

- 1. Un contrato que cotizaba sobre acciones que todavía no existían
- 2. La OPV en números: 83 dólares, 1.127 millones de papeles y 93.500 millones
- 3. Tres precios para la misma acción
- 4. 3.146 millones en un contrato contra 93.500 millones de OPV
- 5. El ANTB de Abu Dabi y la letra pequeña del colateral
- 6. Lo que la OPV fija y lo que no
- 7. El contrapunto: la acción también cayó y el bitcoin tampoco aguantó
- 8. Qué observar en las próximas sesiones
- 9. Preguntas frecuentes
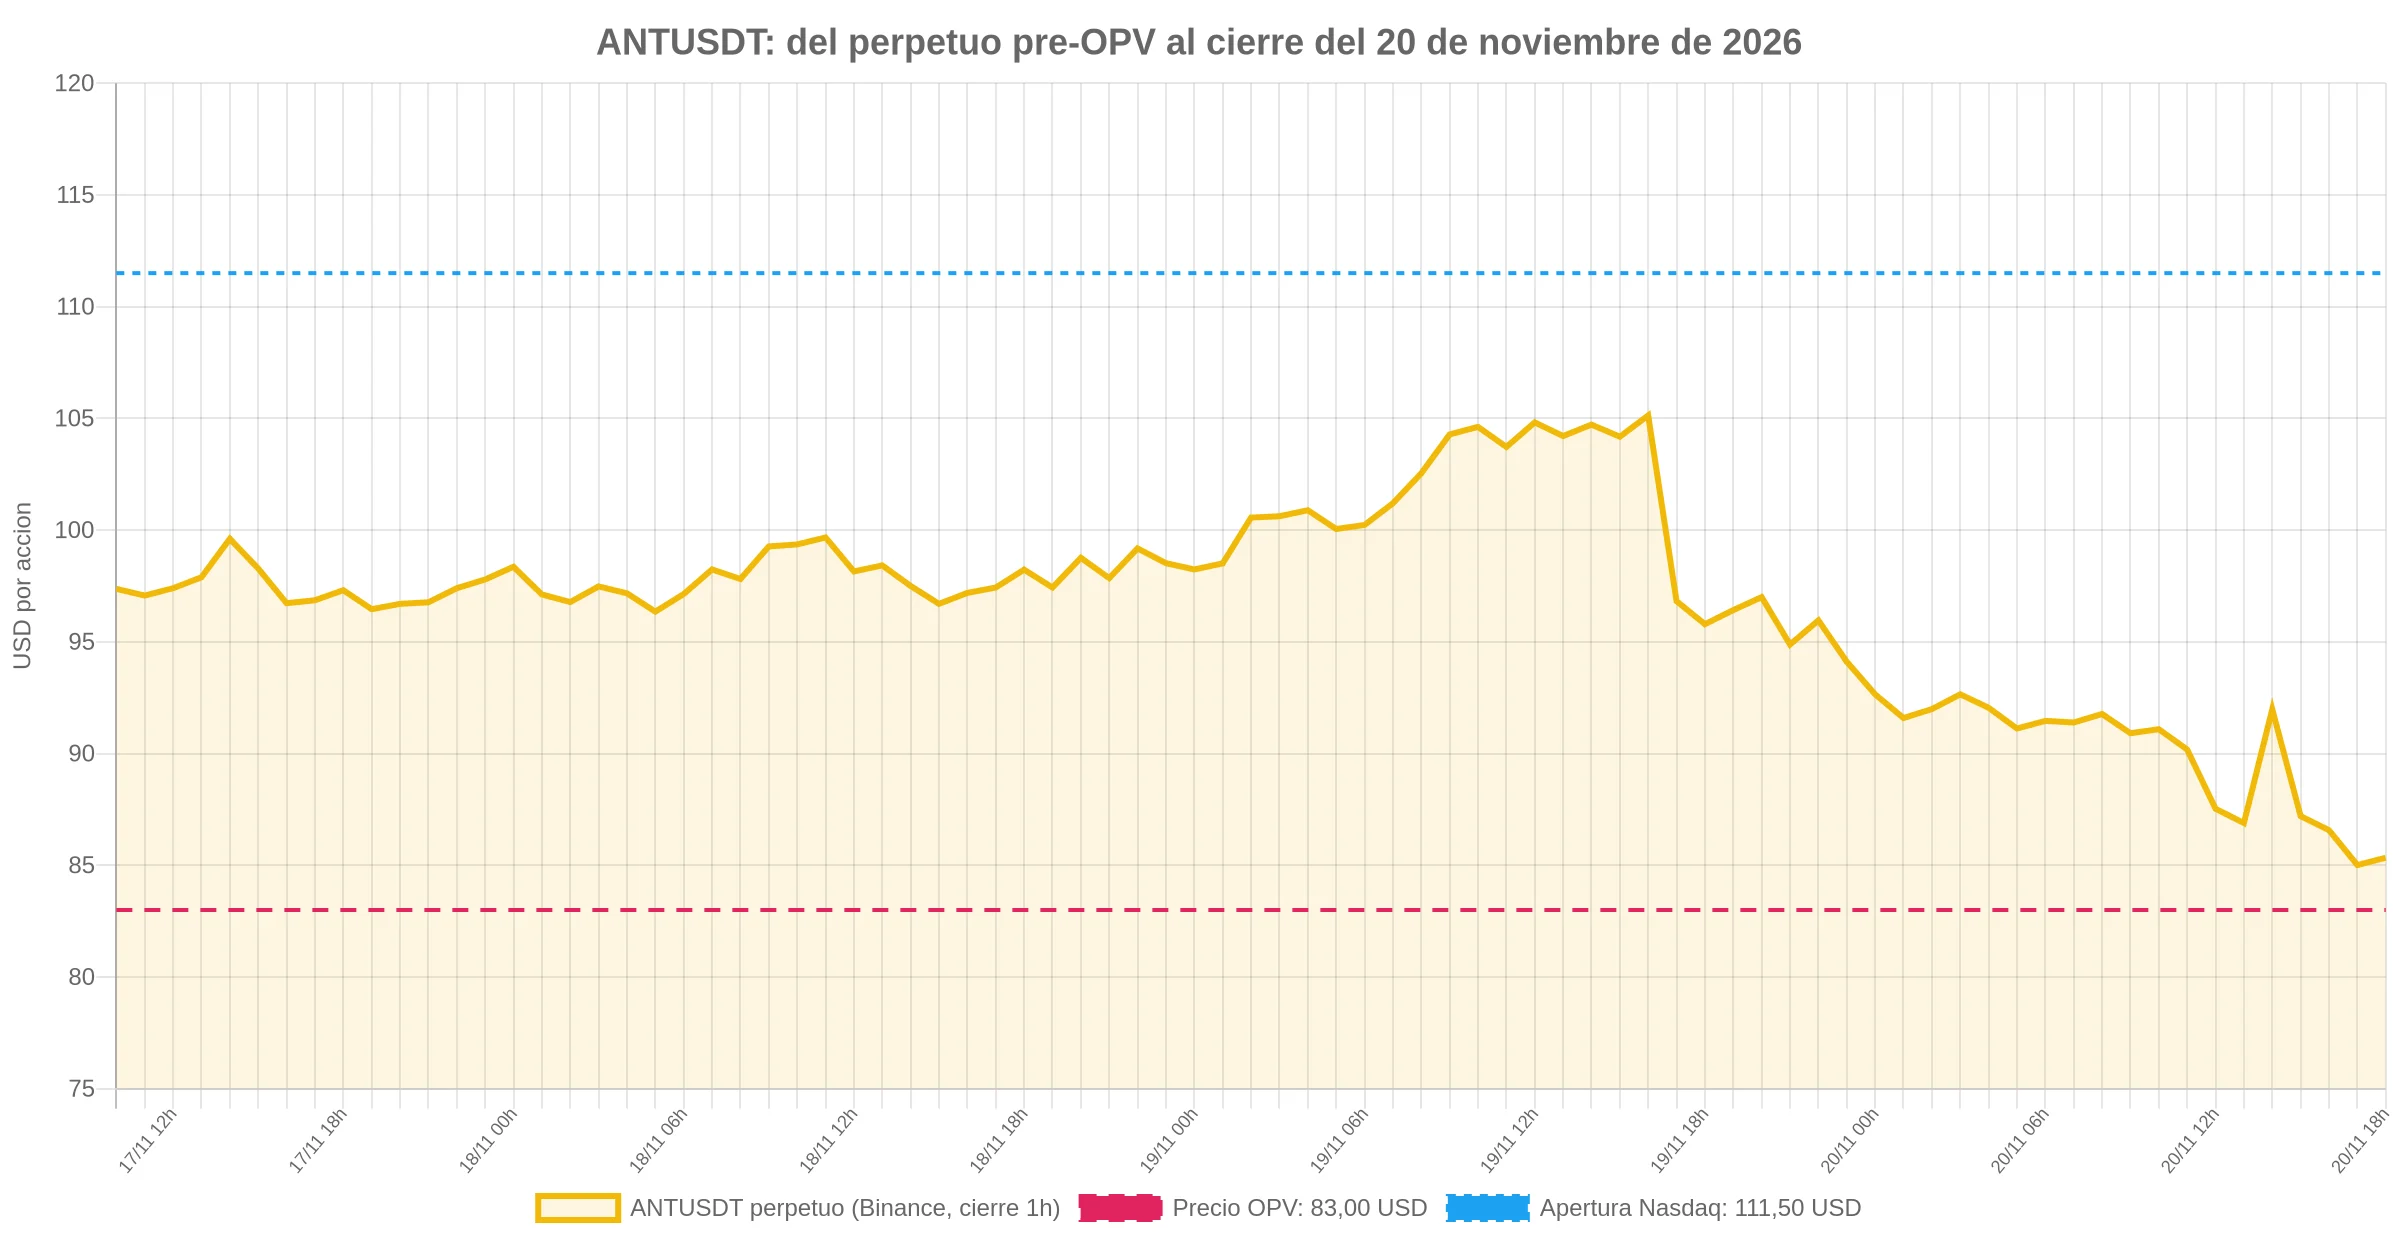
A las 17:15 UTC del jueves 19 de noviembre, el contrato ANTHROPICUSDT de Binance Futures dejó de ser una apuesta sobre una empresa sin precio público. Ese minuto, fijado en el aviso de conversión de la plataforma, marcó el arranque de la conversión a perpetuo TradFi estándar, con un mark price que debía converger poco a poco y un tope de ±1% por segundo. Cuarenta y ocho horas antes, el mismo contrato cerraba a 98,52 dólares. El precio de la OPV de Anthropic fue de 83,00 dólares.
La brecha de 18,70% no fue un exceso de entusiasmo aislado. Fue el resultado de un contrato que se cotizaba sobre una base de 1.000 millones de acciones, fijada en la especificación publicada el 2 de junio, mientras la compañía se preparaba para tener 13.116 millones. Binance corrigió esa base el 17 de noviembre, dos días antes de que el mercado estadounidense viera la primera impresión del Nasdaq.
El viernes, con la acción en 85,34 dólares a las 13:31 de Nueva York (-12,17%) y el perpetuo en 85,33 a las 18:32 UTC, los dos mercados se encontraron en el mismo número. La prima desapareció. Y con ella, la versión más cómoda del relato: que el criptomercado había descubierto el precio de Anthropic antes que Wall Street.
Un contrato que cotizaba sobre acciones que todavía no existían
El 13 de noviembre Binance publicó un aviso que pocos traders leyeron con atención. Su perpetuo ANTHROPICUSDT, según la especificación de contrato del 2 de junio, se cotizaba sobre un conteo estimado de 1.000 millones de acciones. El 10 de noviembre, el S-1/A-2 de Anthropic había revelado la cifra que la compañía esperaba tener tras la colocación: 13.116.075.288 acciones. La proporción entre una y otra base es de 13,12 veces.
El desglose del propio aviso: 13.086.672.593 acciones ordinarias de todas las clases en circulación después de la oferta y de la colocación privada simultánea, más 561.963 acciones Clase A emitidas después del 30 de septiembre por adquisiciones de compañías privadas, 848.882 acciones Clase N por esas mismas adquisiciones y 27.991.850 acciones Clase N de la emisión de emparejamiento. La nota excluye de forma explícita las opciones no ejercidas, las RSU sin liquidar, los convertibles y los títulos reservados para planes de capital.
El ajuste llegó el 17 de noviembre. Binance suspendió la negociación a las 08:30 UTC, completó el cambio de tamaño de contrato a las 10:25, abrió una fase de solo cancelación que podía durar cinco minutos y reanudó a las 10:30 con el ticker nuevo, ANTUSDT. El aviso incluía una advertencia que funciona como radiografía del riesgo: «It is highly recommended that users re-assess their collateral balances and positions in both Cross Margin and Isolated Margin Futures Accounts to avoid from being liquidated due to insufficient maintenance margin or price fluctuations that may occur.»
Para el tenedor de una posición, el efecto práctico iba en la dirección contraria a la que sugiere la palabra ajuste. Con 13,12 veces más acciones en la base, el tamaño del contrato tiene que bajar en la misma proporción para que el precio siga expresando una sola acción. Esa relación es una inferencia sobre la mecánica, no una cifra que el comunicado publique: el texto anuncia el ajuste y su horario, no los tamaños anteriores y posteriores. Lo que sí sale de la aritmética declarada es la escala. A 98,52 dólares, la base antigua implicaba unos 98.500 millones de dólares de valor; la base corregida implica 1,29 billones.
La OPV en números: 83 dólares, 1.127 millones de papeles y 93.500 millones
Anthropic cerró la operación el viernes 20 de noviembre con 1.127.000.000 acciones Clase A a 83,00 dólares, incluido el ejercicio completo de la opción de los suscriptores por 147.000.000 de títulos adicionales. De ese total, 1.103.351.354 acciones las vendió la compañía y 23.648.646 los accionistas vendedores. El comunicado de la empresa lo resume así: «The aggregate gross proceeds from the offering, before deducting underwriting discounts and commissions and other offering expenses, were approximately $93.5 billion, of which approximately $91.6 billion was received by Anthropic.»
Los 93.500 millones son la cifra bruta. La que entra al balance son 91.600 millones, porque los 23,6 millones de títulos de los accionistas vendedores no dejan caja en la compañía, algo que el mismo texto aclara. La opción adicional equivale al 13,04% de la oferta base, un porcentaje que indica demanda suficiente para que los bancos colocadores ejercieran el green shoe completo.
Hubo una segunda colocación, fuera del registro público. Anthropic vendió 313.253.007 acciones Clase N a 83,00 dólares a Advanced Micro Devices, Broadcom, Google, Micron, Microsoft, NVIDIA y TSMC Partners por unos 26.000 millones. Sumadas a la OPV, las dos operaciones movieron 1.440.253.007 acciones y unos 119.500 millones de dólares brutos. La colocación privada representa el 21,75% de ese total: una quinta parte de la operación se colocó con siete empresas industriales y no en el mercado abierto.
Ese detalle importa para cualquiera que compare precios. La acción que cotiza en el Nasdaq no es la única exposición a Anthropic que existe desde el jueves. Hay una capa de títulos privados, emitidos a la misma referencia de 83,00 dólares, que llegó a manos de proveedores de chips y de nube. Su existencia no cambia el precio de la acción, pero sí explica por qué la conversación sobre el valor de la compañía se movió en dos planos distintos durante la semana.
Tres precios para la misma acción
| Fecha | Perpetuo ANTUSDT (Binance) | Acción ANT (Nasdaq) | Referencia |
|---|---|---|---|
| 17 nov | Cierre 97,79 · máximo 100,69 | Sin cotización | Ajuste de tamaño de contrato y cambio de ticker |
| 18 nov | Cierre 98,52 · máximo 99,73 | Sin cotización | OPV fijada en 83,00 dólares |
| 19 nov | Cierre 94,11 · máximo 114,93 | Apertura 111,50 · máximo 115,10 · cierre 97,17 | Primer día de negociación |
| 20 nov | Último 85,33 · mínimo 83,20 | 85,34 a las 13:31 ET · mínimo 83,05 | Segundo día, sesión en curso |
La tabla desarma la idea de que el perpetuo anticipó el precio. El contrato cerró el 18 de noviembre, la noche en que se fijó la OPV, con una prima de 18,70% sobre los 83,00 dólares. La acción abrió el jueves con una prima todavía mayor, 34,34% sobre el precio de colocación, y llegó a 115,10, un 38,67% por encima. Para el cierre del primer día, la prima de la acción era del 17,07%, casi la misma que el perpetuo había mostrado 24 horas antes.
El viernes los dos mercados tocaron fondo en el mismo lugar. La acción marcó un mínimo de 83,05 dólares, un 0,06% sobre el precio de la OPV. El perpetuo bajó a 83,20, un 0,24% por encima. En 48 horas, un contrato que cotizaba 18,70% arriba y una acción que abrió 34,34% arriba convergieron en el número que los bancos habían fijado antes de que existiera mercado secundario.
3.146 millones en un contrato contra 93.500 millones de OPV
El perpetuo movió 3.145,8 millones de dólares de volumen nocional el jueves, el día de la conversión, y 1.820,2 millones el viernes hasta las 18:30 UTC, según las velas de Binance. Frente a los 93.500 millones brutos de la OPV, el contrato equivalió al 3,36% de la operación en su mejor día.
El mercado de contado hizo el resto. La acción negoció 857,3 millones de títulos el jueves, unos 83.300 millones de dólares al multiplicar por el cierre de 97,17 dólares, un cálculo propio sobre los datos de Nasdaq. El viernes, a las 13:31 de Nueva York, llevaba 291,7 millones de títulos, unos 24.900 millones al precio de 85,34. El perpetuo representó el 3,8% del volumen en dólares de la acción el primer día y el 7,3% el segundo.
Esa proporción explica por qué el precio del perpetuo es un dato interesante y no una autoridad. Un mercado que mueve entre el 4% y el 7% del valor negociado en la acción puede marcar un precio, pero no puede imponerlo. Lo que sí mostró es la dirección del apetito: durante los dos días previos al listado, los traders del perpetuo pagaron una prima de dos dígitos por una acción que todavía no tenía precio oficial.
El ANTB de Abu Dabi y la letra pequeña del colateral
La otra vía de exposición no es un derivado. El 19 de noviembre, a las 18:00 UTC, Binance abrió el par ANTB/USDT en Spot y Convert: bStocks de Anthropic, es decir valores tokenizados. En el mismo minuto habilitó el ANTB como activo de colateral en Cross Margin, Portfolio Margin y Portfolio Margin Pro, con el par disponible también para operar con margen. Un token de una acción que había empezado a cotizar esa misma mañana podía respaldar posiciones apalancadas por la tarde.
El aviso de colateral incluye la restricción que conviene leer dos veces: «bStocks are offered through an Approved Prospectus in the ADGM and are not offered in any other jurisdiction. No public offer is made outside of the ADGM. Tokenized Securities are available only to eligible users in permitted jurisdictions on a secondary market basis only.» El bStocks no es la acción del Nasdaq. Es un valor tokenizado bajo un prospecto aprobado en el Mercado Global de Abu Dabi, ofrecido solo en el mercado secundario y solo a usuarios elegibles.
El perpetuo tampoco es la acción. El aviso de conversión lo dice sin ambigüedad: «TradFi Perps are not associated with, sponsored, endorsed, or affiliated by, the issuer of the relevant underlying shares or the exchange on which they are listed.» Ni Anthropic ni el Nasdaq tienen relación con el contrato. Lo que se liquida es efectivo contra un índice construido con precios de proveedores de datos, no una entrega de títulos.
Los dos avisos dejan una pregunta abierta que el mercado todavía no resolvió: cuánto vale la envoltura, la misma discusión regulatoria que llevó a que cuatro senadores dieran 30 días a la SEC para que explique quién supervisa estos productos. En un mercado que opera 24 horas sobre un activo que cotiza 6,5 horas, esa diferencia tiene un precio, y estos dos días no alcanzan para medirlo. La oferta de envoltorios ya es amplia: HTX listó 20 acciones tokenizadas en septiembre, y cada nuevo venue añade una referencia distinta al mismo subyacente.
Lo que la OPV fija y lo que no
El precio de 83,00 dólares no es una estimación de valor fundamental. Es el resultado de una decisión de colocación: los bancos y la compañía acuerdan un precio, asignan títulos y dejan que el mercado secundario opine después. La diferencia entre la apertura de 111,50 y los 83,00 indica que el precio de colocación quedó por debajo del precio de equilibrio del primer día. La caída de 14,38% desde el cierre de 97,17 hasta el mínimo de 83,05 indica que ese cierre del primer día estaba por encima.
Las dos cosas son ciertas al mismo tiempo y no se contradicen. Lo que muestran es que el precio de la OPV funcionó como instrumento de asignación, no como un ancla de valor. Cualquier lectura que convierta los 83,00 dólares en un suelo garantizado se apoya en la coincidencia de dos mínimos intradía, no en una regla de mercado.
El contrapunto: la acción también cayó y el bitcoin tampoco aguantó
La convergencia en 83 dólares tiene una explicación alternativa que conviene no descartar: no fue la OPV la que actuó como imán, sino una venta general de activos de riesgo que arrastró a la acción y al perpetuo hacia el mismo punto. La acción perdió 12,17% el viernes. El bitcoin pasó de 61.959 dólares al cierre del jueves a 58.927 a las 18:30 UTC del viernes, con un mínimo de 58.720, una caída de 4,89%.
Los datos disponibles muestran simultaneidad, no causalidad. No hay en las fuentes consultadas un mecanismo verificado por el cual la OPV de Anthropic haya empujado al bitcoin: ni un flujo de salida medido, ni una correlación calculada, ni un movimiento de posiciones identificado. La hipótesis razonable es que ambos activos respondieron al mismo estado de ánimo sobre el riesgo tecnológico, y esa es una interpretación, no un hecho.
El contraargumento a la tesis de la convergencia es simple. Si el precio de la OPV fuera un ancla, el mínimo del perpetuo habría rebotado con más fuerza desde 83,20. Cerró el viernes en 85,33, apenas 2,56% arriba del mínimo del día. Un piso que se toca y no se recupera con decisión se parece más a una zona de venta que a un soporte confirmado.
Qué observar en las próximas sesiones
El viernes a las 18:32 UTC, el mark price del perpetuo era 85,37 y el index price 85,3935, una diferencia de 0,03%. La tasa de financiación estaba en 0,0000% y la tasa de interés en 0%, coherente con el aviso de conversión, que fija el interés en cero al terminar la transición y permite que el funding llegue a ±2,00%. Un funding que se pegue al techo positivo indicaría presión compradora apalancada; uno negativo, lo contrario.
Hay tres señales con más información que el precio del día. La primera es el diferencial entre el ANTB en Binance y la acción en el Nasdaq: si el token cotiza con prima sostenida, el mercado cripto está pagando por la envoltura y no por el activo. La segunda es el volumen del perpetuo relativo al de la acción, hoy entre el 4% y el 7%: si esa proporción crece, la cola empieza a mover al perro. La tercera es el calendario de liberación de acciones, que el comunicado de cierre no detalla y que determinará la oferta futura de títulos.
Queda una limitación que conviene declarar. Durante la ventana pre-OPV y la transición, el mark price tenía un tope de ±1% por segundo y el suavizado podía durar hasta tres horas desde las 17:15 UTC del jueves. El Nasdaq abrió a las 14:30 UTC del mismo día, de modo que las primeras dos horas y cuarenta y cinco minutos de negociación de la acción transcurrieron con el perpetuo todavía bajo su mark price pre-OPV. Cualquier comparación minuto a minuto entre ambos mercados en esa franja mide, en parte, una regla de contrato y no solo la opinión de los traders.
La conclusión que sostienen los datos es limitada y por eso mismo útil. El perpetuo de Binance no descubrió el precio de Anthropic: pagó una prima de 18,70% por una acción que aún no cotizaba y la perdió en dos sesiones. Lo que sí quedó demostrado es que el mercado cripto puede sostener un mercado las 24 horas sobre un activo que cotiza seis horas y media, con volumen suficiente para importar, y que el precio de la OPV sigue siendo la referencia a la que ambos mercados vuelven cuando el apetito se apaga.
Preguntas frecuentes
¿Se pueden comprar acciones de Anthropic en Binance?
No de la misma forma que en el Nasdaq. Binance ofrece bStocks (ANTB), valores tokenizados bajo un prospecto aprobado en el Mercado Global de Abu Dabi, disponibles solo en mercado secundario y para usuarios elegibles de jurisdicciones permitidas. El perpetuo ANTUSDT es un derivado liquidado en efectivo, no una acción.
¿Por qué el perpetuo cotizaba por encima de los 83 dólares antes de la OPV?
Por dos razones que se suman: el contrato se cotizaba sobre una base estimada de 1.000 millones de acciones, corregida a 13.116.075.288 el 17 de noviembre, y el mercado pagaba una prima por una exposición que solo podía conseguirse 24 horas al día. El 18 de noviembre esa prima era de 18,70% sobre el precio de colocación.
¿Qué cambió en el contrato el 17 de noviembre?
Binance ajustó el tamaño de contrato para reflejar la base de acciones del S-1/A-2 y renombró el ticker de ANTHROPICUSDT a ANTUSDT. La negociación se suspendió a las 08:30 UTC, hubo una fase de solo cancelación y se reanudó a las 10:30 UTC. Los avisos recomendaron revisar colateral y posiciones por el riesgo de liquidación.
¿El precio del perpetuo anticipa el de la acción?
Los dos días posteriores a la OPV no respaldan esa idea. El perpetuo marcó una prima de 18,70% sobre el precio de colocación y la acción abrió 34,34% arriba; ambos terminaron el viernes a menos de 0,25% de los 83,00 dólares. El perpetuo mostró el apetito del mercado cripto, no el precio de equilibrio del activo.
Datos: Binance Futures, Nasdaq, Anthropic. Precios del perpetuo y del índice consultados a las 18:32 UTC del 20 de noviembre de 2026.
Este artículo tiene fines informativos y no constituye asesoramiento financiero ni recomendación de inversión. Los contratos perpetuos y los valores tokenizados implican riesgo de pérdida y restricciones por jurisdicción.
Sobre el autor
Samuel es un redactor profesional especializado en criptomonedas, tecnología blockchain y análisis de mercado. Ofrece análisis detallados sobre las tendencias emergentes y los últimos avances del sector, creando contenido riguroso y atractivo que facilita la comprensión de temas complejos tanto a principiantes como a profesionales experimentados.