

1.350 millones de dólares. Ese es el volumen que Deribit registró en octubre en opciones liquidadas en USDC: el 1,97% de los 68.598 millones que movió en todo su negocio de opciones. Ese rincón del libro es exactamente el que Coinbase abrió el 19 de noviembre a clientes elegibles fuera de Estados Unidos.
La distinción no es menor para quien vaya a operar. El producto que Coinbase habilitó en su app no es el mercado donde Deribit concentra su liquidez, sino la variante lineal liquidada en stablecoin, sobre seis activos. El otro 98,03% del volumen de opciones de octubre se repartió entre las categorías de BTC y ETH, que Deribit informa por separado de la de USDC y que la nueva puerta minorista no toca.
Coinbase lleva meses construyendo esta ruta: el 1 de octubre completó la migración de su International Exchange a Deribit, y ahora vende acceso a ese libro desde la cuenta que el cliente ya tiene. Lo que sigue es qué compra realmente un trader con ese acceso, por qué el segmento elegido es el más pequeño del mercado y qué tendría que pasar para que deje de serlo.
Qué se abrió el 19 de noviembre
El anuncio llegó por la cuenta de Brian Armstrong, consejero delegado de Coinbase, sin nota de prensa ni entrada en el blog corporativo. Su mensaje fue de una línea: «Crypto options are now live for non-US users!», y añadió que el producto llegará también a Estados Unidos «soon with Coinbase Pro».
Crypto options are now live for non-US users!
And are also coming to the US soon with Coinbase Pro 👀 https://t.co/JT2jsihUYM
— Brian Armstrong (@brian_armstrong) November 19, 2026
La documentación de producto que Coinbase publicó para la ocasión es más precisa que el tuit. El artículo de ayuda de Global Derivatives enumera los subyacentes disponibles —Bitcoin, Ethereum, Solana, Avalanche, Hyperliquid y XRP— y describe el contrato: «These are linear options, executed on Deribit infrastructure and settled in USDC». Es decir, seis activos, infraestructura de Deribit y una sola moneda de liquidación, la stablecoin de Circle.
El mismo texto delimita el alcance geográfico sin ambigüedad: la oferta «is currently only available to eligible customers in supported regions outside of the US». La documentación de Coinbase no enumera las jurisdicciones admitidas: remite a la verificación de elegibilidad dentro de la app y al proceso de onboarding de derivados. La entidad que opera el conjunto —Coinbase International Exchange y Deribit— está licenciada por la autoridad de activos virtuales de Dubái (VARA) para servicios de exchange y broker-dealer, según la propia documentación de la migración.
Nada de esto incluye todavía al cliente estadounidense. La ruta de EE. UU. pasa por Coinbase Financial Markets, el FCM regulado por la CFTC que en mayo abrió derivados globales a clientes institucionales; el acceso minorista en ese mercado sigue anunciado como pendiente.
El contrato que se vende no es el que domina Deribit
Aquí está la parte que un operador nota en la primera operación. Las opciones que Coinbase ofrece son europeas, se ejercen automáticamente al vencimiento y no admiten ejercicio anticipado. Al expirar, una posición in-the-money «is first physically settled into a futures contract at the strike price of the option», y ese futuro «then immediately settles into USDC cash», según el manual de Coinbase para opciones lineales en USDC.
El precio de liquidación tampoco es el último tick: es la media ponderada por tiempo del índice entre las 07:30 y las 08:00 UTC. Y en los activos distintos de BTC y ETH hay multiplicador de contrato; el ejemplo del propio manual usa Solana con multiplicador de 10, de modo que una prima de 10 USDC cuesta 100 USDC por contrato.
Ese diseño conviene a quien quiere arriesgar stablecoins y no monedas. Pero cambia el perfil de riesgo frente al mercado mayoritario de Deribit. En un contrato con liquidación en moneda, el vendedor de una call entrega BTC y su exposición se mide en BTC; en el lineal, todo se resuelve en dólares digitales y el P&L se puede calcular sin tocar el subyacente. Para un trader de opciones que cubre un spot en BTC, son dos herramientas distintas, no dos versiones de la misma.
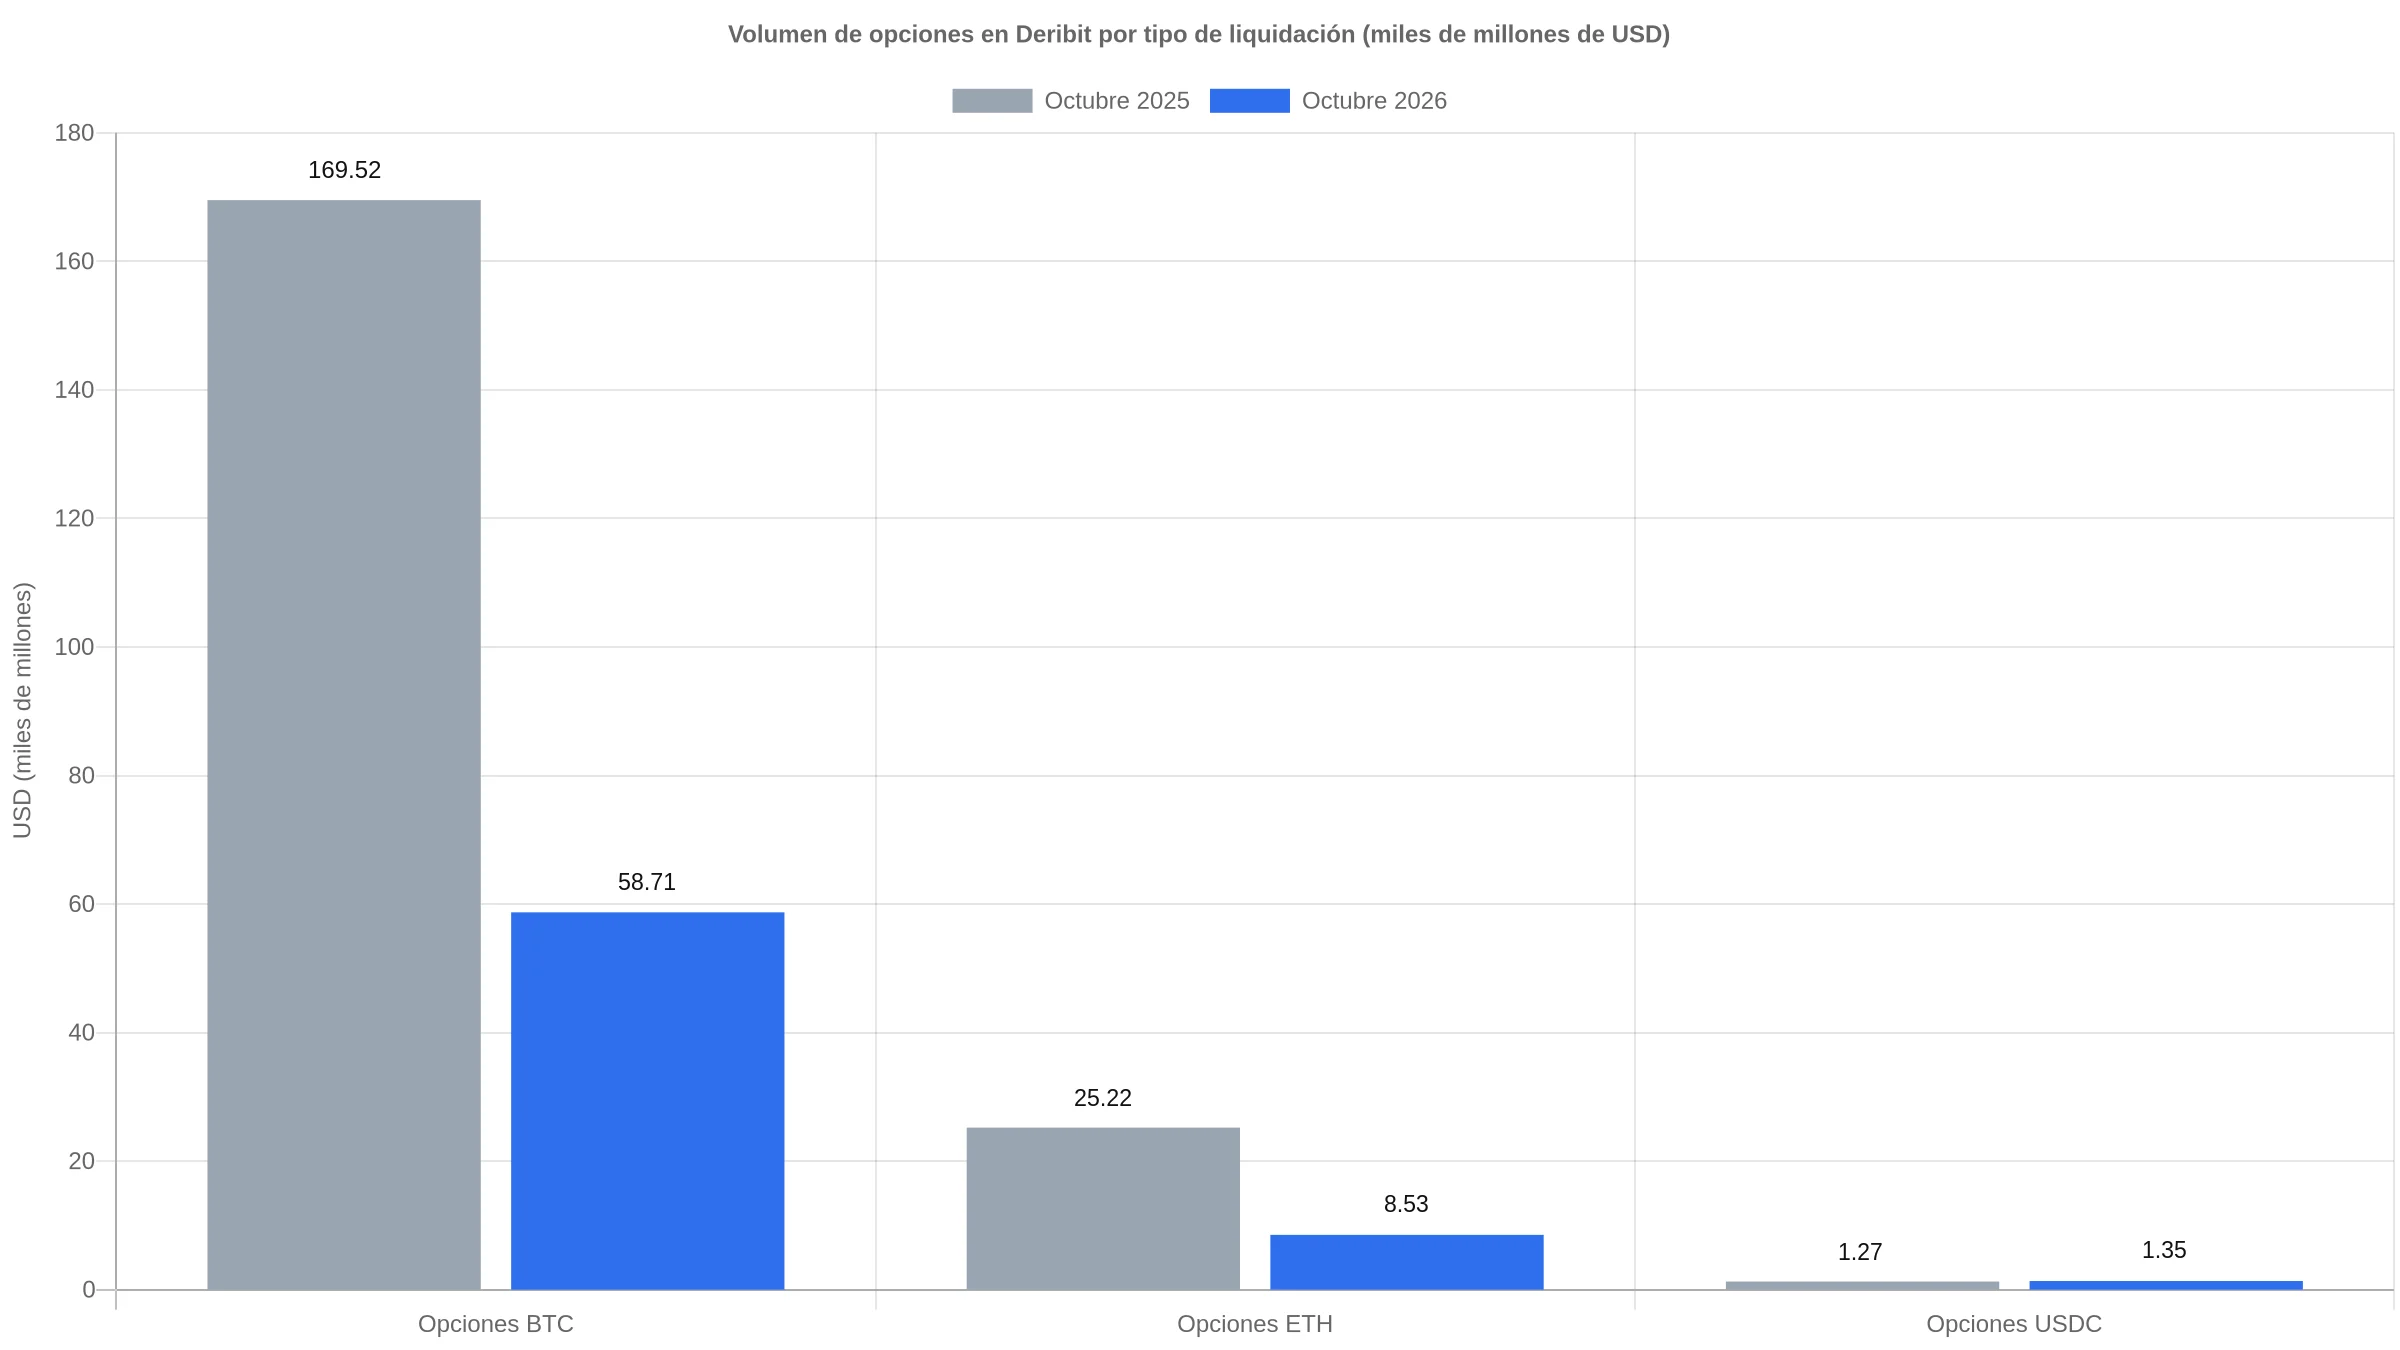
La proporción lo dice todo: de los 68.598 millones negociados en opciones en octubre, 58.712 millones correspondieron a BTC (85,6%), 8.535 millones a ETH (12,4%) y 1.351 millones a USDC (1,97%). Coinbase abrió el 2% del libro, no el libro.
Y ese libro ya no es el monopolio que era. En opciones de ETH, Deribit cedió 14 puntos de cuota de mercado en seis meses frente a Bybit, una erosión que explica por qué la plataforma necesita distribución nueva más que profundidad propia. Coinbase, que integró ese motor y migró su negocio internacional a él, es la vía más directa que le queda para conseguirla.
El único segmento que creció en un año de desplome
La comparación interanual es la que mejor explica por qué Coinbase eligió ese rincón. Entre octubre de 2025 y octubre de 2026, el volumen de opciones de BTC en Deribit cayó de 169.524 millones a 58.712 millones, un 65,4% menos. Las de ETH pasaron de 25.221 millones a 8.535 millones, un 66,2% menos. Las de USDC, en cambio, subieron de 1.272 millones a 1.351 millones: un 6,2% más.
El total de la plataforma apenas se movió en ese periodo: 265.956 millones en octubre de 2025 frente a 264.591 millones en octubre de 2026, un 0,5% menos. El negocio de derivados no desapareció; se desplazó hacia los perpetuos. Los perpetuos y futuros de USDC pasaron de 7.375 millones a 149.794 millones en doce meses, y los de BTC de 46.232 a 41.277 millones.
Dentro de ese conjunto, las opciones representaron el 25,9% del volumen total de Deribit en octubre. Las opciones en USDC, el producto que Coinbase acaba de abrir, fueron el 0,51% del total de la plataforma. Calculado por día, ese segmento negoció unos 43,6 millones de dólares diarios en octubre, sumando los seis subyacentes.
El techo del producto está en la ratio 111 a 1
La pregunta relevante no es cuánto creció el segmento, sino cuánto puede crecer con distribución nueva. Y ahí los números de Deribit ofrecen una pista incómoda: en octubre, los perpetuos y futuros liquidados en USDC movieron 149.794 millones, 111 veces el volumen de las opciones en USDC. En BTC la relación es la contraria: las opciones (58.712 millones) superaron a los perpetuos y futuros (41.277 millones) por un factor de 1,42.
Eso significa que la base de usuarios de derivados en stablecoin ya existe y es enorme; lo que falta es el hábito de cubrir riesgo con opciones en ese formato. Si Coinbase lograra llevar a las opciones en USDC solo el 5% del volumen de opciones que hoy mueve Deribit, el segmento pasaría de 1.351 a unos 3.430 millones mensuales, 2,5 veces más. Para igualar la cuota de ETH (12,4%) tendría que multiplicarse por 6,3, hasta 8.530 millones.
Ninguna de esas dos cifras es una previsión: son aritmética sobre el libro de octubre, que además se calculó antes de que el producto existiera en la app. La contra-hipótesis es razonable. Coinbase no necesita crear demanda de opciones desde cero; le basta con enrutar una fracción pequeña del flujo que ya procesa en perpetuos hacia el motor de Deribit, y el porcentaje sube por pura aritmética. La limitación es la otra cara: el libro de opciones necesita creadores de mercado dispuestos a cotizar en seis activos, y la tabla mensual de Deribit no desglosa cuánta de esa liquidez en USDC es minorista, institucional o cobertura interna.
El mercado en el que aterriza el producto
El lanzamiento coincide con una semana dura para los seis subyacentes disponibles. A las 02:57 UTC de este 21 de noviembre, Bitcoin cotizaba en 58.571 dólares, un 5,38% menos en 24 horas; Ethereum en 1.617,11 dólares, un 7,07% menos; Solana en 68,58 dólares (−5,32%), Avalanche en 6,44 (−6,54%), XRP en 0,9019 (−5,41%) y Hyperliquid en 59,35 (−9,68%), según datos de CoinGecko.
Para quien compra protección, el momento tiene una particularidad: el muro de puts de 60.000 dólares que BlockchainReporter documentó el 16 de noviembre —836 millones de dólares en open interest, la mitad con vencimiento en Navidad— quedó por encima del precio spot. Es decir, esas puts están dentro del dinero y su valor intrínseco ya no es teórico. En un contrato lineal liquidado en USDC, ese resultado se cobra en stablecoins al vencimiento, sin necesidad de entregar BTC.
Lo que no se puede afirmar es que el lanzamiento haya movido el precio. La caída de esta semana coincide con ventas en renta variable y con un mercado de derivados que ya venía reduciendo apalancamiento; no hay evidencia publicada de que la apertura de opciones a clientes no estadounidenses haya contribuido al movimiento. Son dos hechos que comparten calendario, no una cadena causal demostrada.
La volatilidad implícita es la otra variable que decide si el producto se usa. Coinbase muestra la IV junto al precio de la opción, según su manual, y quien compra protección paga una prima en USDC que se pierde entera si el movimiento no llega. Con el spot por debajo de 60.000 dólares, las puts de ese strike ya cobran valor intrínseco; las de strikes inferiores dependen por completo de la IV y del tiempo que quede hasta el vencimiento.
Qué mirar para saber si la apertura funcionó
El primer dato verificable llegará con la tabla mensual de Deribit de noviembre, que se publica a principios de diciembre: la columna de opciones en USDC dirá si el volumen salió del rango de 1.200 a 1.400 millones en el que se movió durante 2026. Un salto material en esa línea, y no en el total, sería la señal de que la distribución de Coinbase está convirtiendo usuarios de perpetuos en usuarios de opciones.
El segundo es el open interest por strike. Si la apertura trae volumen minorista, debería aparecer actividad en strikes cercanos al precio spot y en vencimientos semanales, no solo en los trimestrales que concentran las mesas institucionales. El tercero es la propia Coinbase: hasta ahora no ha desglosado volumen de opciones en sus resultados, y su siguiente informe trimestral es la primera ocasión en la que podría hacerlo.
Queda una pregunta de diseño que el mercado resolverá antes que cualquier comunicado: si el cliente fuera de EE. UU. prefiere el contrato lineal en USDC o sigue usando el de liquidación en moneda en Deribit directamente. Coinbase apuesta a que la comodidad de operar desde la misma cuenta pesa más que el 98% del libro que deja fuera.
Datos: Deribit Monthly Statistics, Coinbase Help, CoinGecko.
Sobre el autor
Analista de blockchain especializado en el impacto regulatorio de las políticas gubernamentales sobre la industria cripto. Conocido por su investigación exhaustiva y su escritura clara y atractiva, Emmanuel ofrece análisis perspicaces sobre las últimas tendencias, movimientos del mercado e innovaciones cripto emergentes. Su trabajo busca educar e informar tanto a lectores noveles como experimentados, ofreciendo perspectivas expertas sobre el mundo de los activos digitales en rápida evolución. Con pasión por mantenerse a la vanguardia, Ogwu es una voz de confianza en el espacio de las criptomonedas y el blockchain.