

- 1. Qué se anunció exactamente el 17 de noviembre
- 2. Cómo viaja hoy un desembolso del Banco Mundial
- 3. El modelo propuesto: USDC como tramo intermedio
- 4. FundsChain ya traza 350 proyectos en 96 países
- 5. La aritmética: 0,62% equivale al superávit del BIRF
- 6. El riel mide 68.232 millones; el flujo anual, 80.694
- 7. Dónde se atasca el último tramo
- 8. Lo que el comunicado no dice
- 9. Qué mirar para saber si el piloto avanza
El Banco Mundial desembolsó 80.694 millones de dólares en el ejercicio fiscal cerrado en junio de 2026, según su resumen financiero anual. El 17 de noviembre la institución anunció que explorará si una parte de esos flujos puede viajar en USDC, la stablecoin de Circle, con Citi como banco de enlace. No es un lanzamiento. Es una exploración conjunta sobre rieles de pago, y esa diferencia importa: un desembolso no termina cuando el dinero sale de Washington.
El comunicado del Grupo Banco Mundial es explícito en el verbo: la entidad se comprometió a «explorar» infraestructura de stablecoins reguladas y su potencial para mejorar el costo, la velocidad y la transparencia de sus pagos. Ni piloto con países definidos, ni volúmenes, ni tarifas, ni calendario.
Qué se anunció exactamente el 17 de noviembre
El texto describe una exploración con dos socios. Citi aportaría sus conexiones con la banca corresponsal existente; Circle, su infraestructura para acuñar y liquidar fondos en USDC. El objeto es ver cómo stablecoins denominadas en dólares y rieles basados en blockchain «podrían funcionar junto a, o mejorar» los arreglos actuales de desembolso del Banco Mundial, que se apoyan en la arquitectura de banca corresponsal.
Ajay Banga, presidente del Grupo Banco Mundial, enmarcó la iniciativa en la eficiencia del gasto: «Esta iniciativa consiste en explorar formas de hacer que la fontanería financiera del desarrollo funcione mejor para las personas que más la necesitan». Y añadió: «Que el dinero se mueva más rápido y a menor costo significa un impacto real en el desarrollo: una clínica de salud se construye a tiempo, un agricultor cobra antes de que termine la temporada de cosecha, y un gobierno puede responder mejor a necesidades urgentes».
Shahmir Khaliq, responsable de Servicios de Citi, puso el acento en la red: «El comercio global está evolucionando hacia un entorno digital siempre activo, y las instituciones que lideren serán las que conecten la solidez de las finanzas tradicionales con la velocidad de la tecnología emergente». La nota añade que Citi conecta clientes en más de 180 jurisdicciones.
Jeremy Allaire, cofundador y consejero delegado de Circle, planteó el argumento de inclusión: «El dinero que se mueve a la velocidad de internet no debería reservarse a los bancos y corporaciones más grandes; debería llegar a las personas y lugares que más lo necesitan, con visibilidad completa de adónde va cada dólar».
Las tres citas fueron traducidas del comunicado en inglés. El documento no incluye cifras de ahorro, países candidatos ni montos del programa.
Cómo viaja hoy un desembolso del Banco Mundial
Un desembolso es el momento en que el préstamo deja de ser una promesa y se convierte en dinero disponible para un proyecto. En el modelo actual ese dinero entra en una cuenta designada, muchas veces en un banco comercial del país prestatario o en una entidad internacional, y desde allí se paga a contratistas, consultores y proveedores.
En el trayecto hay eslabones que no se ven. La banca corresponsal es la red de bancos que mantienen cuentas entre sí para mover divisas: cada eslabón aplica sus propios horarios de corte, sus controles de conocimiento del cliente, sus filtros de sanciones y su tipo de cambio. Un pago puede pasar por tres o cuatro instituciones antes de llegar, y cada una cobra por el servicio y agrega demora. El dinero no se pierde, pero se detiene.
Ese es el punto que el Banco Mundial quiere atacar. No el pago final al trabajador, sino el tramo internacional que hoy cruza varias entidades antes de convertirse en moneda local.
El modelo propuesto: USDC como tramo intermedio
USDC es una stablecoin emitida por Circle, respaldada uno a uno por dólares en efectivo y equivalentes de efectivo. Su valor no flota: el emisor promete redimir cada token por un dólar. Circle publica semanalmente la composición de sus reservas y una firma de las Big Four emite una atestación mensual de que los activos superan los tokens en circulación.
En el modelo que se explora, el banco corresponsal no desaparece. Citi seguiría haciendo lo que hace: recibir fondos, aplicar cumplimiento y conectar con el sistema bancario local. Circle acuñaría USDC contra esos fondos y la transferencia se liquidaría en la cadena en segundos. En el destino, un banco o proveedor de servicios de pago convierte el USDC a moneda local para pagar a los contratistas.
El comunicado lo llama un modelo «intermediado e interoperable», y la palabra clave es intermediado: no se propone que un ministerio de Hacienda custodie claves privadas. Se propone reemplazar el tramo medio de la cadena, el que más demora acumula, por una transferencia con registro público y liquidación casi inmediata.
FundsChain ya traza 350 proyectos en 96 países
La iniciativa no parte de cero. El Banco Mundial ya opera FundsChain, una plataforma de libros digitales que registra el uso de los fondos en proyectos de inversión. Según el comunicado, más de 350 proyectos en 96 países están incorporados a sus registros, y todas las partes de un proyecto pueden ver cómo se usan los recursos.
Ahí está la conexión lógica con una stablecoin: si el movimiento internacional queda registrado en una cadena, el mismo libro puede enlazar la salida del dinero con su llegada. Para un auditor de una entidad multilateral, eso vale más que la velocidad. El Banco Mundial maneja recursos de países donantes y debe probar que cada dólar llegó a su destino.
La aritmética: 0,62% equivale al superávit del BIRF
El comunicado no publica un objetivo de ahorro, así que la referencia útil es el tamaño de la operación. Estas son las cifras del ejercicio 2026, en millones de dólares, según el resumen financiero del propio grupo:
| Institución | Desembolsos FY26 |
|---|---|
| BIRF (IBRD) | 26.955 |
| AIF (IDA) | 29.716 |
| IFC | 24.023 |
| Total del Grupo | 80.694 |
Con esos números, tres cálculos sirven para dimensionar el anuncio. Primero: 80.694 millones al año equivalen a 221 millones de dólares desembolsados cada día, en promedio. Segundo: una mejora de eficiencia de apenas 0,62% sobre ese flujo equivale a 500 millones de dólares, exactamente el superávit que el BIRF asignó en el ejercicio 2026. Tercero: el ahorro no necesita ser grande para ser material; necesita ser sistemático.
Esa comparación es aritmética sobre cifras publicadas, no una proyección. Nadie ha dicho que el riel de stablecoin entregue ese 0,62%, y el costo de convertir a moneda local en el destino puede consumir buena parte del margen.
El riel mide 68.232 millones; el flujo anual, 80.694
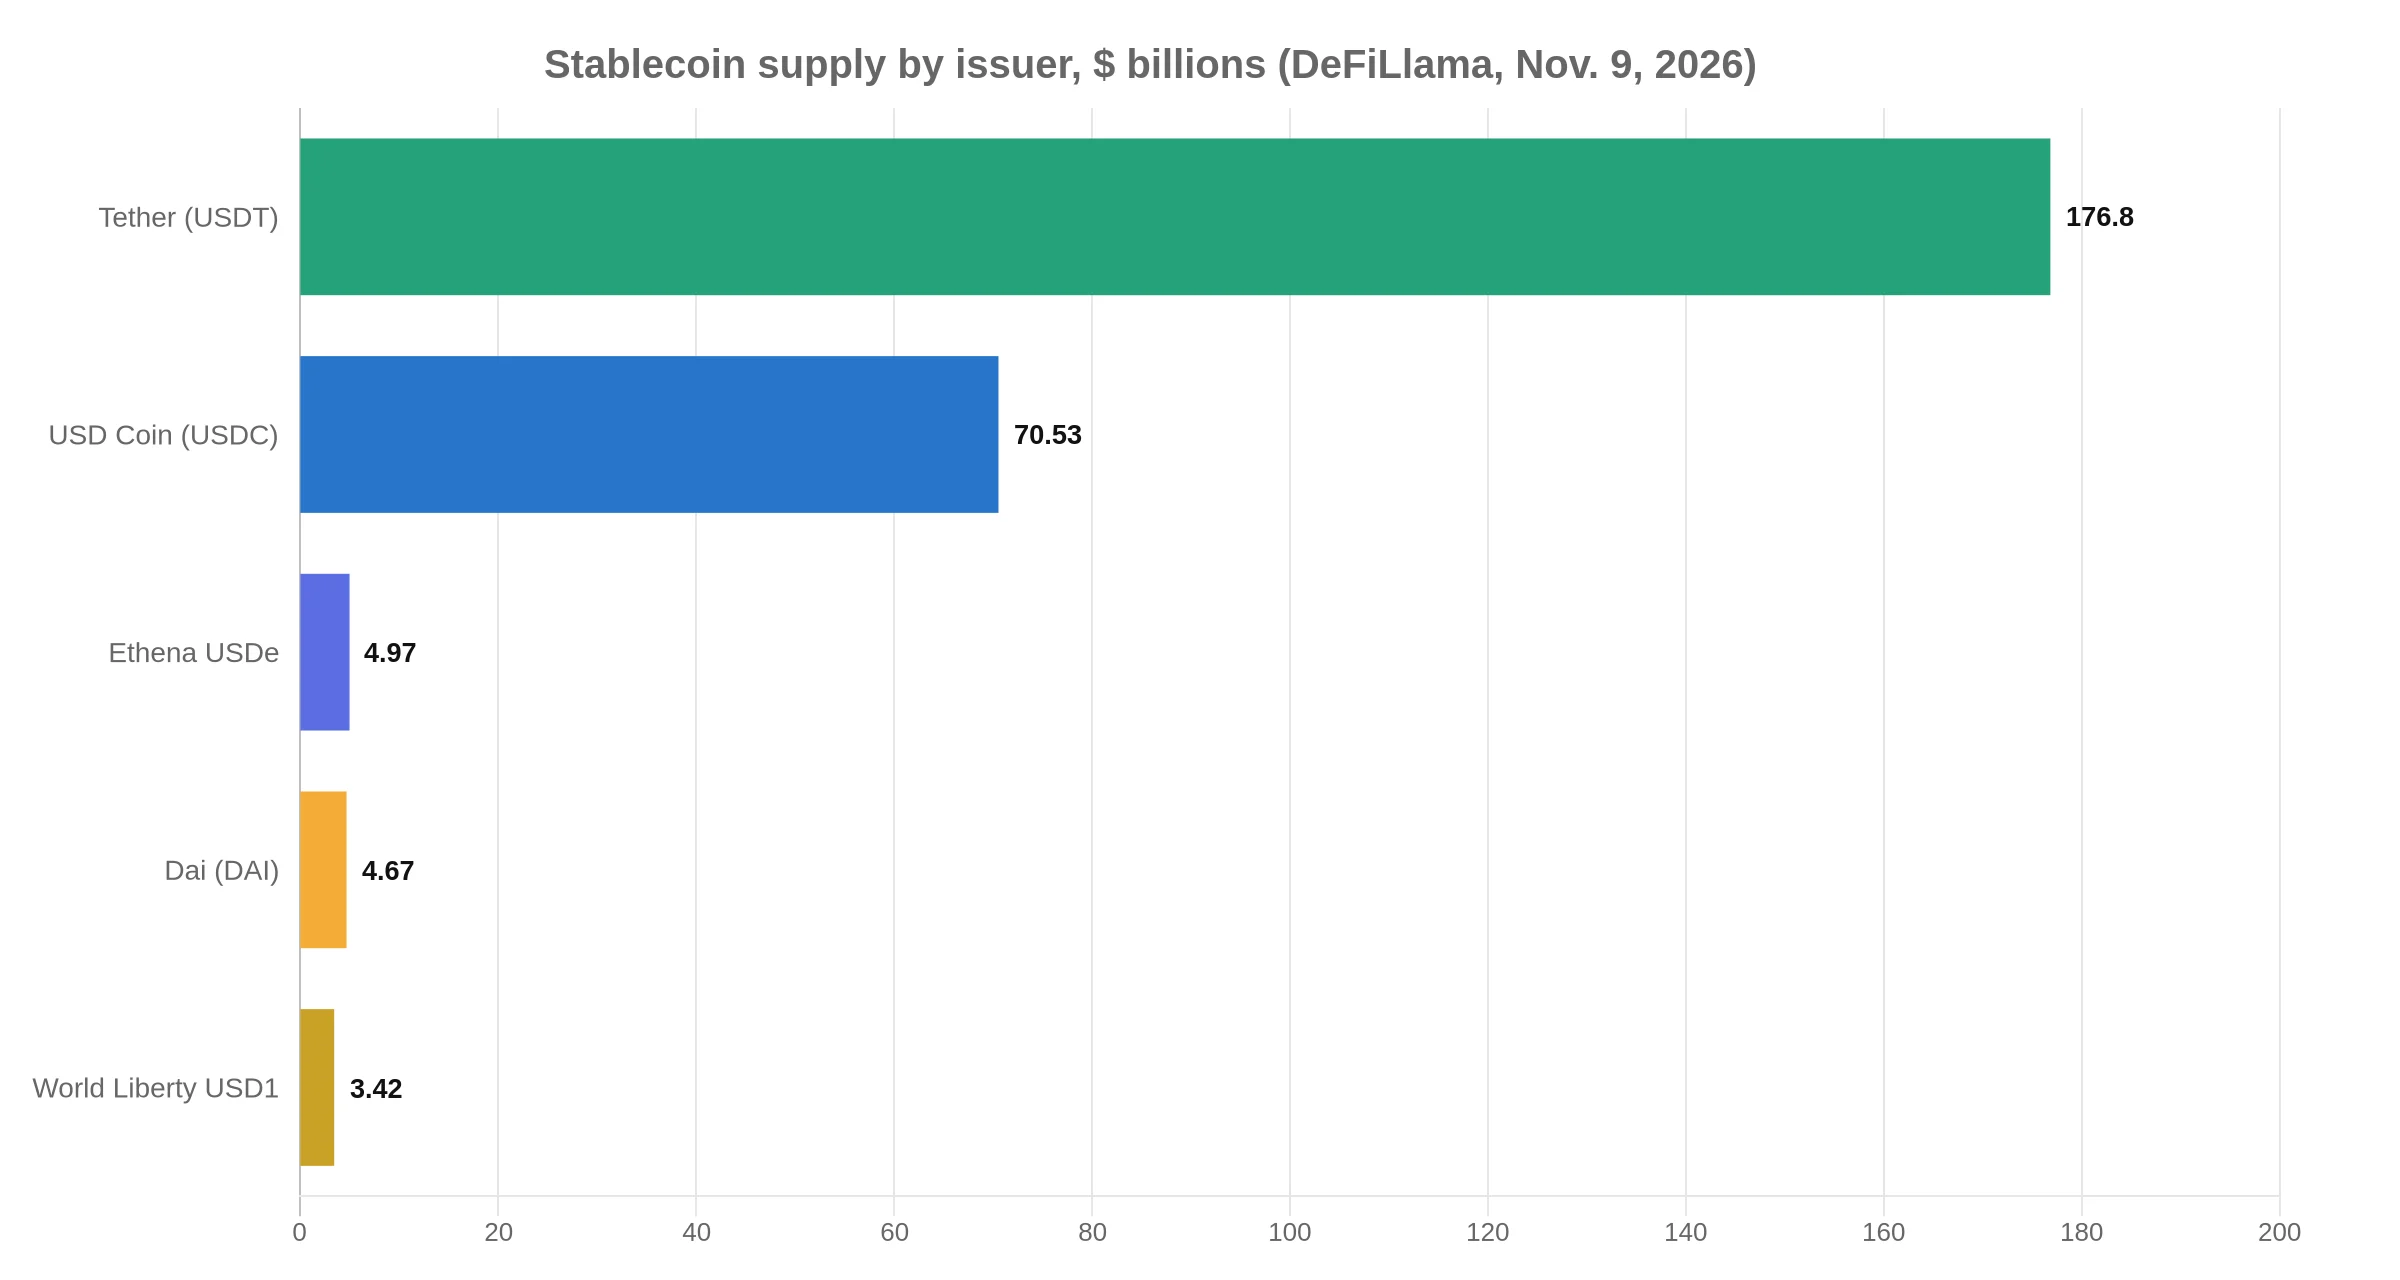
Hay una asimetría que conviene mirar de frente. Al 19 de noviembre, USDC tenía una capitalización de 68.232 millones de dólares y un volumen negociado de 13.731 millones en 24 horas, según CoinGecko. El flujo anual de desembolsos del grupo es mayor que el tamaño total de la moneda que se propone usar.
La comparación tiene trampa y hay que decirlo: la capitalización es un acervo y los desembolsos son un flujo. Un mismo dólar digital puede usarse muchas veces en un año, y el Banco Mundial no necesita mantener 80.000 millones en USDC. Lo que sí necesita es que, en el momento de cada desembolso, exista liquidez suficiente para acuñar, transferir y redimir sin fricción.
Ahí aparece la pregunta de capacidad: si el programa se extendiera a una parte relevante de los desembolsos de la AIF, la institución más concesional del grupo, el volumen diario podría competir con el mercado secundario de USDC. No es un obstáculo técnico, pero sí una conversación sobre liquidez y sobre quién absorbe el costo de redención.
Dónde se atasca el último tramo
La parte más costosa de un pago transfronterizo no siempre es la que cruza la frontera. Un proyecto de infraestructura paga a decenas de contratistas locales, cada uno con su banco, su documentación y su moneda. La conversión de divisa, el cumplimiento local y la capacidad del sistema bancario del país receptor determinan cuánto tarda realmente el dinero en llegar a un trabajador.
Una stablecoin resuelve el tramo internacional con un registro único y liquidación en segundos. No resuelve la cuenta bancaria del contratista en una provincia sin sucursales, ni la restricción de convertibilidad de un banco central, ni el tiempo que tarda un banco local en acreditar fondos recibidos del exterior.
El propio comunicado acota el alcance: la exploración inicial se concentrará en países prestatarios «donde el uso de activos digitales esté respaldado y permitido». Es una condición jurídica, no técnica. Varios mercados donde el Banco Mundial tiene cartera relevante están aún definiendo su régimen de stablecoins, y el piloto no puede operar donde el marco local no lo autoriza.
Hay una segunda objeción, de custodia y de riesgo de emisor. Aceptar USDC implica aceptar la promesa de redención de una empresa privada y su mezcla de reservas. Para una entidad que rinde cuentas a 189 países accionistas, esa exposición necesita reglas de auditoría propias, algo que el anuncio no detalla.
Lo que el comunicado no dice
No hay país piloto. No hay monto. No hay cronograma. No hay estructura de comisiones para acuñación ni redención. No está definido si los primeros flujos serían del BIRF, que presta a tasas de mercado, o de la AIF, que financia a los países más pobres con recursos concesionales.
Tampoco se explica quién custodia las claves, cómo se concilia el saldo en cadena con la contabilidad del proyecto y qué ocurre si un banco local rechaza fondos en stablecoin. Son preguntas de implementación, no de narrativa, y son las que separan una exploración de un sistema operativo.
El precedente del propio grupo sugiere cautela con los plazos. FundsChain llevó años pasar de prueba a 350 proyectos. Un piloto de liquidación con una stablecoin regulada, con dos contrapartes globales y decenas de bancos locales, no se resuelve en un trimestre.
Qué mirar para saber si el piloto avanza
La primera señal será un país con nombre y un monto. La segunda, una estructura de comisiones publicada: sin ella no se puede comparar el costo del riel nuevo con el de la corresponsalía. La tercera, la integración contable con FundsChain, porque de eso depende que la trazabilidad sea verificable y no solo un gráfico.
La cuarta señal es institucional: si otros bancos se suman. El comunicado dice que, con el tiempo, el grupo explorará colaboraciones con más entidades. Eso indicaría que el modelo se está estandarizando y no que se trata de una prueba bilateral con un socio.
La quinta es regulatoria. Las reglas locales para stablecoins avanzan a distinto ritmo: Nigeria abrió la puerta a emisores locales con requisitos de capital y Chile discute una regulación por etapas. Sin permisos locales, el tramo internacional puede ser rápido y el último kilómetro seguir igual de lento.
El anuncio del 17 de noviembre no cambia cómo se mueve hoy el dinero del desarrollo. Abre una pregunta concreta: si el eslabón más caro de la cadena puede sustituirse por una transferencia registrada en una cadena pública, con la banca tradicional en los extremos. La respuesta no está en el comunicado. Estará en el primer desembolso que se liquide por esa vía, con nombre de país, monto y fecha.