

UBS dejó de tratar la tokenización como un experimento de laboratorio. El 19 de noviembre de 2026, Chainlink anunció una solución de producción con el banco suizo que conecta los sistemas de UBS con blockchains públicas para emitir y administrar notas estructuradas, según el comunicado difundido por PR Newswire. Lo que el despliegue inicial pone en pantalla no es un folleto digital: son saldos tokenizados, cupones acumulados, distancia a las barreras de cada producto y el estado del ciclo de vida en tiempo real.
La pieza que hace el trabajo es el Chainlink Runtime Environment (CRE), la capa que coordina el flujo entre el activo emitido y las redes donde vive. El comunicado lo describe así: el CRE «supervisa las condiciones definidas del producto y entrega instrucciones verificadas cuando ocurren eventos del ciclo de vida» (traducción propia). La emisión y la administración siguen siendo de UBS; lo que cambia es quién ejecuta la plomería entre sus sistemas y la cadena.
Johann Eid, director de negocios de Chainlink Labs, resumió la operación en el mismo documento: «Estamos entusiasmados de asociarnos con UBS para llevar la emisión y la gestión del ciclo de vida de las notas estructuradas a la cadena. Al conectar los sistemas existentes de UBS con blockchains a través de Chainlink, esta solución de producción automatiza cómo se emiten, se administran y se liquidan las notas estructuradas tokenizadas» (traducción propia). Es la única cita atribuida a una persona en el comunicado; el resto de las afirmaciones llega sin portavoz identificado.
Qué cambia en la práctica: el ciclo de vida, no el folleto
La mayoría de los proyectos de activos tokenizados se detienen en la emisión: crear un valor en una blockchain y mostrarlo en una wallet. El problema operativo aparece después, cuando hay que pagar un cupón, ajustar una barrera, registrar un evento corporativo o determinar si el producto sigue vivo. Ese trabajo se hace hoy con planillas, correos y controles en papel, y es donde se concentra el costo.
Vale recordar qué es una nota estructurada, porque la mecánica explica el problema. Es un instrumento de deuda cuyo pago depende de la evolución de un activo de referencia: puede pagar cupones condicionados a que ese activo se mantenga dentro de un rango, devolver el nominal si una barrera no se toca, o activar una autocancelación anticipada cuando el subyacente supera cierto nivel. Cada una de esas condiciones exige un cálculo periódico y un registro de quién tenía la nota en cada fecha. Con miles de referencias cruzadas, el control manual se vuelve un punto de fallo estructural.
El comunicado describe ese desorden con una cifra concreta: un gestor de activos puede recibir notificaciones de acciones corporativas de más de 100 fuentes distintas para el mismo evento, a menudo con datos que no coinciden. Cada discrepancia exige una conciliación manual. En una nota estructurada, esa conciliación no es administrativa: define si un cupón se paga, si una barrera se activó y cuánto corresponde a cada tenedor.
El despliegue inicial de UBS y Chainlink apunta a eso. La empresa afirma que el flujo permite una visión en tiempo real de saldos, derechos de cupón, proximidad a barreras y estado del producto, y que crea una base repetible para emitir y administrar productos estructurados en cadena a escala. La reducción de costos operativos y la posibilidad de diseñar productos más flexibles son afirmaciones de Chainlink, no resultados auditados: el comunicado no publica volúmenes, ahorros ni número de notas procesadas.
El cálculo que el comunicado no hace
El dato que ordena la conversación es el tamaño del mercado: más de 2 billones de dólares en nocional vivo en productos estructurados a nivel global, según la nota de la compañía. Frente a esa cifra, dos números del mismo documento permiten una estimación que el texto no desarrolla.
Chainlink sostiene que una tasa de fallos de liquidación del 2% le cuesta a las firmas hasta 3.000 millones de dólares a nivel global. Si se toma esa relación al pie de la letra, el 2% equivale a 3.000 millones, lo que implica una base de liquidaciones del orden de 150.000 millones de dólares. Es una división simple, no una medición: el comunicado no especifica el periodo de esa estimación ni cómo se compone la base, y la referencia corresponde a un estudio de terceros citado al pie. Pero sirve para dimensionar por qué un banco con notas estructuradas acepta el costo de integrar sus sistemas a una cadena.
La segunda comparación es de cobertura. Si apenas el 1% de los 2 billones de dólares de nocional migrara a un formato tokenizado, el flujo equivaldría a 20.000 millones. Para ponerlo en escala de mercado: la capitalización total de LINK ronda los 6.750 millones de dólares, un 0,34% de ese mercado de 2 billones. Ninguna de las dos operaciones es una proyección; son ejercicios de proporción para leer el tamaño relativo de la infraestructura frente al activo que la respalda.
UBS ya tenía la puerta; Chainlink puso la cerradura
El banco suizo no empieza de cero. El comunicado indica que la solución extiende los servicios de UBS Tokenize que ya están activos en blockchains públicas como Ethereum, y que con este paso UBS lleva sus procesos de emisión y gestión del ciclo de vida de notas estructuradas a cadena. La diferencia entre un servicio de tokenización y un sistema de administración es la misma que hay entre abrir una cuenta y llevar la contabilidad.
Chainlink, por su parte, llega con una lista de contrapartes que el propio comunicado enumera: Swift, Euroclear, Mastercard, Fidelity International, UBS, S&P Dow Jones Indices, FTSE Russell, WisdomTree y ANZ, además de protocolos como Aave, Polymarket, Lido y Lighter. Esa nómina explica por qué la empresa se presenta como estándar de infraestructura y no como proveedor de un producto único: su negocio es conectar sistemas que ya existen, no reemplazarlos.
El patrón se repite en la industria. Los proyectos que avanzan en 2026 no son los que prometen reemplazar la banca, sino los que se conectan a sus sistemas de registro. El caso de Chainlink CustodySync mostró la misma lógica en el crédito DeFi: prestar contra activos en custodia sin moverlos. Y el interés del Banco Mundial por mover desembolsos en USDC con Citi y Circle apunta al mismo cuello de botella, que es la liquidación y no la emisión.
El piloto que no es un despliegue
Conviene separar lo que el anuncio prueba de lo que deja abierto. Chainlink describe un piloto de producción que demostró la automatización del servicio del ciclo de vida. Eso no equivale a un despliegue completo: el comunicado no fija fecha para llevar todas las notas de UBS a cadena, no informa el nocional que se procesará, no detalla qué redes además de Ethereum se usarán y no publica métricas de ahorro.
El punto más delicado es la liquidación. El comunicado dice textualmente que, con esta solución, UBS «también se beneficiará de la automatización futura del proceso de liquidación, mediante la integración con productos de dinero digital adecuados» (traducción propia). Es decir: el pago final todavía no está resuelto en este anuncio y depende de una pieza que el banco debe integrar. Hasta que eso ocurra, la automatización cubre la administración del producto, no la transferencia de valor.
Tampoco cambia la naturaleza legal del instrumento. Una nota estructurada tokenizada sigue siendo una nota estructurada: el emisor, el prospecto, el régimen de custodia y las obligaciones frente al regulador no desaparecen porque el registro viva en una blockchain. El comunicado no menciona cambios en custodia ni en el tratamiento regulatorio, y no hay razón para suponerlos.
LINK a 8,80 dólares: el precio no firma el comunicado
El mercado no trató la noticia como un catalizador. Al cierre de esta edición, LINK cotizaba en 8,80 dólares, con una caída de 4,65% en 24 horas y de 12,79% en siete días, según CoinGecko. Su capitalización ronda los 6.750 millones y el volumen de 24 horas los 210 millones. Frente al máximo histórico de 52,70 dólares registrado en mayo de 2021, el token está 83,3% por debajo.
No hay evidencia de que el anuncio haya movido el precio en ninguna dirección. La caída coincide con un mercado más amplio bajo presión, y atribuir el movimiento al comunicado sería confundir una coincidencia temporal con una causa. Lo que sí se puede describir es el mecanismo que la empresa declara: parte de los ingresos por adopción empresarial se convierte en LINK y se guarda en una reserva estratégica. Ese diseño conecta la actividad institucional con la demanda del token de forma indirecta, a través de una política de la compañía, no de un flujo automático verificable en cadena por cualquiera.
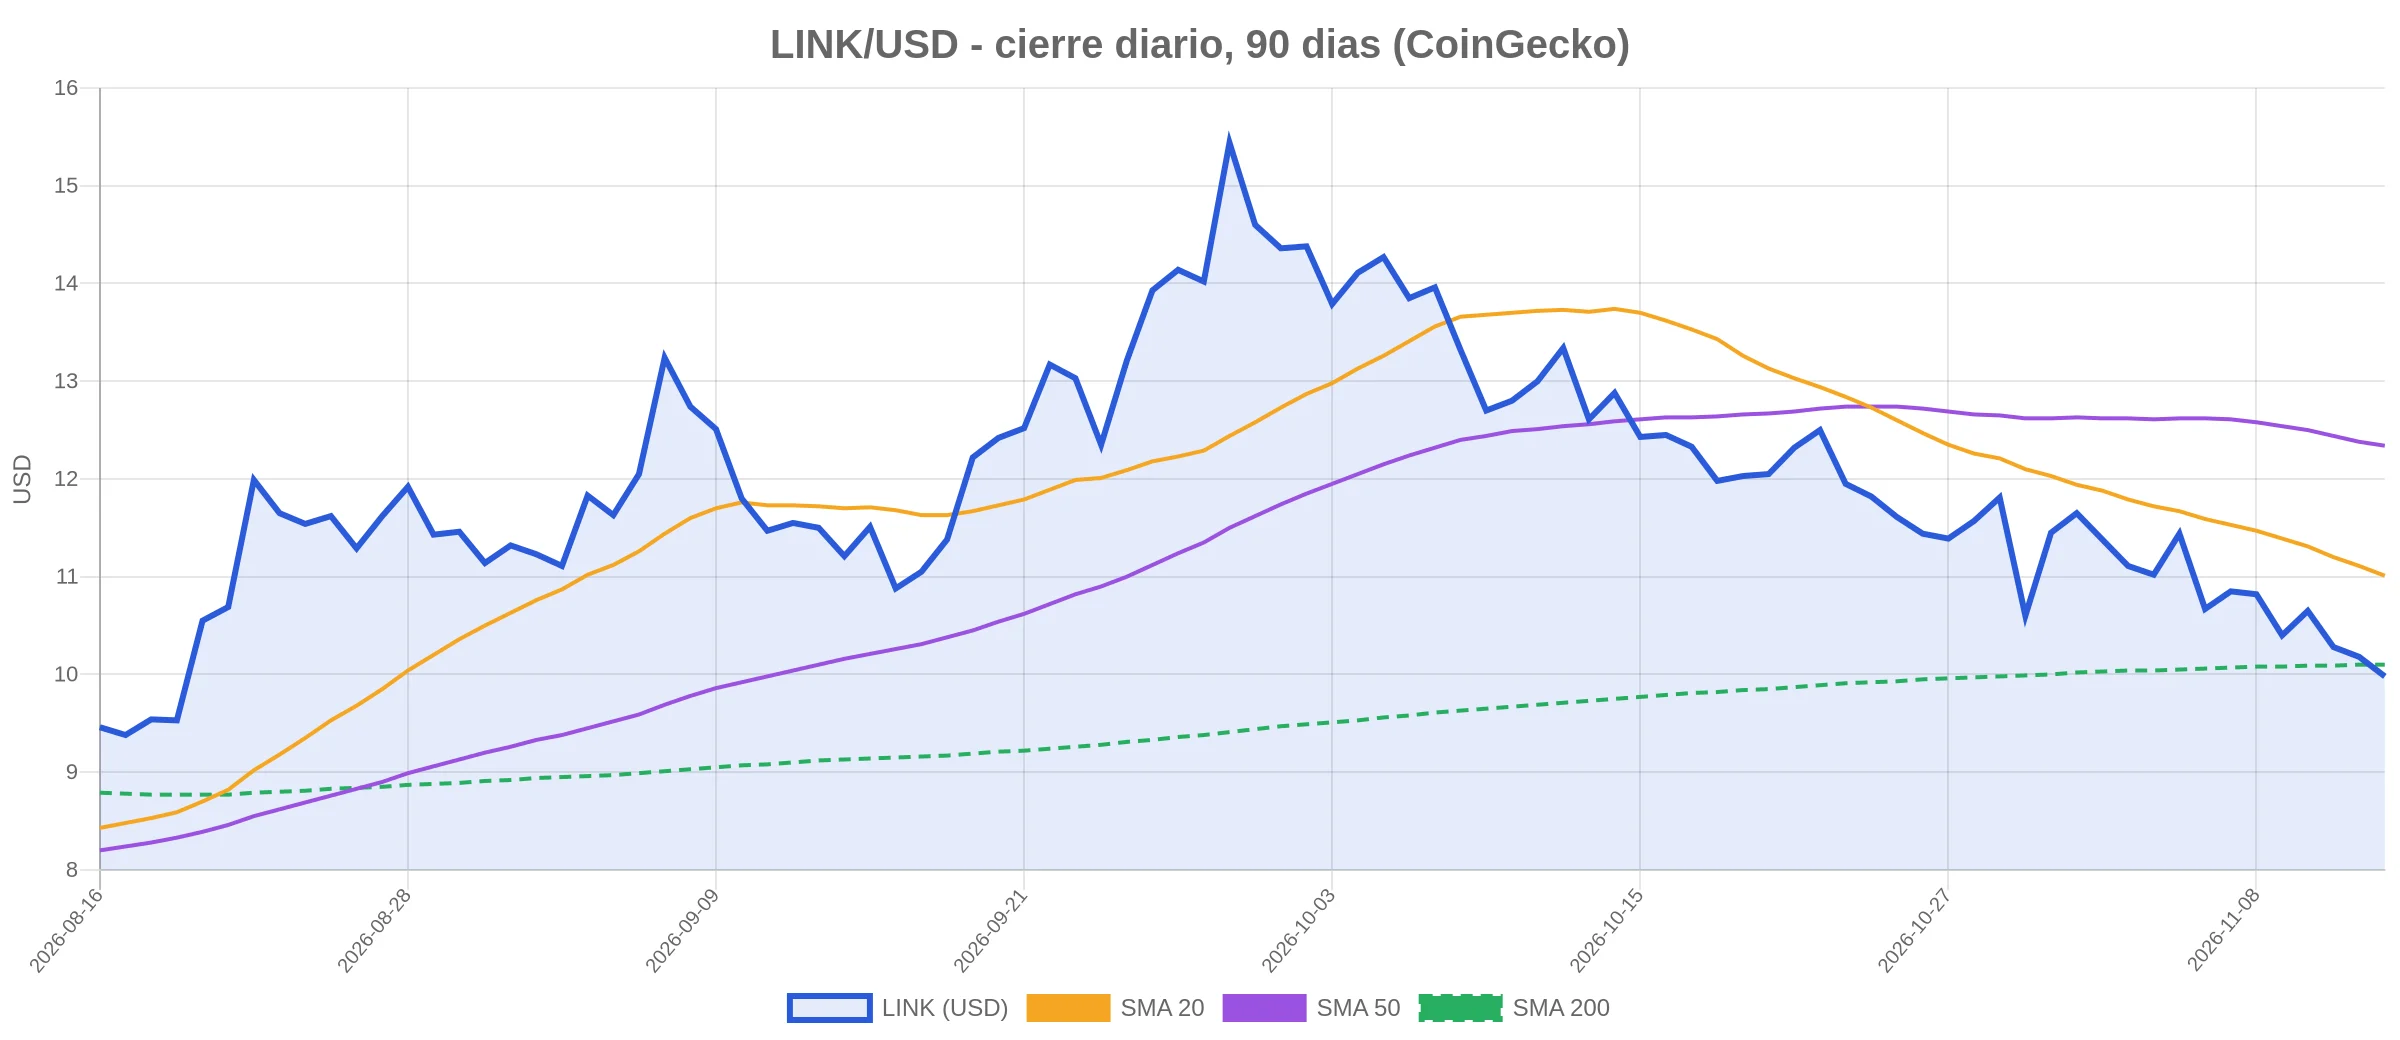
El gráfico de 90 sesiones muestra el recorrido que enmarca la noticia: LINK llegó a operar cerca de 15,5 dólares a comienzos de octubre y luego perdió ese nivel, con la media de 50 sesiones girando a la baja y el precio por debajo de las tres medias. Para un operador, el anuncio no altera esa estructura; para un analista de infraestructura, el dato relevante es otro: la capitalización del token equivale a una fracción mínima del mercado que la empresa dice poder conectar.
Las tres condiciones que decidirán si esto escala
La primera es la lista de emisores. Un piloto con un banco es una prueba; tres o cuatro emisores con volúmenes declarados son un mercado. Si en los próximos trimestres UBS publica el nocional administrado en cadena y se suman otras entidades con la misma arquitectura, la tesis deja de depender de un comunicado.
La segunda es la liquidación con dinero digital. Mientras el pago final siga fuera del flujo automatizado, el ahorro se limita a la administración y no toca el costo más grande. La integración con productos de dinero del propio banco es la condición que el comunicado deja explícitamente pendiente.
La tercera es la estandarización. Chainlink vende interoperabilidad, pero su valor crece solo si los participantes aceptan el mismo conjunto de reglas para leer datos y ejecutar instrucciones. Si cada banco construye su propio flujo cerrado, el CRE se convierte en una pieza más de integración y no en la capa común que la empresa describe.
Ninguna de las tres está resuelta. Lo que sí quedó registrado el 19 de noviembre es un cambio de fase: un banco global puso la administración de un producto estructurado en una blockchain pública y aceptó que el proceso sea observable en tiempo real. Ese es el hecho verificable; el tamaño del negocio que genere depende de las tres condiciones anteriores.
Sobre el autor
Emprendedor y redactor freelance afincado en Nakuru, Kenia. Escribo sobre criptomonedas, tecnología blockchain y finanzas. Me apasiona transformar incluso las ideas más sencillas en palabras que lleguen al corazón de los lectores y les ayuden a descubrir cómo las criptomonedas están revolucionando el mundo tal como lo conocemos. Creo en la capacidad de transformar el mundo, una palabra a la vez.