

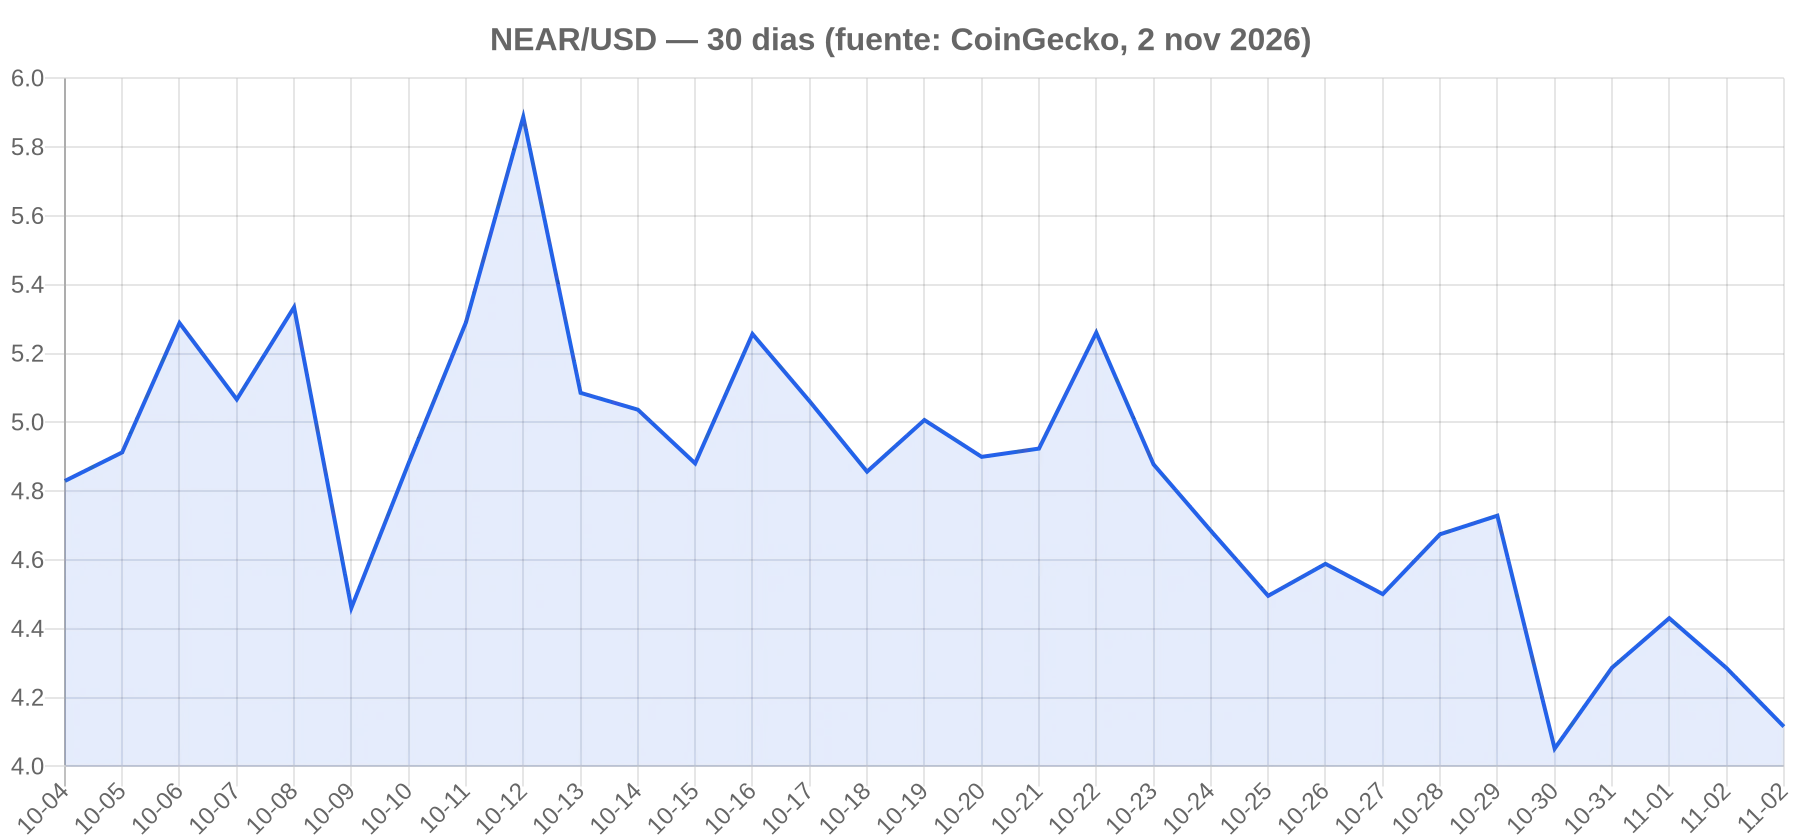
El bitcoin cotiza en 78.122 dólares a las 08:33 UTC del domingo 2 de noviembre, un 0,25% por encima de su nivel de hace 24 horas, con una capitalización de 1,57 billones de dólares, según los datos de CoinGecko. El éter avanza un 0,90% hasta los 2.292 dólares, mientras el SOL cede un 1,19% hasta los 94,41 y el NEAR se deja un 6,17% hasta los 4,12 dólares, en el vigésimo primer puesto por capitalización con 5.400 millones.
En un mercado que todavía digiere el hackeo de Binance de la semana pasada, la tesis de compra del día vuelve a dividirse en dos perfiles: el bitcoin como ancla defensiva que se sostiene por encima de los 78.000, y NEAR como el activo con el catalizador estructural más concreto de la jornada, porque sus titulares están votando en House of Stake un recorte de la emisión del 2,5% al 1,6% anual.
La respuesta directa a la pregunta del día es que no hay una compra única, sino dos niveles de riesgo. El bitcoin, en 78.122 dólares, se consolida tras recuperar el nivel que perdió con el hackeo; una caída por debajo de los 76.500 invalidaría esa lectura. NEAR, en cambio, no se explica por el precio de hoy, que cae, sino por un cambio de oferta que todavía no se ha materializado: si la propuesta HSP-029 se ratifica, la red emitiría un 36% menos de tokens nuevos cada año.
Cuánto capital necesita cada activo para duplicarse
La capitalización convierte cualquier promesa en aritmética, y aquí es donde la comparación deja de ser una opinión. El bitcoin vale 1,57 billones de dólares: para multiplicarse por diez tendría que alcanzar 15,7 billones, una cifra que supera varias veces todo el mercado cripto actual y roza la capitalización del oro. No es imposible en una década, pero es una referencia de capital que enfría cualquier expectativa de corto plazo.
NEAR, con 5.400 millones de capitalización, es una historia distinta. Para duplicarse hasta los 8,24 dólares solo necesita pasar a 10.800 millones de capitalización, lo que equivale a un 19% de los 55.700 millones que hoy vale Solana. Para multiplicarse por diez, hasta los 41,2 dólares, necesitaría 54.000 millones, prácticamente la capitalización actual de Solana. La distancia entre duplicar y decuplicar es la que separa una tesis razonable de una apuesta de largo plazo.
Y esa aritmética es precisamente lo que el voto de NEAR toca por el lado de la oferta, no del precio: si la red deja de imprimir 32.226 tokens al día, el umbral de capital para que cada token valga más baja, porque la oferta crece más despacio. A la cotización actual, ese recorte equivale a unos 48,5 millones de dólares menos de dilución al año.
El voto que reduciría la emisión de NEAR un 36%
La propuesta HSP-029, presentada el 7 de octubre por Sal Ternullo, consejero delegado de SVRN, propone bajar la emisión máxima anual de NEAR del 2,5% al 1,6% mediante una rampa de 24 meses, a razón de unos 3,75 puntos básicos por mes, y mantiene exactamente el reparto 90/10 entre quienes participan en staking y la tesorería. El expediente está en estado de votación, según consta en la propuesta HSP-029 publicada en el foro de gobernanza de NEAR.
El propio documento subraya la sencillez del cambio: «Solo cambia un parámetro». Y aporta la cifra que dimensiona el problema: «Al 2,5%, NEAR emite unos 89.517 tokens nuevos cada día». Con la rampa aprobada, esa cifra caería a 57.291 tokens diarios al final del periodo, una reducción del 36% en la inflación de la oferta.
El cálculo que acompaña a la propuesta es el que conviene retener. El recorte evitaría 11,8 millones de NEAR de emisión en dos años y 66,1 millones en seis, lo que deja una oferta un 4,36% menor que la que existiría sin el cambio. A 4,12 dólares por token, esos 66,1 millones representan unos 272 millones de dólares que nunca entrarían en circulación.
El matiz procesal importa tanto como el número. La ratificación en House of Stake no es el final del camino: la propuesta exige además que los validadores adopten el cambio mediante el proceso de actualización estándar, y establece un periodo de gracia de 90 días antes de que se aplique el primer punto básico. Un voto favorable no activa el recorte al día siguiente.
Qué significa para los que hacen staking, y para los que no
El efecto no es uniforme, y la propuesta lo desglosa con precisión. Quien participa en staking recibiría menos tokens nuevos: el rendimiento bruto bajaría del 5,268% actual al 3,372% al final de la rampa. Un titular con 1.000 NEAR en staking terminaría el segundo año con unos 20 NEAR menos de los que acumularía con el régimen del 2,5%.
El punto de equilibrio está calculado en el documento: para que ese titular quede exactamente igual, NEAR tendría que valer un 1,827% más al final del segundo año, unos 16,2 céntimos al precio de referencia de 4,30 dólares. Es la magnitud del coste para quien apuesta por la seguridad de la red.
Para el resto, la propuesta es una mejora inmediata: «Todo titular que no participa en staking, que hoy es el 57,3% de la oferta, sale ganando de inmediato y sin ningún coste». Esa es la lógica central: la emisión es una transferencia de quienes no hacen staking hacia quienes sí, y recortarla reduce esa transferencia y diluye la participación de todos más despacio.
La comparación con Solana da el marco de referencia. «Solana ratificó un cambio equivalente el 28 de agosto de 2026 (SGP-0002, con el 67,001% del stake)», recuerda la propuesta. El camino de NEAR llega a un rendimiento objetivo más alto que el de Solana, el 3,07% frente al 2,25%, con un recorte más suave, del 36% frente al 62%, y una reducción de oferta a seis años más profunda, del 4,36% frente al 2,60%.
El precedente interno de NEAR también cuenta. En 2025 la red ya recortó la emisión del 5% al 2,5%, y la propuesta cita el resultado con franqueza: la evidencia empírica fue que la reducción tuvo efectos moderados sobre el porcentaje de staking, el número de validadores creció y el token se benefició del cambio. Esa es la referencia que los titulares tienen sobre la mesa al votar.
El contrapunto: qué no garantiza el voto
Un recorte de emisión no es una recompra y no sostiene por sí solo el precio. NEAR cae un 8% en la semana y un 6,17% en las últimas 24 horas, y sería un error atribuir ese movimiento al voto: la corrección coincide con el retroceso generalizado del mercado tras el hackeo de Binance y con una toma de beneficios desde el máximo de 5,89 dólares que el token marcó en octubre. El voto es un catalizador de oferta, no una explicación del precio de hoy.
La propia propuesta reconoce el coste para la cola larga de validadores: «24 de los 405 pools pierden autosuficiencia económica al tipo objetivo». Es un efecto real sobre la descentralización que el documento admite, aunque matiza que la emisión ya no sostenía a esa cola desde antes.
Tampoco conviene ignorar el conflicto de intereses declarado. SVRN, la firma de Ternullo, posee unos 55 millones de NEAR, más del 90% en staking, lo que supone alrededor del 8% del staking total de la red. La propuesta recorta precisamente el rendimiento que SVRN cobra por esa posición, un hecho que juega a favor de su credibilidad, pero que el lector debe conocer antes de interpretar el voto como un gesto desinteresado.
El historial reciente de NEAR completa el contexto. La red ya sufrió en octubre un exploit de 3,8 millones de dólares en su servicio entre cadenas NEAR Intents, que analizamos aquí, y su ETF spot al contado llegó a la bolsa de Nueva York en septiembre, como contamos entonces. La tesis de compra no se apoya solo en el voto: se apoya en una red con ingresos reales, una infraestructura de validadores sobresuscrita y un cambio de política monetaria que, si se ratifica, reduce la dilución de forma previsible.
Preguntas frecuentes
¿Cuál es la mejor criptomoneda para comprar hoy?
Depende del perfil de riesgo. Para una tesis conservadora, el bitcoin es el ancla: cotiza en 78.122 dólares (+0,25%) con 1,57 billones de capitalización. Para una tesis de catalizador, NEAR ofrece el cambio de oferta más concreto del día con el voto HSP-029, aunque cotiza a la baja, en 4,12 dólares. Nada de esto es asesoramiento de inversión.
¿En qué consiste el voto de NEAR sobre la emisión?
La propuesta HSP-029, de Sal Ternullo (SVRN), reduce la emisión máxima anual del 2,5% al 1,6% mediante una rampa de 24 meses, manteniendo el reparto 90/10 entre staking y tesorería. Está en estado de votación en House of Stake y, si se ratifica, exige además la adopción por los validadores y un periodo de gracia de 90 días.
¿Cuánto se reduciría la emisión de NEAR si se aprueba el HSP-029?
Un 36%. La emisión diaria pasaría de unos 89.517 tokens a 57.291 al final de la rampa, y el recorte evitaría 66,1 millones de NEAR de emisión en seis años, una oferta un 4,36% menor. A 4,12 dólares por token, eso equivale a unos 272 millones de dólares que no entrarían en circulación.
¿Por qué baja NEAR si el recorte de emisión es positivo para los titulares?
El voto todavía no se ha ratificado y no explica el precio actual. NEAR cae un 8% en la semana dentro de una corrección general del mercado tras el hackeo de Binance, desde el máximo de 5,89 dólares de octubre. El recorte de emisión es un catalizador de oferta, no una explicación del precio de hoy.
¿Qué tiene que pasar para que el recorte de emisión entre en vigor?
Tres pasos: la ratificación por House of Stake, la adopción por los validadores mediante el proceso de actualización estándar y un periodo de gracia de 90 días antes del primer punto básico. La rampa se aplica por época durante 24 meses, sin fechas escalonadas que anticipar.
Aviso: este artículo no constituye asesoramiento de inversión. El contenido y los materiales de esta página tienen fines exclusivamente educativos.