

Roundhill ETF Trust presentó el 18 de noviembre tres formularios AW ante la División de Gestión de Inversiones de la SEC. Dos de esos documentos retiran los ETF de covered call sobre Solana y XRP que la gestora había registrado el 17 de octubre de 2025. El tercero retira un ETF apalancado 2X sobre su propio fondo LYTE. Los tres repiten la misma frase: no se vendió ninguna acción.
La fecha pesa más que el formulario. Los dos fondos cripto tenían efectividad prevista para el 6 de diciembre de 2026. La retirada llegó 18 días antes. Y el precio del producto, la comisión de gestión en el prospecto, seguía en blanco después de trece meses de trámites.
Para un operador, la señal es concreta: una gestora que ya comercializa covered calls sobre bitcoin y ether decidió no lanzar las versiones de SOL y XRP en el peor tramo del drawdown de ambos activos.
Tres Form AW y una frase que se repite
El formulario AW es una solicitud de retirada bajo la Regla 477 del Reglamento C. No implica sanción alguna del regulador; el emisor pide dejar sin efecto su propio registro.
El documento del fondo de Solana retira la Enmienda Posterior a la Efectividad número 190, presentada el 17 de octubre de 2025. El del fondo de XRP retira la número 191, de la misma fecha. El tercero, el del 2X Long LYTE, retira la número 309, presentada el 7 de agosto de 2026. Los tres llevan la firma de Sean Poyntz, secretario del trust.
La frase central es idéntica en los tres archivos: «The Trust no longer intends to seek effectiveness of the Fund and no securities of the Fund were sold, or will be sold». El trust ya no busca la efectividad del fondo y ninguna acción fue vendida ni será vendida.
El mismo texto explica por qué la fecha importa: «The automatic effectiveness of the Fund has been delayed pursuant to subsequent 485BXT filings». La efectividad automática se había ido aplazando con presentaciones 485BXT sucesivas. El fondo no estaba bloqueado por la SEC; esperaba, por decisión propia, un día que nunca llegó a usar.
La retirada también alcanza a cada una de esas prórrogas. El trust pidió el retiro de todas las presentaciones BXT asociadas, lo que deja el expediente limpio en lugar de abierto con una efectividad latente.
Doce prórrogas y 397 días
El historial en EDGAR permite reconstruir el recorrido completo. Entre la presentación inicial y la retirada hay 397 días naturales. En ese periodo, los fondos de Solana y XRP acumularon doce presentaciones 485BXT, con un promedio de 28 días entre una y la siguiente y once intervalos contados desde el 30 de diciembre de 2025.
La cadencia no fue errática. Fue casi mensual, de diciembre de 2025 a noviembre de 2026, y cada archivo movía la fecha de efectividad un tramo más adelante. El último, del 6 de noviembre, dejó la fecha en el 6 de diciembre. Doce días después, el emisor presentó el AW.
| Fecha | Documento | Qué ocurrió |
|---|---|---|
| 17 oct 2025 | 485APOS (enmiendas 190 y 191) | Registro inicial de los ETF de covered call sobre SOL y XRP |
| 30 dic 2025 | 485BXT | Primera prórroga de la efectividad |
| 27 ene – 9 oct 2026 | 10 × 485BXT | Prórrogas mensuales sucesivas |
| 6 nov 2026 | 485BXT | Duodécima prórroga; efectividad al 6 dic |
| 18 nov 2026 | Form AW | Retirada, 18 días antes de la efectividad |
| 6 dic 2026 | — | Fecha que queda sin objeto |
El tercer fondo siguió un camino más corto. El 2X Long LYTE se registró el 7 de agosto de 2026, recibió una sola prórroga el 20 de octubre y tenía efectividad para el 19 de noviembre. El AW se presentó el 18 de noviembre, un día antes.
Hay un detalle que no aparece en los comunicados y sí en el prospecto. La tabla de gastos del fondo de Solana mantiene «Management Fees (1) ____%» y un total anual también en blanco. Después de doce prórrogas, el producto seguía sin precio público. Un ETF no sale a bolsa sin comisión definida, y esa línea vacía describe el estado real del proyecto mejor que cualquier nota de prensa.
El covered call que el prospecto no llama covered call
El objetivo declarado del fondo de Solana era el ingreso. El prospecto abre con una frase sin ambigüedad: «The Fund’s primary investment objective is to provide current income». El retorno del precio de SOL quedaba como objetivo secundario.
La mecánica tampoco era la de un covered call clásico. El propio documento lo advierte: «The Fund is not a traditional covered call strategy, because the Fund primarily has synthetic exposure to a Solana ETF». La exposición se construía comprando call options sobre ETF de Solana y vendiendo put options al mismo strike, una combinación que replica el retorno del subyacente sin tener las acciones en cartera.
De ahí salían dos consecuencias. La prima cobrada por las puts compensaba el coste de las calls y generaba el ingreso, pero sin spot en el balance la cobertura era estructuralmente distinta a la de un covered call tradicional. Y el resultado dependía de dos variables que el emisor no controla: la volatilidad implícita de las opciones sobre ETF de Solana y el coste de montar el collar sintético cada mes.
En un mercado que cae más de 28% en 30 días, ese perfil tiene un problema simple: la prima no compensa el delta. El ingreso mensual se calcula sobre un nocional que se encoge, y el inversor que buscaba renta termina con la misma dirección de precio que el activo, amortiguada.
El mercado que iba a recibir esos fondos
El lanzamiento se pensó para un régimen distinto. Los datos de CoinGecko al 19 de noviembre, 11:55 UTC, muestran el tamaño de la caída.
SOL cotiza en 74,79 dólares, 28,36% por debajo de hace 30 días. Su máximo del periodo fue 106,75 y su mínimo, 71,34: el precio actual está 4,29% sobre ese mínimo y 18,7% por debajo de su media simple de 30 días, en 91,50. XRP opera en 0,9898, con una caída de 24,02% en el mismo lapso, un máximo de 1,3551, un mínimo de 0,9557 y una media de 30 días de 1,1874. Bitcoin, el activo que sí tiene un covered call de Roundhill en el mercado, cae 21,67% en 30 días y cotiza en 63.927 dólares, según el mismo registro. El deterioro llega tres meses después de que los ETF al contado de Solana registraran 138 millones de dólares en entradas netas en diez días, y en una semana en la que el apalancamiento del mercado se cerraba por precio y no por posiciones.
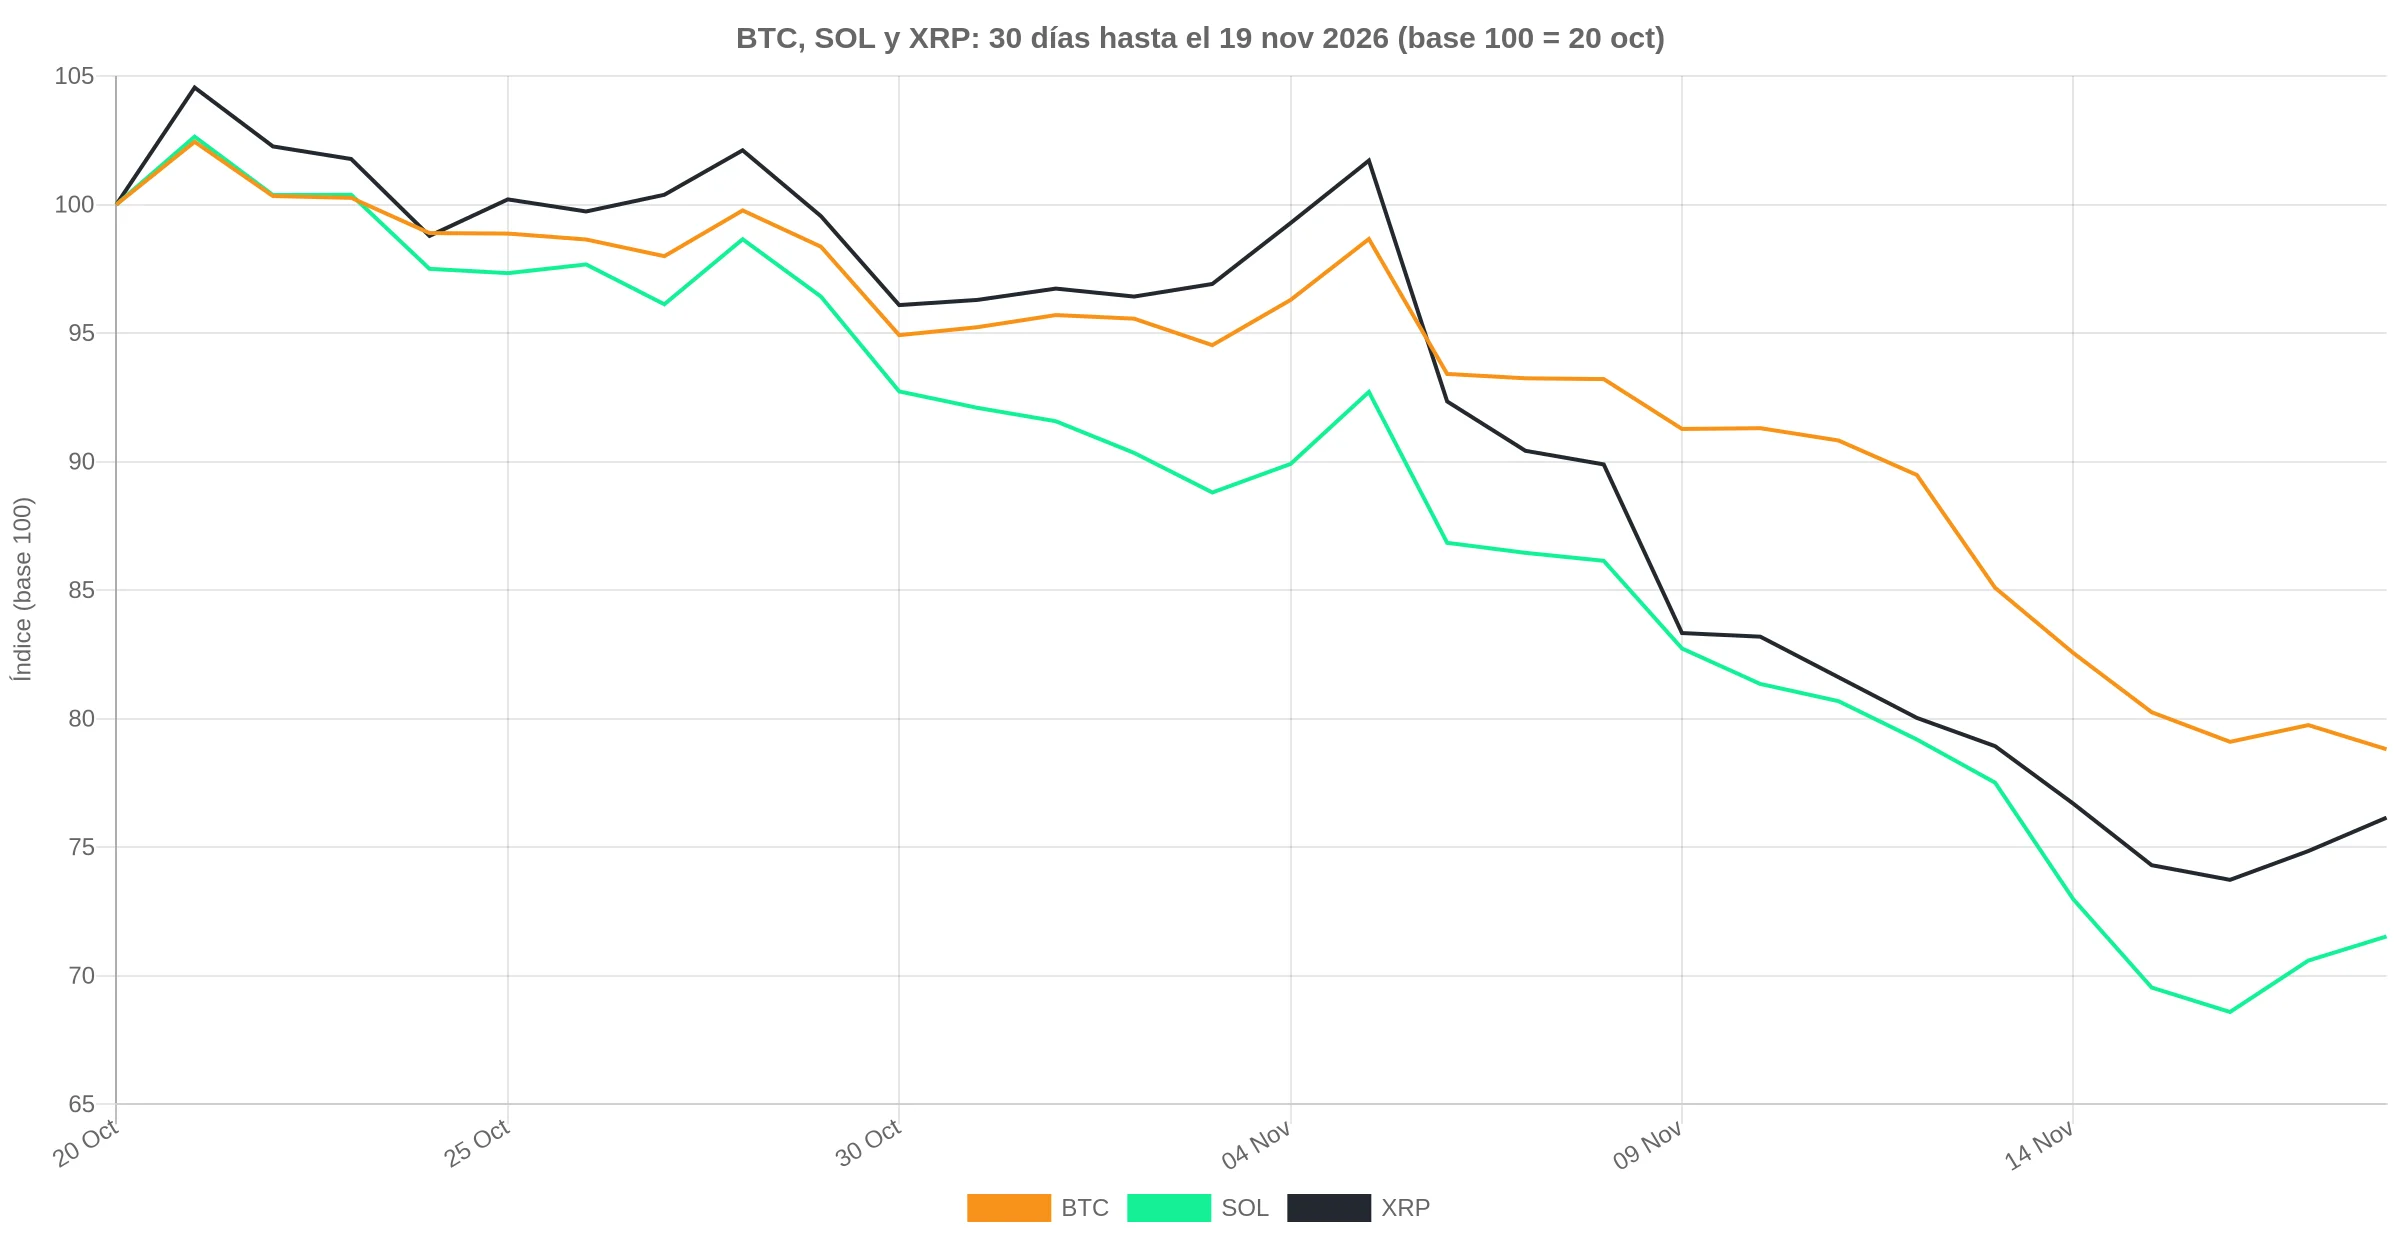
Con esos números, dos niveles sirven como referencia y ambos tienen método. En SOL, el mínimo de 30 días en 71,34 separa el rebote del tramo bajista. Por debajo de ese cierre la ventana de 30 días no ofrece soporte: el siguiente nivel tendría que salir de una serie más larga, y por eso la lectura se invalida si el precio recupera y cierra sobre la media de 30 días, en 91,50.
En XRP el nivel es 0,9557. Por encima, el precio sigue dentro del rango del periodo; por debajo, la referencia de 30 días también se agota. La invalidación es un cierre sostenido sobre 1,1874, su media simple del mismo periodo.
La retirada es de Roundhill, no del mercado
Una búsqueda en EDGAR entre el 1 de septiembre y el 19 de noviembre devuelve un solo emisor con formularios AW que mencionen Solana o XRP: Roundhill. Ningún otro trust retiró un registro de ETF de Solana o XRP en ese lapso. El dato cambia la lectura: no hay una retirada coordinada del sector, hay una decisión de una gestora.
La misma gestora mantiene su familia de covered calls cripto existente. Su YBTC, el Bitcoin Covered Call Strategy ETF, cotiza en Cboe BZX desde el 18 de enero de 2024 y declara un gasto bruto de 0,95%. Ese producto tiene comisión publicada, historial y precio. Los de SOL y XRP no llegaron a tener ni la comisión.
Eso admite dos lecturas y conviene separarlas. La primera es de demanda: si un emisor que ya tiene dos covered calls cripto cotizando no ve comprador para Solana y XRP, el apetito por renta en esos dos activos es más débil de lo que parece. La segunda es de estructura: el fondo dependía de opciones sobre ETF de Solana con liquidez suficiente, y una prima que no cubre el coste del collar sintético hace inviable el producto con cualquier demanda.
Hay un tercer elemento que la primera lectura suele ignorar. Doce prórrogas mensuales no describen una reacción al precio de noviembre; describen un proyecto que no cerraba desde el principio. La retirada llegó cuando la fecha de efectividad se acercaba, no cuando el mercado cayó.
Lo que el formulario no dice
El AW no explica el motivo. No hay comunicado de Roundhill, no hay carta al inversor y no hay una frase sobre condiciones de mercado en los tres documentos. Cualquier lectura causal sobre el precio de SOL o XRP a partir de esta retirada es una inferencia, no un hecho registrado.
Tampoco es un rechazo regulatorio. La SEC no evaluó el mérito del producto: la efectividad se movía por las prórrogas del propio emisor y la retirada la pidió el trust. Presentar el AW como una señal negativa del regulador sería leer mal el expediente.
Y la ausencia de otras retiradas en 80 días no descarta que lleguen. La búsqueda cubre formularios AW, no prórrogas 485BXT: otros emisores pueden estar alargando sus registros de covered call cripto sin retirarlos, que es exactamente lo que Roundhill hizo durante un año.
Qué mirar antes y después del 6 de diciembre
La fecha del 6 de diciembre queda sin objeto para estos dos fondos, pero sigue siendo el punto de control del resto del expediente. Tres señales concretas permiten saber si la retirada fue una decisión aislada o el primer movimiento de una salida más amplia.
La primera es si otro emisor con un registro pendiente de covered call cripto presenta un AW antes de su propia fecha de efectividad. La segunda es el comportamiento de los flujos netos de los ETF spot de Solana y XRP en las próximas cuatro semanas: si siguen negativos, la tesis de demanda débil gana evidencia; si se estabilizan sin producto nuevo, la retirada se explica por estructura y no por mercado.
La tercera es el AUM de YBTC y YETH. Si el ingreso cripto sigue captando dinero en las versiones de bitcoin y ether mientras Solana y XRP no encuentran producto, el diagnóstico es de activo, no de categoría.
La retirada se invalida como señal de demanda si un competidor lanza un covered call sobre SOL con comisión publicada y volumen en el primer trimestre de 2027. Hasta entonces, el expediente dice lo que dice: tres formularios, 397 días, doce prórrogas y cero acciones vendidas.
Aviso: este artículo no representa asesoramiento de inversión. El contenido y los materiales publicados en esta página tienen fines educativos.
Sobre el autor
Analista de blockchain especializado en el impacto regulatorio de las políticas gubernamentales sobre la industria cripto. Conocido por su investigación exhaustiva y su escritura clara y atractiva, Emmanuel ofrece análisis perspicaces sobre las últimas tendencias, movimientos del mercado e innovaciones cripto emergentes. Su trabajo busca educar e informar tanto a lectores noveles como experimentados, ofreciendo perspectivas expertas sobre el mundo de los activos digitales en rápida evolución. Con pasión por mantenerse a la vanguardia, Ogwu es una voz de confianza en el espacio de las criptomonedas y el blockchain.