

- 1. Dos compras, el mismo dinero y 17,93 monedas más
- 2. La caída que produjo el descuento
- 3. Las 43.841 monedas y la marca de 83.700 dólares del 30 de septiembre
- 4. Los 486,5 millones en convertibles y las 16.116 monedas en garantía
- 5. Comprar bitcoin o recomprar acciones: la frase que el CEO escribió el 13 de noviembre
- 6. El resto del sector: el punto de equilibrio de Strategy está en 75.456 dólares
- 7. Qué no dice el comunicado y qué habría que mirar después
El viernes 20 de noviembre Twenty One Capital pagó 58.054 dólares por cada uno de los 172,25 bitcoines que compró con 10 millones de dólares en efectivo. Cuatro días antes, el lunes 16, había gastado otros 10 millones en 154,32 monedas. El mismo dinero, el mismo emisor, la misma estrategia: la segunda operación se llevó un 11,62% más de bitcoin porque el precio había caído un 10,41% entre una fecha y otra. La empresa que cotiza en la Bolsa de Nueva York con el símbolo XXI cerró la semana con 43.841 bitcoines, según el comunicado distribuido por Business Wire.
La lectura macro importa más que el titular. Twenty One no vendió, no emitió deuda nueva y no tocó sus notas convertibles para hacer estas compras: usó caja. Lo hizo en una semana en la que el bitcoin perdió alrededor del 14% en siete días y cotiza en 57.830 dólares a las 11:22 UTC del 21 de noviembre, un 6,2% menos en 24 horas según CoinGecko. Para una tesorería corporativa cuyo activo principal es ese mismo bitcoin, comprar en la caída con liquidez disponible es una decisión de asignación de capital, no una apuesta de trading, y conviene medirla con los números del propio emisor.
Dos compras, el mismo dinero y 17,93 monedas más
La aritmética de la semana es sencilla y no aparece en el comunicado. Los 10 millones del 16 de noviembre implicaron 64.800 dólares por moneda (10 millones divididos entre 154,32). Los 10 millones del 20 de noviembre implicaron 58.054, la cifra que la empresa declara como precio medio aproximado. La diferencia entre ambos precios de entrada es del 10,41%, y por eso el segundo lote, con el mismo desembolso, trajo 17,93 bitcoines adicionales.
Sumadas, las dos operaciones son 326,57 bitcoines por 20 millones de dólares, un costo medio ponderado de 61.243 dólares por moneda. Con el bitcoin en 57.830, ese lote vale 18,89 millones: 1,11 millones por debajo de lo desembolsado. No es una pérdida realizada ni cambia la tesis de largo plazo que la empresa declara, pero sí fija una referencia concreta: cada compra adicional por debajo de 61.243 mejora el costo medio de la semana, y cada compra por encima lo empeora.
El comunicado deja dos datos operativos que ordenan la lectura. El primero es que la compra se financió con efectivo, no con deuda ni con nuevas acciones. El segundo es que la compañía anticipa más compras, con el monto y el momento sujetos a condiciones de mercado, liquidez disponible y oportunidades de inversión competidoras. Esa última frase, «oportunidades de inversión competidoras», es la que conecta esta noticia con el resto de la estrategia: el bitcoin compite por el mismo capital que las adquisiciones de negocios que el consejero delegado describió en su carta trimestral.
La caída que produjo el descuento
Rapha Zagury explicó la decisión en el propio comunicado. «Compramos otros 10 millones de dólares en bitcoin hoy, lo que eleva nuestras compras de esta semana a 20 millones», dijo, y añadió: «Las caídas del mercado forman parte de la historia del bitcoin y crean oportunidades para los inversores con perspectiva de largo plazo. Hemos sido deliberados sobre cuándo comprar y la reciente caída del mercado nos dio una oportunidad atractiva para poner algo de efectivo a trabajar».
El contexto de esa caída es de régimen, no de una sola noticia. El bitcoin viene de una semana de ventas amplias en activos de riesgo, con el ether en 1.639 dólares y un 6,3% de caída en 24 horas, y con las principales criptomonedas de mayor capitalización en rojo en la sesión. Para una tesorería apalancada, la variable relevante no es solo el precio del activo sino el costo y las condiciones de la deuda que lo acompaña. Ahí es donde la compra del viernes deja de ser una anécdota de precio y se vuelve una decisión sobre el balance.
Las 43.841 monedas y la marca de 83.700 dólares del 30 de septiembre
La carta trimestral del 13 de noviembre, presentada como anexo ante la SEC, da la fotografía contable: al cierre del tercer trimestre la empresa tenía 43.514 bitcoines valorados a aproximadamente 83.700 dólares por moneda, 102,8 millones de dólares en efectivo y equivalentes, y 486,5 millones en principal de notas convertibles garantizadas con cerca de 16.116 bitcoines. El formulario 10-Q del periodo contiene el detalle de esa tenencia. El resultado neto del trimestre fue de 1.087 millones, de los cuales 1.093 millones correspondieron a la revalorización a valor razonable de las tenencias, no a la operación del negocio.
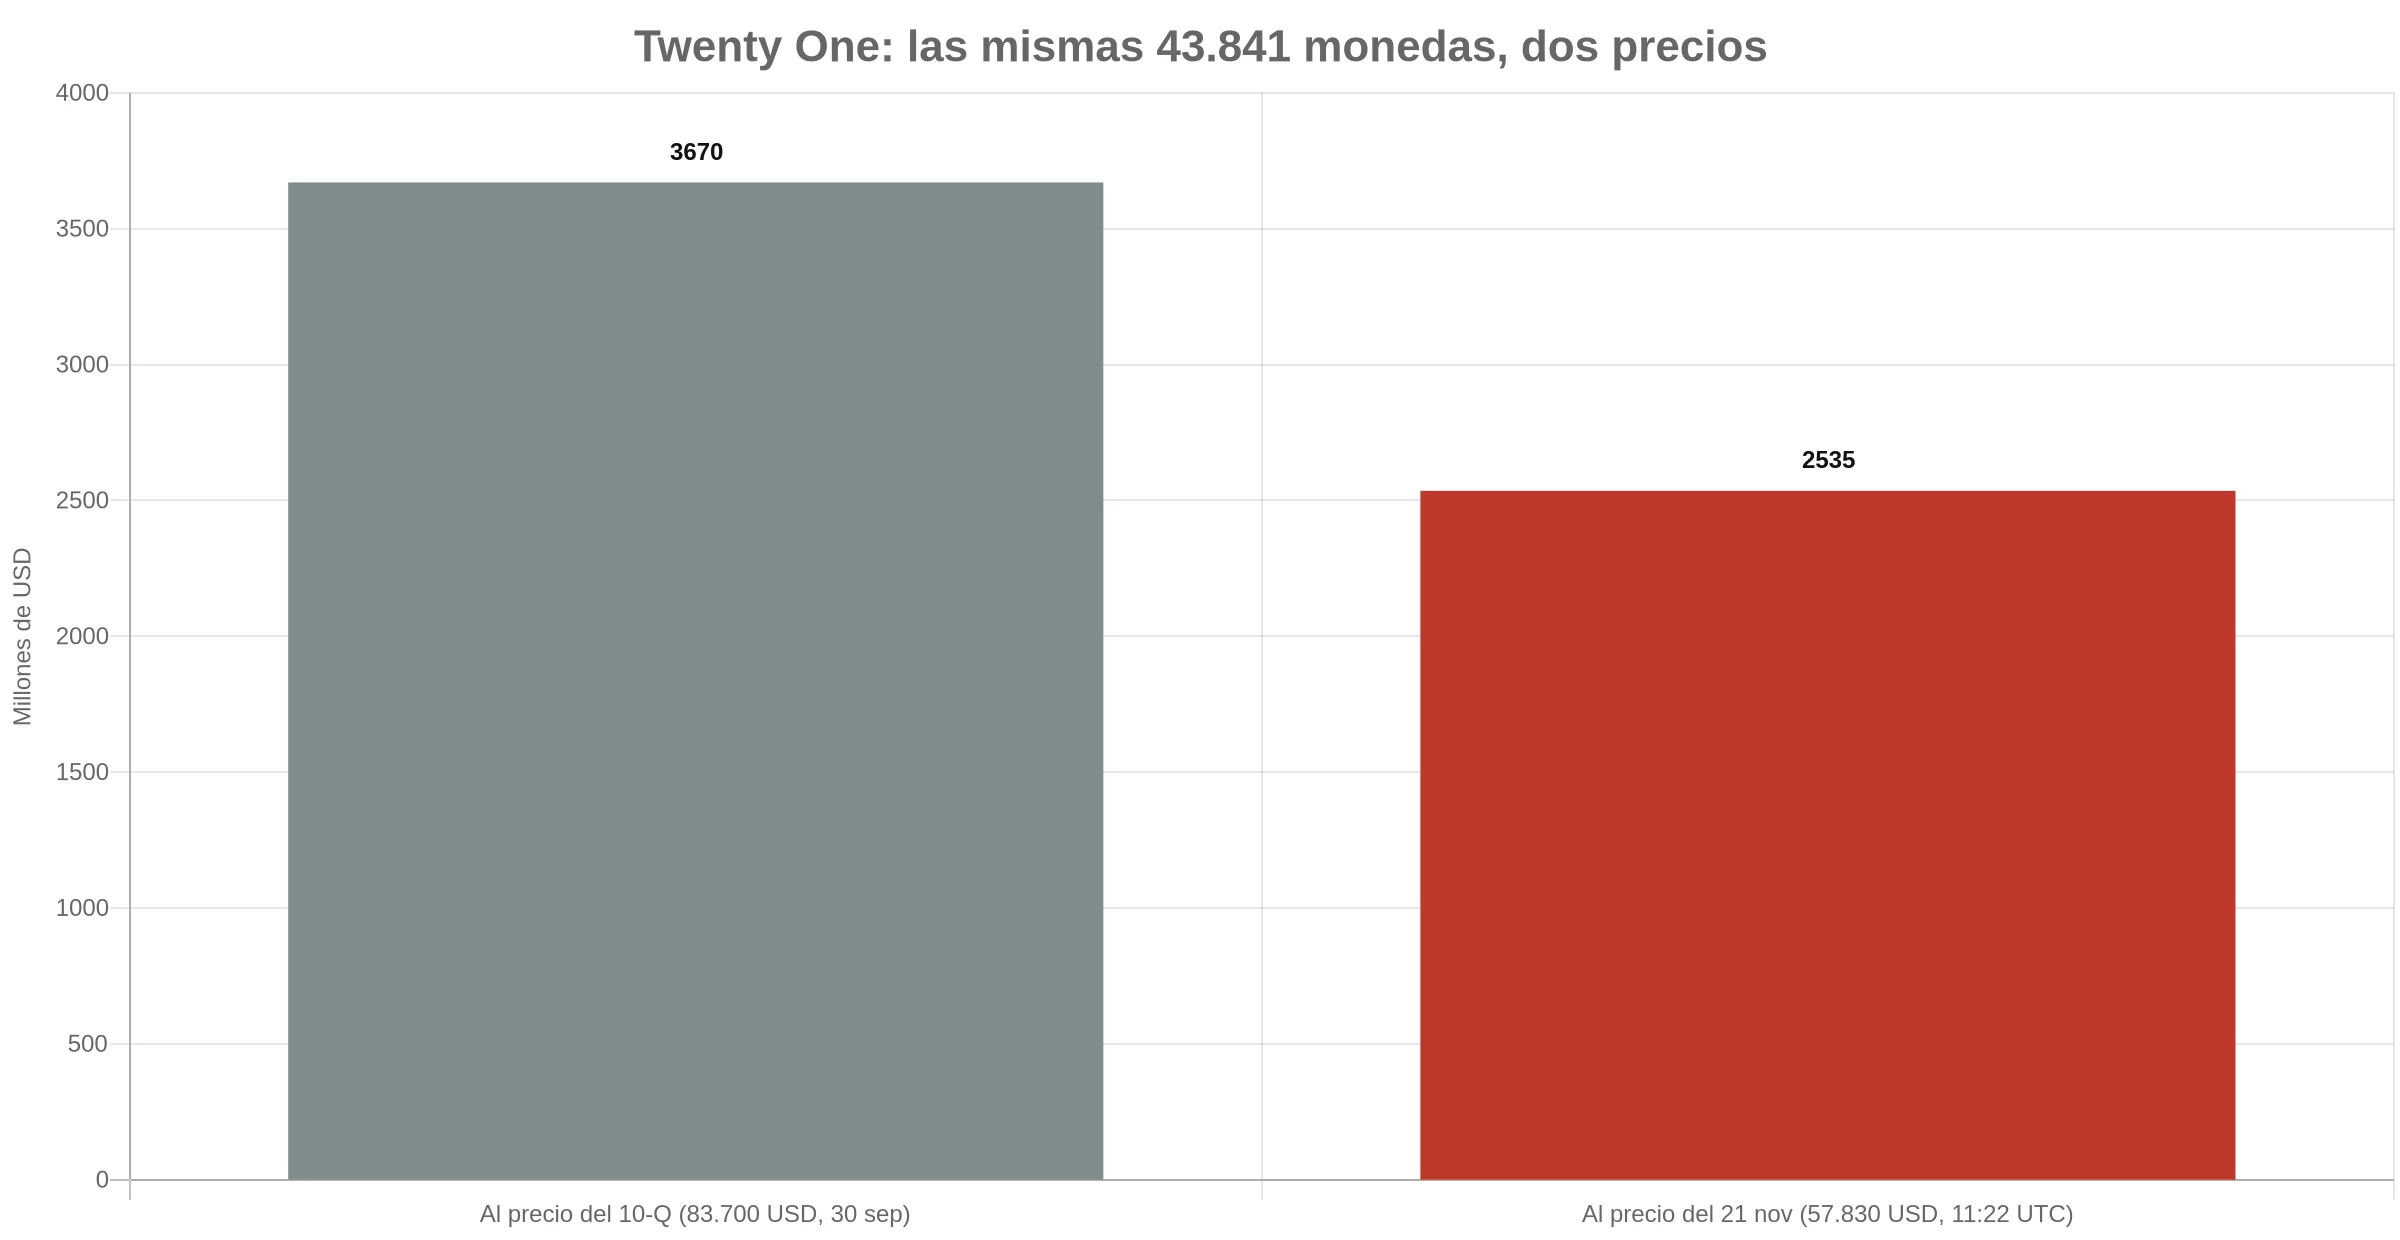
Con 43.841 monedas y el precio de 57.830 dólares, la tesorería vale 2.535 millones. Frente a los 3.642 millones a los que estaba marcada al 30 de septiembre con 43.514 monedas, la diferencia es de 1.107 millones. Si se compara la misma tenencia actual con los dos precios, el ejercicio queda más limpio: 43.841 monedas valen 3.670 millones a 83.700 dólares y 2.535 millones a 57.830, una brecha de 1.135 millones. Para volver a la marca del 30 de septiembre con la tenencia actual, el bitcoin tendría que subir un 43,7% hasta 83.076 dólares.
La carta anticipa esa discusión y la enmarca con una frase que conviene leer completa: «Las ganancias de un activo que poseemos no son lo mismo que las ganancias de negocios que operamos.» Es una advertencia sobre la calidad del resultado, y también una descripción del problema que enfrenta cualquier tesorería corporativa de bitcoin cuando el activo cae: el ingreso contable se mueve con el precio, mientras los gastos operativos y los intereses se pagan en dólares.
Los 486,5 millones en convertibles y las 16.116 monedas en garantía
La estructura de capital es la parte que un inversor de renta fija miraría primero. Las notas convertibles por 486,5 millones están garantizadas con aproximadamente 16.116 bitcoines. A 57.830 dólares, esa garantía vale 932,0 millones, es decir 1,92 veces el principal, con un préstamo sobre valor del 52,2%. El precio al que la garantía igualaría el principal es 30.187 dólares por bitcoin, un 47,8% por debajo del precio actual.
Ese colchón es el dato que separa esta tesorería de las que operan sin deuda. También explica por qué la empresa habla de «liquidez disponible» al anunciar compras: con 102,8 millones en caja al 30 de septiembre y 20 millones comprometidos en las dos compras de noviembre, el efectivo restante quedaría en torno a 82,8 millones si no hubo otros movimientos en el periodo, una estimación que este artículo deduce de las dos cifras públicas y que el próximo informe trimestral confirmará o corregirá.
Ese saldo importa porque el servicio de la deuda y los gastos corporativos se pagan en efectivo. La carta lo reconoce cuando describe la disyuntiva: «Comprar bitcoin, adquirir negocios, recomprar acciones o preservar liquidez son usos competidores del capital. Cada uno tiene un precio, un riesgo y un costo de oportunidad.»
Comprar bitcoin o recomprar acciones: la frase que el CEO escribió el 13 de noviembre
Siete días antes de la compra del viernes, Zagury dejó escrita su posición sobre las recompras: «Cuando nuestras acciones cotizan por debajo del valor de los activos que les son atribuibles, las recompras merecen una consideración seria, sujetas a liquidez, aprobaciones y restricciones aplicables.» La empresa eligió bitcoin. Las dos decisiones pueden ser compatibles, porque la frase habla de considerar y no de ejecutar, pero la secuencia es un dato para quien siga el valor por acción.
El descuento existía. A mediados de noviembre, la acción cotizaba un 29% por debajo del valor de su bitcoin, según el cálculo que este sitio publicó al analizar los resultados del tercer trimestre en la carta con la utilidad de 1.087 millones. Con el bitcoin más bajo, el valor de los activos por acción también baja, de modo que el descuento actual no puede inferirse sin el precio de la acción, que el comunicado no incluye y que este artículo no inventa.
La carta añade una frase que acota el alcance de la estrategia: «Un balance no es un negocio. Es nuestro punto de partida.» Twenty One se presenta como una compañía operativa con una tesorería grande, no como un fondo cerrado de bitcoin, y sus compras de noviembre son consistentes con esa definición: acumula el activo con caja mientras busca negocios que generen efectivo.
El resto del sector: el punto de equilibrio de Strategy está en 75.456 dólares
La comparación con la mayor tesorería corporativa del sector pone la cifra en perspectiva. Strategy mantiene 850.364 bitcoines que le costaron 64.160 millones de dólares, y con el bitcoin en 64.347 el 15 de noviembre operaba con una pérdida latente de 9.440 millones, según el análisis de los 850.364 bitcoines de Strategy. Su punto de equilibrio estaba entonces en 75.456 dólares.
Con el precio actual de 57.830, ese punto de equilibrio queda un 30,5% por encima. El de Twenty One, medido contra la marca contable del 30 de septiembre, queda un 43,7% por encima. La diferencia entre ambas cifras no mide calidad de gestión: mide el precio al que cada compañía incorporó sus monedas y el momento en que fijó su última marca. Es la razón por la que las compras de esta semana, hechas a 58.054 dólares, mejoran la posición relativa de Twenty One aunque el activo siga por debajo de su costo contable.
Qué no dice el comunicado y qué habría que mirar después
El texto de tres párrafos no publica el costo medio de toda la tesorería, no menciona recompras de acciones, no detalla vencimientos de las notas convertibles y no cuantifica el efectivo restante después de las compras. Tampoco afirma que la empresa vaya a acelerar el ritmo: dice que planea hacer compras adicionales sujetas a condiciones. Cualquier lectura que convierta esas frases en un calendario de compras va más allá del documento.
Los puntos verificables en las próximas semanas son tres. El primero es el próximo informe trimestral, que fijará la marca del 31 de diciembre y mostrará si la empresa sostuvo el ritmo de compras con caja. El segundo es el efectivo disponible frente a los 486,5 millones en convertibles, porque una caída prolongada del bitcoin encarece cualquier refinanciación. El tercero es el precio de la acción frente al valor de los activos: si el descuento se mantiene o se amplía, la frase sobre recompras de la carta del 13 de noviembre volverá al centro de la discusión.
Zagury cerró su carta con una advertencia que también sirve para leer esta compra: «El precio del bitcoin a corto plazo es impredecible.» La operación del viernes no depende de acertar ese precio. Depende de que la caja alcance para sostener la estrategia mientras el mercado decide si 57.830 dólares es un piso o una estación de paso.
Aviso: este artículo no constituye asesoramiento de inversión. El contenido se publica con fines informativos y educativos.
Sobre el autor
Emprendedor y redactor freelance afincado en Nakuru, Kenia. Escribo sobre criptomonedas, tecnología blockchain y finanzas. Me apasiona transformar incluso las ideas más sencillas en palabras que lleguen al corazón de los lectores y les ayuden a descubrir cómo las criptomonedas están revolucionando el mundo tal como lo conocemos. Creo en la capacidad de transformar el mundo, una palabra a la vez.