

- 1. 165.000 frente a 48.000: la aritmética del informe
- 2. La curva se movió en el tramo corto, no en el largo
- 3. Dos votos que pedían subir, no recortar
- 4. El contrapeso que el titular no muestra: productividad y reparto
- 5. Por qué bitcoin no reaccionó, y por qué eso no prueba nada
- 6. El límite del ejercicio
- 7. 4 y 8–9 de diciembre: las dos fechas que importan
- 8. Preguntas frecuentes
El mercado laboral de Estados Unidos añadió 165.000 puestos de trabajo en octubre y la tasa de desempleo se mantuvo en 4,1%, según el informe de situación del empleo que la Oficina de Estadísticas Laborales (BLS) publicó el viernes 6 de noviembre a las 8:30 de la mañana, hora del Este. Bitcoin, que venía de perder 5,5% el día anterior, cerró esa jornada prácticamente en el nivel que tenía media hora antes del dato: 75.850 dólares a las 23:00 UTC, frente a 75.966 a las 13:00 UTC.
Lo que sí se movió fue el tramo corto de la curva del Tesoro. El rendimiento a dos años pasó de 4,46% el jueves a 4,51% el viernes, cinco puntos básicos en una sesión, y el tipo real a diez años subió de 2,60% a 2,63%. El mercado de renta fija ajustó su escenario de política monetaria; el mercado de bitcoin, no.
Esa divergencia es más informativa que el titular del informe. Un dato de empleo tres veces superior al promedio del último año debería, en la lógica habitual, enfriar las expectativas de recorte y presionar a los activos de riesgo. Ocurrió lo primero y no ocurrió lo segundo. La pregunta pertinente no es si el empleo fue fuerte, sino qué variable está descontando bitcoin en este momento y si un solo viernes alcanza para saberlo.
165.000 frente a 48.000: la aritmética del informe
El dato principal no necesita adjetivos. El comunicado del BLS lo redacta así: «Total nonfarm payroll employment rose by 165,000 in October, and the unemployment rate changed little at 4.1 percent». Y añade la comparación que da contexto a la cifra: el avance de octubre fue «higher than the average monthly gain of 48,000 over the prior 12 months».
La división es simple y no aparece en el comunicado: 165.000 dividido por 48.000 da 3,44. Octubre fue 3,4 veces el ritmo medio de creación de empleo de los doce meses previos. Esa es la magnitud del cambio de régimen que el titular sugiere, y también su principal problema, porque un promedio de 48.000 describe un mercado laboral que se estaba enfriando y un solo mes no reescribe esa trayectoria.
El detalle sectorial confirma que el rebote fue amplio, no concentrado en un rubro estacional. Servicios profesionales y empresariales sumaron 70.000 puestos, cuando su promedio de doce meses es de 15.000; sanidad añadió 42.000 frente a un promedio de 31.000; transporte y almacenamiento, 25.000; manufactura, 19.000. La remuneración media por hora subió 14 centavos, un 0,4%, hasta 38,00 dólares, y acumula un alza de 3,1% en doce meses.
| Indicador (octubre 2026) | Valor | Referencia |
|---|---|---|
| Nóminas no agrícolas | +165.000 | Promedio 12 meses: +48.000 |
| Tasa de desempleo | 4,1% | Rango 4,1%–4,3% desde marzo |
| Desempleados | 7,1 millones | Sin cambio relevante |
| Salario medio por hora | 38,00 dólares (+0,4%) | +3,1% interanual |
| Jornada media semanal | 34,4 horas | Sin cambio |
| Participación laboral | 61,9% | Sin cambio relevante |
| Empleo sobre población | 59,3% | Sin cambio relevante |
| Desempleo de larga duración | 2,0 millones (27,6%) | Sin cambio relevante |
Hay un dato dentro del informe que matiza la fortaleza del mercado: el número de personas empleadas a tiempo parcial por razones económicas aumentó en 339.000, hasta 4,8 millones. El BLS lo describe con precisión: «The number of people employed part time for economic reasons increased by 339,000 to 4.8 million in October». Son trabajadores que querían jornada completa y no la encontraron, o vieron sus horas recortadas. Un mercado que crea 165.000 empleos y suma 339.000 subempleados en el mismo mes no es un mercado homogéneamente tenso.
Las revisiones también importan para leer la serie. Agosto pasó de +133.000 a +186.000 y septiembre de +29.000 a +60.000; en conjunto, los dos meses previos sumaron 84.000 puestos más de los reportados. El efecto neto es un tercer trimestre algo mejor de lo que se creía, con septiembre todavía débil y octubre fuerte. La secuencia se parece más a un rebote tras dos meses flojos que a una aceleración sostenida.
La curva se movió en el tramo corto, no en el largo
El Tesoro publica a diario las curvas nominal y real. Los números del viernes, comparados con el jueves, muestran dónde se produjo el ajuste y dónde no.
| Vencimiento | 4 nov | 5 nov | 6 nov | Cambio 5→6 nov |
|---|---|---|---|---|
| 2 años | 4,58% | 4,46% | 4,51% | +5 pb |
| 10 años | 4,90% | 4,84% | 4,86% | +2 pb |
| 10 años real (TIPS) | 2,64% | 2,60% | 2,63% | +3 pb |
| 30 años | 5,28% | 5,25% | 5,26% | +1 pb |
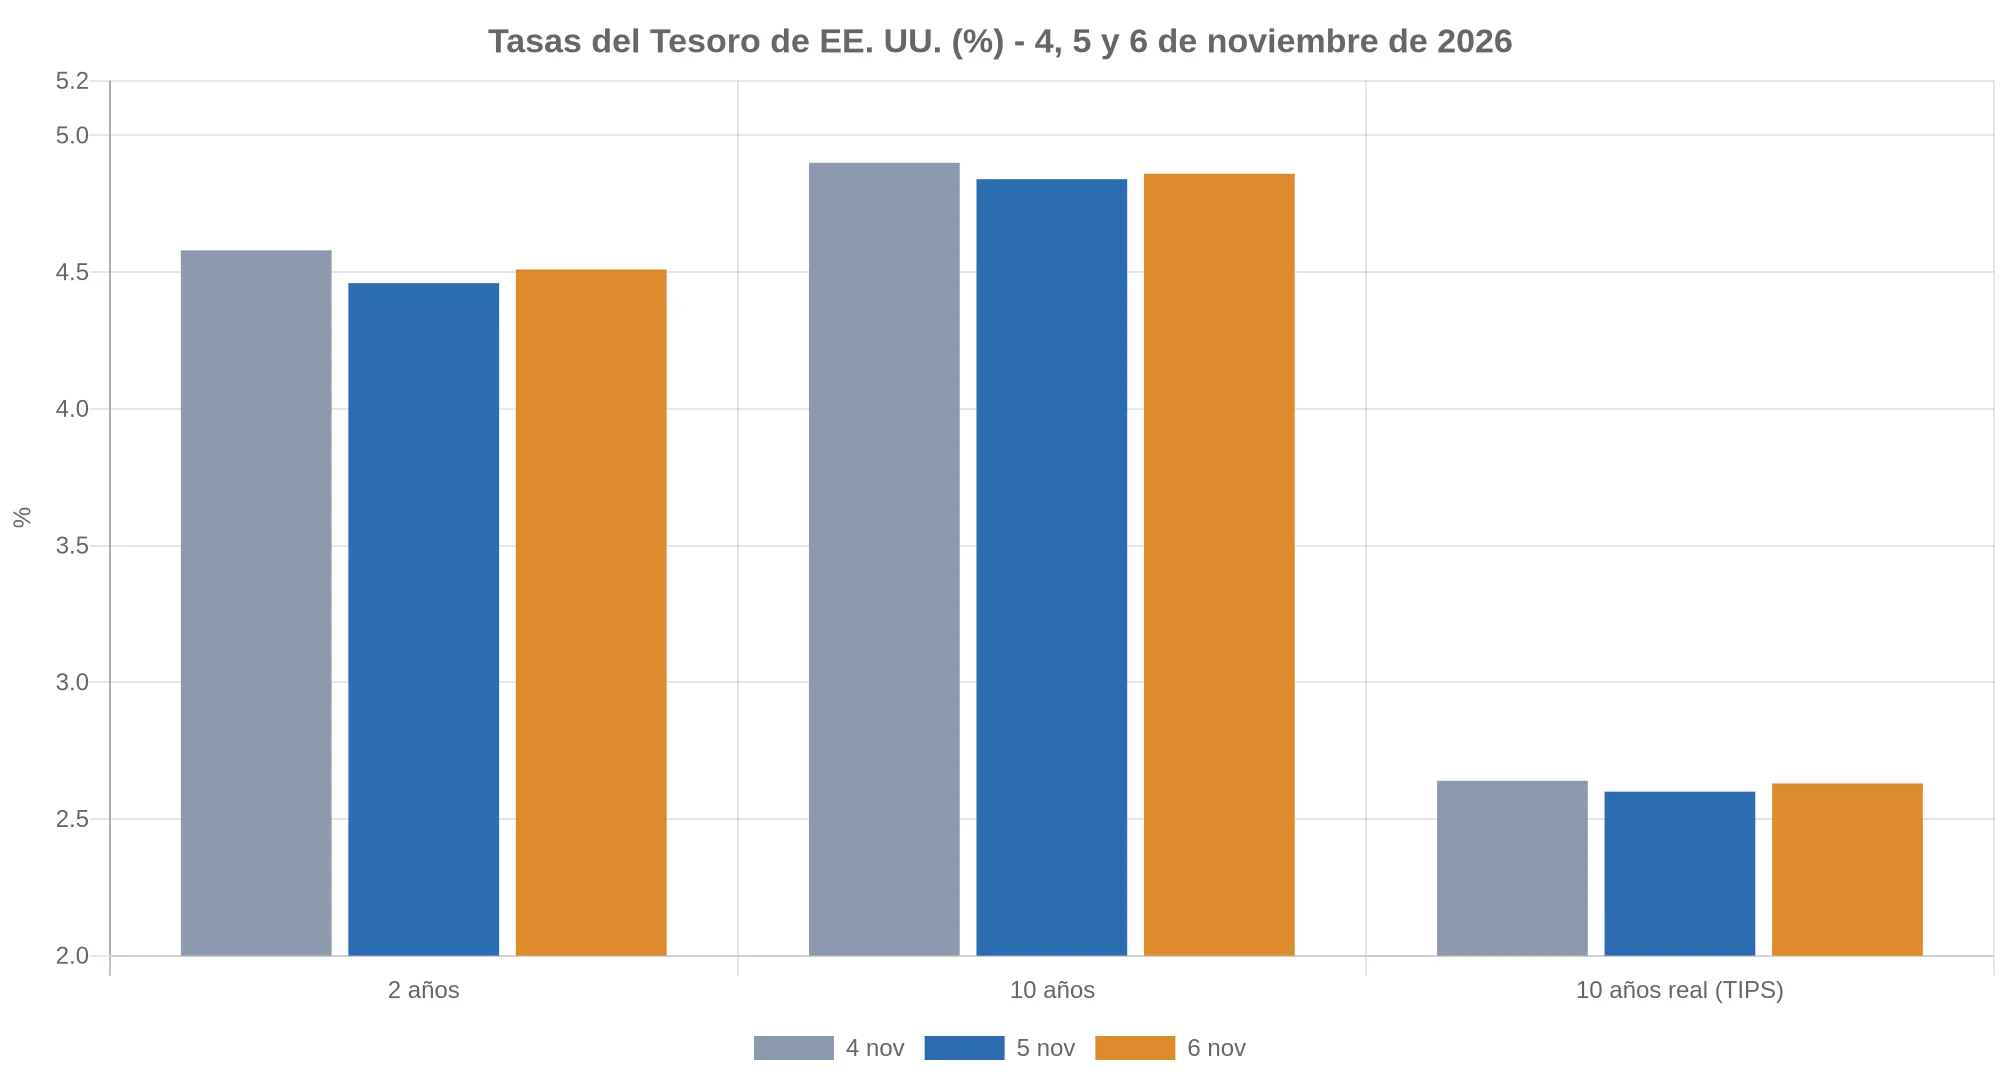
El movimiento se concentró en los dos años, el vencimiento que responde a la política de la Reserva Federal, y fue mínimo en el treinta. Ese patrón es coherente con un mercado que revisa el número de recortes esperados, no con uno que cambia su visión de inflación o de crecimiento a largo plazo.
Dos cálculos propios ayudan a dimensionarlo. Primero, el tipo real a diez años menos el nominal implícito deja una inflación de equilibrio de 2,23% (4,86% menos 2,63%). Segundo, si el salario por hora creció 3,1% interanual y la inflación implícita ronda 2,23%, el poder de compra del salario medio subió alrededor de 0,87% en el año. Son tasas reales altas para un activo que no genera flujos: un 2,63% real a diez años es el coste de oportunidad que cualquier tenedor de bitcoin compara con su expectativa de retorno.
También conviene mirar el salario desde su ritmo mensual y no solo desde su variación anual. Un 0,4% mensual, sostenido doce meses, equivale a 4,9% anual (1,004 elevado a 12). La serie anual marca 3,1%, de modo que el dato de octubre, aislado, apunta a una reaceleración salarial que la media anual todavía no recoge. Ese es el argumento que la Reserva Federal miraría con atención.
Dos votos que pedían subir, no recortar
El comunicado del FOMC del 28 de octubre fija el marco en el que se lee el informe del viernes. El comité mantuvo el rango objetivo en 3,75%–4,00% por una votación de 10 a 2, y describió la economía con una frase que no deja lugar a dudas: «Economic activity is expanding at a strong pace». Sobre los precios, el texto es igual de directo: «Inflation remains elevated».
La parte más reveladora es la disidencia: «Voting against the monetary policy action were Lisa D. Cook and Beth M. Hammack, who preferred to raise the target range for the federal funds rate by 1/4 percentage point at this meeting». Dos miembros no pedían recortar; pedían subir. Con una tasa de desempleo en 4,1% y nóminas 3,4 veces por encima de su promedio anual, el escenario de recortes deja de ser el caso base y pasa a ser una probabilidad condicionada a que el empleo se enfríe.
Ese es el canal por el que un informe de empleo llega a las criptomonedas: no por el empleo en sí, sino por lo que hace con la trayectoria de tasas. Y aquí el mercado de renta fija hizo su trabajo el viernes, mientras el de bitcoin no lo replicó con la misma intensidad.
El contrapeso que el titular no muestra: productividad y reparto
Si el informe de empleo se lee solo, la conclusión es hawkish. Si se lee junto al dato de productividad publicado el jueves 5 de noviembre, la conclusión se complica. La productividad del sector empresarial no agrícola creció 3,6% en el tercer trimestre, con un aumento de la producción de 3,7% y de las horas trabajadas de apenas 0,1%, según el informe de productividad y costes del BLS.
El resultado es que el coste laboral unitario cayó 0,7% en el trimestre, pese a que la compensación por hora subió 2,9%. La productividad absorbió el aumento salarial. La compensación real por hora subió 1,1% en el trimestre y 1,0% en doce meses, y la participación del trabajo en el producto quedó en 53,0%, el nivel más bajo de la serie histórica que comienza en 1947.
Ese conjunto cuenta una historia distinta a la del salario mensual del 0,4%. Los salarios suben, pero no se trasladan a costes unitarios porque la productividad acompaña; y la porción del ingreso que va al trabajo está en mínimos de casi ochenta años. Para la Reserva Federal, el riesgo de una espiral salarial es más débil de lo que sugiere el dato de octubre por sí solo. Para el lector de mercados, la implicación es que la curva puede seguir subiendo en el tramo corto sin que la inflación de servicios se acelere de forma persistente.
Por qué bitcoin no reaccionó, y por qué eso no prueba nada
Lo verificable es acotado: entre las 13:00 y las 15:00 UTC del viernes, bitcoin pasó de 75.966 a 75.458 dólares, una caída de 0,67%, y a las 23:00 cotizaba en 75.850, un 0,15% por debajo del nivel previo al dato. No hubo liquidación en cascada ni ruptura de rango. La caída grande, de 80.443 a 76.006 dólares, había ocurrido el jueves, antes del informe.
Hay al menos tres explicaciones compatibles con esos números y ninguna se puede demostrar con una sola sesión. La primera es que el mercado ya había descontado el escenario restrictivo el jueves, cuando el precio perdió 5,5%, y el informe del viernes confirmó lo que el precio ya había hecho. La segunda es que bitcoin está operando sobre variables de flujo y liquidez propias, y que la curva de tasas dejó de ser su principal impulsor en las últimas semanas. La tercera es mecánica: el viernes por la tarde y el fin de semana son horas de liquidez delgada, donde los movimientos se amplifican o se diluyen sin que eso indique convicción.
Ninguna de las tres es una conclusión. La evidencia disponible no permite afirmar que el informe causó el comportamiento del precio, ni que bitcoin sea inmune a las tasas. Lo que sí puede afirmarse es más limitado y más útil: la publicación de un dato con desviación de 3,4 veces respecto a su promedio no produjo una reacción de precio proporcional en las horas siguientes. Eso desplaza la carga de la prueba hacia quien sostiene que el activo cotiza hoy como un bono de larga duración.
El contexto de la semana anterior ayuda a evitar una lectura triunfalista. El episodio de salidas de 434 millones de dólares en fondos cripto tras un IPC caliente mostró que los flujos reaccionan rápido a los datos de precios, y la reunión de la Fed de finales de octubre ya había dejado tres voces pidiendo una subida. Un viernes plano no borra esa secuencia.
El límite del ejercicio
Todo lo anterior tiene tres restricciones que conviene declarar. La primera es la revisión: las nóminas se corrigen dos veces y el propio informe del viernes elevó agosto y septiembre en 84.000 puestos combinados; el dato de octubre podría revisarse en la misma dirección o en la contraria. La segunda es la ventana: se está midiendo la reacción en horas, no en semanas, y el efecto de un cambio en la trayectoria de tasas suele aparecer con retraso, cuando los flujos institucionales se ajustan. La tercera es la atribución: el viernes coincidieron el informe, el cierre semanal de las bolsas y los rebalanceos de cartera, de modo que separar la contribución de cada factor exige datos de posicionamiento que se publican con semanas de retraso.
Con esas cautelas, el balance es este: el mercado laboral estadounidense volvió a sorprender al alza, la Reserva Federal tiene dos votos que prefieren subir a recortar, la curva corta lo registró y bitcoin no. La conclusión razonable no es que el activo haya dejado de correlacionar con las tasas, sino que la correlación no se manifiesta en la primera sesión y que el nivel de tipos reales, 2,63% a diez años, sigue siendo el dato estructural que cualquier tesis de retorno tiene que superar.
4 y 8–9 de diciembre: las dos fechas que importan
El BLS publicará el informe de empleo de noviembre el viernes 4 de diciembre a las 8:30, hora del Este. Tres días después, el 8 y el 9 de diciembre, el FOMC celebra su última reunión del año, esta vez con proyecciones económicas actualizadas, lo que convierte la cita en algo más que una decisión de tipos.
Las señales observables para esas dos fechas son concretas. Si el rendimiento a dos años se sostiene por encima de 4,50% y el tipo real a diez años supera 2,63%, el mercado estará validando un escenario sin recortes en el corto plazo. Si las revisiones del próximo informe vuelven a elevar los meses previos, la media de 48.000 quedará desmentida como referencia. Y si el coste laboral unitario sigue negativo con la productividad en 3,6%, el argumento hawkish perderá su principal sustento en el flanco de los precios.
Para bitcoin, la variable a seguir no es el titular del empleo sino el diferencial entre el tipo real y su propio coste de oportunidad. Mientras ese diferencial se mantenga en 2,63% real, cada semana de cotización plana es una semana de coste relativo frente al bono. Esa es la parte del informe del viernes que el precio todavía no ha discutido.
Datos: BLS, Tesoro de EE. UU., CoinGecko.
Preguntas frecuentes
¿Qué significa el informe de empleo de octubre para las tasas de la Fed?
Un mercado laboral más fuerte de lo previsto reduce la urgencia de recortar. El FOMC mantuvo el rango en 3,75%–4,00% el 28 de octubre con dos votos que pedían subir 25 puntos básicos, y el rendimiento a dos años subió cinco puntos básicos el día del informe. El escenario de recortes pasa a depender de que el empleo se enfríe en los próximos meses.
¿Por qué bitcoin no cayó con un dato de empleo tan fuerte?
El precio ya había caído 5,5% el día anterior, el movimiento de la curva se concentró en el tramo corto y la reacción se midió en horas de liquidez delgada. La evidencia no permite atribuir el comportamiento a una causa única; lo comprobable es que la desviación del dato no produjo una caída proporcional entre las 13:00 y las 23:00 UTC del viernes.
¿Cuándo se publica el próximo informe de empleo de Estados Unidos?
El BLS publicará el informe de noviembre el viernes 4 de diciembre de 2026 a las 8:30, hora del Este. La reunión del FOMC con proyecciones actualizadas será el 8 y 9 de diciembre, tres días después.
Sobre el autor
Emprendedor y redactor freelance afincado en Nakuru, Kenia. Escribo sobre criptomonedas, tecnología blockchain y finanzas. Me apasiona transformar incluso las ideas más sencillas en palabras que lleguen al corazón de los lectores y les ayuden a descubrir cómo las criptomonedas están revolucionando el mundo tal como lo conocemos. Creo en la capacidad de transformar el mundo, una palabra a la vez.