

- 1. Un formulario llamado 1210-AC38
- 2. Lo que el texto sí dice sobre cripto
- 3. La prueba de liquidez que casi nadie leyó
- 4. Trece meses, 62 días de comentarios y una fecha que no llegó
- 5. La aritmética de 8,8 billones de dólares
- 6. El detalle incómodo: la revisión final llega con bitcoin 40% por debajo de su máximo
- 7. El contraargumento que el propio Departamento admite
- 8. Qué mirar después
Ningún trabajador estadounidense puede abrir hoy el folleto de su 401(k) y encontrar un fondo con bitcoin entre las opciones que le ofrece su empleador. No porque esté prohibido, sino porque casi ninguna gestora ha querido asumir el riesgo legal de ponerlo ahí. El jueves 5 de noviembre, el Departamento de Trabajo envió a la Casa Blanca el documento que pretende cambiar ese cálculo, y con él la conversación que millones de personas sostendrán con el formulario de inscripción de su plan de jubilación.
El envío quedó registrado en la ficha pública del RIN 1210-AC38 en el sistema de la Oficina de Información y Asuntos Regulatorios (OIRA), la oficina del Departamento de Presupuesto que revisa cada norma federal antes de su publicación. La ficha es seca, como todas las de ese registro: RIN 1210-AC38, título Fiduciary Duties In Selecting Designated Investment Alternatives, agencia DOL/EBSA, etapa Final Rule, fecha de recepción 11/05/2026 y la casilla Economically Significant marcada con un sí. Esa última etiqueta es la que la Casa Blanca reserva para las normas con un impacto económico estimado de 100 millones de dólares anuales o más.
La misma ficha dice algo que suele pasarse por alto: Legal Deadline: None. La revisión de OIRA no tiene reloj. Puede concluir en dos semanas o quedarse meses en la sala de espera, y el texto que salga de ahí no tiene por qué ser idéntico al que entró. Para un participante con un saldo medio de 74.576 dólares —la división entre los 8,8 billones de dólares en activos y los 118 millones de participantes que el propio Departamento cita en su análisis económico— la diferencia entre «puede» y «debe» es toda la historia.
Un formulario llamado 1210-AC38
Lo que llegó a OIRA el 5 de noviembre no es una norma nueva improvisada en un despacho. Es la versión final de una propuesta publicada el 31 de marzo de 2026 en el Registro Federal, en las páginas 16088 a 16144 del volumen 91, con un periodo de comentarios que se cerró el 1 de junio tras 62 días. Entre la propuesta y la revisión presidencial pasaron 219 días.
Su alcance es más amplio que el titular cripto. La regla crea un puerto seguro para los fiduciarios que eligen las alternativas de inversión de un plan de cuentas individuales: los fondos que aparecen en el menú que un trabajador ve al inscribirse. Si el fiduciario sigue el proceso descrito en los párrafos (g) a (l) del nuevo artículo 2550.404a-6 del título 29 del Código de Regulaciones Federales, su decisión «se presume» conforme al deber de prudencia de la Sección 404(a)(1)(B) de ERISA y queda «con derecho a una deferencia significativa» ante un tribunal. Ese es el corazón del asunto: no es una autorización para comprar bitcoin, es un escudo procesal para quien decide incluirlo.
Lo que el texto sí dice sobre cripto
La propuesta no menciona a bitcoin en su articulado, pero lo alcanza por definición. Al enumerar qué son los activos alternativos, incluye las «tenencias en vehículos de inversión de gestión activa que invierten en activos digitales», en la misma lista que el capital privado, los bienes raíces, las materias primas y las estrategias de renta vitalicia. Y en el párrafo (c) establece el principio que la industria esperaba desde hace años: «La Sección 404(a)(1)(B) de ERISA no exige ni restringe ningún tipo específico de alternativa de inversión designada», salvo que la inversión sea ilegal por otra vía, como ocurre con entidades sancionadas por la Oficina de Control de Activos Extranjeros del Tesoro.
El texto va más lejos al aclarar que «no existe una regla per se respecto de la inversión en activos alternativos en general», y cita el regreso del Departamento a su «posición históricamente neutral» sobre tipos de inversión, materializado en la Guía de Asistencia al Cumplimiento 2025-01. De esa guía reproduce la frase que resume el nuevo enfoque: el Departamento «no respalda ni desaprueba a los fiduciarios de planes que concluyan que la inclusión de criptomonedas en el menú de inversión de un plan es apropiada».
La prueba de liquidez que casi nadie leyó
Si el párrafo (c) es la parte que se cita en los titulares, el párrafo (i) es la que decide si un fondo con cripto puede entrar de verdad en un menú de jubilación. Allí el Departamento exige que el fiduciario determine que la alternativa tendrá liquidez suficiente para las necesidades del plan, tanto a nivel de plan como de participante, y añade una frase que cambia la práctica de la industria: «no hay ningún requisito de que el fiduciario seleccione únicamente productos totalmente líquidos». Un proceso prudente, dice el texto, «puede llevar regularmente a la decisión de sacrificar algo de liquidez en busca de un mayor rendimiento ajustado al riesgo».
Para los vehículos que no son fondos mutuos abiertos registrados ante la SEC, la propuesta sustituye esa liquidez por un documento: el fiduciario debe obtener una representación escrita de que el gestor adoptó un programa de gestión del riesgo de liquidez «sustancialmente similar» al que exigen las reglas de la Ley de Sociedades de Inversión, leerla con criterio y no tener información que la ponga en duda. Los otros tres factores completan el filtro: desempeño comparado con alternativas similares en un horizonte adecuado (g), honorarios razonables frente al valor aportado (h), valoración oportuna y precisa de los activos (j) y un índice de referencia que de verdad compare peras con peras (k).
Leído en conjunto, el puerto seguro no bendice un activo. Bendice un expediente. Y ese es el detalle que separa esta norma de un permiso: un fiduciario que documente el proceso queda protegido aunque el fondo caiga, y uno que no lo documente queda expuesto aunque el fondo suba.
Trece meses, 62 días de comentarios y una fecha que no llegó
La ruta hasta OIRA empezó el 7 de agosto de 2025, cuando la Orden Ejecutiva 14330, «Democratizing Access to Alternative Assets for 401(k) Investors», dio al Secretario de Trabajo 180 días para reexaminar la guía del Departamento y aclarar su posición sobre los activos alternativos en fondos de asignación. La orden justificó la medida con una cifra que sigue siendo el mejor resumen del mercado: «más de 90 millones de estadounidenses participan en planes de contribución definida patrocinados por empleadores».
| Fecha | Etapa | Qué cambió |
|---|---|---|
| 7 ago 2025 | Orden Ejecutiva 14330 | Mandato de 180 días para reexaminar la guía y aclarar criterios fiduciarios |
| 31 mar 2026 | Regla propuesta (91 FR 16088) | Nuevo art. 2550.404a-6 con puerto seguro y factores (g)-(l) |
| 1 jun 2026 | Cierre de comentarios | 62 días de plazo; el Departamento recibió observaciones escritas |
| 5 nov 2026 | Envío a OIRA | Etapa «Final Rule»; revisión sin plazo legal |
| Sin fecha | Publicación en el Registro Federal | Fecha de vigencia aún desconocida |
Los 180 días de la orden vencieron a comienzos de febrero de 2026, casi dos meses antes de que apareciera la propuesta. Entre la orden y el envío a OIRA transcurrieron 455 días. Ese desfase importa menos por lo administrativo que por lo político: una norma que debía estar lista en medio año llegó al último control presidencial en el tramo final del primer año de mandato, con el mercado cripto en drawdown y la atención del sector dividida entre la vía regulatoria y la legislativa.
La aritmética de 8,8 billones de dólares
El análisis económico de la propuesta ofrece el mapa del mercado que la norma tocaría. En 2023 había aproximadamente 721.000 planes de cuentas individuales dirigidas por participantes, con unos 118 millones de participantes y más de 8,8 billones de dólares en activos. El Departamento calcula que el 85% de esos planes —unos 613.000— dependen de proveedores de servicios para orientar al fiduciario, y que el 91% de los planes 401(k) ofrecía al menos un fondo de fecha objetivo (TDF, por sus siglas en inglés), según un análisis de EBSA con datos de BrightScope.
Ese último dato es el que convierte la discusión en algo distinto de una curiosidad. Si el vehículo natural para una exposición cripto es una canasta diversificada dentro de un TDF, el dinero no tendría que llegar por decisión individual de cada trabajador, sino por la decisión de unas pocas gestoras que administran esos fondos por defecto. La asignación, en ese escenario, se vuelve silenciosa.
| Asignación sobre 8,8 billones | Monto | Equivalente sobre la capitalización de bitcoin (1,52 billones) |
|---|---|---|
| 0,5% | 44.000 millones USD | 2,9% |
| 1,0% | 88.000 millones USD | 5,8% |
| 5,0% | 440.000 millones USD | 29,0% |
Las tres filas son cálculo propio sobre dos datos ajenos: el total de activos del análisis del Departamento y la capitalización de mercado de bitcoin que reporta CoinGecko. No son una proyección de flujos, porque ningún plan está obligado a ofrecer el producto y porque una asignación del 5% en un TDF sería un extremo que ninguna gestora ha anunciado. Sirven para dimensionar la escala: cada punto porcentual de los 8,8 billones equivale a 88.000 millones de dólares, algo más del 5% de todo el bitcoin en circulación medido por valor de mercado.
El detalle incómodo: la revisión final llega con bitcoin 40% por debajo de su máximo
La norma aterrizó en la Casa Blanca en una semana mala para el activo que la inspiró. Al cierre de esta edición, bitcoin cotizaba en 75.554 dólares, un 40,1% por debajo de su máximo histórico de 126.080 dólares y un 9,4% abajo en 30 días, según CoinGecko. Ethereum, el segundo activo por capitalización, rondaba los 2.223 dólares tras ceder 1,2% en 24 horas. La capitalización total de bitcoin se situaba en 1,52 billones.
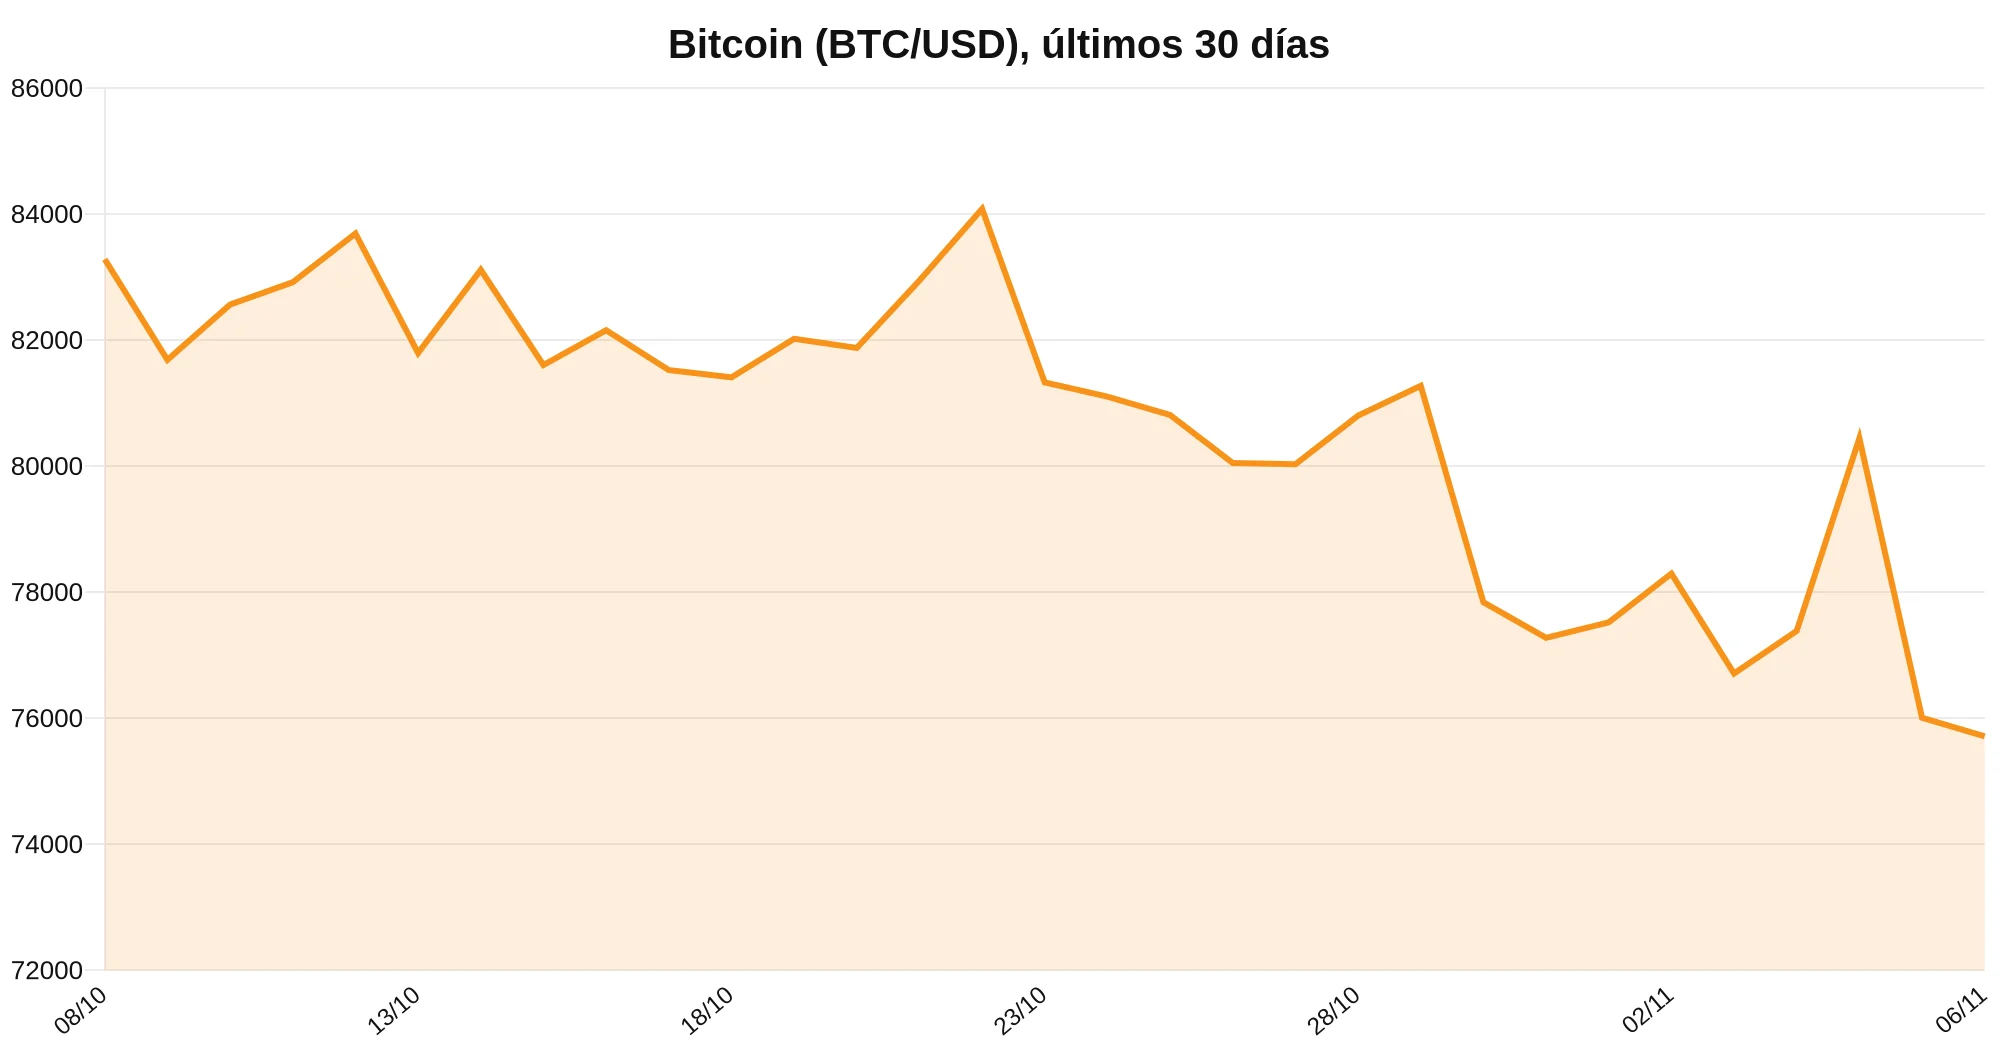
Sería un error convertir esa coincidencia en una explicación. El calendario de OIRA no se fija en el precio de un activo, y la caída de las últimas semanas respondió a un cóctel de condiciones macro —una subida de tasas del Banco de Inglaterra hasta el 4%, el desplome de las acciones tecnológicas y más de 1.000 millones de dólares en posiciones largas liquidadas— que la propia norma no aborda. Lo que la caída sí cambia es el incentivo: un gestor que en agosto habría defendido una asignación del 2% con bitcoin en máximos tiene ahora que explicar a su comité de inversiones por qué mantenerla después de un 40% de retroceso. Y ese comité es exactamente el fiduciario al que el puerto seguro quiere proteger.
El mercado de fondos cotizados ya mostró esta semana cómo se comporta el dinero institucional cuando el precio se rompe: los flujos de los ETF de bitcoin al contado en Estados Unidos volvieron a terreno negativo tras una racha breve de entradas, un patrón que este sitio documentó con detalle en su análisis de los 524,8 millones de dólares captados en un solo día y su reversión posterior. Un 401(k) no funciona igual: no hay reembolsos diarios ni arbitraje, y el participante promedio no mira el saldo cada mañana. Esa es, precisamente, la tesis con la que la industria defiende la exposición de largo plazo.
El contraargumento que el propio Departamento admite
La objeción más sólida a la norma no viene de sus críticos, sino de su análisis económico. Al estimar qué firmas se beneficiarían de vender productos con activos digitales a planes de contribución definida, el Departamento escribe que «desconoce datos que le permitan estimar el número de entidades en estas categorías» y pide información al respecto. Una norma que reorganiza el acceso a 8,8 billones de dólares se apoya, en ese punto, en una confesión de ignorancia estadística.
El segundo límite está en el texto. La presunción del puerto seguro es rebatible, no una inmunidad, y el propio párrafo (e) advierte que cumplir con el nuevo artículo no exime al fiduciario de sus «obligaciones adicionales bajo ERISA, incluidas las de las secciones 404(a)(1)(A) y 406» —el deber de lealtad y las reglas de operaciones prohibidas—. Un demandante que pruebe que el proceso fue una fachada puede ganar. La deferencia significativa reduce el riesgo de litigio; no lo elimina.
El tercer límite es de mercado. Nada en la regla obliga a un empleador a incluir cripto, y la experiencia de los vehículos de jubilación con cripto directa muestra que el cuello de botella no es regulatorio sino comercial: productos como las cuentas Freedom de BitcoinIRA existen desde hace meses y operan fuera del paraguas del 401(k), con costos y estructuras propias, precisamente porque el menú del plan sigue siendo un espacio custodiado por comités conservadores.
Qué mirar después
La primera señal será la conclusión de OIRA, que se publica en la misma ficha del RIN con una fecha y una acción de conclusión. Si la oficina devuelve el texto con cambios, el Departamento tendrá que decidir si los acepta o si retira la norma; si lo aprueba sin modificaciones, la publicación en el Registro Federal vendrá con la fecha de vigencia, que suele fijarse entre 30 y 90 días después.
La segunda señal está en los folletos, no en Washington. Cuando una gestora de fondos de fecha objetivo anuncie una versión con exposición a activos digitales para planes de contribución definida, el debate habrá pasado de la teoría a la asignación por defecto. Hasta entonces, la regla seguirá siendo lo que es hoy: un documento en una sala de espera, con la etiqueta de impacto económico más alta que la Casa Blanca utiliza y sin fecha de salida.
Para el trabajador que nunca pidió bitcoin en su jubilación, el cambio relevante no es el permiso. Es que, por primera vez, la decisión de incluir cripto en su menú dependerá de un expediente que él no verá y de un comité al que no votó, con una norma que dice explícitamente que el Departamento no respalda ni desaprueba esa elección.
Sobre el autor
Samuel es un redactor profesional especializado en criptomonedas, tecnología blockchain y análisis de mercado. Ofrece análisis detallados sobre las tendencias emergentes y los últimos avances del sector, creando contenido riguroso y atractivo que facilita la comprensión de temas complejos tanto a principiantes como a profesionales experimentados.