

- 1. Qué se tokeniza exactamente y qué deja abierto el anuncio
- 2. Tres gestoras, tres cadenas, tres estructuras distintas
- 3. Por qué la deuda emergente no se comporta como una letra del Tesoro
- 4. La aritmética que ordena la conversación: 4.000 millones frente a un billón
- 5. Qué tendría que pasar para que esto sea infraestructura y no un titular
- 6. La lectura macro: distribución nueva, riesgo de siempre
- 7. Preguntas frecuentes
Schroders tokenizó el 4 de noviembre su fondo Schroder International Selection Fund Emerging Market Bond en Solana, con Centrifuge como infraestructura de emisión. La gestora británica, que administra más de un billón de dólares, lleva así su primera estrategia a esa red y extiende la renta fija onchain más allá del efectivo y de la deuda pública de corta duración. El producto no es un fondo de tesorería: invierte en bonos soberanos, corporativos y de divisa local de mercados emergentes con gestión activa.
El anuncio se publicó en el blog corporativo de Centrifuge, no en un comunicado conjunto de las dos firmas. Esa diferencia importa para medir el alcance: la parte operativa y la narrativa del lanzamiento vienen del proveedor de infraestructura, mientras Schroders aporta la estrategia y las declaraciones de dos de sus directivos. La gestora lleva más de 50 años invirtiendo en deuda emergente y tiene más de 40 profesionales dedicados a esa clase de activo, según el mismo texto.
Qué se tokeniza exactamente y qué deja abierto el anuncio
Lo que se emite es exposición tokenizada a una estrategia concreta, no un vehículo nuevo con reglas propias. Centrifuge describe el producto como «exposición tokenizada a esta estrategia de Schroders», con mandato sobre deuda soberana, corporativa y de divisa local. La estructura jurídica, el folleto y el régimen de reembolsos no aparecen en el anuncio.
Tampoco hay cifras de tamaño objetivo, comisiones, inversión mínima, jurisdicciones elegibles ni fecha de apertura de suscripciones. Para quien compara productos, esa ausencia es el dato más relevante del día: sin coste total, sin liquidez de salida y sin lista de países elegibles, el fondo no se puede medir contra un ETF de deuda emergente ni contra un fondo tradicional de la misma casa.
Lo único cuantificado es el terreno de juego. Centrifuge sitúa el valor de activos del mundo real tokenizados en Solana por encima de los 4.000 millones de dólares. Es una cifra que reporta la propia plataforma y que el anuncio no acompaña de una metodología de conteo.
«Hasta ahora, la renta fija onchain se ha construido en gran medida en torno al efectivo y los valores públicos de corta duración. La deuda de mercados emergentes introduce una fuente de riesgo y rentabilidad fundamentalmente distinta, respaldada por uno de los gestores activos con más experiencia del mundo en esta clase de activo», dijo Anil Sood, Chief Strategy and Growth Officer de Centrifuge.
«Este lanzamiento es una prueba más de nuestro compromiso con el desarrollo de soluciones de inversión de primer nivel para las necesidades cambiantes de los inversores en la era digital. Aprovechando nuestra amplia experiencia en deuda de mercados emergentes, tokenizamos esta estrategia específica y la emitimos en Solana, lo que supone nuestro primer despliegue en la red», afirmó Marita Mcginley, Head of Operations para Asia-Pacífico y Activos Digitales de Schroders.
La tercera declaración de la gestora pone el acento donde suele estar el riesgo real de esta clase de activo. «La deuda de mercados emergentes es una clase de activo en la que la experiencia, el conocimiento local y la gestión activa son especialmente importantes. Llevamos décadas construyendo capacidades especializadas en estos mercados», señaló John Mensack, Senior Investment Director de Renta Fija de Schroders.
Del lado de la red, el mensaje fue de cambio de etapa. «La llegada de una gestora como Schroders marca una nueva fase para los mercados de capitales onchain. Estamos pasando de productos de efectivo tokenizados a un mercado en el que estrategias sofisticadas y de gestión activa pueden emitirse, distribuirse e integrarse en infraestructura de blockchain pública», dijo Nick Ducoff, Head of Institutional Growth de la Solana Foundation.
Tres gestoras, tres cadenas, tres estructuras distintas
La comparación con los lanzamientos anteriores ordena la conversación mejor que cualquier adjetivo. En los últimos cinco meses, tres gestoras globales llevaron estrategias activas a blockchains públicas a través de la misma infraestructura, y cada una eligió una red y un envoltorio jurídico diferente.
| Gestora (AUM) | Producto | Red | Estrategia | Anuncio |
|---|---|---|---|---|
| Schroders (más de 1 billón de dólares) | Schroder ISF Emerging Market Bond | Solana | Deuda emergente soberana, corporativa y en divisa local | 4 de noviembre de 2026 |
| New York Life Investment Management (unos 807.000 millones) | NYLIM Anemoy US High Yield Corporate Bond (HYB) | Plataforma de Centrifuge | High yield corporativo de EE. UU. | 30 de junio de 2026 |
| Janus Henderson (unos 500.000 millones) | JQQQ | Stellar | Índice Nasdaq-100 | 27 de octubre de 2026 |
El caso de NYLIM añade un detalle operativo que el anuncio de Schroders no incluye: las suscripciones y los reembolsos se liquidan en USDC, mientras la cartera, el proceso de inversión y la gestión de riesgos del fondo subyacente no cambian, según el comunicado de junio. Es decir, el token es una capa de distribución y liquidación sobre un producto que sigue funcionando con las reglas de siempre.
El de Janus Henderson muestra la otra mitad del problema: el envoltorio. JQQQ es un portafolio segregado de Anemoy Capital SPC Limited, una sociedad de las Islas Vírgenes Británicas; Anemoy actúa como gestor de inversión y Janus Henderson como subgestor, según los términos publicados con el lanzamiento. El inversor onchain no compra directamente el fondo del gestor global: compra una estructura intermedia sujeta a la ley de una jurisdicción concreta. La gestora informó además de que acumula más de 1.000 millones de dólares en estrategias institucionales tokenizadas entre Treasuries, crédito estructurado y renta variable.
Hay una coincidencia que conviene mirar con lupa. Centrifuge atribuye a Solana más de 4.000 millones de dólares en activos del mundo real tokenizados; el comunicado de JQQQ atribuye a Stellar una cifra superior a 4.000 millones en 2026. Los dos datos pueden ser ciertos a la vez, pero no son comparables sin saber qué se cuenta —valor distribuido, valor representado, fondos del Tesoro, crédito privado— ni con qué fecha de corte. En un mercado que se mide en miles de millones, la definición del numerador es la mitad del argumento.
Por qué la deuda emergente no se comporta como una letra del Tesoro
Un bono de mercados emergentes mezcla tres fuentes de retorno que un fondo monetario no tiene: el diferencial de crédito del emisor, la duración frente a la curva de tipos y, cuando la deuda es en divisa local, el movimiento del tipo de cambio. Un bono soberano en moneda local puede pagar un cupón alto y aun así perder dinero para un inversor que mide en dólares si la divisa se deprecia.
Esa combinación es lo que hace que la gestión activa tenga sentido en la clase de activo y también lo que la vuelve difícil de empaquetar. En un fondo de mercado monetario, el valor del token se mueve poco y la redención es predecible. En deuda emergente, el precio del subyacente puede caer con fuerza en una semana de estrés global, los mercados locales pueden cerrar y algunos países aplican controles de capital. El token no elimina ninguno de esos riesgos: los hace más fáciles de distribuir.
La consecuencia práctica es incómoda para la narrativa del sector. Un fondo tokenizado de deuda emergente no es un activo «más seguro» que su equivalente tradicional ni un sustituto de la liquidez onchain; es el mismo riesgo con otra puerta de entrada. Si el envoltorio mejora la liquidación y amplía la distribución, aporta valor. Si se usa como colateral sin entender la volatilidad del subyacente, traslada ese riesgo al resto del sistema.
La aritmética que ordena la conversación: 4.000 millones frente a un billón
Los números del anuncio permiten una comparación que ninguna de las partes hizo. Si Solana alberga unos 4.000 millones de dólares en activos tokenizados y Schroders gestiona más de 1 billón —un billón en español equivale a un millón de millones—, el mercado onchain de la red representa alrededor del 0,4 % de lo que administra una sola de las gestoras que acaban de entrar.
La brecha se amplía al sumar las tres firmas de la tabla: 1 billón de Schroders, unos 807.000 millones de NYLIM y unos 500.000 millones de Janus Henderson dan cerca de 2,31 billones de dólares gestionados frente a esos 4.000 millones tokenizados en Solana, es decir, un 0,17 %. Y en la dirección contraria: si Schroders llevara al blockchain apenas el 1 % de sus activos, serían unos 10.000 millones de dólares, dos veces y media todo el stock de activos tokenizados que hoy reporta la red.
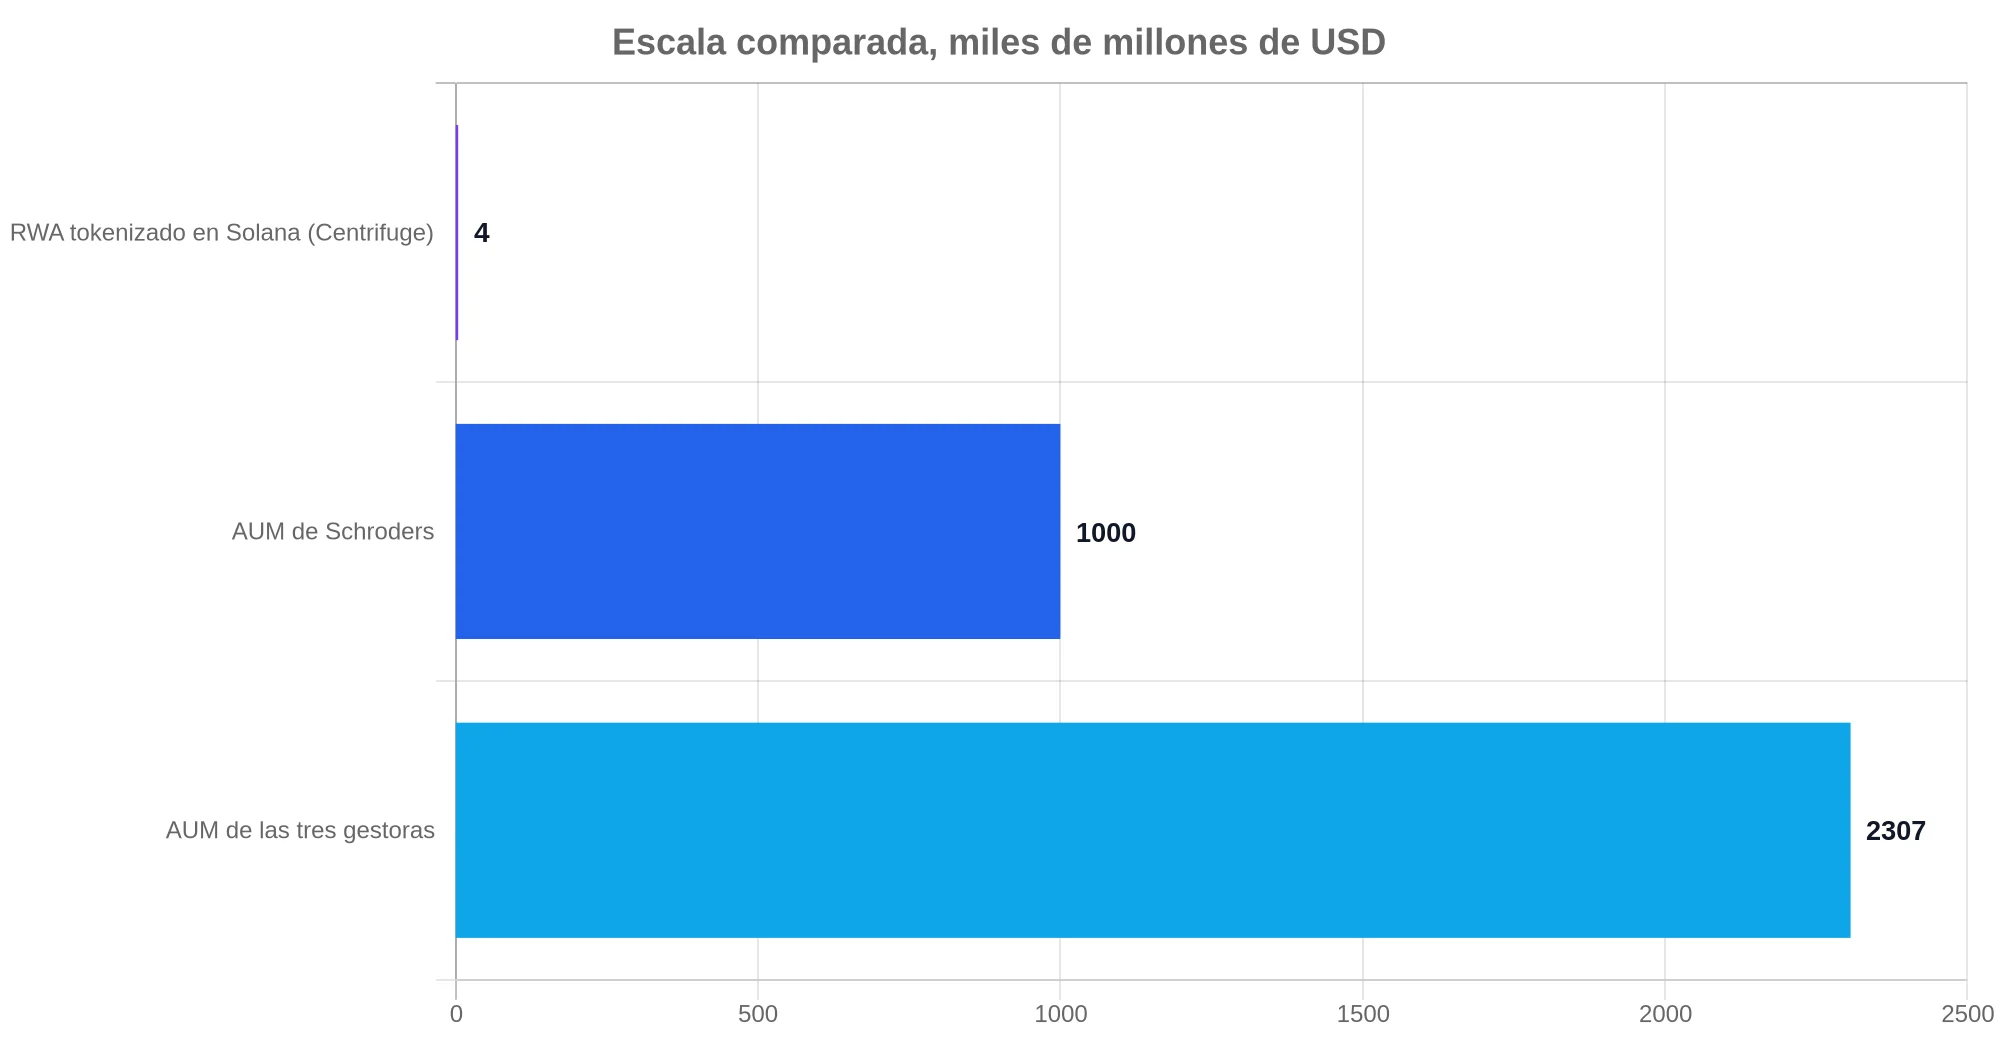
Ese ejercicio no es una previsión. Sirve para ubicar la escala: el cuello de botella de la tokenización no está en la capacidad de las cadenas ni en la disposición de las gestoras a firmar acuerdos, sino en cuánto capital real decide usar estas estructuras. Un lanzamiento puede ser relevante para la estrategia de distribución de una gestora y, al mismo tiempo, estadísticamente pequeño para el mercado.
Qué tendría que pasar para que esto sea infraestructura y no un titular
La primera prueba es la liquidez secundaria. Un fondo tokenizado que solo permite entrar y salir a través del transfer agent reproduce la operativa tradicional con otro registro; uno que cotiza y se usa en mercados secundarios cambia el modelo. Centrifuge anunció a finales de octubre la ampliación de sus capacidades de agencia de transferencia digital para cubrir el ciclo completo del fondo onchain, una pieza necesaria para esa transición, pero el anuncio de Schroders no detalla cómo se negociarán las participaciones.
La segunda prueba es el uso como colateral. Si las participaciones del fondo pueden depositarse en protocolos de préstamo o usarse en vaults, el producto deja de ser una inversión y pasa a ser un componente del sistema financiero onchain; ahí la calidad del subyacente y la frecuencia de valoración se vuelven críticas. El texto de JQQQ es explícito al respecto: cualquier uso como colateral depende de terceros independientes y queda fuera de la gestión del gestor.
La tercera es la distribución. JPMorgan ya había llevado en octubre sus fondos de mercado monetario tokenizados a Solana, y en septiembre Federated Hermes y Conduit anunciaron un fondo del mercado monetario tokenizado para Asia-Pacífico. Lo que faltaba era un producto con duración y riesgo de crédito. Que exista no significa que los asignadores lo usen: la decisión pasa por comités que comparan coste, liquidez y tratamiento fiscal contra alternativas que ya conocen.
La lectura macro: distribución nueva, riesgo de siempre
En el régimen actual, la deuda emergente depende de tres variables que ninguna blockchain modifica: la trayectoria de los tipos en Estados Unidos, la fortaleza del dólar y el comportamiento de los diferenciales soberanos. Un dólar más firme endurece las condiciones financieras para los emisores emergentes y presiona a los bonos en divisa local; un ciclo de recortes, en cambio, suele favorecer la duración larga y las monedas de mayor beta.
La tokenización no altera esa mecánica, pero sí puede cambiar dos cosas: el coste de distribuir el producto y la velocidad con la que el capital se mueve hacia él. La primera es una ventaja de eficiencia que tarda años en reflejarse en comisiones. La segunda es un arma de doble filo: la misma facilidad para entrar es facilidad para salir, y en un episodio de estrés eso puede amplificar las redenciones en lugar de absorberlas.
Por eso el lanzamiento se lee mejor como una pieza de infraestructura de distribución que como una señal de precios. Schroders no está anunciando una tesis sobre los mercados emergentes; está probando un canal. La pregunta relevante para los próximos trimestres es cuántos fondos de este tipo acumulan un patrimonio medible y si ese patrimonio se queda o rotará en cuanto aparezca la siguiente estructura de moda.
Preguntas frecuentes
¿Qué fondo de Schroders se ha tokenizado en Solana?
El Schroder International Selection Fund Emerging Market Bond, una estrategia de deuda de mercados emergentes con gestión activa que invierte en bonos soberanos, corporativos y de divisa local. La emisión en Solana se hizo con la infraestructura de Centrifuge y el anuncio se publicó el 4 de noviembre de 2026.
¿Puede un inversor minorista comprar este fondo tokenizado?
El anuncio no indica qué jurisdicciones son elegibles ni cuál es la inversión mínima. Los productos de este tipo suelen limitarse a inversores cualificados o profesionales, y cada estructura tiene sus propias restricciones legales. Sin esa información publicada, no se puede afirmar que esté abierto al público general.
¿En qué se diferencia de un fondo monetario tokenizado?
Un fondo monetario tokenizado invierte en efectivo y deuda de muy corta duración, con variaciones de precio pequeñas. El fondo de deuda emergente asume riesgo de crédito soberano y corporativo, duración y, en la parte en divisa local, riesgo cambiario. El rendimiento potencial es mayor y también lo es la volatilidad.
¿La tokenización elimina el riesgo de la deuda emergente?
No. El token es una capa de emisión, distribución y liquidación sobre un activo que mantiene su riesgo de crédito, duración y divisa. La estructura puede añadir riesgos propios: dependencia de contratos inteligentes, del custodio, del agente de transferencia y del régimen legal de la sociedad emisora.
¿Qué redes concentran los fondos tokenizados de gestoras globales?
Solana y Stellar aparecen en los lanzamientos más recientes junto a la plataforma de Centrifuge, que también opera con otras redes según el producto. Cada anuncio reporta cifras de activos tokenizados por encima de los 4.000 millones de dólares en su respectiva cadena, sin una metodología común que permita compararlas directamente.
Descargo de responsabilidad: este artículo no constituye asesoramiento de inversión. El contenido y los materiales de esta página tienen fines únicamente educativos.
Los proyectos de renta variable tokenizada en Solana sumaron en noviembre un canal minorista: Solana Labs abrió la beta de Leap, su app de trading con acciones tokenizadas para iPhone.
Sobre el autor
Emprendedor y redactor freelance afincado en Nakuru, Kenia. Escribo sobre criptomonedas, tecnología blockchain y finanzas. Me apasiona transformar incluso las ideas más sencillas en palabras que lleguen al corazón de los lectores y les ayuden a descubrir cómo las criptomonedas están revolucionando el mundo tal como lo conocemos. Creo en la capacidad de transformar el mundo, una palabra a la vez.