

- 1. Qué mide el TPV y por qué conviene separarlo del ingreso
- 2. La descomposición del 83%: no vinieron más clientes, vino más volumen por cliente
- 3. El corredor que sostiene la cifra
- 4. Cómo se mueve el dinero: tres capas y un cuello de botella
- 5. USDPT y Western Union: la pieza que cambia la escala
- 6. Los 15.600 millones de pagos en tiempo real
- 7. Los números que no están en el comunicado
- 8. Los riesgos que el comunicado no menciona
- 9. Qué mirar de aquí en adelante
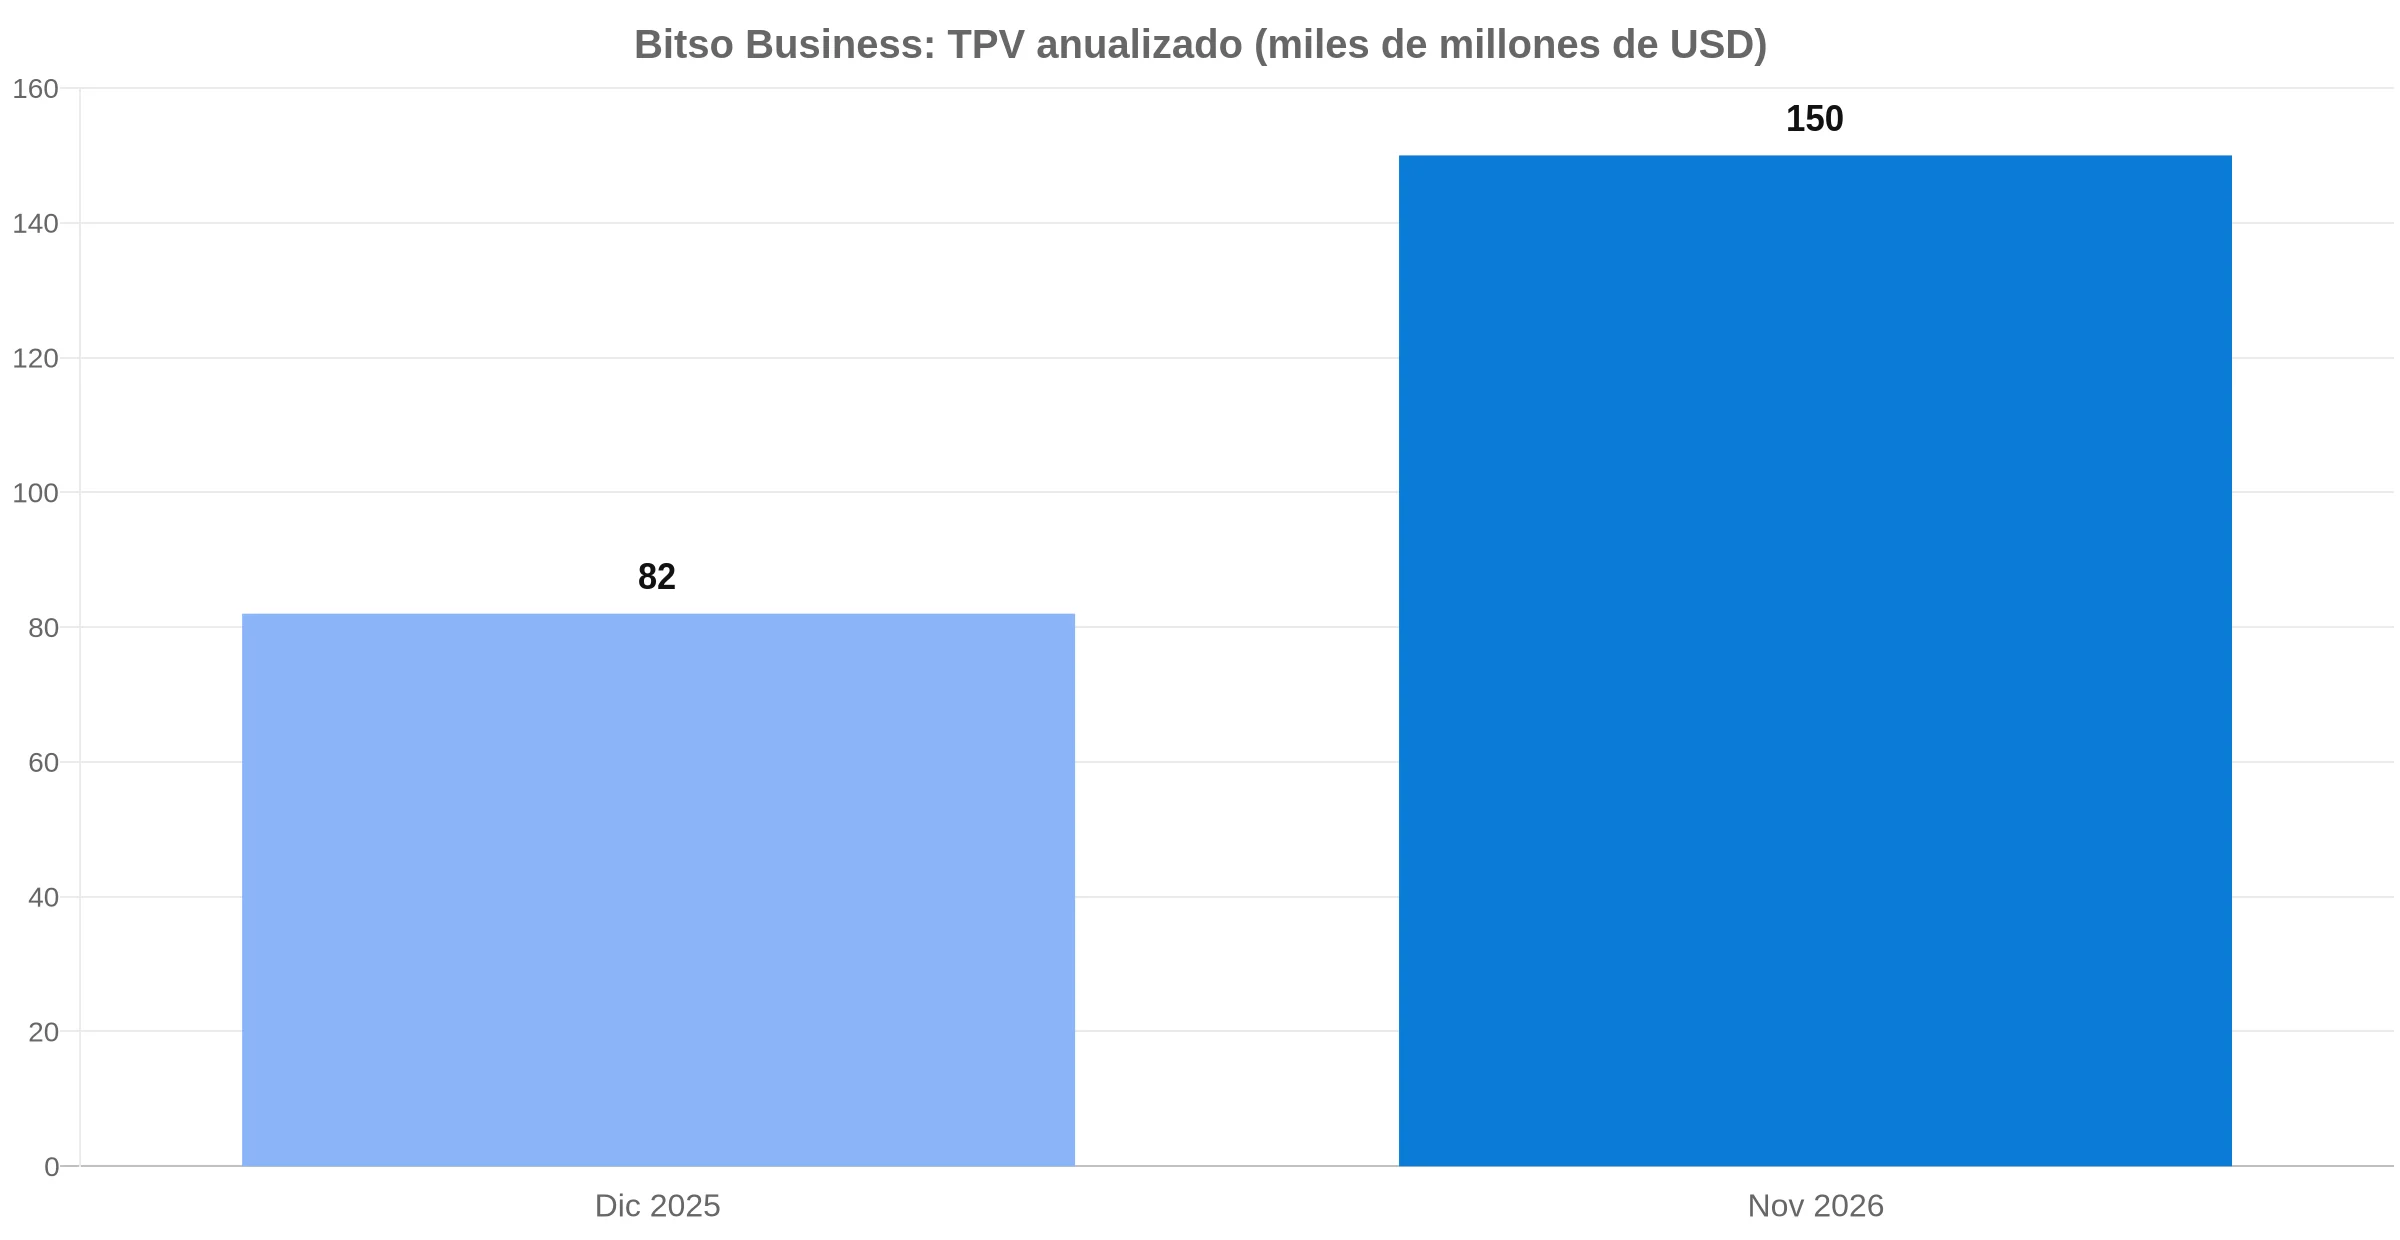
410 millones de dólares al día. Ese es el equivalente de los 150.000 millones anualizados que Bitso Business, la unidad de servicios empresariales de Bitso, dice haber superado en volumen total de pagos (TPV, por sus siglas en inglés). La cifra, publicada el 4 de noviembre, representa un alza de 83% frente a los 82.000 millones que la compañía reportó hace un año. Detrás del titular hay tres preguntas que el comunicado no responde: cuánto de ese flujo es ingreso, cuánto depende de un solo corredor y cuánto resistiría si la liquidez de stablecoins se encareciera.
La primera respuesta es la más incómoda para cualquier fintech de pagos. El TPV mide el valor bruto que atraviesa la infraestructura, no lo que la empresa cobra por moverlo. Un dólar que entra y sale del sistema cuenta una vez; un peso convertido a dólar y devuelto a pesos puede contar dos. Es la métrica que usan Visa, Mastercard y todas las redes de pago para mostrar escala, y también la que menos dice sobre rentabilidad. Sin una tasa de descuento publicada, 150.000 millones no permiten calcular ingreso ni margen.
Qué mide el TPV y por qué conviene separarlo del ingreso
Bitso Business conecta tres cosas: monedas locales, sistemas de pago nacionales y liquidez en stablecoins. Una empresa en Estados Unidos que necesita pagar a un proveedor en México puede entregar dólares, recibir stablecoins en la red y liquidar pesos a través de un riel local. El TPV suma todo el valor que pasa por esa tubería, incluidos los tramos de tesorería y las conversiones intermedias.
Por eso la cifra es útil para medir adopción y engañosa para medir negocio. Con una comisión hipotética de 10 puntos básicos, 150.000 millones anuales equivaldrían a 150 millones de dólares de ingreso bruto; con 5 puntos básicos, a 75 millones; con 25, a 375 millones. Son ejercicios aritméticos, no divulgaciones: Bitso no publica su take rate ni separa ingresos por línea. Lo que sí publica es la comparación con el año anterior, y ahí el crecimiento es real: 82.000 millones a 150.000 millones es un avance de 82,9%.
La descomposición del 83%: no vinieron más clientes, vino más volumen por cliente
El comunicado de diciembre de 2025 daba dos datos que permiten separar los dos motores del crecimiento: 1.900 clientes institucionales y 82.000 millones de TPV anualizado. El de noviembre de 2026 reporta más de 2.000 clientes y 150.000 millones. La división simple muestra que el número de clientes creció apenas 5,3%, mientras el volumen por cliente pasó de unos 43,2 millones a unos 75 millones de dólares al año, un salto de 73,7%.
| Métrica | Dic 2025 | Nov 2026 | Variación |
|---|---|---|---|
| TPV anualizado | 82.000 millones | 150.000 millones | +82,9% |
| Clientes institucionales | 1.900 | 2.000 | +5,3% |
| TPV por cliente | ≈43,2 millones | ≈75,0 millones | +73,7% |
| Flujo diario implícito | ≈224,7 millones | ≈411,0 millones | +82,9% |
Esa descomposición cambia la lectura. No estamos ante una plataforma que duplicó su base de clientes, sino ante una base casi estable que mueve mucho más dinero por cabeza. Es una señal de profundización: los clientes existentes, en su mayoría remesadoras, fintechs y comercios digitales, están enviando más volumen por la misma conexión. También es una señal de concentración: si unos pocos clientes grandes explican el salto, la salida de uno solo puede revertir la tendencia sin que aparezca en el titular.
El salto también tiene una lectura cualitativa que la empresa subraya desde el ejercicio anterior. «Surpassing the $80 billion mark is a signal that the global financial system is undergoing a structural shift toward stablecoin-based infrastructure», dijo entonces Felipe Vallejo, director de asuntos corporativos de Bitso (traducción propia: superar los 80.000 millones es una señal de que el sistema financiero global atraviesa un cambio estructural hacia infraestructura basada en stablecoins). El TPV por cliente de 75 millones anuales implica alrededor de 205.000 dólares diarios por cliente en promedio. Para una remesadora mediana, eso es un volumen considerable; para un comercio digital, es una operación de tesorería transfronteriza. La mezcla importa porque los márgenes no son iguales: una conversión de divisas para tesorería y un envío de remesa de 300 dólares comparten infraestructura, pero no economía unitaria.
El corredor que sostiene la cifra
El dato más revelador del comunicado no es el TPV. Es que Bitso Business procesa aproximadamente 15% del valor de las remesas que se envían de Estados Unidos a México. Ese corredor es uno de los más grandes del mundo y también uno de los más competidos: cada punto de participación se gana con precio, velocidad y cobertura de puntos de pago.
La compañía menciona a Félix Pago, que permite enviar dinero por WhatsApp, como ejemplo de cliente. Y describe el trabajo en términos que cualquier operador de remesas reconocería: «Behind every payment is someone counting on that money. It could be a family waiting for a remittance or a farmer who just delivered their harvest. Our job is to make sure they get it on time, even at night or on weekends», dijo Imran Ahmad, director de operaciones de Bitso y responsable de Bitso Business (traducción propia: detrás de cada pago hay alguien que cuenta con ese dinero; puede ser una familia esperando una remesa o un agricultor que acaba de entregar su cosecha; nuestro trabajo es que llegue a tiempo, incluso de noche o en fin de semana).
La dependencia de un solo corredor es el punto débil estructural. Si el 15% de las remesas EE. UU.–México representa una parte sustancial del TPV, cualquier cambio en el flujo migratorio, en las comisiones del corredor o en la regulación de remesas en Estados Unidos se transmite directamente a la métrica principal. La empresa lo sabe y por eso el comunicado incluye un plan para 2027: ampliar conexiones con sistemas financieros locales en América Latina, sujeto a las regulaciones aplicables. Es la respuesta correcta a la concentración, y también una admisión de que hoy la geografía del negocio es estrecha.
Cómo se mueve el dinero: tres capas y un cuello de botella
Para entender por qué el volumen puede crecer sin que crezca el número de clientes, conviene mirar la arquitectura. La primera capa es local: acceso al sistema de pagos instantáneos de México, que opera 24 horas los siete días. La segunda es la capa de stablecoins, que aporta liquidez en dólares fuera del horario bancario y entre jurisdicciones. La tercera es la conversión de divisas, donde se define el precio que paga el cliente.
El cuello de botella no está en la cadena sino en los extremos: licencias, cuentas bancarias y capital de trabajo para prefinanciar pagos. Un riel de stablecoins puede mover dinero en segundos, pero el peso que sale al otro lado depende de que haya un socio local con liquidez y permisos. Por eso los volúmenes crecen a saltos y no de forma lineal: cada país nuevo exige habilitación regulatoria, un socio bancario y una línea de liquidez. El interés de los bancos centrales dejó de ser teórico: en octubre, tres bancos centrales de Asia se sumaron a un esfuerzo de 25 instituciones para liquidar pagos transfronterizos con stablecoins.
El marco que la compañía usa para describirlo es «HyFi», la convergencia de finanzas tradicionales e infraestructura basada en blockchain. La promesa es que una empresa mantiene sus relaciones bancarias y suma la velocidad de las stablecoins. La realidad operativa es más prosaica: se trata de tener saldos en ambos mundos y administrarlos sin fricción. En ese modelo, el balance de la fintech es tan importante como su software.
USDPT y Western Union: la pieza que cambia la escala
El comunicado menciona de pasada que Western Union eligió a Bitso Business como proveedor de servicios para su stablecoin USDPT en México. Esa frase merece más atención de la que recibe, porque conecta a la fintech mexicana con una de las redes de pago más grandes del mundo.
USDPT es un token denominado en dólares emitido por Anchorage Digital Bank, N.A., el primer banco cripto con regulación federal en Estados Unidos, y construido sobre Solana. La conexión entre ambas empresas no nació con este comunicado: en octubre, Anchorage y Bitso conectaron la custodia del corredor de remesas EE. UU.–México con MXNB, USDPT y USAT, el paso previo para que una red de pagos pueda depositar dólares digitales con un custodio regulado. Western Union lo presentó como una pieza de su infraestructura de liquidación: «By integrating a regulated digital dollar directly into our network, we’re creating a more efficient settlement layer that supports partners, agents and future consumer use cases», dijo Devin McGranahan, presidente y consejero delegado de Western Union (traducción propia: al integrar un dólar digital regulado directamente en nuestra red, creamos una capa de liquidación más eficiente que da servicio a socios, agentes y futuros casos de uso para consumidores).
La compañía describió tres usos: liquidación interna de tesorería, una red de activos digitales para socios y agentes, y un producto de consumo en más de 40 países. El objetivo declarado es reducir saldos ociosos y desplegar liquidez de forma más dinámica entre su red de agentes. Si Bitso Business participa en esa liquidación en México, su volumen deja de depender solo de remesadoras independientes y pasa a incluir flujos de una red global de agentes.
Hay que ser preciso con el alcance: el comunicado de Bitso dice que Western Union la seleccionó como proveedor de servicios para USDPT en México, no que Bitso sea el único proveedor ni que el volumen esté garantizado. La relación convierte a Bitso en una pieza de infraestructura, y eso es distinto de convertirse en el socio exclusivo. La distinción importa porque el mercado tiende a leer «proveedor» como «socio estratégico» y a descontar ingresos que todavía no existen.
Los 15.600 millones de pagos en tiempo real
El comunicado de diciembre de 2025 aportaba un dato que el de 2026 no repite: 15.600 millones de dólares anualizados en pagos en tiempo real en México. Sobre un TPV de 82.000 millones, eso equivalía al 19,0% del total. Si esa proporción se mantuviera, los 150.000 millones actuales implicarían alrededor de 28.500 millones en pagos locales instantáneos. Es una extrapolación aritmética, no una cifra de la empresa, y conviene tratarla como tal: la mezcla entre pagos locales y transfronterizos puede haber cambiado en doce meses.
Aun así, la comparación sirve para dimensionar el negocio real. Los pagos locales son la parte menos glamorosa y más defendible: compiten con la banca tradicional en velocidad y horario, y suelen tener márgenes más estables que las remesas. Los transfronterizos, en cambio, dependen del precio del dólar, de la liquidez de stablecoins y de la regulación de cada corredor.
Los números que no están en el comunicado
Un TPV de 150.000 millones es una cifra auditada por nadie. Es un dato de la propia empresa, anualizado a partir de un periodo que no se especifica, sin desglose por país, por tipo de cliente ni por producto. Tampoco hay ingresos, margen bruto, coste de liquidez ni pérdidas por conversión. Para una compañía privada, eso es normal; para un lector que quiere evaluar la salud del negocio, es una limitación que conviene nombrar.
La segunda limitación es temporal. La cifra de 2025 se publicó el 18 de diciembre y describía el año que terminaba; la de 2026 se publica el 4 de noviembre, dos meses antes del cierre. Comparar un anualizado de noviembre con un anualizado de diciembre introduce un sesgo de calendario que puede exagerar o subestimar el crecimiento real. La empresa no ofrece la base de cálculo.
La tercera es de contexto. El TPV anualizado de Bitso Business equivale a cerca del 60% de la capitalización conjunta de USDT (178.280 millones) y USDC (70.780 millones) al 5 de noviembre. Dicho de otro modo: el flujo anual que pasa por sus rieles es de una magnitud comparable a dos tercios del stock total de las dos stablecoins más grandes. Es una muestra de escala, y también un recordatorio de que la liquidez de esas dos monedas es el insumo crítico del negocio.
Los riesgos que el comunicado no menciona
El primero es la dependencia de la liquidez de stablecoins. Si el mercado entra en tensión, como ocurrió en episodios de desanclaje, el coste de mover dólares digitales sube y los márgenes se comprimen. El negocio de Bitso Business no consiste en especular con stablecoins, pero su operación depende de que el mercado de esas monedas funcione con profundidad suficiente para convertir y liquidar a precios predecibles.
El segundo es la competencia. El corredor EE. UU.–México atrae a procesadores globales, a fintechs locales y a los propios bancos, que están construyendo sus propias capacidades de liquidación con stablecoins. La ventaja de Bitso es haber construido la conexión local y la licencia; la desventaja es que esa ventaja se puede replicar con capital. La presión sobre las comisiones de remesas es estructural y no se detiene.
El tercero es regulatorio. La operación combina dinero electrónico, transmisión de dinero y activos virtuales, y cada jurisdicción exige permisos distintos. El plan de 2027 de ampliar conexiones «sujeto a las regulaciones aplicables» reconoce implícitamente que el crecimiento depende de aprobaciones, no solo de demanda. Un cambio en las reglas de stablecoins en México o en Estados Unidos puede alterar el costo de operar el corredor principal.
El cuarto es la concentración de clientes. Con 2.000 clientes y un volumen por cliente que se disparó 73,7% en un año, la distribución del TPV probablemente está sesgada hacia unas pocas cuentas grandes. La empresa no publica esa distribución, y es la variable que más puede cambiar el panorama en un solo trimestre.
Qué mirar de aquí en adelante
El primer indicador será si la compañía publica cifras auditadas o al menos un desglose por producto. Sin eso, el TPV seguirá siendo una métrica de marketing además de una métrica operativa. El segundo será la evolución de USDPT en México: si Western Union mueve volúmenes relevantes por los rieles de Bitso, el crecimiento de 2027 tendrá una base distinta a la de 2026.
El tercero será la expansión regional. El plan anunciado para 2027 apunta a conectar sistemas financieros locales en América Latina. Cada país nuevo añade volumen y diluye la dependencia del corredor mexicano, pero también añade complejidad regulatoria y capital de trabajo. El cuarto será el dato de remesas de Banxico: si el flujo total EE. UU.–México se estanca, el 15% de participación se convierte en un techo y no en una plataforma de crecimiento.
La lectura equilibrada de los 150.000 millones es esta: el crecimiento es real y está por encima de lo que la mayoría de las fintechs de pagos de la región reporta, pero mide flujo, no rentabilidad, y se apoya en un solo corredor y en la liquidez de dos stablecoins. La empresa tiene la infraestructura y los socios para defender esa posición. Lo que todavía no tiene, o no publica, es la evidencia de que el negocio gane dinero con ella.
Datos: comunicado de Bitso Business (4 nov 2026), resultados de 2025, lanzamiento de USDPT y CoinGecko.
Este artículo es informativo y no constituye asesoramiento financiero. Los pagos con stablecoins y los activos digitales conllevan riesgos operativos y regulatorios.