

- 1. AAVE hoy: 130 dólares, un rango de 11 dólares y un RSI de 35
- 2. Qué compró Payward y qué dejó fuera el comunicado
- 3. El dato que no cuadra: 11.000 o 12.000 millones en préstamos activos
- 4. AAVE frente a bitcoin, ethereum, solana, XRP y zcash
- 5. El caso en contra: tamaño no divulgado, tendencia de 30 días y una tesis que depende del DAO
- 6. Preguntas frecuentes
AAVE cotiza a 129,98 dólares a las 21:07 UTC del 5 de noviembre, un 0,38 % por debajo de hace 24 horas, mientras bitcoin pierde un 5,37 % y ethereum un 7,68 %. Ese diferencial es la noticia del día: el token del mayor protocolo de préstamos onchain se desmarca del resto del mercado el mismo día en que Payward, la matriz de Kraken, anunció que un fondo afiliado y sus clientes compraron AAVE en el mercado secundario. El importe no se divulgó, y esa omisión pesa tanto como el anuncio. El rango intradiario, entre 122,77 y 133,66 dólares, define los dos niveles que el mercado está defendiendo.
La coincidencia temporal no demuestra causalidad. AAVE no cierra por debajo de 119,20 dólares desde el 30 de octubre, su mínimo de las últimas cuatro semanas, y ese rebote empezó antes de que el comunicado se publicara. Lo que sí cambió hoy es el tipo de comprador que aparece en el registro público: una plataforma de infraestructura financiera con licencias en varios mercados, no un fondo cripto nativo. Para el lector que busca qué comprar hoy, la pregunta relevante no es si AAVE subió, sino si el token captura valor de un negocio que custodia 33.000 millones de dólares en depósitos y cotiza con una capitalización de 2.006 millones.
AAVE hoy: 130 dólares, un rango de 11 dólares y un RSI de 35
Los datos de CoinGecko a las 21:07 UTC sitúan a AAVE en 129,98 dólares, con una capitalización de 2.006 millones y un volumen de 267,8 millones en 24 horas. Ese volumen equivale al 13,3 % de la capitalización, una cifra alta para un activo de su tamaño y coherente con una sesión en la que el mercado busca liquidez. La capitalización totalmente diluida es de 2.085 millones: la diferencia con la capitalización real es de apenas el 3,9 %, porque circulan 15,44 millones de los 16 millones de tokens que existirán. Es una de las estructuras de oferta más cerradas del sector DeFi.
El cálculo técnico que ayuda a leer el momento se puede reproducir con los cierres diarios del propio CoinGecko. La media móvil simple de siete días está en 130,37 dólares, prácticamente en el precio actual: el activo está apoyado sobre su promedio corto, no suspendido por encima. La media de 30 días, en cambio, se sitúa en 147,50 dólares, un 11,9 % por encima del precio, lo que describe una tendencia descendente que el rebote de esta semana todavía no ha revertido. El índice de fuerza relativa (RSI) de 14 periodos, calculado con el método de Wilder sobre los últimos 31 cierres diarios, ronda 35: zona de debilidad, sin llegar al umbral de 30 que suele asociarse a sobreventa extrema.
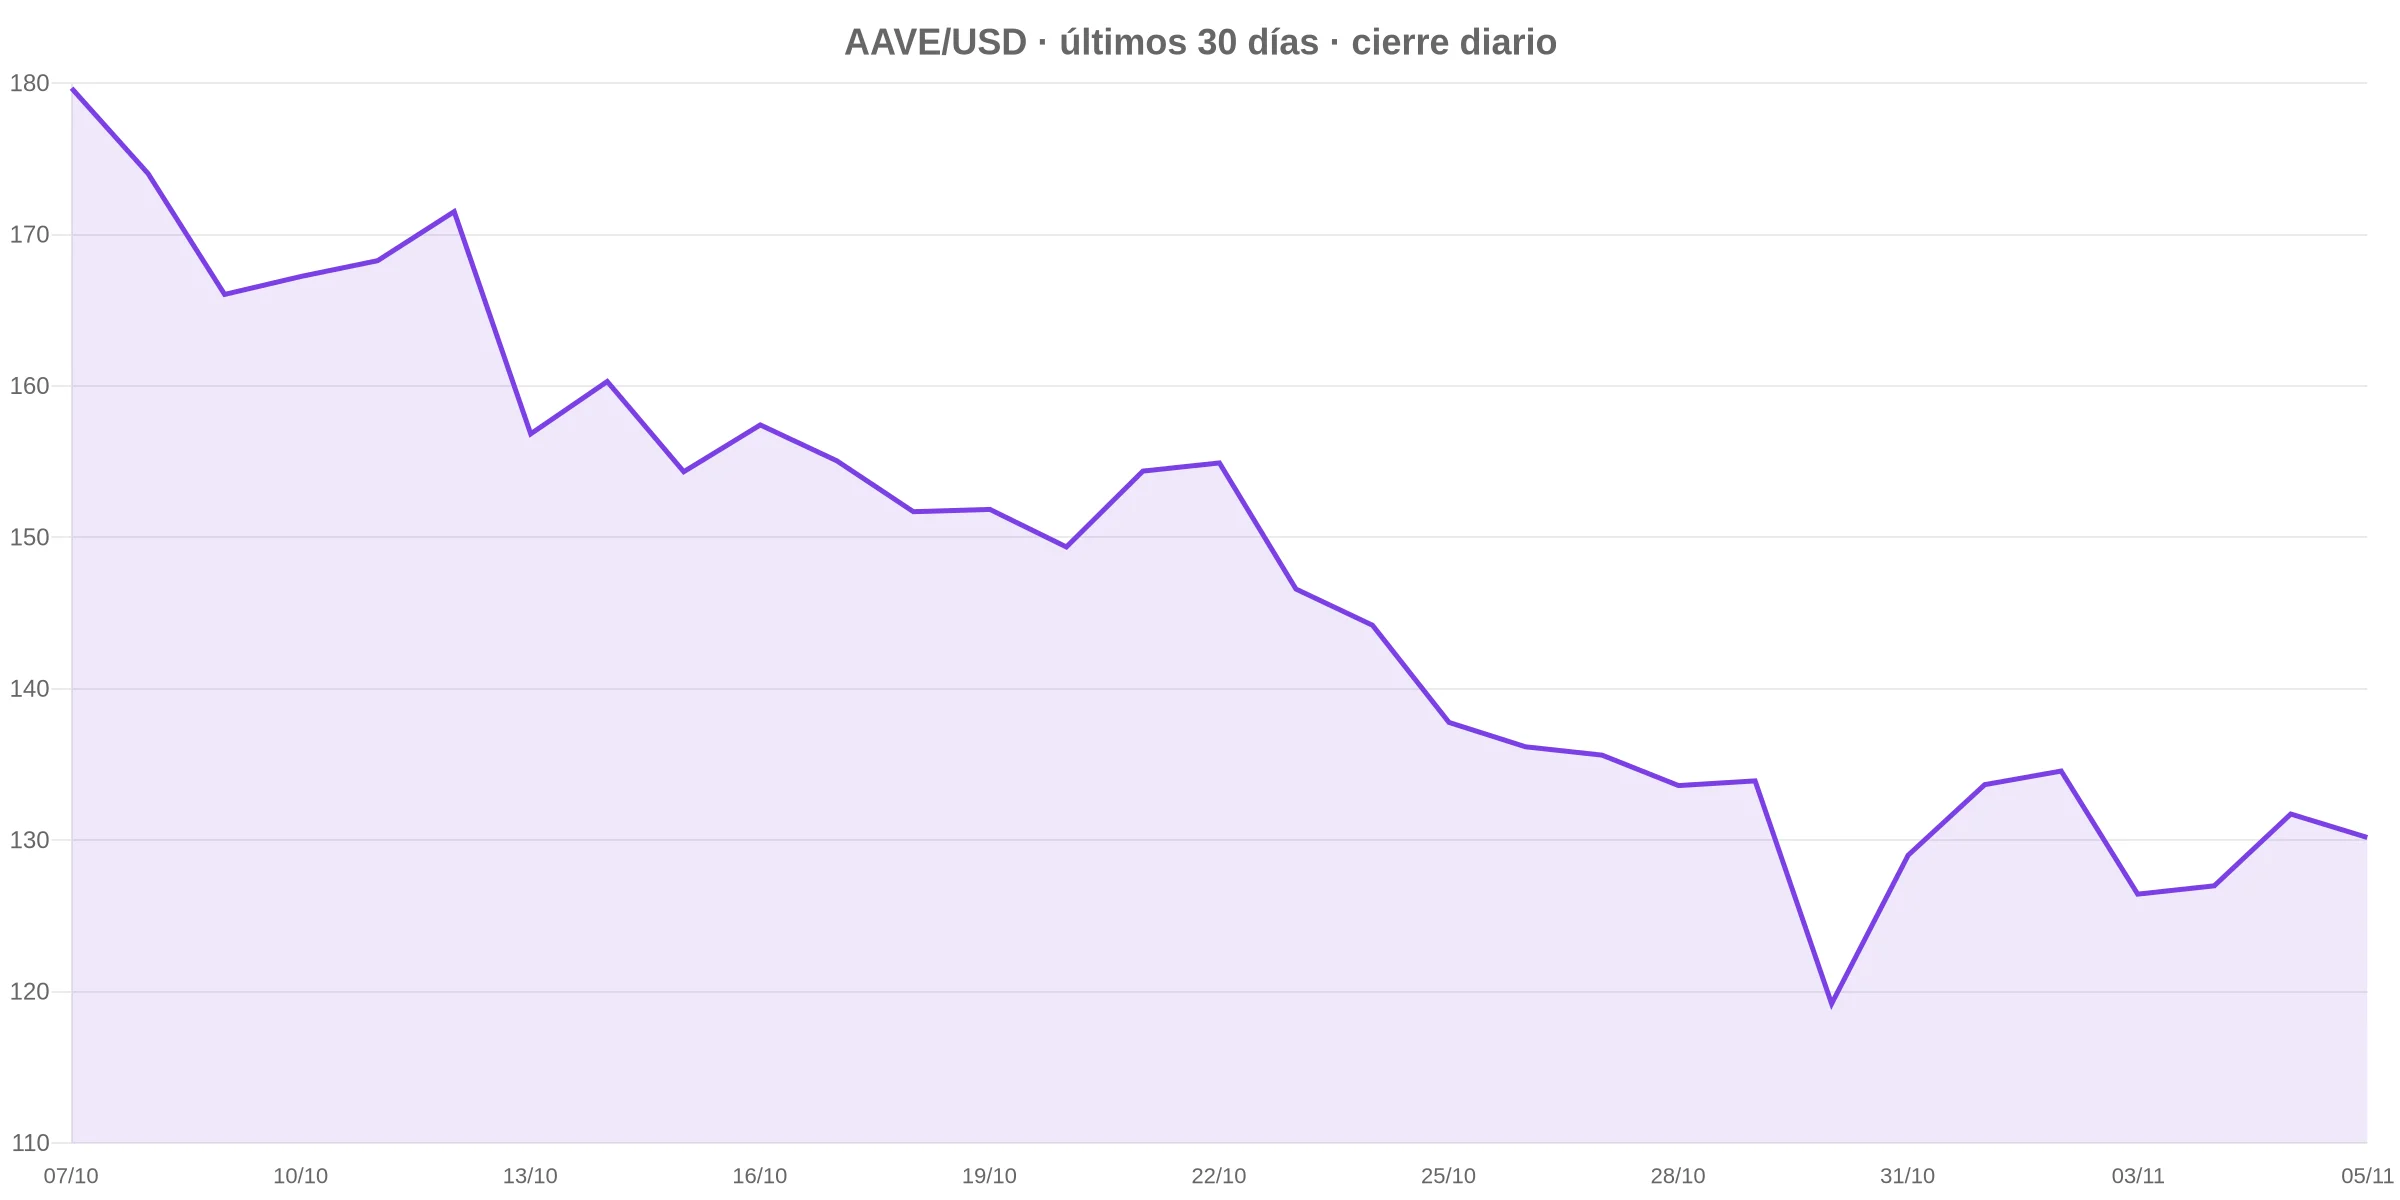
Los niveles tienen un método y una condición de invalidación. El soporte inmediato es 122,77 dólares, el mínimo de las últimas 24 horas; por debajo, 119,20 dólares, el cierre más bajo de los últimos 30 días, fechado el 30 de octubre. La resistencia próxima es 133,66 dólares, el máximo intradiario, y por encima aparece la media de 30 días en la zona de 147 dólares. Un cierre diario por debajo de 119,20 invalidaría la lectura de suelo; un cierre sostenido sobre 133,66 con volumen abriría el camino hacia el promedio mensual. Son niveles derivados de precios observados, no proyecciones.
Qué compró Payward y qué dejó fuera el comunicado
El comunicado de Payward, fechado en Cheyenne, Wyoming, el 5 de noviembre, precisa tres cosas y omite una cuarta. Precisa que el comprador es Digital Asset Special Investments I, LP, un fondo de inversión afiliado a Payward, junto con sus clientes; que las compras se hicieron en el mercado secundario; y que Payward «may make additional acquisitions in the future». Omite el importe. No hay cifra de tokens, no hay precio medio, no hay porcentaje del capital ni del suministro circulante.
Esa omisión cambia la interpretación. Una compra en el mercado secundario transfiere tokens entre tenedores: no inyecta capital en el protocolo, no aumenta el tesoro del DAO y no financia desarrollo. Tampoco otorga control. El comunicado no menciona consejo de administración, derechos de veto ni acuerdos de gobernanza, y AAVE funciona con votación proporcional de los tenedores. Quien lea el anuncio como una adquisición de control está leyendo algo que el documento no dice.
Lo que sí dice es que la operación es un hito para Payward Asset Management, una de las cinco áreas de negocio de la compañía, y que Payward y Aave «explore opportunities to collaborate on future initiatives». Ahí está la parte que el mercado puede estar descontando: la posibilidad de que Kraken y sus productos distribuyan exposición a Aave, no una compra puntual. Gurpreet Oberoi, vicepresidente de Payward Asset Management and Institutional, lo plantea en estos términos: «Onchain lending is quickly becoming an important part of the financial system, and Aave has established itself as one of the foundational protocols powering that shift». Y añade: «This investment reflects our long-term conviction in onchain credit markets and DeFi, as well as growing demand from our clients for exposure to the infrastructure shaping the future of finance».
Del lado del protocolo, Stani Kulechov, fundador y consejero delegado de Aave Labs, respondió con una frase que enlaza la operación con el modelo económico del token: «Payward’s investment shows growing confidence in AAVE and in the Aave Will Win framework, which commits Aave Labs to growing the ecosystem and directing value back to the DAO and AAVE holders». Y cerró: «Working with Payward is a strategic step toward bringing Aave to the next wave of retail and institutional users».
La compra no llega en el vacío. Payward anunció en octubre que será el primer deployer regulado por la CFTC en Hyperliquid, y esa secuencia importa: la empresa está construyendo presencia en infraestructura onchain en varios frentes a la vez. Leer la posición en AAVE como una operación aislada subestima el patrón; leerla como una apuesta de tesorería sin relación con el negocio la sobreestima.
Tampoco es la primera vez que ambas partes se cruzan. En junio, BlockchainReporter informó de conversaciones avanzadas para que Kraken tomara un 15 % del capital de Aave Group, con 35.000 ETH y 250.000 AAVE sobre la mesa. Aquella era una operación de capital con tokens incluidos; la de hoy es una compra de tokens en el mercado secundario por parte de un fondo afiliado y sus clientes, y el comunicado no confirma ni cierra la anterior. Esa diferencia debe quedar clara antes de leer el anuncio como una validación del acuerdo de junio.
El dato que no cuadra: 11.000 o 12.000 millones en préstamos activos
Las dos notas publicadas hoy por la misma parte describen el mismo negocio con cifras que no coinciden. El comunicado de Payward atribuye a la red Aave «$33 billion in net deposits and $11 billion in active loans». La nota de Aave Labs repite los 33.000 millones en depósitos netos y eleva los préstamos activos a 12.000 millones en su descripción de la red, mientras en el apartado sobre Aave Labs habla de «more than $30 billion in net deposits». Son 1.000 millones de diferencia en préstamos y 3.000 millones en depósitos, en textos difundidos el mismo día.
La diferencia no invalida la operación, pero sí obliga a elegir un denominador y decirlo. Si se usan los 33.000 millones, la capitalización de AAVE equivale al 6,1 % de los depósitos netos del protocolo. Si se usan los 30.000 millones, la ratio sube al 6,7 %. En ambos casos, el mercado valora el token muy por debajo del capital que el protocolo administra, una brecha que los tenedores de AAVE conocen bien y que explica por qué el argumento de «infraestructura de crédito» convive con un precio un 80,3 % por debajo de su máximo histórico de 661,69 dólares, alcanzado el 18 de mayo de 2021.
El marco que ambos documentos citan es el Aave Will Win, aprobado a comienzos de año, según el cual Aave Labs se comprometió a dirigir los ingresos de los productos con marca Aave al tesoro del DAO, además de las comisiones de red que ya recibía. Es un compromiso declarado, no un resultado auditado: el comunicado no aporta cifras de ingresos transferidos ni un calendario de pagos. Esa distinción importa para cualquiera que compre el token esperando capturar flujos.
AAVE frente a bitcoin, ethereum, solana, XRP y zcash
La comparación con precios del mismo instante pone el movimiento en escala. Bitcoin cotiza a 75.891 dólares con una caída del 5,37 % en 24 horas; ethereum, a 2.236 dólares y un 7,68 % menos; solana, a 89,41 dólares con un 5,63 % de descenso; XRP, a 1,22 dólares y un 5,94 % abajo; zcash, a 1.243 dólares con un 3,52 % de caída. AAVE, con un 0,38 % de descenso, es el único de los seis que se mantiene prácticamente plano.
| Activo | Precio | Var. 24 h | Capitalización |
|---|---|---|---|
| AAVE | 129,98 $ | -0,38 % | 2.006 millones $ |
| Bitcoin (BTC) | 75.891 $ | -5,37 % | 1,53 billones $ |
| Ethereum (ETH) | 2.236 $ | -7,68 % | 273.170 millones $ |
| XRP | 1,22 $ | -5,94 % | 77.530 millones $ |
| Solana (SOL) | 89,41 $ | -5,63 % | 52.730 millones $ |
| Zcash (ZEC) | 1.243 $ | -3,52 % | 21.140 millones $ |
El dato que descoloca es la comparación con zcash. ZEC capitaliza 21.140 millones, 10,5 veces más que AAVE, aunque el protocolo de Aave administra 33.000 millones en depósitos y Zcash es una red de pagos privados sin ese balance. El mercado paga hoy por relato y flujo de atención, no por volumen de activos custodiados. Esa brecha es el argumento alcista de largo plazo de AAVE y, al mismo tiempo, la advertencia de que la tesis puede tardar años en materializarse.
El ejercicio de múltiplos aclara cuánto espacio hay. Duplicar la capitalización desde 2.006 hasta 4.012 millones exige un precio de 259,96 dólares por token, el doble del actual. Multiplicar por diez la llevaría a 20.060 millones y a 1.299,80 dólares por AAVE, un 96 % por encima del máximo histórico de 2021. Para recuperar ese máximo, el token tendría que subir 5,09 veces desde el precio de hoy. Son cifras que ordenan la conversación: el «10x» no es una fantasía de capitalización, pero sí exige un ciclo completo por delante.
El caso en contra: tamaño no divulgado, tendencia de 30 días y una tesis que depende del DAO
El primer problema es que no se puede dimensionar la compra. Sin importe ni número de tokens, cualquier lectura del impacto es especulación. A modo de escala, y sin relación con la operación real, una compra de 20 millones de dólares habría equivalido al 7,5 % del volumen negociado en 24 horas; una de 100 millones, al 37 %. Es aritmética, no una estimación de lo que Payward hizo.
El segundo problema es la tendencia. AAVE cae cerca de un 28 % en 30 días y cotiza un 11,9 % por debajo de su media de 30 días. Un comprador corporativo no cambia una estructura descendente por sí solo, y el contexto general no ayuda: bitcoin perdió el nivel de 76.000 dólares en la sesión y ethereum arrastra una caída superior al 7 %. La correlación de AAVE con el mercado no ha desaparecido; simplemente hoy pesa menos que la noticia.
El tercero es la captura de valor. El compromiso de dirigir ingresos al tesoro del DAO existe en el papel desde el marco Aave Will Win, pero el comunicado de hoy no publica cifras de esas transferencias. Mientras no haya datos verificables de ingresos que lleguen al DAO, el precio del token depende de la expectativa y no del flujo. Ese es el punto que separa una tesis de inversión de una apuesta por el relato. Aave también trabaja el negocio institucional: en septiembre propuso préstamos con garantía custodiada para instituciones, una línea que, si se aprueba y opera, ampliaría el tipo de colateral que puede usar el protocolo.
Qué mirar a partir de ahora: si Payward amplía la posición y lo comunica con cifras, si el DAO publica el detalle de los ingresos transferidos en el cuarto trimestre y si la «colaboración en iniciativas futuras» se traduce en un producto concreto, por ejemplo una vía de exposición a Aave dentro de los productos de Kraken. Cualquiera de esas tres cosas movería la tesis de una compra puntual a un cambio estructural. Ninguna está confirmada hoy.
Preguntas frecuentes
¿Cuál es el precio de AAVE hoy?
AAVE cotiza a 129,98 dólares a las 21:07 UTC del 5 de noviembre de 2026, con un descenso del 0,38 % en 24 horas y una capitalización de 2.006 millones de dólares, según CoinGecko.
¿Por qué AAVE no cae tanto como bitcoin hoy?
AAVE bajó un 0,38 % frente al 5,37 % de bitcoin y el 7,68 % de ethereum. El anuncio de Payward coincidió con esa resistencia, pero la coincidencia temporal no prueba que sea la causa; el rebote desde el mínimo del 30 de octubre ya estaba en marcha antes del comunicado.
¿Payward controla Aave tras esta compra?
No hay ningún elemento en el comunicado que indique control. La compra se hizo en el mercado secundario, el importe no se divulgó y no se anunciaron derechos de gobernanza, consejo ni veto. AAVE se gobierna por votación proporcional de los tenedores.
¿Cuánto tendría que subir AAVE para volver a su máximo histórico?
El máximo histórico es de 661,69 dólares, alcanzado el 18 de mayo de 2021. Desde 129,98 dólares, recuperarlo exige una subida de 5,09 veces, equivalente a una capitalización de unos 10.200 millones con los 15,44 millones de tokens en circulación.
¿Qué riesgo tiene comprar AAVE después de la compra de Payward?
El tamaño de la operación no se divulgó, la tendencia de 30 días sigue siendo negativa y la captura de ingresos por parte del DAO depende de la ejecución del marco Aave Will Win, sin cifras publicadas hasta ahora. Un cierre diario por debajo de 119,20 dólares invalidaría la lectura de suelo.
Descargo de responsabilidad: este artículo no constituye asesoramiento de inversión. El contenido y los materiales de esta página tienen fines únicamente educativos. Los precios citados corresponden a la captura de CoinGecko indicada y pueden variar.
Sobre el autor
Analista de blockchain especializado en el impacto regulatorio de las políticas gubernamentales sobre la industria cripto. Conocido por su investigación exhaustiva y su escritura clara y atractiva, Emmanuel ofrece análisis perspicaces sobre las últimas tendencias, movimientos del mercado e innovaciones cripto emergentes. Su trabajo busca educar e informar tanto a lectores noveles como experimentados, ofreciendo perspectivas expertas sobre el mundo de los activos digitales en rápida evolución. Con pasión por mantenerse a la vanguardia, Ogwu es una voz de confianza en el espacio de las criptomonedas y el blockchain.