

- 1. Qué es TRX y qué pieza cambió este trimestre
- 2. El 10-Q en cinco cifras
- 3. De dónde salieron 677 millones de TRX sin comprarlos en el mercado
- 4. El nodo SR y la parte del negocio que no depende del precio
- 5. El cálculo que la empresa no hace
- 6. TRX frente a BTC, ETH, SOL y XRP: la comparación de la semana
- 7. El caso contrario: dilución, concentración y 200 millones disponibles
- 8. Qué mirar en el 10-Q del cuarto trimestre
- 9. Preguntas frecuentes
Respuesta directa: TRX, el token nativo de la red TRON, cotiza a 0,3196 dólares este 7 de noviembre a las 19:20 UTC, sube un 3,9 % en siete días y es el único activo entre los diez mayores que gana terreno en la semana si se excluyen las stablecoins, según CoinGecko. El catalizador no es técnico ni de gráfico: es el informe trimestral (10-Q) que Tron Inc., el mayor tenedor público de TRX, presentó el 6 de noviembre ante la SEC. Ahí aparecen 257.781.675 dólares en tokens, el 96,3 % del patrimonio de la compañía, y un beneficio de nueve meses que se explica casi entero por la revalorización de esos tokens.
Para quien compara alternativas esta semana, TRX presenta un argumento que la mayoría de las altcoins no puede sostener: un comprador corporativo concreto, con estados financieros auditables, y dos fuentes de ingresos que no dependen de que lleguen nuevos compradores, el staking en JustLend y un nodo validador que produce bloques desde el 18 de octubre. Lo que sigue separa lo que el informe prueba de lo que solo insinúa, y empieza por explicar el mecanismo, porque sin él las cifras se leen mal.
Qué es TRX y qué pieza cambió este trimestre
TRX es el token de TRON, una cadena de contratos inteligentes especializada en transferencias de stablecoins y en volumen de bajo coste. El token cumple tres funciones: paga energía y ancho de banda, vota por los 27 nodos Super Representantes (SR) que producen bloques y se bloquea para recibir recompensas. Cuando un tenedor bloquea TRX, no lo guarda en una billetera: lo entrega a un protocolo de staking y recibe un derivado que representa el depósito. En Tron Inc. ese derivado se llama sTRX y se emitió en JustLend, el mercado de préstamos y de staking sobre TRON.
La diferencia entre TRX y sTRX no es cosmética. El informe valora el TRX con precios cotizados en mercados activos, lo que en la jerarquía contable se llama insumo de nivel 1, y el sTRX con datos on-chain y tipos de cambio verificables, un insumo de nivel 2. Traducido: el TRX tiene un precio público cada segundo; el sTRX tiene un valor derivado que la compañía estima a partir de información verificable. Esa asimetría es la que convierte la tesorería en un activo sensible al mercado y, a la vez, en un número que la empresa calcula con su propio método.
La pieza nueva es el nodo. El 18 de octubre de 2026, según el informe, la compañía quedó electa como uno de los 27 Super Representantes de la red. El texto lo describe así: «the Company (via its wholly owned subsidiaries) was successfully elected as one of the 27 Super Representative (SR) nodes on the TRON network, with a designated validator wallet (Node Wallet) serving as the operational address for the node, enabling participation in block production, transaction validation, and on-chain governance». La traducción práctica: Tron Inc. ya no solo tiene tokens, también cobra por validar la red. Y el propio informe aclara cómo se contabiliza: «As an SR, the Company will receive rewards for production of blocks on the blockchain and voting, which will be accounted for as other income».
El 10-Q en cinco cifras
| Concepto | Cifra | Qué significa |
|---|---|---|
| Inversión en activos digitales (valor razonable) | 257.781.675 $ | Tesorería en TRX y sTRX al 30 de septiembre |
| Activos totales | 275.208.649 $ | El 93,7 % del balance es cripto |
| Patrimonio neto | 267.762.032 $ | La cripto equivale al 96,3 % del patrimonio |
| Ganancia no realizada en activos digitales (9 meses) | 37.431.287 $ | Revalorización, no caja |
| Resultado operativo (9 meses) | −1.705.801 $ | El negocio tradicional pierde dinero |
La lectura de la tabla requiere un paso más. El resultado antes de impuestos de los nueve meses fue de 45.643.812 dólares. De esa cifra, 37.431.287 dólares corresponden a la revalorización de los tokens y 9.512.852 dólares a ingresos no realizados por staking. Sumados, son 46.944.139 dólares, es decir, el 102,85 % del resultado antes de impuestos. El negocio operativo, mientras tanto, perdió 1.705.801 dólares. En otras palabras: si TRX se hubiera quedado plano entre enero y septiembre, la compañía habría cerrado el periodo en pérdidas.
Ese cálculo no está en el informe. Es una resta que cualquiera puede hacer con las líneas del estado de resultados, y es la clave para valorar la tesis: Tron Inc. no es una empresa con una tesorería; es una tesorería con una empresa pequeña adosada. Los ingresos por venta de merchandising y servicios no cubren ni los gastos generales.
De dónde salieron 677 millones de TRX sin comprarlos en el mercado
La procedencia de los tokens importa más que la cantidad, porque define el costo real de la posición. El informe detalla que la compañía recibió 365.096.845 TRX de Bravemorning, su accionista controlador, como pago en especie por la emisión de acciones preferentes Serie B y de warrants, y que en agosto recibió otros 312.500.100 TRX al ejercer esos warrants. En total, 677.596.945 TRX que no salieron de una compra en el mercado abierto.
Casi todos están bloqueados. El documento precisa que 365.096.800 TRX se depositaron en JustLend el 28 de junio de 2025 a cambio de aproximadamente 297.543.246 sTRX, y que 312.500.000 TRX se bloquearon el 28 de agosto de 2025 a cambio de cerca de 252.133.646 sTRX. Esa conversión es la razón por la que la tesorería aparece dividida entre dos activos con métodos de valoración distintos. Las compras posteriores, bajo el acuerdo de compraventa con BGDL, son incrementales y no explican el grueso de la posición.
La consecuencia para el inversor es doble. Primero, el costo de adquisición no es el precio de mercado del último mes: la mayor parte entró como pago en especie, lo que hace que la ganancia contable dependa del precio de referencia que la compañía aplicó en cada conversión. Segundo, la posición está en gran medida inmóvil: al estar en sTRX, no puede venderse al instante sin pasar por el proceso de desbloqueo. Esa iliquidez reduce la presión de venta sobre TRX, pero también limita la capacidad de la empresa de reaccionar a una caída.
El nodo SR y la parte del negocio que no depende del precio
El staking no es la única fuente. Con el nodo SR electo en octubre, la compañía entra en el reparto de recompensas por producción de bloques y por votación. El informe lo clasifica como otro ingreso, no como revalorización, lo que significa que en el próximo trimestre aparecerá una línea que no depende del precio del token sino del volumen de bloques y de la posición del nodo en el ranking.
Ese detalle es el que permite distinguir dos cosas que el mercado suele mezclar. Una es el valor de la tesorería, que sube y baja con TRX. Otra es el flujo que genera operar la red, que debería ser más estable. Si el nodo produce ingresos recurrentes, la compañía deja de ser una apuesta pura al precio y pasa a tener una segunda pata. Si no los produce, el informe del cuarto trimestre lo mostrará con la misma claridad.
El cálculo que la empresa no hace
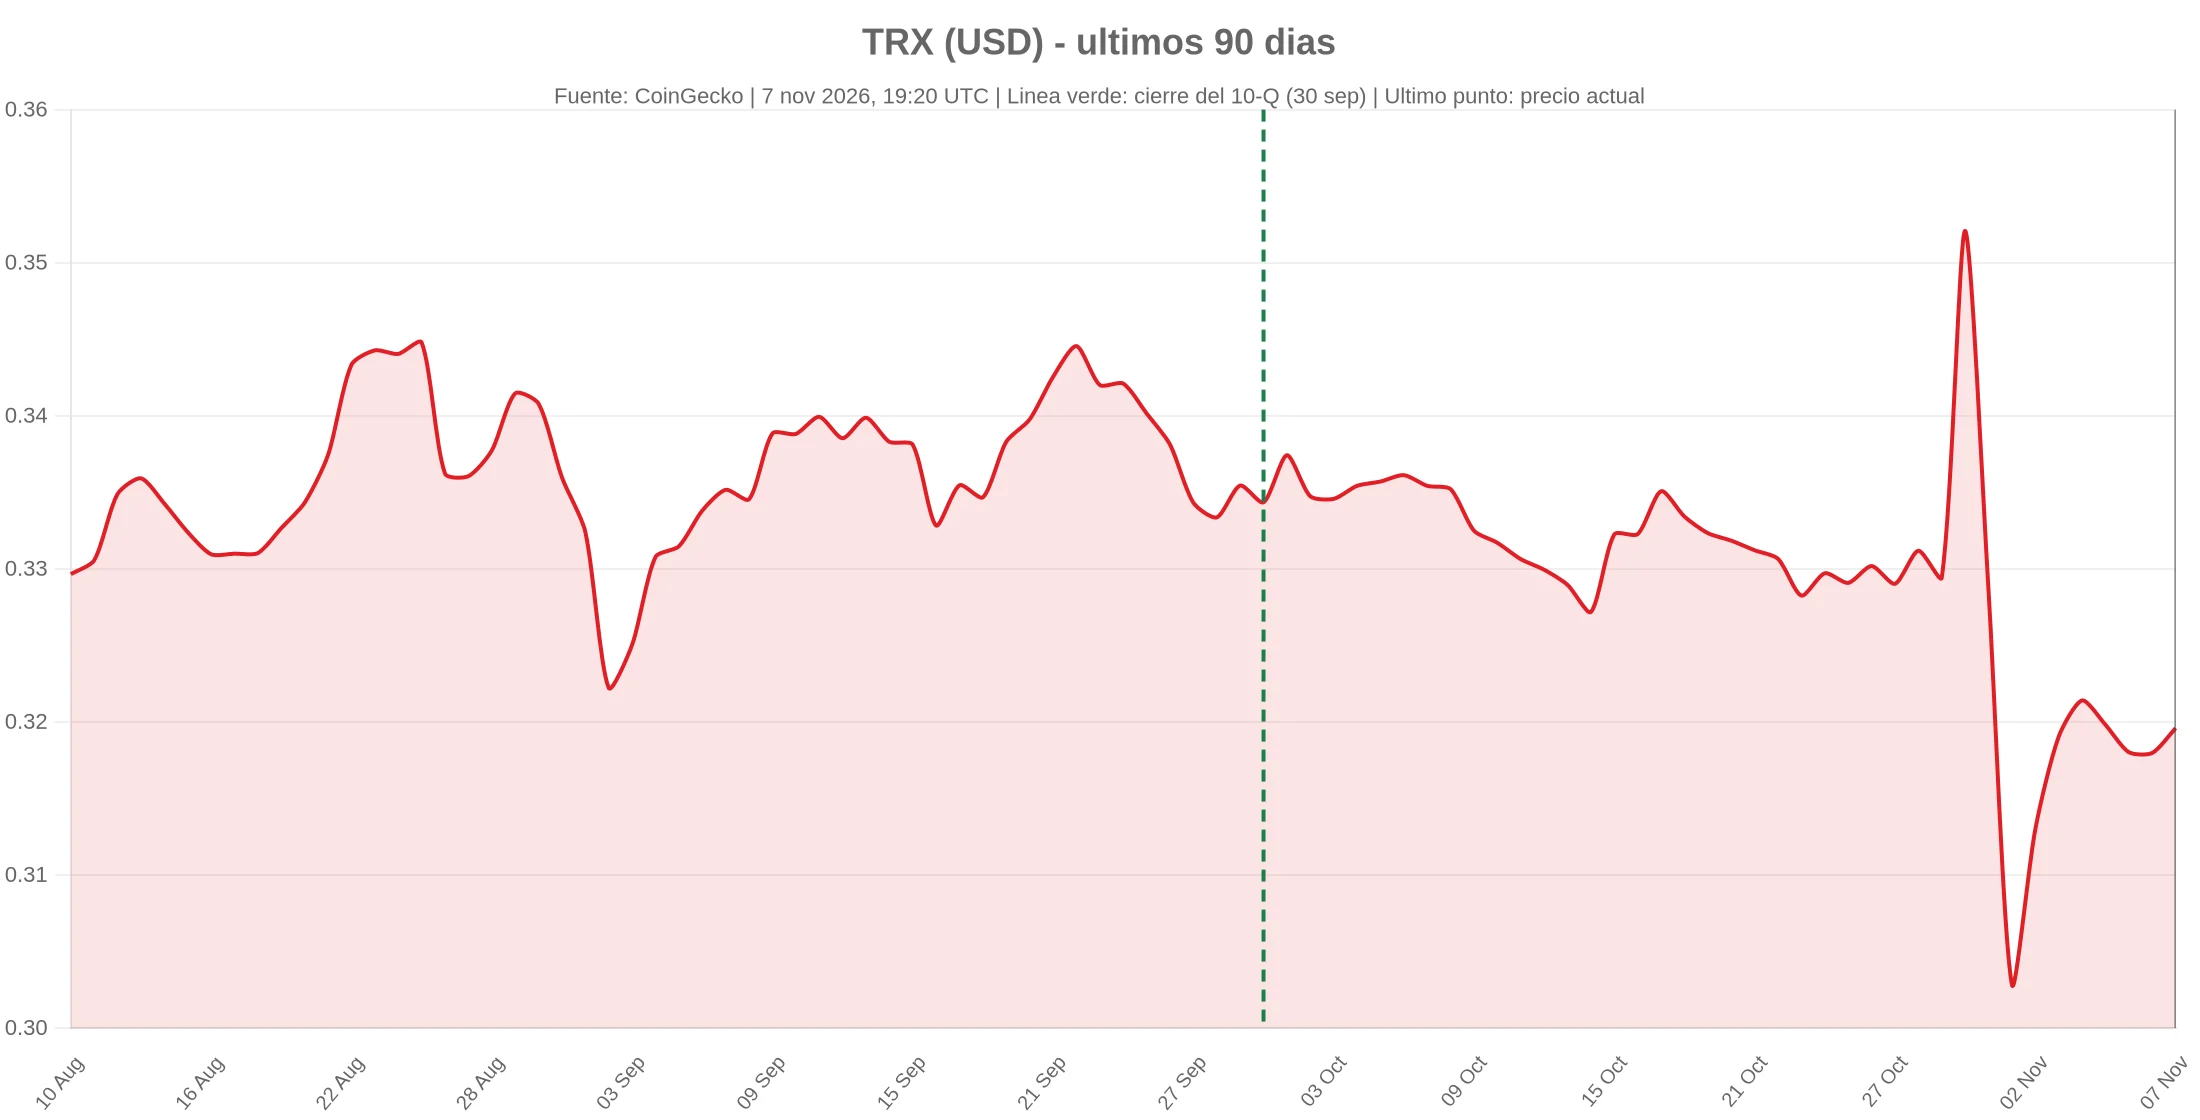
El 10-Q valora la tesorería al 30 de septiembre, cuando TRX cerró en 0,3343 dólares. Hoy cotiza a 0,3196, un 4,42 % por debajo. Si se aplica esa variación al valor en libros, la posición valdría unos 246,4 millones de dólares, es decir, 11,4 millones menos de lo declarado. Es una estimación, no una cifra de la empresa: el sTRX se valora con un método distinto y el precio del 30 de septiembre es un cierre diario, no el precio exacto de valoración que usó la compañía. Pero el orden de magnitud sirve para una cosa: el mismo mecanismo que produjo 37,4 millones de ganancia en nueve meses produciría una pérdida de unos 11 millones si el trimestre cerrara con el precio actual.
Hay una asimetría adicional que conviene retener. La ganancia no realizada entra en el resultado, pero no genera caja, y la empresa tiene una pérdida operativa que sí consume recursos. La compañía cubre ese hueco con su balance, no con su flujo de caja, y esa es la razón por la que el tamaño de la tesorería importa más que el resultado trimestral.
TRX frente a BTC, ETH, SOL y XRP: la comparación de la semana
| Activo | Precio | 24 h | 7 días | Capitalización |
|---|---|---|---|---|
| TRX | 0,3196 $ | +0,30 % | +3,9 % | 30.365 M$ |
| BTC | 75.736 $ | +0,03 % | −2,43 % | 1.522.979 M$ |
| ETH | 2.232 $ | +0,19 % | −0,79 % | 272.787 M$ |
| SOL | 89,58 $ | −0,70 % | −6,48 % | 52.947 M$ |
| XRP | 1,16 $ | −1,83 % | −7,17 % | 73.804 M$ |
Los datos son de CoinGecko a las 19:20 UTC del 7 de noviembre. La comparación deja a TRX como el único de los cinco que sube en la semana, con una caída diaria prácticamente nula. Esa resistencia no se explica por el 10-Q: el movimiento empezó el 1 de noviembre, cinco días antes de que la compañía presentara el informe. Atribuir la subida al documento sería un error de secuencia, y conviene decirlo antes de que alguien lo cometa.
Lo que sí permite el precio actual es poner la tesis en proporción. TRX capitaliza 30.365 millones de dólares. Duplicar esa cifra exige 30.365 millones adicionales de entrada neta; multiplicarla por diez exige 273.290 millones, una cantidad superior a la capitalización actual de Ethereum, que es de 272.787 millones. Para que TRX valga diez veces más, el mercado tendría que valorar la red por encima de ETH con la tesorería de Tron Inc. como único argumento corporativo. Con el tamaño actual de la tesorería, 257,8 millones, el comprador institucional identificable representa menos del 1 % de la capitalización. Es un argumento de calidad, no de escala.
La comparación con otras tesorerías corporativas ayuda a calibrar. En el caso de Strategy, el mercado ha valorado durante meses la tesorería de bitcoin por encima de su valor de mercado, como se ve en la operación de 811 bitcoin y la recompra de preferentes. Ese sobreprecio se sostiene cuando la compañía tiene acceso a financiación barata y un historial de compras. Tron Inc. todavía no ha demostrado ninguna de las dos cosas: su programa de emisión de 200 millones está sin usar y su historial consiste en tokens recibidos de su accionista, no comprados.
El caso contrario: dilución, concentración y 200 millones disponibles
Tres riesgos aparecen en el mismo informe y conviene enumerarlos sin adornos. El primero es la dilución. Las acciones en circulación pasaron de 261.314.913 al 31 de diciembre de 2025 a 474.432.064 al 30 de septiembre, un 81,6 % más, y la mayor parte del aumento vino de la conversión de las preferentes Serie B de Bravemorning, que ahora controla 420 millones de acciones, el 88,5 % del capital. El segundo es la concentración: un solo accionista decide la política de la compañía, incluida la tesorería. El tercero es la financiación pendiente: el 14 de octubre la empresa firmó un programa de emisión a mercado por hasta 200 millones de dólares, sin usar a la fecha del informe, que podría ampliar el capital si la tesorería necesita caja.
Ninguno de los tres invalida la tesis de TRX como activo, pero los tres afectan al vehículo que se usa para comprarlo. Un inversor que quiere exposición a la tesorería de Tron Inc. compra acciones con un accionista que controla el 88,5 %; un inversor que quiere exposición al token compra TRX y no depende de la contabilidad de la empresa. Son dos operaciones distintas que el titular de las noticias suele mezclar.
El cuarto riesgo es de mercado y no aparece en el informe: la tesorería equivale a una fracción pequeña de la oferta en circulación, de modo que las compras de la compañía no mueven el precio. La resistencia de TRX en la semana se explica mejor por la rotación hacia activos con flujo de stablecoins, un terreno donde TRON ya se había posicionado antes del informe, como muestra la conexión de sus 94.000 millones en USDT con las vías de pago bancarias, y por la debilidad del resto del mercado que por la demanda corporativa.
Qué mirar en el 10-Q del cuarto trimestre
Tres líneas concretas. La primera es la valoración de los activos digitales al 31 de diciembre: si TRX sigue cerca de 0,32 dólares, la comparación con los 0,3343 del cierre de septiembre dirá si el trimestre cierra con pérdida contable y de qué tamaño. La segunda es la línea de ingresos por el nodo SR: es el primer dato que no depende del precio y el que puede justificar una valoración distinta. La tercera son las compras bajo el acuerdo con BGDL: si la compañía acelera, el argumento de comprador corporativo gana peso; si se detiene, queda como una posición heredada.
Para TRX, el precio de referencia es 0,3343 dólares, el cierre del 30 de septiembre que usa el informe. Por encima, la tesorería se revaloriza en términos contables; por debajo, el resultado del cuarto trimestre arrastrará una pérdida no realizada. Con 0,3196 actuales, el punto de partida es una pérdida de aproximadamente 11,4 millones de dólares.
Preguntas frecuentes
¿Qué es Tron Inc. y por qué su informe mueve la conversación sobre TRX?
Tron Inc. es una compañía que cotiza en el Nasdaq con el ticker TRON y que concentra la mayor tenencia pública de tokens TRX. Su informe trimestral es el único documento auditado que muestra cuánto TRX tiene una empresa, cómo lo obtuvo y cómo lo valora, por eso se usa como referencia para medir la demanda corporativa del token.
¿Cuántos TRX tiene Tron Inc. y a qué precio los valora?
El 10-Q declara 257.781.675 dólares en activos digitales al 30 de septiembre de 2026, entre TRX y sTRX. La compañía recibió 677.596.945 TRX de su accionista controlador, Bravemorning, entre la emisión de preferentes y el ejercicio de warrants, y bloqueó casi todos en JustLend. La valoración usa el precio de mercado para TRX y datos on-chain para sTRX.
¿Qué es un nodo Super Representante en TRON?
TRON produce bloques a través de 27 nodos Super Representantes elegidos por votación de los tenedores de TRX. Un SR valida transacciones, participa en la gobernanza y recibe recompensas por producir bloques y por los votos que recibe. Tron Inc. fue electa como una de esas 27 el 18 de octubre de 2026.
¿Por qué el beneficio de Tron Inc. depende del precio de TRX?
Porque la compañía contabiliza sus tokens a valor razonable y registra los cambios en el resultado. En los nueve meses hasta septiembre, la revalorización aportó 37.431.287 dólares y el staking no realizado 9.512.852, frente a un resultado operativo negativo de 1.705.801 dólares. Sin la subida del token, el periodo habría cerrado en pérdidas.
¿La subida semanal de TRX se debe al informe trimestral?
No hay evidencia de eso. TRX empezó a subir el 1 de noviembre y el informe se presentó el 6, así que la secuencia no sostiene una relación causal. La resistencia del token coincide con una semana en la que bitcoin, ether, solana y XRP cayeron, y con la rotación hacia activos ligados al flujo de stablecoins.
Este artículo no constituye asesoramiento de inversión. El contenido y los materiales publicados en esta página tienen fines educativos e informativos. Los datos de mercado citados corresponden al 7 de noviembre de 2026, 19:20 UTC, y pueden variar.