- 1. Dos envoltorios regulados para dos sectores sin equivalente en EE. UU.
- 2. Lighter: comisiones de futuros perpetuos convertidas en recompras
- 3. Venice: la brecha entre emisión y quema que el folleto deja ver
- 4. Lo que un ETP no resuelve: liquidez, suministro y comisión
- 5. La señal institucional europea detrás del lanzamiento
- 6. El primer dato que medirá el apetito real
Europa acaba de ampliar, otra vez, el perímetro de lo que un inversor institucional puede comprar sin abandonar su cuenta de corretaje. Este lunes 20 de octubre, 21Shares —el emisor de productos cotizados (ETP) filial del prime broker FalconX— puso a cotizar dos nuevos fondos respaldados físicamente: el 21Shares Lighter ETP (ticker LIHT) en Deutsche Börse Xetra y el 21Shares Venice Token ETP (ticker VENC) en SIX Swiss Exchange. La comisión anual de ambos es del 2,5% y, por primera vez en su gama europea reciente, los subyacentes no son bitcoin ni ether: son el token de un exchange descentralizado de futuros perpetuos y el token de una plataforma de inteligencia artificial que promete no retener los datos de sus usuarios.
El lanzamiento no plantea si los productos funcionan —funcionan, son estructuras estándar—, sino si la demanda institucional que presuponen está a la altura de una oferta que crece más rápido que los flujos. Los dos tokens cotizan lejos de sus máximos históricos y sus relatos «deflacionarios» llevan, en los propios documentos del emisor, un matiz que conviene leer antes de hablar de escasez.
Dos envoltorios regulados para dos sectores sin equivalente en EE. UU.
El LIHT cotiza en Xetra, la plataforma de Deutsche Börse en Fráncfort, con líneas de negociación en euros y en dólares bajo el ISIN CH1615641755. El VENC se negocia en dólares en la bolsa suiza SIX con el ISIN CH1614108301. La propia Deutsche Börse confirmó el lunes que el instrumento LIHT tiene su primer día de negociación el 20 de octubre, clasificado como nota cotizada (ETN) con liquidación en euros.
La elección de subyacentes es lo que separa este lanzamiento de los anteriores. No hay en Estados Unidos un ETF aprobado que siga a un token de un exchange descentralizado de futuros ni a un token de una plataforma de IA con la tesis de privacidad de Venice. Europa, con su mercado de ETP que funciona desde 2018, vuelve a ser el banco de pruebas donde se empaqueta lo que el regulador estadounidense todavía no autoriza. La comisión del 2,5% anual es elevada para los estándares de la gestión pasiva —un fondo indexado amplio cobra entre 0,10% y 0,25%— y ese diferencial es, en la práctica, el precio que el inversor paga por el envoltorio regulado y la custodia delegada.
Lighter: comisiones de futuros perpetuos convertidas en recompras
Lighter es un exchange descentralizado de futuros perpetuos que opera sobre cripto, divisas, acciones y materias primas, y que utiliza tecnología de conocimiento cero para hacer verificables el casamiento de órdenes y las liquidaciones. El emisor describe el mecanismo de acumulación de valor de su token LIT con una frase que resume la tesis: la plataforma dirige sus ingresos hacia recompras y quemas permanentes de LIT, vinculando de forma directa la actividad del exchange con la demanda del token.
Los números del mercado matizan la foto. Según CoinGecko a las 14:50 UTC del 20 de octubre, LIT cotizaba a 3,32 dólares, con una capitalización de unos 830 millones de dólares (puesto 86) y una subida del 8,8% en 24 horas. La oferta en circulación es de 250 millones de tokens sobre un suministro máximo de 1.000 millones: tres cuartas partes del suministro todavía no se han emitido. El precio está un 58% por debajo de su máximo de 7,86 dólares marcado el 30 de diciembre de 2025.
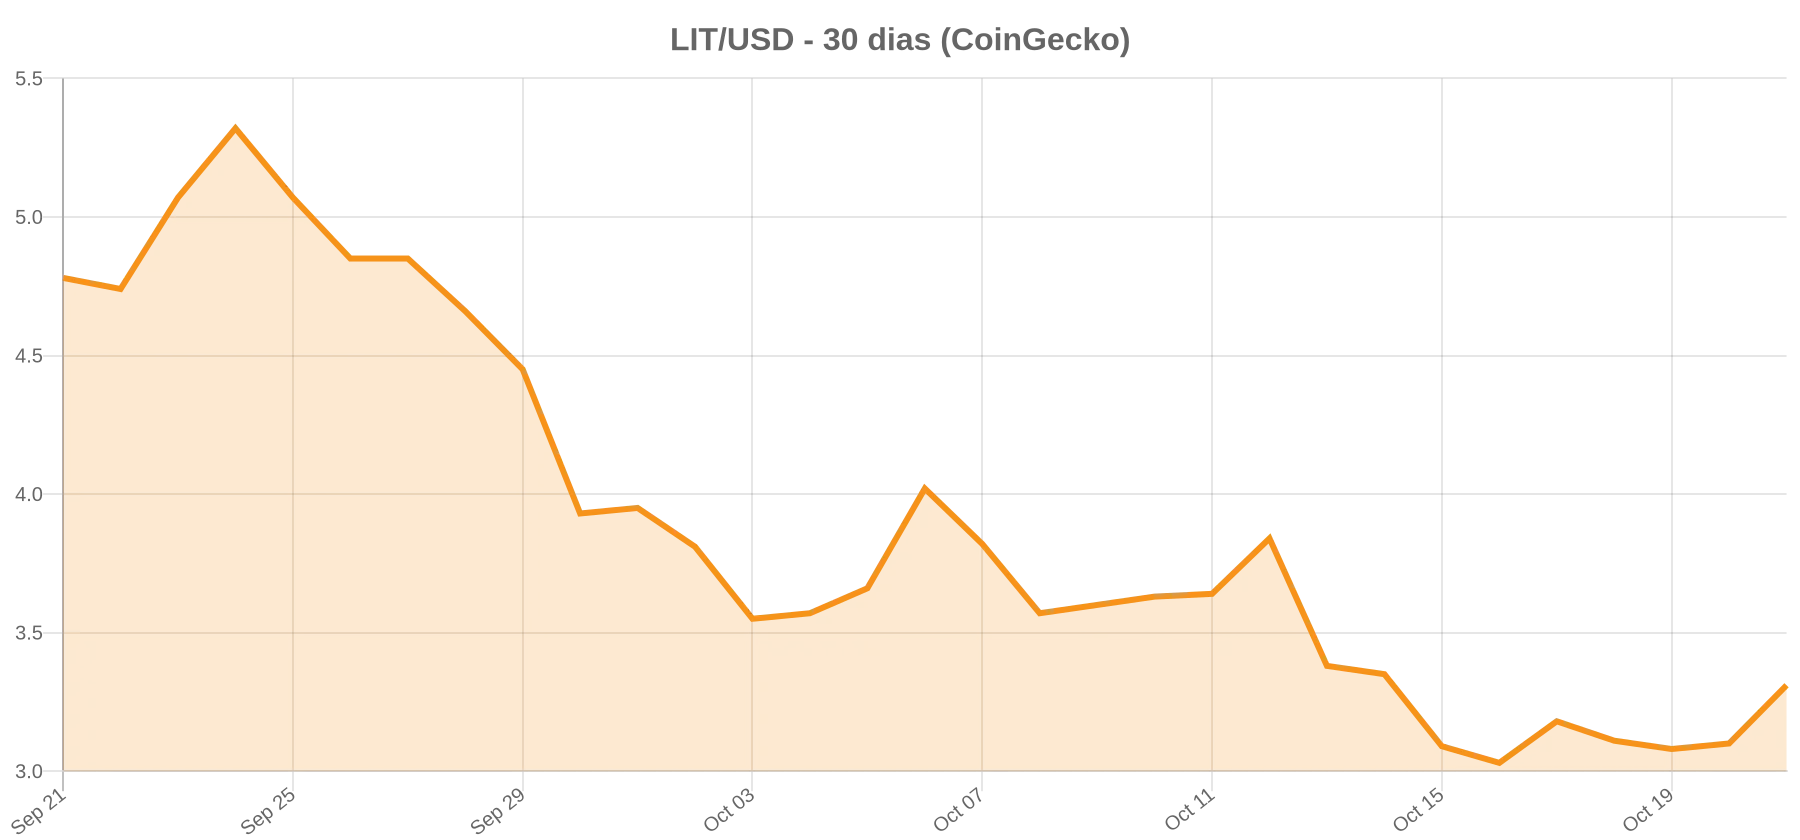
Ese desfase entre oferta circulante y suministro máximo es un dato que el folleto no subraya. Si los 750 millones de LIT restantes se emitieran al precio actual, representarían un valor nocional de unos 2.490 millones de dólares frente a los 830 millones de capitalización actual —un cálculo sencillo que pone en perspectiva cuánta dilución potencial queda por delante del precio que hoy paga el comprador del ETP.
Venice: la brecha entre emisión y quema que el folleto deja ver
Venice es una plataforma de inteligencia artificial orientada a la privacidad: ofrece inferencia de modelos con una API compatible con la de OpenAI y promete no retener los datos del usuario, el código sensible ni los registros corporativos. Su token VVV es el activo que sostiene esa infraestructura, y su diseño económico ha sido agresivamente deflacionario sobre el papel. La emisión anual de VVV pasó de 14 millones de tokens en el lanzamiento de enero de 2025 a 2 millones desde el 1 de octubre de 2026, una reducción de aproximadamente el 86%. El 100% de las nuevas emisiones va a los stakers, sin reserva para el equipo ni para una fundación.
Las quemas funcionan por tres vías: cada 100 dólares gastados en créditos de API destina 5 dólares a comprar y quemar VVV; cada suscripción nueva activa una quema de 2, 5 o 10 dólares según el plan; y hay recompras mensuales discrecionales con cargo a ingresos. El acumulado de quemas supera los 33,7 millones de VVV, cerca del 42% del suministro inicial. Venice declaró en agosto un ritmo de ingresos anualizados de 100 millones de dólares y cerró una ronda Serie A de 65 millones en julio con una valoración de 1.000 millones.
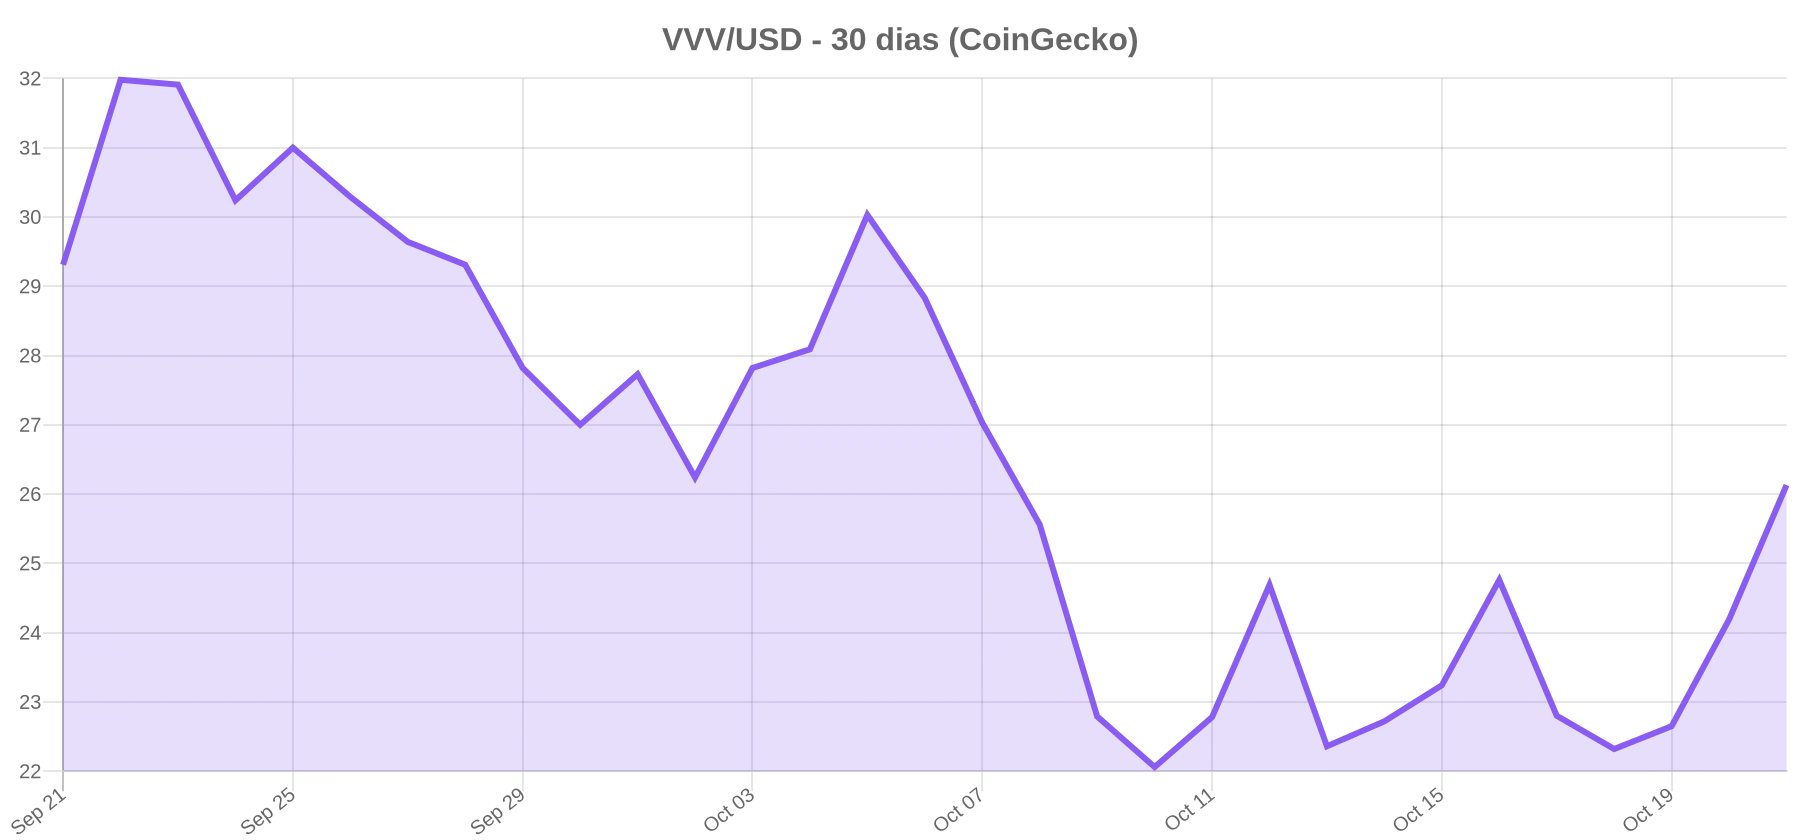
El propio blog de Venice enmarca la reducción como parte de un plan de largo plazo: «Esto continúa el plan declarado de Venice: avanzar hacia un VVV deflacionario con rendimiento nativo, menores emisiones con el tiempo y quemas en aumento». Aun así, la aritmética actual no cierra a favor de la deflación. Con 2 millones de VVV emitidos al año y un precio en torno a 26 dólares, la oferta nueva equivale a unos 52 millones de dólares anuales. El mecanismo por créditos solo captura el 5% del gasto en créditos de API; aunque todo el negocio de 100 millones de ingresos anualizados fueran créditos, la quema automática rondaría 5 millones al año, menos de una décima parte del valor de las nuevas emisiones. En el material de investigación del propio 21Shares se lee el mismo matiz: las quemas recurrentes siguen por debajo de la emisión y poseer VVV no otorga derechos de capital ni de gobernanza sobre la empresa.
Según CoinGecko en la misma lectura, VVV cotizaba a 26,12 dólares, con una capitalización de 1.270 millones (puesto 70) y una subida del 11,4% en 24 horas. El token está un 24% por debajo de su máximo de 34,53 dólares del 21 de septiembre de 2026. El dato relevante no es la subida del día, sino que incluso tras recortar la emisión un 86%, el valor monetario de lo que se emite sigue superando con holgura lo que se quema.
Lo que un ETP no resuelve: liquidez, suministro y comisión
El envoltorio regulado elimina el riesgo de custodia y de claves privadas, pero no el riesgo del subyacente. LIT mueve unos 71,6 millones de dólares de volumen en 24 horas y VVV unos 42,2 millones, niveles de liquidez finos para estándares institucionales. El 2,5% anual de comisión se suma además a la caída que un inversor ya asume por la volatilidad del token; en un horizonte de diez años, una comisión del 2,5% compuesta se come cerca de un 22% del valor del fondo, frente al 2,5% que costaría un índice amplio en el mismo periodo.
El contrapunto, que conviene conceder, es que estos productos no se venden al inversor que ya opera el token en cadena. Se venden al gestor cuyo mandato solo le permite tener valores cotizados, al banco privado que no puede custodiar cripto directamente y al minorista que prefiere la cuenta de corretaje a un monedero. Para ese público, el 2,5% es el peaje por poder comprar la tesis sin aprender a gestionar claves. La pregunta abierta es cuántos de esos inversores existen todavía para tokens que no son bitcoin.
La señal institucional europea detrás del lanzamiento
El lanzamiento encaja en una secuencia que ya era visible en el catálogo del emisor. En septiembre, 21Shares presentó su primer ETP europeo de Zcash junto a un producto de ether.fi, y en paralelo el mercado europeo de notas cotizadas ha ido abriendo hueco a coberturas de divisa, como el ETC de bitcoin con cobertura en euros de HANetf. Lo que cambia hoy es la naturaleza del subyacente: un token de infraestructura de trading descentralizado y un token de IA, dos sectores que en Estados Unidos siguen esperando su momento regulatorio.
Para 21Shares, filial de FalconX, la apuesta es también una cuestión de escala y de diferenciación. El emisor compite con CoinShares, VanEck y WisdomTree en un mercado europeo donde la guerra de comisiones y de subyacentes se ha acelerado; lanzar el primer producto europeo sobre LIT y sobre VVV le permite ocupar una casilla antes que nadie, aunque el volumen inicial sea testimonial. Esa es la lectura macro: el lanzamiento dice más sobre la competencia entre emisores por el «siguiente subyacente» que sobre una demanda verificada del inversor final.
El primer dato que medirá el apetito real
La señal que hay que mirar no es el comunicado, sino el libro de órdenes. Los activos bajo gestión y el volumen de LIHT y VENC en sus primeras jornadas dirán si el inversor europeo quiere de verdad estos sectores o si el producto existe porque el emisor podía crearlo. El segundo dato es la trayectoria de quemas frente a emisión de VVV: mientras la quema por ingresos no alcance el valor monetario de la emisión anual, el relato deflacionario seguirá siendo una promesa, no un hecho. Y el tercero es si otro emisor sigue el movimiento con un producto equivalente antes de que acabe el año —eso confirmaría que la frontera del ETP europeo se ha movido de los activos mayores a los sectores de vanguardia.
Descargo de responsabilidad: este artículo no representa asesoramiento de inversión. El contenido y los materiales que aparecen en esta página tienen fines únicamente educativos.
More on this topic: Noticias del mercado cripto and Mejor criptomoneda para comprar hoy: los Sparkassen alemanes abren bitcoin, XRP y solana a millones de clientes.
See also: Tether lanza un entorno de pruebas de monedero basado en navegador para desarrolladores.
See also: Mobisaria se asocia con GXT Exchange para ampliar el alcance de mercado de $MBSR.
See also: Predicción del precio de Gala: el futuro de Gala.
See also: Las startups de criptomonedas recaudan 76,4 millones de dólares esta semana, Yellow Card lidera.
See also: La CFTC advierte que los contratos de 'mercado de menciones' conllevan riesgo de manipulación.
See also: Predicción del Precio de ApeCoin (APE) 2026, 2027–2030.
See also: Predicción de precio de Tamadoge (TAMA): ¿se recuperará TAMA?.
See also: Predicción del precio de LCX: ¿Satisfará Liechtenstein Cryptoassets la demanda de los inversores?.
See also: Predicción del precio de CRO: ¿llegará Cronos a $1?.
See also: ¿Está muerto Dogecoin? ¿Llegará DOGE alguna vez a 1 dólar?.
See also: El ETF Canary Staked TRX presenta el prospecto final para la cotización de TRXS.