

- 1. El 6-K deja la caída en una sola línea: criptoactivos
- 2. 4,39 millones de cuentas y 338 dólares de ingreso por cuenta
- 3. Octubre: 2,0 millones de operaciones y 456 millones movilizados
- 4. 250 millones para recomprar acciones, 16,6 veces el beneficio del trimestre
- 5. El 90% del beneficio de nueve meses se ganó antes de julio
- 6. Argentina y el negocio que no depende del trading cripto
- 7. Qué tendría que cambiar en el cuarto trimestre
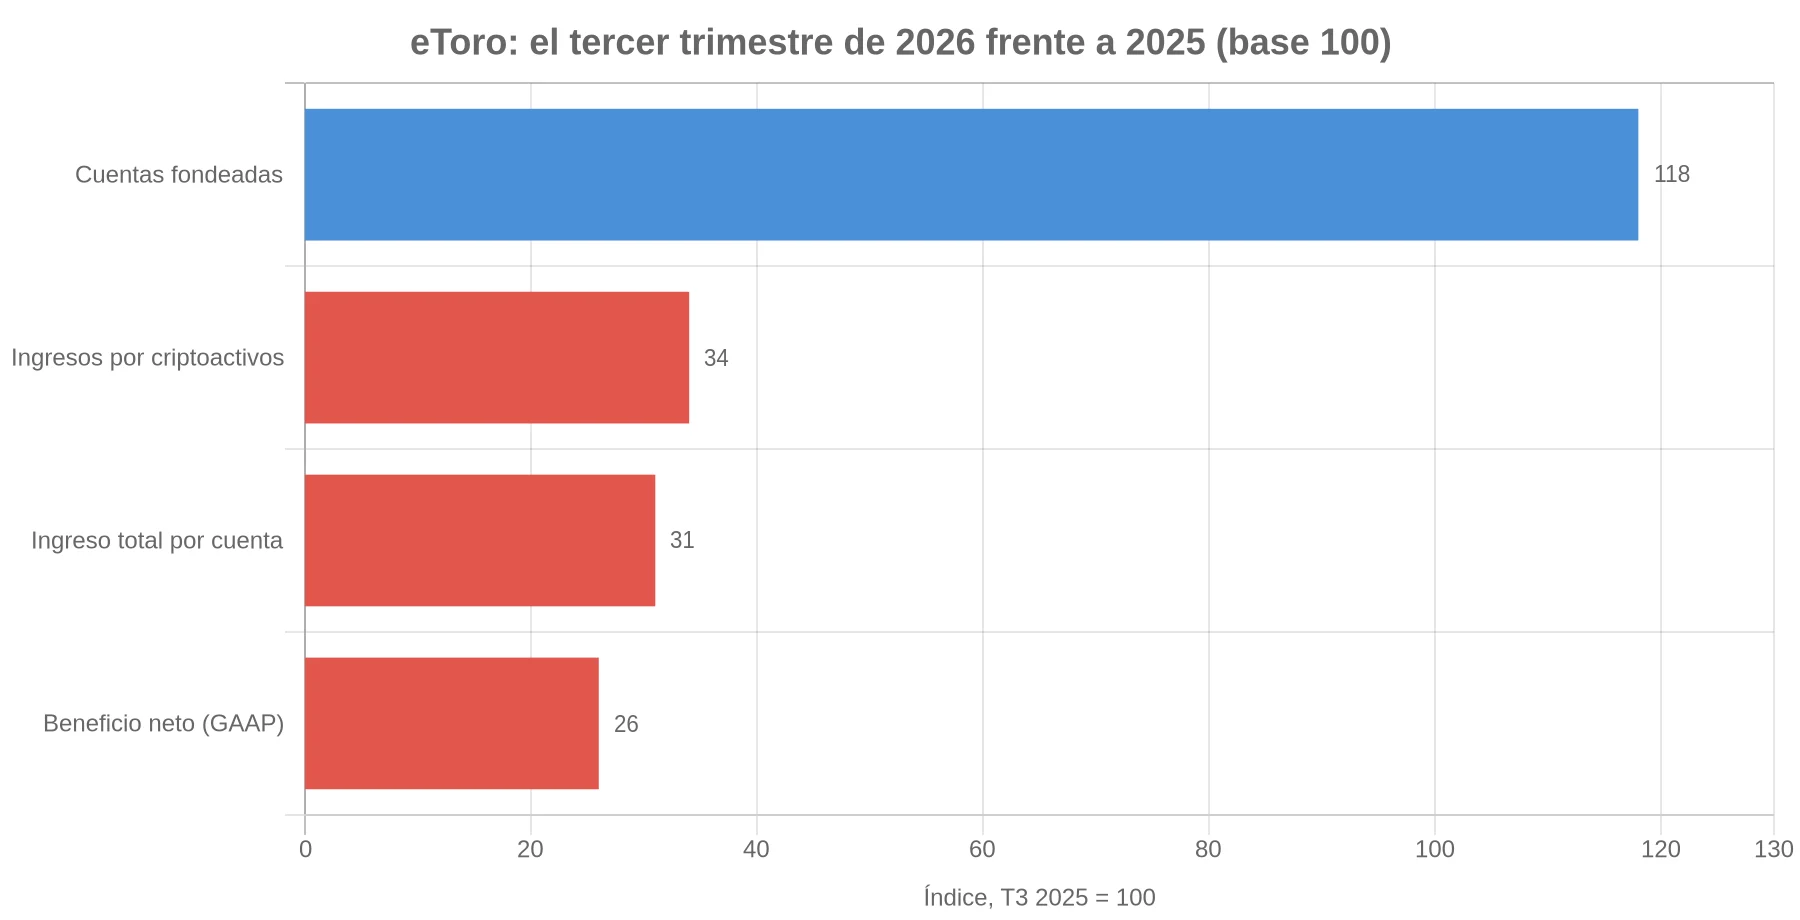
eToro Group cerró el tercer trimestre de 2026 con 1.348,4 millones de dólares en ingresos por criptoactivos, un 66% menos que los 3.966,5 millones del mismo periodo del año anterior. La ganancia neta bajo normas GAAP cayó 74%, de 56,8 a 15,0 millones, y el beneficio diluido por acción pasó de 0,53 a 0,14 dólares, según el comunicado adjunto al formulario 6-K que la compañía presentó ante la SEC el 10 de noviembre. Las cuentas fondeadas, en cambio, subieron 18% hasta 4,39 millones.
Para un bróker que cotiza en el Nasdaq, la combinación es incómoda: más clientes y mucho menos negocio. Y como el 90,7% de sus ingresos del trimestre provino de criptoactivos, el informe funciona además como una lectura poco habitual del ánimo del inversor minorista en el mercado cripto, a menos de dos meses del cierre del año.
El 6-K deja la caída en una sola línea: criptoactivos
La cuenta es directa. Los ingresos totales del trimestre fueron de 1.486,2 millones frente a 4.113,5 millones un año antes, una contracción de 63,9%. De esa cifra, 1.348,4 millones corresponden a la línea de ingresos por criptoactivos y 88,5 millones al trading de acciones, materias primas y divisas, que en realidad creció frente a los 72,9 millones del tercer trimestre de 2025. La distancia entre ambas magnitudes explica por qué el resultado depende casi por completo de una sola variable.
El costo de esos ingresos cripto fue de 1.289,2 millones, lo que deja un margen bruto de 4,4%. Un año antes el margen era de 1,95%, aunque sobre una base casi tres veces mayor. Dicho de otro modo: la compañía retuvo proporcionalmente más por dólar operado, pero operó mucho menos. Los derivados sobre criptoactivos aportaron una pérdida neta de 30,9 millones, frente a 18,4 millones negativos en 2025.
El margen de contribución neta, la métrica que eToro usa como referencia operativa, bajó 13% a 186 millones desde 215 millones. Sobre ingresos totales equivale al 12,5%, frente al 5,2% del año anterior. Ese porcentaje mejora porque los ingresos cayeron más rápido que la contribución, no porque el negocio sea más eficiente: leerlo como una señal de mejora sería un error de interpretación.
La propia compañía atribuye el descenso a la menor actividad de trading con cripto. Lo dice el comunicado al explicar la caída de la contribución neta, y lo repite el director financiero: «Capital markets net contribution increased 21% year over year, while crypto activity sequentially recovered», dijo Meron Shani. La frase contiene las dos caras del trimestre: el negocio tradicional crece con fuerza porcentual, la actividad cripto se recuperó respecto del segundo trimestre, y aun así el total retrocedió porque el punto de partida era mucho más alto.
4,39 millones de cuentas y 338 dólares de ingreso por cuenta
El dato de usuarios es el mejor del informe. Las cuentas fondeadas pasaron de 3,73 a 4,39 millones en un año, un 18% más, y los activos bajo administración se mantuvieron planos en 20.800 millones. La adquisición de clientes funciona. La monetización, no: si se divide el ingreso total del trimestre entre las cuentas fondeadas, cada cuenta generó 338,5 dólares en el trimestre frente a 1.102,8 dólares un año antes, una caída de 69,3%. Medido por beneficio neto, el desplome es mayor: 3,42 dólares por cuenta frente a 15,23.
Esa brecha es la que conviene vigilar en los próximos trimestres. Un bróker puede crecer en cuentas durante una fase de precios bajos y recuperar el ingreso por cliente cuando vuelve la volatilidad, siempre que conserve a esos usuarios. Pero también puede quedarse con una base grande y poco activa, que cuesta mantener y aporta poco. eToro todavía no ha publicado el dato que resolvería la duda: cuántas de esas cuentas nuevas operaron al menos una vez en el trimestre.
Los gastos cuentan la misma historia desde el otro lado. Investigación y desarrollo subió a 42,1 millones desde 37,9 millones, y ventas y marketing a 68,1 millones desde 47,9 millones, un 42% más, justo cuando los ingresos cripto se desplomaban. Invertir en captación durante una caída de actividad es una decisión defendible si la dirección cree que el ciclo se recupera antes de que el gasto pese demasiado en la caja. El comunicado no ofrece una previsión explícita de ingresos para el cuarto trimestre que permita saber cuánto tiempo se ha presupuestado para esa apuesta.
Octubre: 2,0 millones de operaciones y 456 millones movilizados
Los indicadores mensuales de octubre, incluidos en el mismo documento, son la parte menos alentadora. Las operaciones cripto cayeron 62% interanual a 2,0 millones, y el importe medio invertido por operación bajó 29% a 228 dólares. Con esos dos datos se puede reconstruir el volumen nocional aproximado: 456 millones de dólares en el mes, frente a unos 1.690 millones un año antes, un 73% menos. La cifra no está en el comunicado; surge de multiplicar operaciones por importe medio en ambos periodos.
Traducido a la base de clientes actual, cada cuenta fondeada realizó en octubre 0,45 operaciones cripto, frente a 1,40 un año antes. Es decir, una operación cada dos cuentas al mes. En el mismo mes, los activos bajo administración bajaron 6% a 19.200 millones, los activos que generan intereses cayeron 20% a 7.000 millones y las transferencias de dinero 21% a 1.100 millones. Incluso el negocio de mercados de capitales, el que crece, mostró 48,2 millones de operaciones, un 22% menos, con 184 dólares invertidos por operación frente a 361 un año antes.
Hay una precaución obligatoria antes de sacar conclusiones: la relación entre precio y volumen no es mecánica y estos indicadores mensuales no están auditados. En la madrugada del 11 de noviembre, bitcoin cotizaba a 73.645,95 dólares y ether a 2.059,59, según la cotización al contado de Coinbase. Un mercado que corrige suele reducir el número de operaciones, pero también puede aumentarlo si el movimiento es violento. Lo que muestran los datos de eToro es el resultado, no el mecanismo: menos operaciones, más pequeñas, en octubre.
250 millones para recomprar acciones, 16,6 veces el beneficio del trimestre
Junto con los resultados, el consejo autorizó un programa de recompra de hasta 250 millones de dólares. La cifra equivale a 16,6 veces el beneficio neto del trimestre y a 1,3 veces los 189,1 millones que la compañía ya destinó a comprar acciones propias en los primeros nueve meses de 2026. Con 91,9 millones de acciones diluidas, la autorización representa unos 2,72 dólares por título, aunque el ritmo real de ejecución dependerá del precio y de las condiciones del mercado.
La justificación está en el propio comunicado: «etoro believes that its current share price does not fully reflect the Company’s fundamental value, and that repurchasing shares represents a prudent allocation of capital». Es una señal de confianza de la dirección y, al mismo tiempo, una manera de sostener el beneficio por acción cuando el beneficio cae. No cambia la mezcla de ingresos ni la dependencia de la actividad cripto; solo reduce el número de acciones entre las que se reparte lo que quede.
El balance permite hacerlo. La compañía tenía 1.200 millones en efectivo, equivalentes y inversiones a corto plazo al 30 de septiembre, con un patrimonio atribuible de 1.383,5 millones y 252,2 millones en acciones de tesorería. También mantenía 76,9 millones en criptoactivos en su propio balance, frente a 62,6 millones al cierre de 2025.
El 90% del beneficio de nueve meses se ganó antes de julio
La comparación de nueve meses matiza el trimestre sin borrarlo. Entre enero y septiembre, eToro ganó 150,9 millones, ligeramente por encima de los 147,0 millones del mismo tramo de 2025, con ingresos de 5.518,5 millones frente a 9.963,2 millones. El tercer trimestre aportó solo el 9,9% de ese beneficio y el 26,9% de los ingresos. La conclusión es que el año se sostuvo en la primera mitad y que el deterioro es reciente, no estructural en el acumulado.
Ese matiz importa para quien evalúe la acción y también para quien use a eToro como termómetro del mercado minorista. Un solo trimestre débil puede ser el inicio de un cambio de régimen o un bache dentro de un año fuerte. Los datos de octubre, con caídas de dos dígitos en todas las líneas, apuntan más al primer escenario que al segundo, pero un mes no alcanza para confirmarlo.
Argentina y el negocio que no depende del trading cripto
Fuera de la línea de criptoactivos, el movimiento más concreto del trimestre es la compra de LB Finanzas, descrita en el comunicado como una plataforma de inversión digital y pagos líder en Argentina. La operación amplía la presencia de eToro en América Latina, una región que la propia compañía identifica como de rápido crecimiento en participación minorista. Para el lector hispanohablante no es un detalle menor: es la parte de la estrategia que puede generar ingresos sin depender del volumen de trading cripto.
El resto de las iniciativas apunta en la misma dirección. Copy Trading alcanzó 2.400 millones bajo gestión, se lanzaron 26 Smart Portfolios en Estados Unidos y el uso de trading mediante API y agentes de inteligencia artificial creció 250% respecto del trimestre anterior, con conectores para Claude, ChatGPT y Grok. «As markets move on chain and trading becomes 24/7, we continue to expand round-the-clock trading across more assets», dijo Yoni Assia, cofundador y consejero delegado de eToro. Son negocios pequeños frente a 1.348 millones de ingresos cripto, y el comunicado no desglosa cuánto aporta cada uno. Su valor está en la dirección: construir capas de ingresos que no se muevan con el precio de bitcoin.
Qué tendría que cambiar en el cuarto trimestre
La primera variable es la actividad, no el precio. eToro necesita que el número de operaciones cripto deje de caer a ritmo de 62% interanual; sin eso, ninguna mejora de margen compensa la pérdida de base. La segunda es la conversión de las cuentas nuevas: 4,42 millones de cuentas fondeadas en octubre solo valen más que 3,73 millones si operan. La tercera es el negocio no cripto, donde el crecimiento porcentual de dos dígitos sigue siendo pequeño en términos absolutos: 88,5 millones de ingresos por trading tradicional frente a 1.348,4 millones por criptoactivos en el trimestre.
Hay además un frente regulatorio que afecta a todo el sector de plataformas de trading. La discusión sobre el registro voluntario de exchanges ante la CFTC y el tratamiento de los contratos perpetuos sobre acciones define cuánto margen tendrá un bróker regulado para ampliar productos; el registro voluntario de exchanges ante la CFTC es la referencia más reciente sobre ese debate. En paralelo, el telón de fondo macro sigue siendo el mismo que ha marcado el año: tasas altas y una curva que condiciona el apetito por riesgo, como mostró el empleo de octubre y su lectura en la curva de tasas.
Para el inversor en cripto, el informe de eToro deja una conclusión práctica más que una predicción. El minorista no ha abandonado el mercado: las cuentas crecen 18%. Lo que ha hecho es operar menos y con tickets más pequeños, y eso se traduce directamente en los ingresos de los intermediarios antes de que se note en el precio de los activos. Los próximos indicadores mensuales, que la compañía publica junto con cada trimestre, serán la primera prueba de si octubre fue un mes malo o el nuevo punto de partida.
Sobre el autor
Emprendedor y redactor freelance afincado en Nakuru, Kenia. Escribo sobre criptomonedas, tecnología blockchain y finanzas. Me apasiona transformar incluso las ideas más sencillas en palabras que lleguen al corazón de los lectores y les ayuden a descubrir cómo las criptomonedas están revolucionando el mundo tal como lo conocemos. Creo en la capacidad de transformar el mundo, una palabra a la vez.