- 1. De 52% a 88% en un trimestre
- 2. El ARR de 4.000 millones se corrió a enero
- 3. 22 millones por megavatio: la aritmética que sostiene el optimismo
- 4. Los 15.000 millones de capex: 9 identificados, 6 por conseguir
- 5. Dónde está el hueco entre la pérdida de 263 millones y el EBITDA de 66
- 6. Tres razones para no leer el 86% como margen libre
- 7. Qué mirar entre enero y febrero
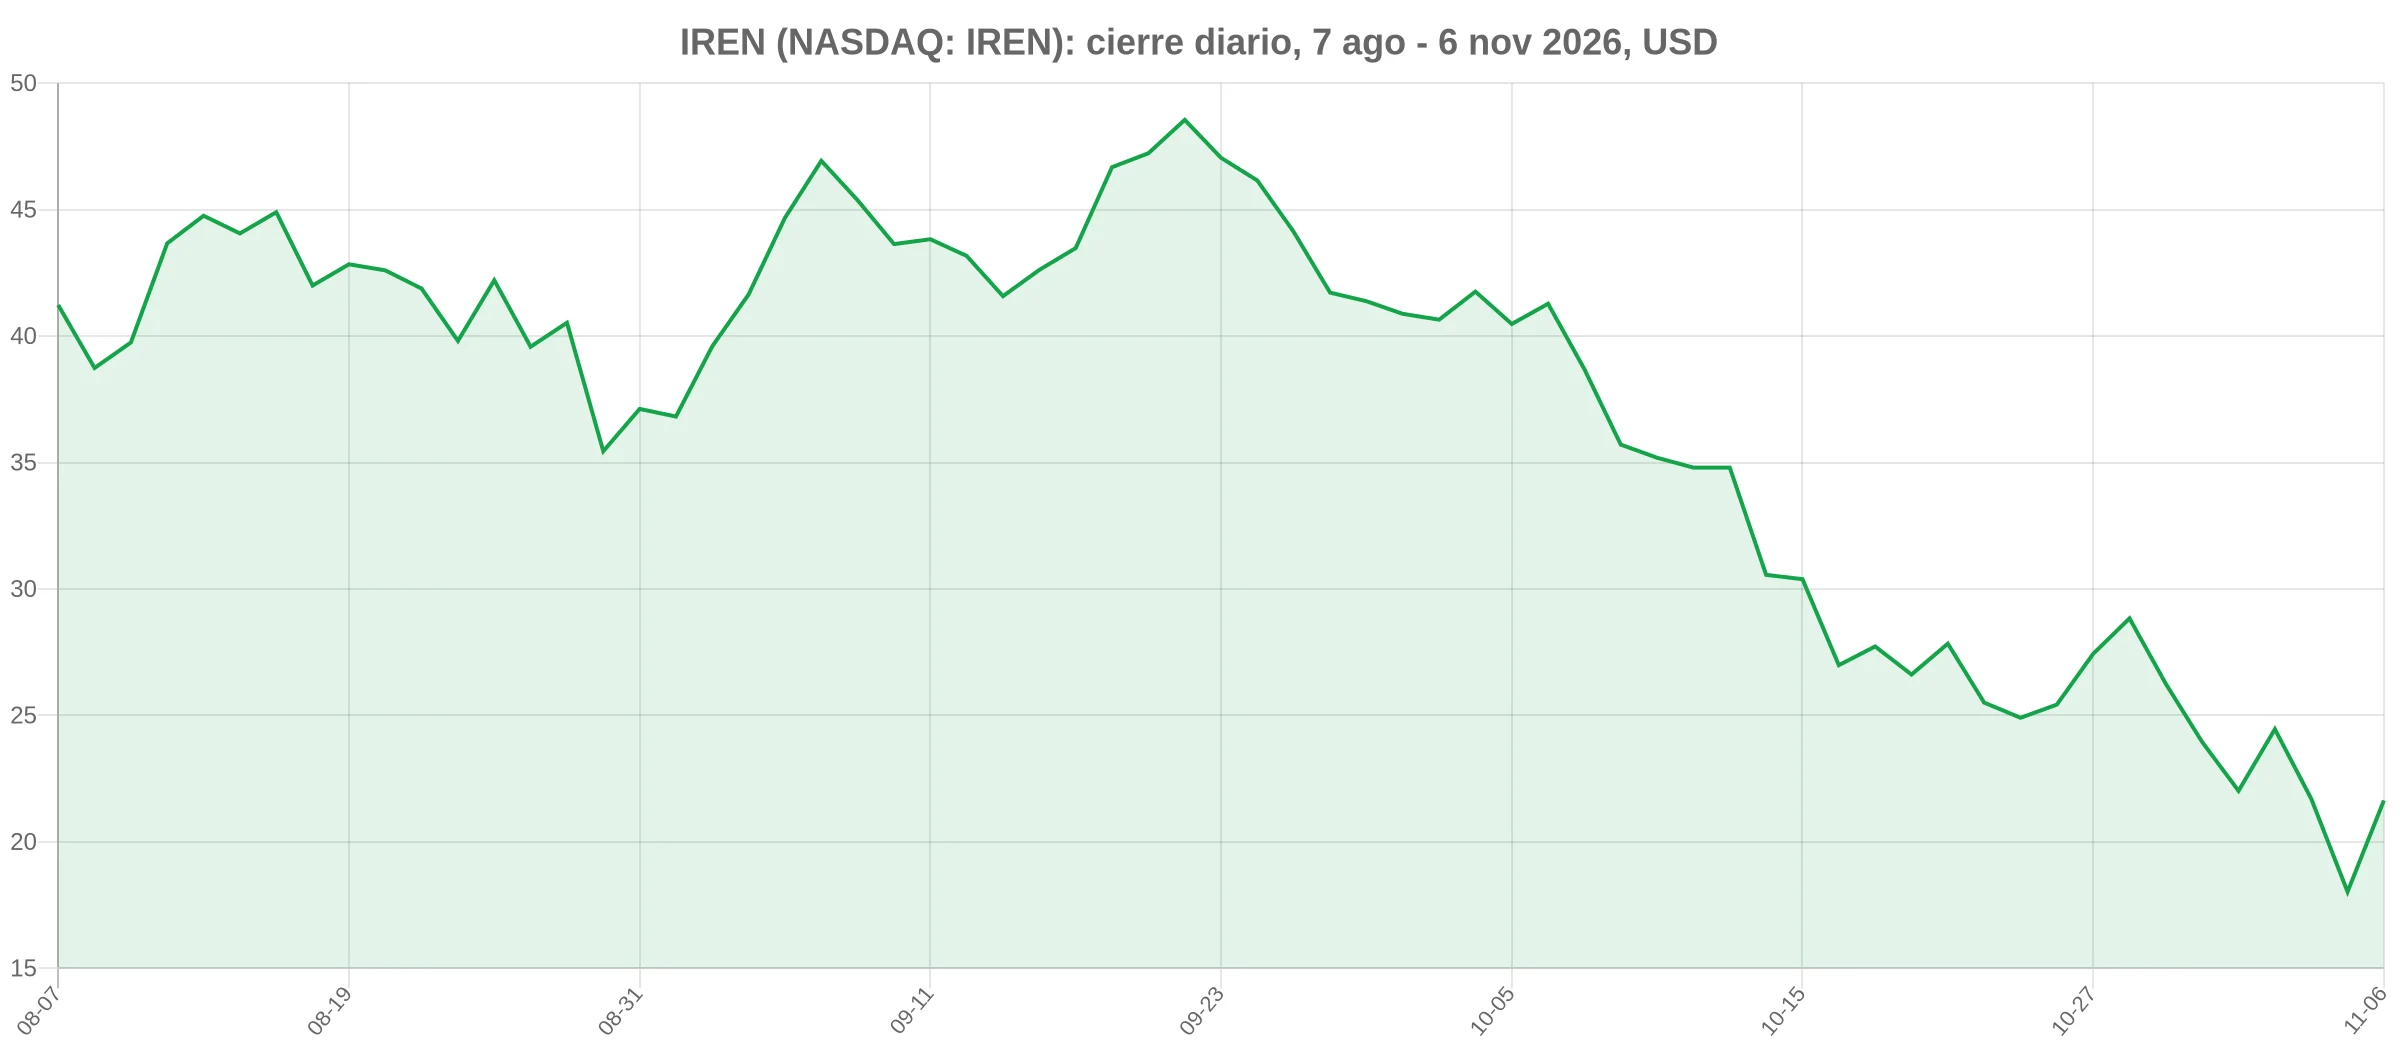
IREN Limited cerró el viernes 6 de noviembre en 21,64 dólares, un 20,02% por encima del cierre del jueves. La víspera había perdido 16,9%, de 21,71 a 18,03 dólares, con 130,2 millones de acciones negociadas, su mayor volumen en tres meses. Entre el cierre del miércoles 4 y el del viernes 6 el precio quedó en -0,3%: dos sesiones, dos movimientos de casi 20% y un resultado neto de cero, según los cierres diarios de Yahoo Finance.
El detonante fue el reporte del primer trimestre fiscal 2027, de julio a septiembre, publicado el 5 de noviembre después del cierre de Wall Street y presentado ante la SEC como anexo 99.1 del formulario 8-K. IREN ingresó 228 millones de dólares, 66% más que los 137 millones del trimestre anterior. De ese total, 200 millones salieron de AI Cloud y 28 millones de la minería de bitcoin, que en el trimestre previo aportaba 67 millones.
La aritmética del mix es la noticia. La minería pasó de 48,9% de los ingresos a 12,3% en tres meses; la nube de inteligencia artificial, de 51,8% a 87,7%. Una empresa que cotiza en el Nasdaq con la etiqueta de minera de bitcoin factura hoy ocho de cada diez dólares alquilando cómputo para IA.
De 52% a 88% en un trimestre
| Concepto (millones de USD) | T1 FY27 (jul-sep 2026) | T4 FY26 (abr-jun 2026) | Variación |
|---|---|---|---|
| Ingresos AI Cloud | 200 | 71 | +181,7% |
| Ingresos minería de bitcoin | 28 | 67 | -58,2% |
| Ingresos totales | 228 | 137 | +66,4% |
| Pérdida neta | -263 | -684 | 61,5% menor |
| EBITDA ajustado | 66 | 19 | +247,4% |
| Margen bruto AI Cloud | 86% | 86% | sin cambio |
La caída de 58,2% en minería no se explica solo por el precio de bitcoin, que perdió 5,8% entre el cierre del 4 de noviembre y el del 8 según los mismos datos de mercado. El comunicado describe una conversión física de capacidad: retrofits de refrigeración por aire en Childress y Mackenzie, construcción de centros líquidos en Sweetwater 1 y obras iniciadas en un sitio de 100 MW en Mackenzie. Cada megavatio que pasa de hashrate a GPU deja de producir bitcoin y empieza a producir horas de cómputo facturables.
El movimiento no es exclusivo de IREN. Core Scientific ya obtiene 92% de sus ingresos de la colocation para clientes de IA, y el patrón se repite entre los mineros que tienen terreno y conexión de red disponibles. La diferencia es de grado: IREN ya cruzó el umbral en el que la minería deja de ser el negocio principal y se convierte en una carga residual de capacidad.
El ARR de 4.000 millones se corrió a enero
El número que la compañía puso en el centro del comunicado es otro: más de 4.000 millones de dólares de ingresos anualizados (ARR) contratados y financiados. Ese objetivo estaba previsto para el cierre de 2026 y ahora apunta al 31 de enero de 2027, con posibilidad de extenderse hasta finales de febrero.
“AI Cloud revenue nearly tripled to $200 million, and operating ARR doubled to a billion”, dijo Daniel Roberts, cofundador y co-CEO de IREN.
Sobre el corrimiento del objetivo, el mismo directivo fue explícito en el comunicado:
“The more than $4 billion of contracted ARR is funded and now targeted for January, after a customer-requested design change and supplier timing moved it from year-end; it may extend to the end of February.”
Hay tres datos que ordenan la lectura. Primero, el cambio lo pidió un cliente, no una autoridad ni un regulador, y la compañía mantiene el contrato: el backlog de ingresos subió 22% secuencial a 20.300 millones de dólares, de los cuales cerca de dos tercios corresponden a contrapartes con grado de inversión. Segundo, Horizon 1 ya entró en servicio para Microsoft con estatus NVIDIA Exemplar Cloud para sistemas GB300 NVL72. Tercero, el atraso no es de demanda sino de calendario de entrega y aceptación: el propio documento advierte que los ingresos se reconocen a medida que cada centro se pone en marcha, se prueba y el cliente lo acepta.
El contraste con la cobertura previa del sector ayuda a dimensionar. Cuando Hut 8 e IREN anunciaron más de 12.000 millones en contratos de IA, la pregunta era si esos contratos llegarían a facturarse. Este trimestre responde esa pregunta para una parte del libro: 200 millones ya están en la línea de ingresos. Lo que sigue abierto es el resto del calendario.
22 millones por megavatio: la aritmética que sostiene el optimismo
El dato más útil del comunicado no está en la tabla de resultados sino en la letra pequeña de los contratos firmados después del cierre del trimestre. IREN firmó un contrato a cinco años a unos 22 millones de dólares anuales por megavatio de IT, con un anticipo del cliente que cubre 90% del capex asociado a las GPU. También firmó un contrato de corto plazo a 40 millones por megavatio, y colocó GPU H100 al doble del precio de su contrato anterior.
“Since quarter-end we have signed a five-year contract at about $22 million per megawatt with 90% of the GPU capex prepaid by the customer, and a short-term contract at $40 million per megawatt. We own the land, the power and the data centers under all of it, which gives us more ways to fund growth and lets us set its pace.”
La comparación que el comunicado no hace: si 4.000 millones de ARR se sostienen sobre un programa de 0,3 GW de capacidad IT, el ingreso implícito promedio es de 13,3 millones por megavatio al año. El contrato nuevo a cinco años se firma 65% por encima de ese promedio, y el de corto plazo, tres veces por encima. Ese diferencial es la señal de escasez que el mercado premió el viernes: la capacidad ya construida vale más que la que estaba en el plan.
El anticipo del 90% cambia la estructura de riesgo más de lo que parece. En un contrato de cinco años a 22 millones por megavatio, el ingreso acumulado por megavatio es de 110 millones; si el cliente financia nueve de cada diez dólares de GPU por adelantado, IREN convierte capex intensivo en capital ajeno y retiene el activo inmobiliario y eléctrico al final del contrato. El precio de esa ventaja es la dependencia: el mismo cliente que adelanta el dinero define el calendario, como ocurrió con el corrimiento a enero.
Los 15.000 millones de capex: 9 identificados, 6 por conseguir
La compañía detalló el plan de inversión restante para el año fiscal 2027: 15.000 millones de dólares. De ese total, 9.000 millones están cubiertos por caja, financiamiento comprometido de GPU y anticipos de clientes. Los otros 6.000 millones provienen de financiamiento objetivo de GPU, anticipos, financiamiento de centros de datos y otras fuentes corporativas que el comunicado condiciona explícitamente a las condiciones del mercado.
Es decir, 40% del plan de inversión todavía no tiene precio ni firma. El respaldo patrimonial existe: 20.600 millones de dólares en activos totales, incluidos 6.000 millones en centros de datos con vida útil de 20 años. También existe el inventario de energía: más de 30.000 acres, más de 5 GW de potencia asegurada y una inclusión condicional del hub de 2 GW de Sweetwater en el proceso Batch Zero de ERCOT como carga base.
El pipeline de más de 35 GW que la empresa menciona merece una advertencia textual: el propio documento lo describe como proyectos especulativos en distintas etapas, antes de acuerdos de conexión, y afirma que no espera que una parte significativa se convierta en potencia asegurada. La cifra sirve para explicar el techo de la ambición, no para valuar el activo de hoy.
Dónde está el hueco entre la pérdida de 263 millones y el EBITDA de 66
La compañía perdió 263 millones de dólares en el trimestre. Su EBITDA ajustado fue positivo en 66 millones. La diferencia entre ambas cifras es de 329 millones y no es un error de suma: el EBITDA ajustado excluye depreciación, intereses, impuestos y partidas de valor razonable, que es exactamente donde vive el costo de construir 0,3 GW de centros de datos y comprar GPU a escala.
El comunicado resumido no desglosa ese hueco. El formulario 8-K presentado el mismo día remite a los estados financieros completos, y este artículo no atribuye el total a un solo concepto: la depreciación de GPU y centros de datos, los intereses de la deuda convertible y las variaciones de valor razonable de las tenencias de bitcoin son candidatos, no una explicación cerrada. Lo que sí puede afirmarse es la dirección: la pérdida se redujo 61,5% frente al trimestre anterior mientras los ingresos crecían 66,4%, y el EBITDA ajustado se multiplicó por 3,5.
Tres razones para no leer el 86% como margen libre
El margen bruto de 86% de AI Cloud es real y está auditable, pero mide una parte del negocio. La nota metodológica del propio comunicado aclara que se calcula sobre el ingreso del segmento menos su costo de ingresos, excluyendo depreciación y amortización y antes de los costos a nivel de sitio. Es un margen de contribución, no el margen final que ve el accionista.
La segunda razón es la definición de ARR. Se calcula multiplicando el precio por hora-GPU de las GPU comisionadas bajo contrato por 8.760 horas al año. Eso asume utilización plena durante los 365 días. El documento lo dice sin rodeos: el ARR “is not derived from or an adjustment to GAAP revenue” y el ingreso reconocido “may be materially lower”. La diferencia entre los 800 millones que implicaría anualizar los 200 millones del trimestre y el “operating ARR” de 1.000 millones que cita Roberts está exactamente ahí: una es contabilidad, la otra es capacidad contratada.
La tercera es que el motor que financió la transición se está apagando. La minería cayó de 67 a 28 millones en un trimestre, y el precio de bitcoin no acompaña: el activo cerró el 8 de noviembre en 75.769 dólares en Coinbase, 8,2% por debajo de hace 30 días. Si la conversión de capacidad se acelera, IREN cambia un flujo de caja volátil pero inmediato por un flujo contractual más estable que tarda meses en encenderse.
Qué mirar entre enero y febrero
El primer hito es verificable y tiene fecha: el ARR de 4.000 millones debe estar operativo el 31 de enero de 2027, con una ventana declarada hasta finales de febrero. Si la compañía vuelve a mover la fecha, el problema deja de ser un diseño de cliente y pasa a ser de ejecución.
El segundo es la línea de AI Cloud del próximo trimestre frente a los 200 millones actuales. Un crecimiento secuencial inferior a 25% implicaría que la entrega de Horizon 2 a Horizon 4 va más lenta que la demanda contratada. El tercero es el precio: si los contratos de corto plazo a 40 millones por megavatio se repiten, la escasez de capacidad es estructural; si desaparecen y solo quedan los de cinco años a 22 millones, el mercado está normalizando la prima.
El cuarto es el costo del dinero. Los 6.000 millones de financiamiento que dependen de las condiciones del mercado se van a negociar con la acción en 21,64 dólares, 55,4% por debajo de los 48,55 dólares del cierre del 22 de septiembre. Una empresa que financia capex con acciones caras y ahora las tiene la mitad de caras tiene un problema de matemática que ningún contrato de IA resuelve por sí solo.
Divulgación: este artículo no constituye asesoramiento de inversión. El contenido y los materiales publicados en esta página tienen fines educativos únicamente.
Sobre el autor
Analista de blockchain especializado en el impacto regulatorio de las políticas gubernamentales sobre la industria cripto. Conocido por su investigación exhaustiva y su escritura clara y atractiva, Emmanuel ofrece análisis perspicaces sobre las últimas tendencias, movimientos del mercado e innovaciones cripto emergentes. Su trabajo busca educar e informar tanto a lectores noveles como experimentados, ofreciendo perspectivas expertas sobre el mundo de los activos digitales en rápida evolución. Con pasión por mantenerse a la vanguardia, Ogwu es una voz de confianza en el espacio de las criptomonedas y el blockchain.