

- 1. Cuatro anuncios en siete horas
- 2. Dos pares con libro, dieciocho sin mercado
- 3. Los veinte nombres que HTX puso en la lista
- 4. El precio de la primera sesión
- 5. Noventa y dos días sin comisión de maker
- 6. Lo que el token no incluye
- 7. El precedente: bStocks no nació en HTX
- 8. El contraargumento: comisión cero no es profundidad
- 9. Qué mirar el 10 de noviembre
Veintidós segundos. Ese es el margen entre el aviso con el que HTX aplazó la apertura de SPCX/USDT y la hora a la que ese par debía empezar a operar. El anuncio de retraso lleva marca de 08:59:38 UTC del 9 de noviembre de 2026; la apertura estaba fijada para las 09:00. El exchange reprogramó el par para las 10:30 y CRCL/USDT, previsto para las 10:00, para las 11:00. A las 17:20 UTC ambos cotizaban.
El episodio duró 90 minutos en un caso y 60 en el otro, pero describe el estado real del mercado de acciones tokenizadas: la capa de listado ya funciona a escala, la de ejecución todavía se resuelve sobre la marcha. Catorce horas antes de esa comprobación, el exchange había publicado una lista de veinte acciones y ETF tokenizados, veinte direcciones de contrato en BNB Smart Chain y una hora de inicio para los depósitos. A las 17:20 UTC, dos de esos veinte pares tenían libro.
Cuatro anuncios en siete horas
La cronología de HTX quedó registrada en su propio centro de anuncios y se puede reconstruir minuto a minuto. A las 03:17:44 UTC publicó el listado de los 20 valores y fijó los depósitos para las 08:00. A las 07:01:05 anunció la apertura de SPCX a las 09:00 y de CRCL a las 10:00. A las 08:59:38, el exchange comunicó el aplazamiento de ambos pares. A las 10:24:29 volvió a fijar horas: 10:30 para SPCX y 11:00 para CRCL.
El texto del primer anuncio ya contenía la advertencia. HTX escribió que los pares spot en USDT «will open once the deposit volume meets market trading demand. The exact opening time will be announced separately», es decir, que la apertura dependía del volumen depositado y que la hora exacta se comunicaría aparte. Ese condicional se cumplió: la hora de apertura no la fijó el calendario del comunicado, sino un aviso posterior.
El aviso de retraso usó la misma fórmula, sin explicar la causa: «The specific opening time will be announced separately». HTX no detalló si el problema fue de depósitos, de creadores de mercado o de sistemas. El texto de las 10:24 emplea la palabra «reopen», que sugiere una apertura anterior; el exchange no aclara cuándo habría ocurrido ni si hubo operaciones en ese intervalo. La lectura que sostienen los documentos disponibles es limitada: hubo un calendario público y ese calendario se movió dos veces en menos de cuatro horas.
Dos pares con libro, dieciocho sin mercado
La lista de veinte valores se anunció como un bloque, pero la disponibilidad no llegó en bloque. Una consulta al listado público de símbolos de HTX a las 17:20 UTC devolvía dos pares en estado operativo, SPCX/USDT y CRCL/USDT. Otros seis aparecían en estado offline: SNDK, NVDA, AMD, BE, GOOGL y NBIS. Los doce restantes no tenían símbolo publicado en ese momento: SOXL, MSTR, SKHY, MU, TSLA, INTC, SNXX, KORU, QQQ, TQQQ, MRNA y SOXS.
Son dieciocho de veinte sin mercado, el 90 % del listado, nueve horas y veinte minutos después de que abrieran los depósitos. La cifra no prueba que el lanzamiento haya fallado: el propio anuncio condicionó cada par al volumen depositado y advirtió que la hora se comunicaría por separado. Prueba algo más concreto: el calendario de un producto nuevo ya no lo marca la fecha del comunicado, sino la profundidad que el exchange consigue reunir antes de abrir.
Ese detalle tiene consecuencia para el usuario. Quien depositó TSLA o NVDA el 9 de noviembre tenía saldo en un activo que todavía no podía vender en el mercado del propio exchange. HTX tampoco había abierto retiros: «The opening time is yet to be confirmed», dice el anuncio de listado sobre las salidas.
Los veinte nombres que HTX puso en la lista
La enumeración completa, tal como aparece en el anuncio del 9 de noviembre, con el símbolo de negociación, el token de la serie bStocks que lo respalda y el par en USDT:
| Símbolo | Token bStocks | Par |
|---|---|---|
| SNDK | SNDKB | SNDK/USDT |
| SOXL | SOXLB | SOXL/USDT |
| SPCX | SPCXB | SPCX/USDT |
| CRCL | CRCLB | CRCL/USDT |
| MSTR | MSTRB | MSTR/USDT |
| SKHY | SKHYB | SKHY/USDT |
| MU | MUB | MU/USDT |
| TSLA | TSLAB | TSLA/USDT |
| NVDA | NVDAB | NVDA/USDT |
| INTC | INTCB | INTC/USDT |
| SNXX | SNXXB | SNXX/USDT |
| KORU | KORUB | KORU/USDT |
| AMD | AMDB | AMD/USDT |
| QQQ | QQQB | QQQ/USDT |
| BE | BEB | BE/USDT |
| TQQQ | TQQQB | TQQQ/USDT |
| GOOGL | GOOGLB | GOOGL/USDT |
| MRNA | MRNAB | MRNA/USDT |
| NBIS | NBISB | NBIS/USDT |
| SOXS | SOXSB | SOXS/USDT |
Los veinte tokens están desplegados en BNB Smart Chain y HTX publicó una dirección de contrato para cada uno. La lista mezcla empresas individuales con fondos cotizados, e incluye productos apalancados: SOXL busca tres veces el movimiento diario del índice de semiconductores, SOXS busca el triple inverso de ese mismo índice, TQQQ busca tres veces el del Nasdaq 100 y KORU replica con apalancamiento el mercado surcoreano. También aparecen QQQ como ETF de índice y SPCX, la acción de SpaceX, que el exchange destaca en su propia campaña de lanzamiento.
El precio de la primera sesión
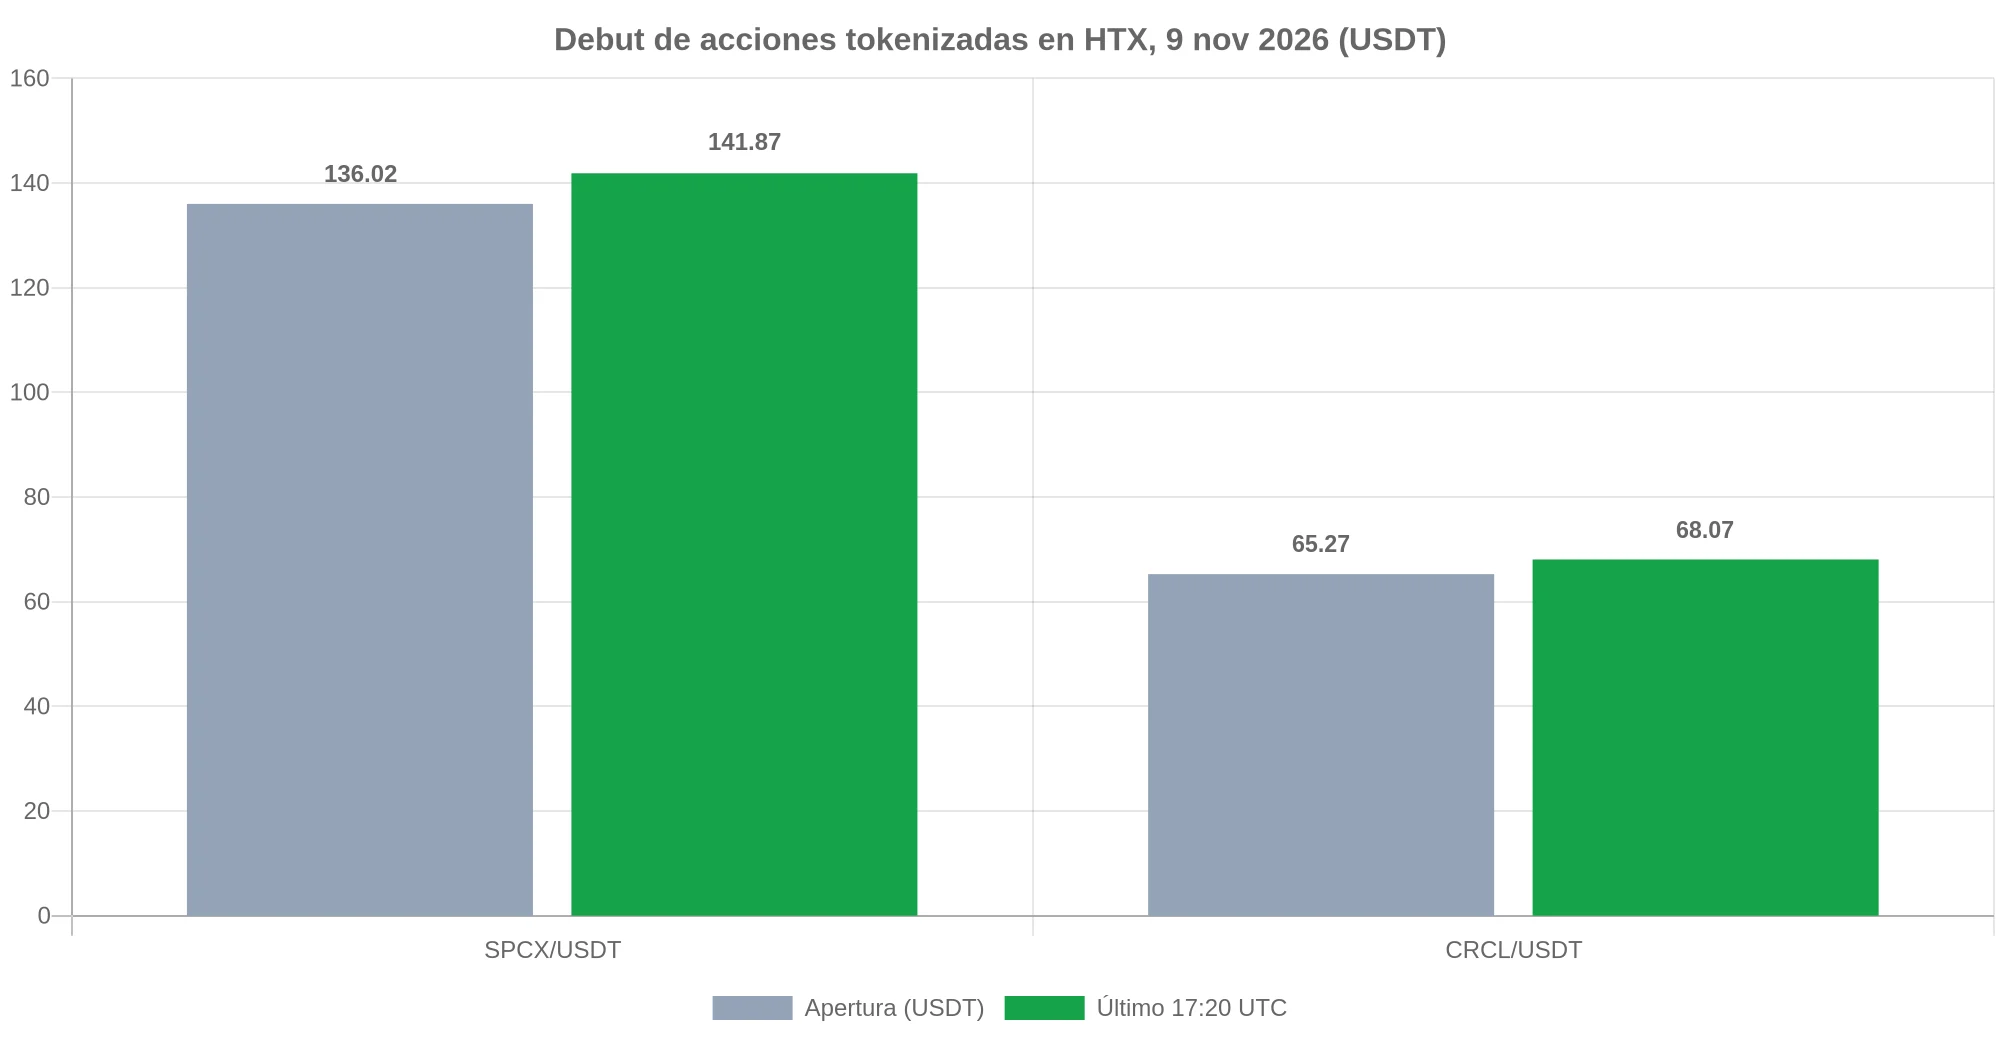
SPCX abrió a 136,02 USDT y cotizaba a 141,87 a las 17:20 UTC, con máximo de 144,17 y mínimo de 135,04. La diferencia entre máximo y mínimo equivale al 6,7 % del precio de apertura, calculado sobre los datos públicos del par. CRCL abrió a 65,27, marcó 68,07, con máximo de 70,00 y mínimo de 65,02, un rango del 7,6 %. El par de SpaceX acumulaba 10.280 operaciones y el de Circle 24.530 en la sesión.
Los dos pares abrieron a las 10:30 y 11:00 UTC, varias horas antes de que la bolsa de Nueva York empiece a operar (14:30 UTC con el horario de invierno). Ese desfase es la característica del producto, no un accidente: durante esas horas el token no tiene precio de referencia en el mercado primario y su cotización la fija únicamente la oferta y la demanda del libro de HTX. La advertencia del exchange lo dice sin rodeos: «Price deviations and liquidity risks may be more significant outside regular U.S. stock market hours».
Que el precio haya subido cerca de un 4,3 % en ambos pares desde la apertura no permite concluir que la demanda haya sido el motor. En una primera sesión con libro recién creado, el precio de apertura es simplemente el primer cruce que encontró contrapartida y no una referencia independiente. Sin datos de flujo por participante, la dirección del movimiento es observación, no explicación.
Noventa y dos días sin comisión de maker
El incentivo con el que HTX acompaña el lanzamiento es explícito. Las órdenes maker en los veinte pares designados pagan 0 % desde las 09:00 UTC del 9 de noviembre hasta las 09:00 UTC del 9 de febrero de 2027, un periodo de 92 días contados sobre las fechas del propio anuncio. «Maker orders executed on the designated spot trading pairs will enjoy 0% trading fees. Taker fees will remain unchanged and continue to be charged at the spot trading fee rate currently applicable to each user», dice el anuncio de la campaña. El documento no publica la tasa de taker, así que el ahorro real depende del nivel de cada cuenta.
La promoción tiene tres escalones medibles. Con 10.000 USDT de volumen diario, el usuario recibe la devolución del 100 % de las comisiones pagadas ese día. Con 500.000 USDT acumulados entra en el reparto de un fondo de 50.000 USDT. Los tres mayores volúmenes que superen los 5.000.000 USDT reciben un iPhone Duo de 1 TB. En paralelo, la campaña de captación ofrece 14.000 USDT en SPCX en airdrops de 2 USDT para usuarios nuevos con al menos 100 USDT de volumen spot en activos TradFi, con 1.000 cupos diarios entre el 9 y el 16 de noviembre.
La aritmética de ese último punto conviene tenerla a mano: 14.000 USDT divididos entre 2 USDT por usuario dan 7.000 reclamos posibles, y 1.000 cupos diarios durante siete días dan exactamente 7.000 cupos. El fondo no tiene holgura: si la demanda de cupos se agota cada día, el presupuesto se consume al mismo ritmo que la oferta de premios, sin margen para extensiones.
Lo que el token no incluye
HTX dedica una sección del anuncio a separar la exposición económica de la propiedad. «Tokenized stocks and ETFs do not represent direct ownership of the underlying shares or ETF units. Holders generally do not receive traditional shareholder rights, such as voting rights». El comprador obtiene variación de precio, no derechos políticos, y el tratamiento de dividendos, splits y contrasplits depende del emisor de cada serie.
Sobre los productos apalancados, el texto es igual de directo: «Their returns should not be extrapolated based on the long-term cumulative performance of the underlying index. Prolonged holding may result in substantial loss of principal». Un TQQQ tokenizado no es una posición de tres veces el Nasdaq a un año; es una secuencia de reinicios diarios cuyo resultado compuesto puede alejarse del triple del índice.
El exchange también describe el mecanismo que protege el libro en la apertura: si no hay órdenes dentro del 90 % al 110 % del último precio, las órdenes de mercado nuevas se cancelan de forma automática para evitar deslizamiento. Es una medida razonable y, a la vez, una confesión de expectativas: el sistema está diseñado para un libro que puede estar vacío en ese rango.
El precedente: bStocks no nació en HTX
La serie bStocks ya tiene recorrido en el mercado. Binance reparte dividendos de Apple, IBM, Corning y Eli Lilly en bStocks desde el 6 de noviembre, con el primer corte el 10 de noviembre, y acumula meses de incorporaciones de pares. La diferencia que introduce HTX no es el instrumento, sino el catálogo: veinte referencias en un solo día, incluidos cuatro productos apalancados y una empresa como SpaceX, frente a las incorporaciones graduales de su competidor.
Ese catálogo se entiende mejor con la definición del producto. Las acciones tokenizadas son derivados sobre un valor cotizado, con respaldo declarado por el emisor y sin derechos de accionista, y su atractivo depende de que exista un mercado secundario con profundidad suficiente para entrar y salir sin mover el precio. Un listado de veinte nombres en un exchange sin mercado para dieciocho de ellos mide la ambición del catálogo, no la liquidez que lo sostiene.
El contraargumento: comisión cero no es profundidad
Un maker que paga 0 % tiene incentivo para publicar órdenes, no necesariamente para mantenerlas cuando el precio se mueve. La comisión es un costo evitable; el riesgo de inventario no. Por eso la promoción de 92 días puede aumentar el número de cotizaciones sin resolver el problema que el propio HTX señaló al condicionar las aperturas al volumen depositado.
Hay dos datos que apuntan en direcciones opuestas. A favor del lanzamiento, los dos pares operativos registraban 34.810 operaciones conjuntas a las 17:20 UTC, actividad real y no un libro de exhibición. En contra, dieciocho pares seguían sin símbolo, los retiros no tenían fecha y el rango intradía de ambos valores superó el 6 % en su primera sesión, un movimiento que en el mercado primario correspondería a un evento corporativo.
La limitación del análisis es la de cualquier primer día: no hay historial comparable, no hay datos de flujo por participante y el volumen publicado por el exchange no distingue entre creadores de mercado y clientes. Cualquier conclusión sobre la demanda real de acciones tokenizadas en HTX necesita al menos una semana de sesiones y la apertura del resto del catálogo.
Qué mirar el 10 de noviembre
Tres cosas concretas. Primero, si los dieciocho pares restantes reciben símbolo y hora de apertura, porque de eso depende que el catálogo sea un producto o un anuncio. Segundo, si HTX publica una fecha para los retiros, que es la prueba de que la tenencia puede salir del exchange. Tercero, la diferencia entre el precio del token y el de la acción subyacente cuando la bolsa de Nueva York abra a las 14:30 UTC: si el desvío se cierra rápido, el mercado encontró una referencia; si no, el token cotiza por su cuenta.
El estreno deja una lección de calendario. Un listado de veinte valores se comunicó, se corrigió y se volvió a corregir en siete horas, y el mercado abrió cuando el exchange pudo, no cuando dijo. Para el usuario, la fecha del comunicado dejó de ser información operativa.
Sobre el autor
Redactor freelance apasionado por las criptomonedas, ofrece contenido perspicaz y preciso sobre blockchain y fintech. Con gran habilidad para traducir conceptos complejos en contenido accesible, Eric produce artículos bien documentados, posts de blog y piezas de liderazgo de pensamiento que cubren las últimas tendencias y novedades del espacio de las finanzas digitales. Su escritura está orientada a educar e involucrar tanto a principiantes como a expertos del sector, ofreciendo perspectivas frescas sobre el mundo de las criptomonedas, las finanzas descentralizadas (DeFi) y las innovaciones en blockchain. La dedicación de Eric a la calidad y la precisión lo convierte en una voz de confianza en las comunidades fintech y cripto.