

- 1. Qué cambió exactamente en Coinbase Borrow el 6 de noviembre
- 2. Préstamo contra oro, no compra de oro
- 3. Por qué el oro tokenizado superó a bitcoin esta semana
- 4. Los tres números que ordenan el caso
- 5. Niveles con base declarada
- 6. El contraargumento: el oro también corrigió
- 7. Qué observar en las próximas semanas
- 8. Preguntas frecuentes
Coinbase abrió el 6 de noviembre una nueva pareja de préstamo en Morpho Blue sobre Base: dólares digitales (USDC) contra Pax Gold (PAXG). Es el primer colateral de Coinbase Borrow que no es una criptomoneda, según la nota que Morpho publicó ese mismo día. La ficha no cambia la emisión del token ni convierte a Coinbase en comprador de oro. Habilita que un usuario deposite PAXG y reciba USDC a cambio, con el metal como garantía.
El mercado recibió la noticia con el oro tokenizado por delante de bitcoin. PAXG cotizaba a 4.083,59 dólares a las 08:59 UTC del 9 de noviembre, con una subida de 3,98% en siete días, según los datos de CoinGecko. Bitcoin valía 74.465 dólares y perdía 5,55% en el mismo periodo. La diferencia de 9,53 puntos porcentuales ordena la comparación de esta semana; no dice nada por sí sola sobre los próximos tres meses.
Qué cambió exactamente en Coinbase Borrow el 6 de noviembre
Coinbase Borrow ya permitía pedir préstamos contra bitcoin, ether, XRP y SOL. La novedad es la incorporación de un activo que no pertenece al universo cripto nativo: oro tokenizado emitido por Paxos. Morpho lo describe con precisión en su nota: «Gold is the first non-crypto asset in Coinbase Borrow. The same path is open to any tokenized asset and platforms building on Morpho.»
La mecánica es la de un mercado aislado. Hay una pareja concreta, USDC contra PAXG, desplegada sobre Morpho Blue en Base. El usuario deposita el token de oro como garantía y recibe USDC; paga un tipo de interés por ese préstamo y recupera la garantía cuando devuelve el principal y los intereses. Si el valor de la garantía cae por debajo del umbral que fija el mercado, la posición puede liquidarse. Ese umbral, el tipo de interés y la elegibilidad geográfica no aparecen en la nota de Morpho: dependen de la ficha de producto de Coinbase Borrow y quedan fuera de la fuente consultada.
La diferencia con una venta es material. Quien vende PAXG convierte oro en dólares y pierde la exposición. Quien lo empeña conserva el token, obtiene liquidez y añade apalancamiento. La operación no crea demanda de oro por sí misma: crea una vía para que el oro que ya existe se use como garantía dentro de un mercado de crédito en cadena. Morpho lo formula como tesis de producto: «We have long held the belief that tokenization is only the first step for asset issuers.»
Préstamo contra oro, no compra de oro
Conviene separar dos cosas que la palabra «adopción» suele mezclar. La primera es que un emisor acepte oro tokenizado como colateral. La segunda es que el mercado secundario compre PAXG con dinero nuevo. Coinbase hizo lo primero. Lo segundo depende de los flujos, y esta semana los flujos acompañaron: el volumen diario de PAXG fue de 86,2 millones de dólares, un 4,7% de su capitalización de 1.828 millones, según la misma captura de CoinGecko.
El modelo ya se había probado con bitcoin. En octubre, Ledger abrió préstamos respaldados por BTC a través de Morpho, con la misma lógica de mercado aislado y garantía en custodia, como recogió este medio en su crónica del lanzamiento. La diferencia es el activo: bitcoin es nativo del mercado cripto; el oro tokenizado compite con un mercado de 30 billones de dólares que hasta ahora se liquidaba fuera de la cadena.
La contrapartida también es distinta. El precio de PAXG depende de dos capas: la cotización del oro físico y la credibilidad del emisor que lo custodia. La primera se mueve con tipos reales, dólar y demanda de refugio. La segunda se mueve con auditorías, redenciones y supervisión del trust que respalda el token. Un comprador de PAXG acepta ambas.
Por qué el oro tokenizado superó a bitcoin esta semana
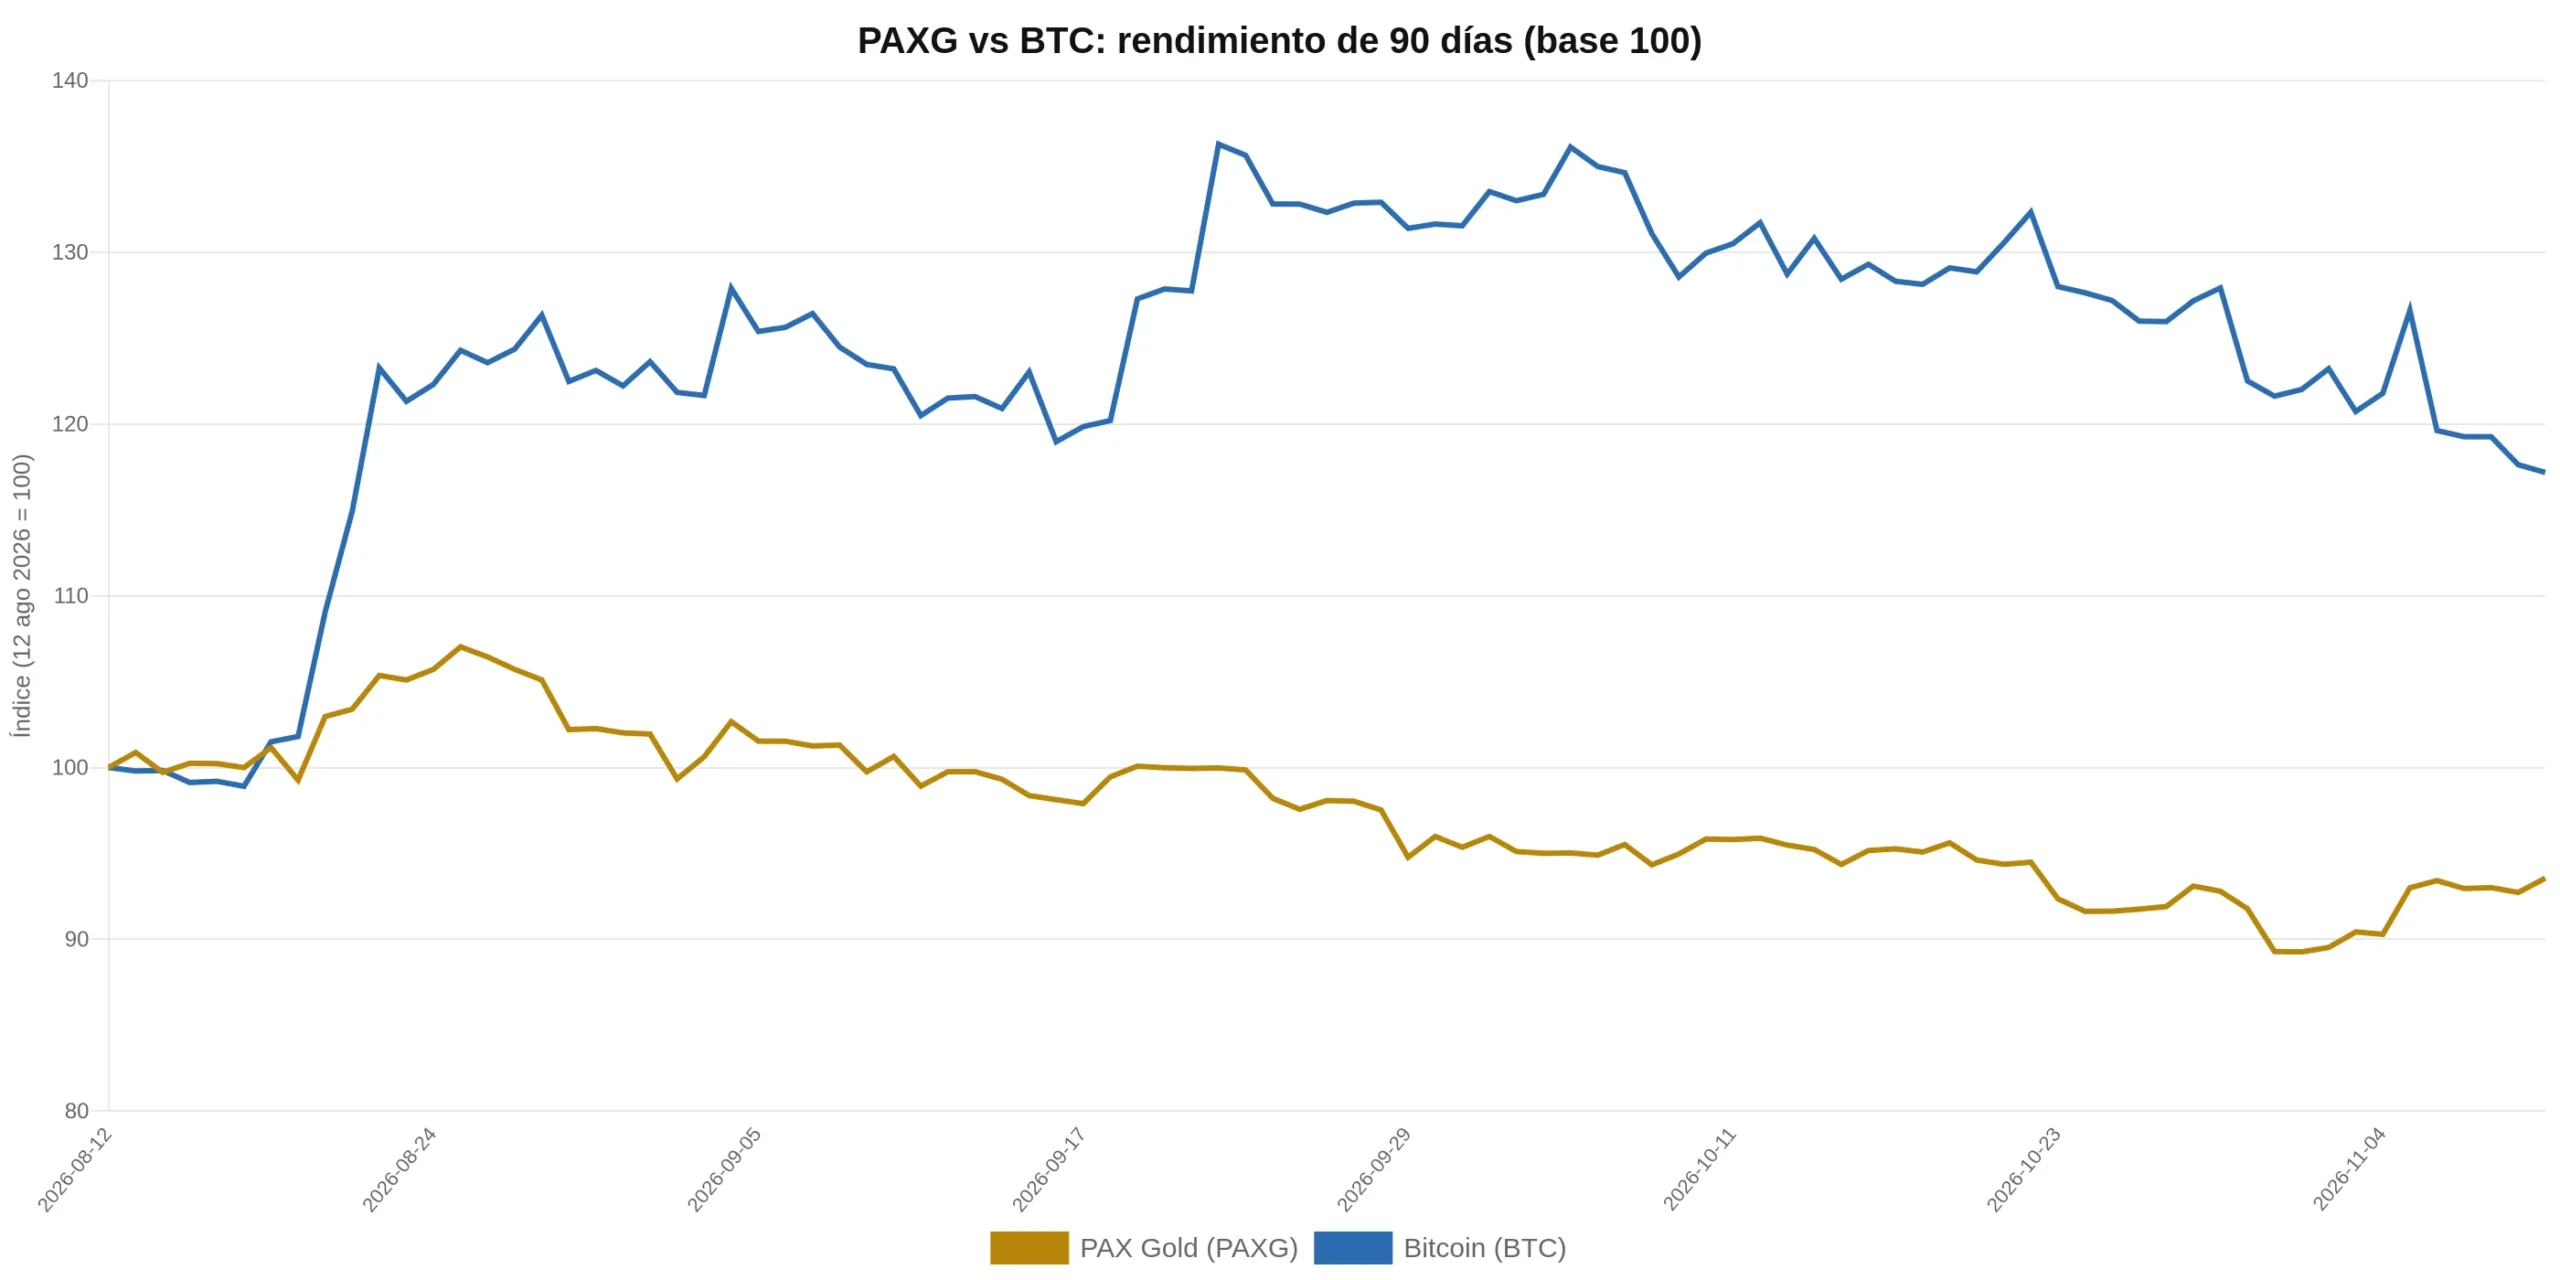
Los números de la semana son claros y los de tres meses no lo son tanto. PAXG subió 0,70% en 24 horas, 3,98% en siete días y cedió 2,61% en 30 días. Bitcoin cayó 1,81%, 5,55% y 10,78% en los mismos tramos. En el horizonte de 90 días la relación se invierte: PAXG pierde 6,44% desde el 12 de agosto y bitcoin gana 17,18% en el mismo arco, calculado sobre los cierres diarios de CoinGecko.
Ese contraste importa porque impide presentar la semana como una tendencia. Lo que sí muestran los datos es que el movimiento es del metal y no de un token concreto: Pax Gold subió 3,98% en siete días y Tether Gold (XAUT), el otro vehículo grande de oro tokenizado, subió 4,34% en el mismo periodo. Dos emisores distintos, dos estructuras de custodia distintas y una misma dirección apuntan a la cotización del oro, no a una prima específica de PAXG.
La atribución causal exige cautela. No hay evidencia en las fuentes consultadas de que la integración de Coinbase Borrow haya movido la cotización de PAXG. La coincidencia temporal existe; el mecanismo que la explicaría, no. Un préstamo contra oro puede aumentar el uso del token sin alterar su precio, y un precio del oro al alza puede explicar la subida sin necesidad de atribuirla al producto. Las dos cosas pueden ser ciertas a la vez y no ser la misma cosa.
Los tres números que ordenan el caso
El primero es la escala del negocio existente. Morpho cifra la integración con Coinbase en «roughly $3.4B of collateral on Morpho, with $1.7B+ in active loans». La relación entre ambas cifras es del 50,0%: por cada dólar de garantía depositada hay medio dólar prestado. Es un dato de utilización, no de rentabilidad, y sirve para dimensionar cuánto crédito puede moverse si la garantía en oro crece.
El segundo es la penetración del oro tokenizado dentro del propio oro. La nota de Morpho sitúa el mercado del oro en torno a 30 billones de dólares y el oro tokenizado en unos 5.000 millones. La proporción es del 0,017%. Si el oro tokenizado llegara al 1% de ese mercado, hablaríamos de 300.000 millones, unas 58 veces la cifra actual. Es aritmética de escenario, no una previsión, y depende de que exista demanda de liquidación en cadena para un metal que ya cotiza en Londres y Nueva York.
El tercero es la estructura del sector. PAXG capitaliza 1.828 millones y XAUT 3.300 millones. Pax Gold representa el 55,4% del tamaño de su competidor directo, con un volumen diario equivalente al 4,7% de su capitalización frente al 6,2% de Tether Gold. PAXG cotiza un 27,33% por debajo de su máximo histórico de 5.619,09 dólares, alcanzado en un ciclo anterior del metal.
Niveles con base declarada
El precio de 4.083,59 dólares se sitúa por encima de su media de 20 días (4.013,77) y de la de 30 días (4.059,82), y por debajo de la de 50 días (4.119,09) y de la de 90 días (4.256,22). Las cuatro medias están calculadas sobre los cierres diarios de CoinGecko entre el 12 de agosto y el 9 de noviembre; no son niveles de analistas externos.
El soporte inmediato es la media de 20 días en 4.013,77, seguida del mínimo de 30 días en 3.897,05. La resistencia próxima es el máximo de 30 días en 4.185,88, y por encima aparece la media de 90 días en 4.256,22, que coincide con la zona donde el precio se giró a la baja en septiembre. La invalidación del impulso de la semana sería un cierre diario por debajo de 4.013,77, y dos cierres consecutivos por debajo de esa media dejarían el movimiento en un rebote dentro de una corrección mayor.
La lectura tiene un límite explícito: con 90 observaciones diarias no se puede calcular una media de 200 sesiones, de modo que la referencia de largo plazo queda fuera de este análisis. Cualquier nivel tomado de otro medio o de un gráfico de otro proveedor tendría una base distinta y no es comparable.
El contraargumento: el oro también corrigió
La tesis del refugio tiene un problema de calendario. PAXG cae 2,61% en 30 días y 27,33% desde su máximo. Quien compró oro tokenizado en el pico sigue en pérdidas, y la semana buena no cambia ese registro. El metal corrigió con el resto de los activos cuando los tipos reales subieron, y el token no ofreció una protección distinta de la del oro físico.
Hay tres riesgos adicionales que no aparecen en la nota de Morpho. El primero es el emisor: PAXG depende de que el trust que custodia el metal mantenga la correspondencia entre tokens en circulación y onzas auditadas. El aumento de reservas de Tether Gold en el tercer trimestre muestra que esa correspondencia se puede verificar y publicar, pero también que cada emisor la reporta a su manera. El segundo es la liquidez: 86 millones de dólares diarios en un activo de 1.828 millones es un mercado pequeño, y una posición grande mueve el precio al entrar y al salir. El tercero es la mecánica del préstamo: el USDC obtenido contra PAXG puede venderse, de modo que una parte del crédito nuevo puede terminar como presión vendedora sobre el propio colateral si el ciclo se tensa.
A esto se suma el marco regulatorio. Coinbase Borrow opera bajo condiciones de elegibilidad que la fuente no detalla, y el tratamiento del oro tokenizado combina la normativa de custodia de activos digitales con la del metal físico. Un cambio en cualquiera de las dos capas altera la economía del producto sin tocar la cotización del oro.
Qué observar en las próximas semanas
Tres indicadores permiten seguir el caso sin recurrir a pronósticos. El primero es la utilización del mercado USDC|PAXG en Morpho: si el crédito crece por encima del 50% actual de la garantía, el producto está encontrando demanda. El segundo es la capitalización conjunta de PAXG y XAUT, hoy en 5.128 millones: el umbral de los 6.000 millones separaría una semana buena de una tendencia de flujos. El tercero es el precio del oro al contado, que cotiza cerca de 4.080 dólares la onza a través de ambos tokens y sigue siendo la variable que explica la mayor parte del movimiento.
Preguntas frecuentes
¿Qué es PAXG y por qué sirve como garantía?
Pax Gold es un token emitido por Paxos que representa oro físico custodiado, con una onza troy fina por token según la documentación del emisor. Sirve como garantía porque su precio sigue la cotización del metal y puede liquidarse en el mercado en cualquier momento, que es lo que un mercado de crédito necesita para valorar el colateral.
¿Coinbase paga intereses por depositar PAXG?
No. El depósito de PAXG en Coinbase Borrow es una garantía, no un depósito remunerado. El interés lo paga el usuario que recibe USDC a cambio de la garantía, no la plataforma.
¿Puedo perder el PAXG depositado si el precio del oro cae?
Sí. Si el valor de la garantía cae por debajo del umbral que fija el mercado, la posición puede liquidarse y el colateral se vende para cubrir el préstamo. El umbral concreto depende de las condiciones del mercado en Morpho y de la ficha de Coinbase Borrow, que no forman parte de la fuente consultada.
¿PAXG es mejor que bitcoin para esta parte del ciclo?
Depende del horizonte. En siete días PAXG subió 3,98% y bitcoin cayó 5,55%. En 30 días PAXG perdió 2,61% y bitcoin 10,78%. En 90 días bitcoin ganó 17,18% y PAXG perdió 6,44%. La comparación honesta es que el oro tokenizado ganó la semana y perdió el trimestre.
¿El préstamo se entrega en dólares o en USDC?
En USDC, una stablecoin emitida por Circle y valorada en dólares. El usuario recibe el token, no una transferencia bancaria, y devuelve el mismo token más los intereses.
Este artículo es informativo y no constituye asesoramiento de inversión. Los precios corresponden a la captura de CoinGecko de las 08:59 UTC del 9 de noviembre de 2026.
Sobre el autor
Jide Idowu es un hábil redactor freelance con experiencia en tecnología blockchain, criptomonedas y finanzas digitales. Conocido por su capacidad para descomponer temas complejos en contenido claro y atractivo, Jide elabora artículos, posts de blog y análisis que resuenan tanto con principiantes como con profesionales experimentados. Su trabajo abarca una amplia gama de temas, desde las tendencias emergentes del mundo cripto hasta exploraciones en profundidad de las innovaciones en blockchain. Con gran atención al detalle y pasión por educar a los lectores, Jide es una voz fiable en el mundo en rápida evolución de los activos digitales.