

- 1. El marcador que importa hoy: 21 de 35 validadores, umbral de 28
- 2. Qué firma XLS-66 cuando se active
- 3. La diferencia con Aave no es técnica, es de quién asume la pérdida
- 4. XLS-65 va por delante y también está corto
- 5. Lo que el precio dice y lo que no
- 6. Qué tendría que pasar para que la tesis cambie
- 7. Preguntas frecuentes
XRP cotiza a 1,15 dólares a las 20:15 UTC del 8 de noviembre, con una capitalización de 73.197 millones y un retroceso del 0,79% en 24 horas, según CoinGecko. El catalizador verificable de esta jornada no está en el precio: está en la votación de validadores del XRP Ledger, donde la enmienda de préstamos LendingProtocolV1_1 (XLS-66) reúne 21 de 35 sufragios y necesita 28 para activarse. Faltan siete.
La cifra no es un detalle de gobernanza menor. Es la diferencia entre una red que liquida pagos y una red que además origina crédito. Y lleva 52 días abierta desde que el código llegó con xrpld 3.4.0.
El marcador que importa hoy: 21 de 35 validadores, umbral de 28
El seguimiento público de enmiendas de XRPScan, consultado a las 20:15 UTC, muestra 21 validadores a favor sobre una lista de nodos de confianza de 35. El umbral para habilitar la enmienda es 28, es decir el 80% del listado. Ocho de cada diez, no la mayoría simple.
La aritmética es simple y no admite interpretación: 21 de 35 equivale al 60,0% del universo de validación. El umbral de 28 equivale al 80,0%. La distancia son siete validadores, o veinte puntos porcentuales.
La misma consulta deja un contraste útil. La enmienda fixCleanup3_4_0 se activó el 4 de noviembre a las 14:52 UTC con 33 sufragios. BatchV1_1 lo hizo el 9 de octubre con 27 y PermissionDelegationV1_1 el 8 de octubre con 28. Cuando el consenso existe, el mecanismo funciona rápido. Con los préstamos, el consenso no existe todavía.
| Enmienda | Estándar | Validadores | Umbral | Estado (8 nov) |
|---|---|---|---|---|
| LendingProtocolV1_1 | XLS-66 | 21 | 28 | Abierta a votación |
| SingleAssetVault | XLS-65 | 23 | 28 | Abierta a votación |
| ConfidentialTransfer | XLS-96 | 21 | 28 | Abierta a votación |
| DynamicMPT | XLS-94 | 16 | 28 | Abierta a votación |
| Sponsor | XLS-68 | 10 | 28 | Abierta a votación |
| fixCleanup3_4_0 | — | 33 | 28 | Activa desde el 4 nov |
Fuente: XRPScan, consulta del 8 de noviembre de 2026 a las 20:15 UTC. El recuento es una instantánea y puede cambiar en cualquier ledger.
Qué firma XLS-66 cuando se active
La especificación, publicada en xls.xrpl.org con estado Draft, define el alcance sin ambigüedad: «The protocol offers straightforward on-chain uncollateralized fixed-term loans, utilizing pooled funds with pre-set terms for interest-accruing loans.» Préstamos a plazo fijo, sin colateral, con fondos agrupados en una bóveda.
Esa frase explica por qué la votación se atasca. Un préstamo sin colateral no se sostiene en un contrato inteligente: se sostiene en la solvencia del prestatario. Y la solvencia se evalúa fuera de la cadena. La propia especificación lo admite: «The design relies on off-chain underwriting and risk management to assess the creditworthiness of the borrowers.»
El mecanismo tiene cuatro piezas. La primera es la bóveda, el objeto Vault de XLS-65, donde los depositantes ponen los activos. La segunda es el LoanBroker, la entidad que administra el protocolo y que debe ser el mismo titular de la bóveda. La tercera es el Loan, el acuerdo entre el bróker y el prestatario, con principal, tasa, calendario de amortización y fecha de vencimiento.
La cuarta es la que separa este diseño de una promesa: el First-Loss Capital. El bróker deposita un colchón que absorbe las primeras pérdidas si el prestatario incumple, y ese colchón se calcula como un porcentaje de la deuda total de la bóveda. Sin colchón suficiente, el protocolo no cobra comisiones.
Hay además una decisión de diseño que la especificación declara explícitamente: «This version intentionally skips the complex mechanisms of automated on-chain collateral and liquidation management.» No hay liquidaciones automáticas. Quien compre XLS-66 como un Aave con otro logo se equivoca de producto.
La diferencia con Aave no es técnica, es de quién asume la pérdida
En Aave o Compound, el prestatario deposita más de lo que pide prestado. Si el colateral cae, la posición se liquida y el protocolo recupera el principal con una penalización. El riesgo de crédito está prácticamente eliminado por construcción; el riesgo que queda es de mercado y de oracle.
En XLS-66 el colateral no existe. El riesgo de crédito se traslada a tres capas: la suscripción fuera de la cadena que hace el bróker, el capital de primera pérdida que ese bróker deposita, y los depositantes de la bóveda, que asumen lo que las dos primeras capas no cubran. Es un modelo de crédito privado trasladado a un libro contable público, no un mercado de garantías.
La especificación añade dos funciones que un lector institucional reconocerá de inmediato. El emisor del activo puede ejecutar clawback sobre el capital de primera pérdida, y puede congelar la cuenta del prestatario. La propia norma advierte la consecuencia: si el emisor congela la cuenta del prestatario, este no puede pagar, pero la obligación de pago no desaparece.
Para un banco o un gestor de fondos, eso no es un defecto. Es la condición para usar el instrumento. Para un inversor minorista que busca rendimiento en una bóveda, es la letra pequeña que decide el resultado.
XLS-65 va por delante y también está corto
La enmienda de préstamos no puede activarse sola. La especificación declara que requiere XLS-65 y XLS-64. La bóveda de activo único, SingleAssetVault, reúne 23 de 35 validadores: 65,7% del listado, cinco por debajo del umbral.
Ese es el dato que la conversación pública suele omitir. Aunque LendingProtocolV1_1 sumara los siete votos que le faltan hoy, la pila funcional depende de una segunda votación que avanza a un ritmo distinto. Dos enmiendas, dos relojes, un mismo resultado para el usuario: préstamos o nada.
Conviene leerlo como lo que es. No hay un bloqueo técnico. El código está publicado, auditado en el repositorio de rippled y disponible desde la versión 3.4.0 del 17 de septiembre. Lo que falta es una decisión operativa de los operadores de nodos, que en el XRP Ledger votan con su configuración, no con una papeleta.
Lo que el precio dice y lo que no
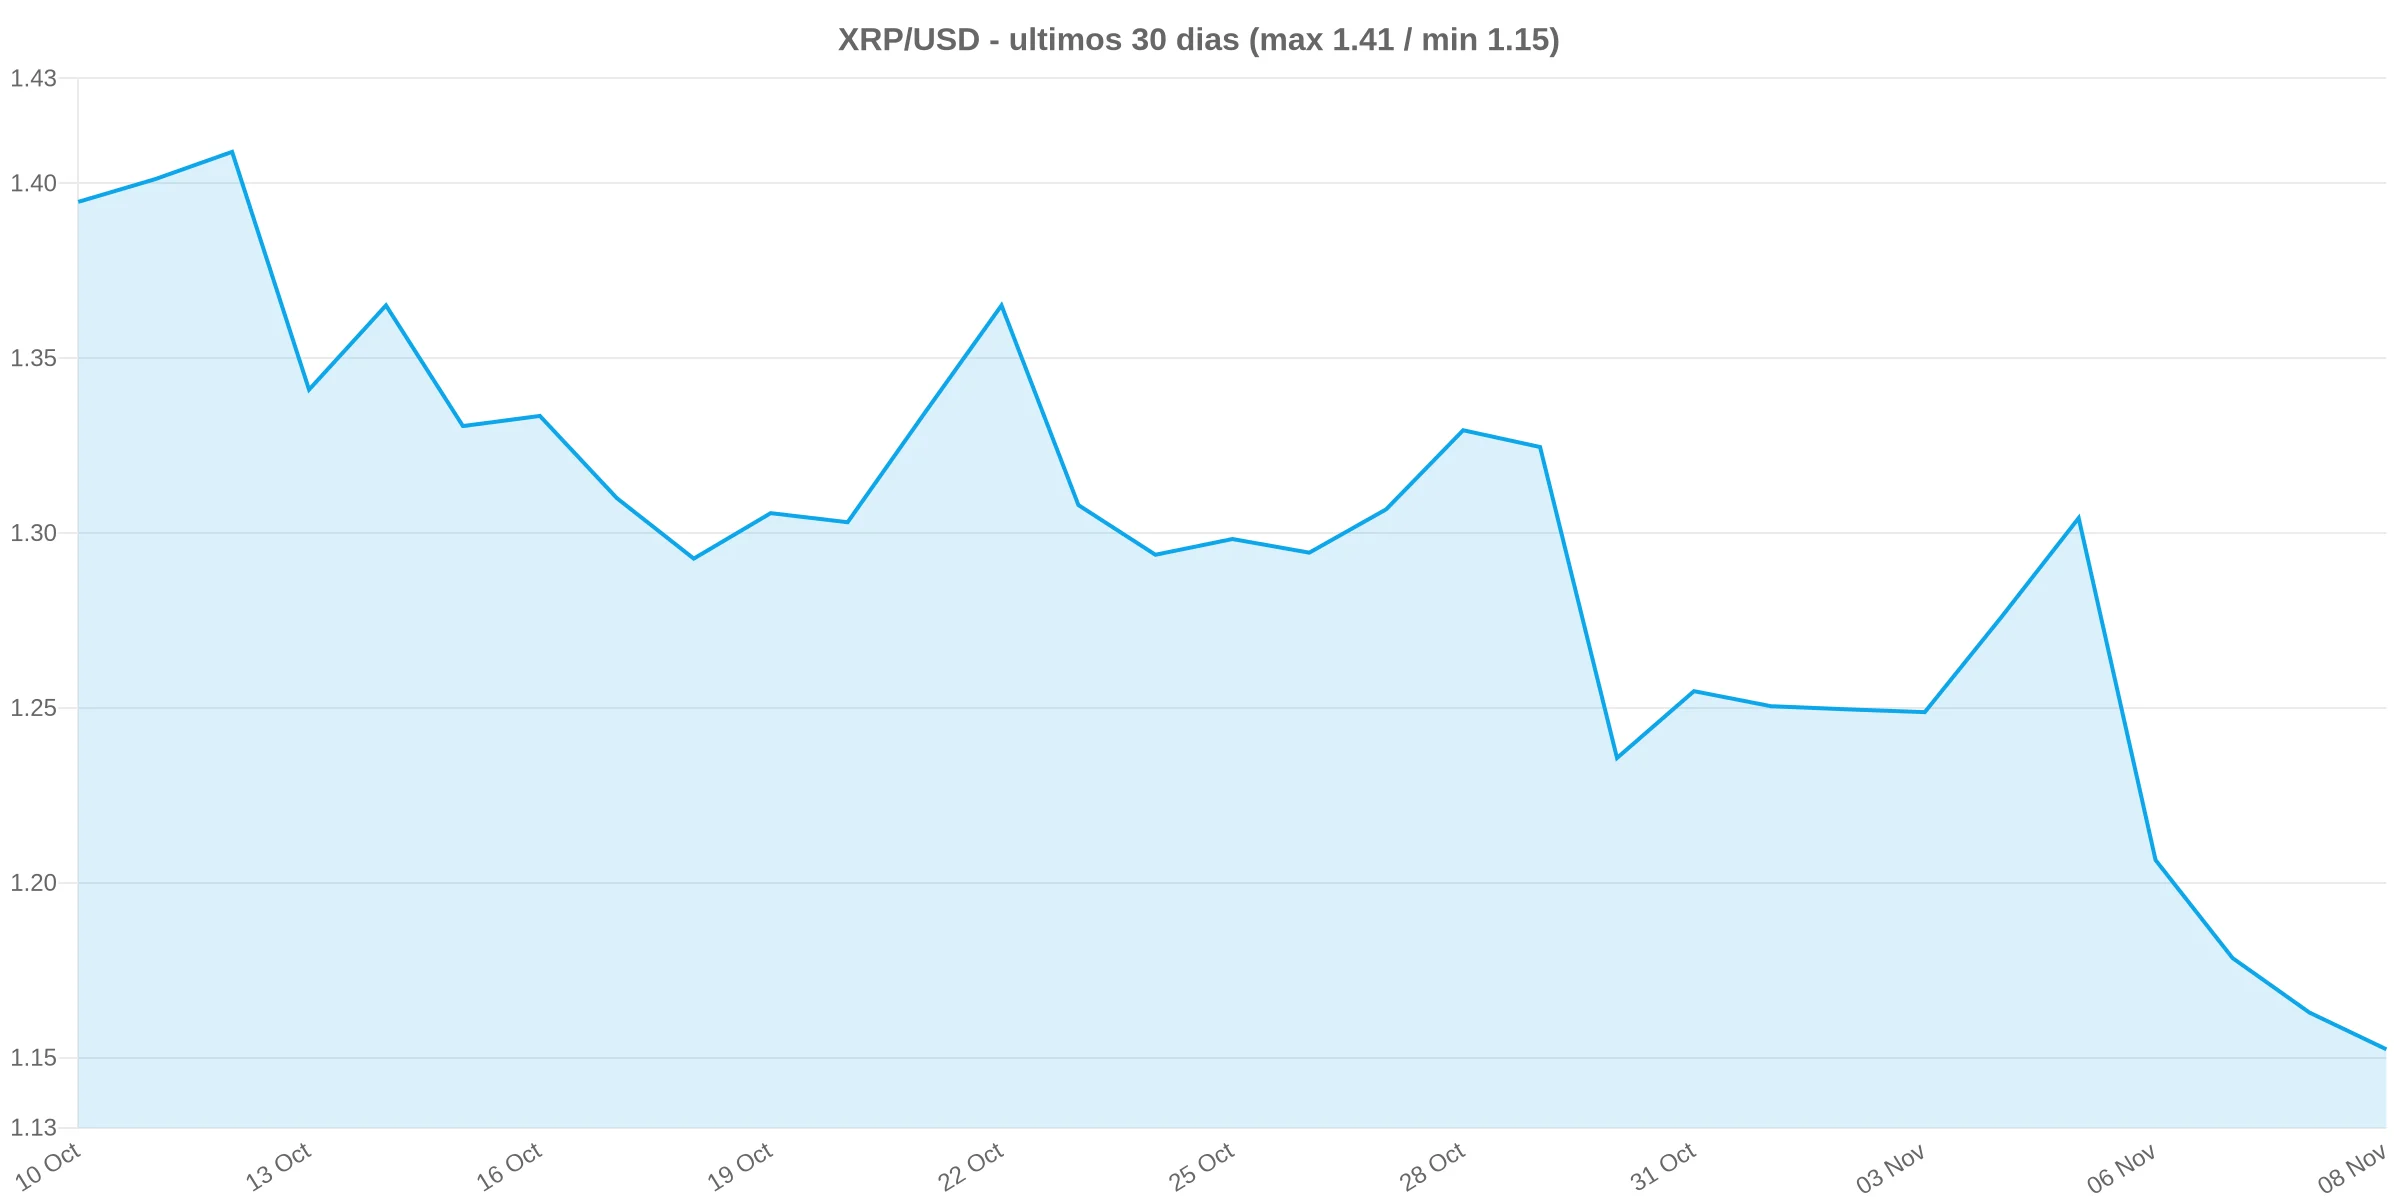
XRP acumula un descenso del 17,4% en 30 días: de 1,3947 dólares el 10 de octubre a 1,1524 en la instantánea actual, según la cotización de XRP que actualiza la redacción. En la misma ventana, bitcoin cae un 7,9% y ether un 10,1%. Ninguna de esas cifras demuestra que la enmienda mueva el precio: la coincidencia con un mercado en el que el capital salió de las altcoins es eso, coincidencia temporal, no una relación de causa.
La comparación de capitalizaciones ordena la conversación. Con 73.197 millones, XRP vale el 26,9% de la capitalización de ether (272.067 millones) y el 4,8% de la de bitcoin (1,52 billones). Su capitalización implícita en circulación, dividiendo capitalización entre precio, ronda los 63.650 millones de tokens.
Con esa base, la aritmética de escenarios es directa. Duplicar el precio a 2,30 dólares exigiría una capitalización de 146.400 millones, todavía por debajo de la de ether hoy. Llevarlo a 11,50 dólares, diez veces el nivel actual, implicaría 732.000 millones: 2,7 veces la capitalización actual de ether y menos de la mitad de la de bitcoin. No es imposible. No es un escenario base.
Qué tendría que pasar para que la tesis cambie
El primer disparador es numérico: la enmienda LendingProtocolV1_1 alcanzando 28 validadores sostenidos durante las dos semanas que exige el protocolo antes de habilitarse. El segundo es la bóveda: SingleAssetVault necesita cinco votos más. Sin las dos, no hay préstamos.
El tercero es de producto, no de gobernanza. Una enmienda activa no es una enmienda usada. La pregunta relevante después de la activación será cuántos brókeres depositan capital de primera pérdida y cuánto volumen real se origina en bóvedas cerradas. Si en el primer trimestre no hay brókeres con colchón, la funcionalidad existirá y no se usará.
El cuarto es de riesgo. El modelo traslada el riesgo de crédito a los depositantes de la bóveda por encima del capital de primera pérdida. Un impago grande en una bóveda pequeña no rompe la red, pero sí rompe la narrativa de que el crédito on-chain es libre de riesgo de contraparte. Ese episodio, si ocurre, es el que definirá la segunda fase de la enmienda.
Y hay una condición de invalidación que conviene escribir antes de que haga falta. Si el número de validadores que respaldan LendingProtocolV1_1 cae por debajo de 21 en las próximas semanas, la hipótesis de una activación de corto plazo deja de sostenerse. La votación no es un contador que solo sube.
Para el lector que solo quiere la respuesta: XRP no es hoy una compra por el gráfico, que es bajista, ni por el precio, que está un 17,4% abajo en un mes. El argumento verificable es otro, y es frágil por definición: siete validadores. Todo lo demás, incluidos los escenarios de capitalización, depende de que esos siete muevan su configuración.
Preguntas frecuentes
¿Qué es XLS-66 en el XRP Ledger?
XLS-66 es el estándar que define un protocolo de préstamos nativo del XRP Ledger: préstamos a plazo fijo, sin colateral on-chain, financiados con fondos de una bóveda y con suscripción de riesgo fuera de la cadena. Se activa mediante la enmienda LendingProtocolV1_1, que hoy reúne 21 de 35 validadores.
¿Cuántos validadores faltan para activar los préstamos?
Siete. El umbral es 28 de 35 validadores, el 80% del listado de nodos de confianza, y la enmienda LendingProtocolV1_1 tiene 21. Además, la bóveda de activo único (XLS-65) necesita cinco votos más para llegar a 28.
¿Los préstamos del XRP Ledger necesitan colateral?
No en la cadena. El diseño sustituye el colateral por suscripción fuera de la cadena y por un colchón de capital de primera pérdida que deposita el bróker. Ese colchón absorbe las primeras pérdidas y se calcula como un porcentaje de la deuda de la bóveda.
¿Cuándo se activarán los préstamos on-chain de XRP?
No hay fecha anunciada. La activación depende de que 28 de 35 validadores respalden la enmienda durante dos semanas consecutivas. A la instantánea del 8 de noviembre de 2026, el respaldo es del 60% y el proceso lleva 52 días abierto desde xrpld 3.4.0.
¿Qué riesgo asume quien deposita en una bóveda de préstamos del XRP Ledger?
El riesgo de crédito del prestatario, después de agotar el capital de primera pérdida del bróker. La especificación no incluye liquidaciones automáticas en esta versión, así que la recuperación depende de la gestión del bróker y de las condiciones del acuerdo.
Aviso: este artículo no constituye asesoramiento de inversión. El contenido y los materiales publicados en esta página tienen fines educativos. Los precios y los recuentos de validadores son instantáneas con hora UTC y pueden variar.
Sobre el autor
Emprendedor y redactor freelance afincado en Nakuru, Kenia. Escribo sobre criptomonedas, tecnología blockchain y finanzas. Me apasiona transformar incluso las ideas más sencillas en palabras que lleguen al corazón de los lectores y les ayuden a descubrir cómo las criptomonedas están revolucionando el mundo tal como lo conocemos. Creo en la capacidad de transformar el mundo, una palabra a la vez.