

- 1. Un lanzamiento con hora pendiente
- 2. Las piezas de la red
- 3. Por qué Hyperliquid necesita otra capa de ejecución
- 4. Quién cobra cuando Elysium cobra
- 5. La aritmética de los 110 millones
- 6. Lo que el precio ya descontó
- 7. Los riesgos que la propia documentación admite
- 8. Qué mirar en las primeras 72 horas
La página que explica qué es Elysium seguía llevando la misma advertencia el 8 de noviembre: «Elysium is pre-launch». Un día después, Kinetiq afirma que su red abre al público.
La capa 2 construida para Hyperliquid ya tiene fecha, identificador de cadena y token de gas. Lo que no tiene, al menos en la documentación publicada, es una hora exacta de apertura.
Esa distancia entre el anuncio y la entrega es la historia de este 9 de noviembre: una red que llega a mainnet en el peor momento de precio para el activo que la alimenta, con una tesis económica que depende menos de las comisiones de la propia L2 de lo que su nombre sugiere.
Un lanzamiento con hora pendiente
El calendario se fijó el 20 de octubre, en el blog de Kinetiq: «Elysium mainnet launches on November 9, 2026». La entrada describía la arquitectura, el reparto de ingresos para desarrolladores y el testnet que ya estaba disponible para probar contratos.
Lo que la documentación no publicó es un horario. La página de conexión, actualizada el 7 de noviembre, detalla los identificadores de cadena y advierte: «Mainnet is pre-launch. Its block explorer and public RPC are published at launch».
Es decir, el explorador y el RPC público aparecen cuando la red arranca. Quien quiera comprobar por su cuenta el primer bloque tendrá que esperar a que Kinetiq publique esos puntos de acceso.
La distinción importa para leer la noticia: una fecha de mainnet es un compromiso de calendario; un mainnet en producción es un hecho verificable. Hasta que el RPC responda, lo que existe es el diseño y el testnet, no la red.
Las piezas de la red
Elysium no es una cadena independiente que después se conecta a Hyperliquid. Es una L2 de Arbitrum Orbit, construida con Nitro y ArbOS y operada junto a Conduit, que liquida en HyperEVM y usa HYPE como gas nativo.
La ficha técnica de la documentación resume las decisiones de diseño en una tabla que conviene leer completa antes de evaluar cualquier promesa de rendimiento.
| Parámetro | Valor al lanzamiento |
|---|---|
| Stack | Arbitrum Orbit (Nitro/ArbOS), operado con Conduit |
| Bloque | 100 ms canónicos; recibo percibido ≈300 ms |
| Throughput | Objetivo de 300 Mgas/s |
| Gas | HYPE nativo, puente 1:1 desde HyperEVM |
| Liquidación | HyperEVM, cadena 999 |
| Disponibilidad de datos | AnyTrust con un único servidor DA de Conduit al lanzamiento; comité pendiente |
| Secuenciación | Un solo secuenciador, orden por prioridad de comisión |
| Retiros | Retiros optimistas estándar con periodo de desafío |
| Chain ID | 99901 en mainnet (99801 en testnet) |
El detalle del gas es el que más pesa para un tenedor de HYPE. La documentación lo dice sin rodeos: «HYPE is HyperEVM’s own native coin, and it is Elysium’s native gas token end to end. It bridges in 1:1 as native gas and withdraws 1:1. There is no wrapper asset, no staking hop, and no new token to hold just to transact».
En la práctica, eso significa que la actividad de Elysium consume el mismo activo que ya se quema en Hyperliquid, sin un token paralelo que capture esa demanda. Es una decisión de diseño que elimina una capa de fricción y también una fuente de ingreso propia para la L2.
Por qué Hyperliquid necesita otra capa de ejecución
Hyperliquid funciona con dos mitades. HyperCore aloja los libros de órdenes de perpetuos y spot, con finalidad de un bloque y una capacidad declarada de 200.000 órdenes por segundo. HyperEVM es la mitad programable, protegida por el mismo consenso HyperBFT.
El problema que Elysium intenta resolver está en el tamaño de bloque de esa mitad programable. Según la comparativa que publica Kinetiq, HyperEVM procesa 3 millones de gas por bloque cada segundo, es decir 3 Mgas/s, y solo sube a 30 millones de gas en bloques grandes que aparecen cada 60 segundos.
Elysium apunta a 300 Mgas/s. La propia documentación enmarca la cifra: «Elysium supplies the throughput that workload needs: a 300 Mgas/s execution target at 100 ms blocks, roughly two orders of magnitude more gas per second than HyperEVM».
El caso de uso declarado no es el usuario minorista que hace una operación al día. Es el market maker profesional y el AMM de cotización continua, donde refrescar precios cinco o diez veces por segundo requiere un entorno de comisiones y latencia que el bloque pequeño de HyperEVM no ofrece.
Hay un matiz que la documentación admite y que suele desaparecer en los resúmenes entusiastas: el precompilado de datos de HyperCore y el contrato ElysiumCoreWriter figuran como «post-launch upgrade». El día uno, un contrato en Elysium todavía no podrá leer los libros de HyperCore ni enviar órdenes directamente; esa conexión llega después.
Quién cobra cuando Elysium cobra
El reparto de las comisiones del secuenciador es la parte más concreta del anuncio y la que mejor explica qué tipo de proyecto es Elysium. Kinetiq lo publica en su portada con tres cifras.
| Destino | Porcentaje de las comisiones del secuenciador |
|---|---|
| Recompras de KNTQ | 50% |
| Desarrolladores que generan uso | 25% |
| Tesorería de Kinetiq | 25% |
La asignación a desarrolladores está confirmada en el blog del lanzamiento: «Elysium has committed 25% of sequencer revenue to builders whose applications drive usage of its blockspace».
La pregunta que un lector de Hyperliquid debería hacerse es distinta: cuánto de ese flujo llega al L1. La respuesta, con los números publicados, es nada directo. Las comisiones del secuenciador se reparten entre el token de gobernanza de Kinetiq, los desarrolladores y la tesorería de Kinetiq. Hyperliquid cobra por otras vías.
La primera es la liquidación: Elysium ancla certificados de estado en HyperEVM, con el dato completo como respaldo. La segunda es la que Kinetiq pone en el centro de su tesis: el USDC que llegue a la L2 puede aumentar la base sobre la que Hyperliquid genera ingresos de reserva.
La tercera es el volumen. Si Elysium atrae liquidez, esa liquidez puede arbitrar contra HyperCore y generar más actividad en los libros del L1. En Hyperliquid, esa actividad no se queda en la tesorería: se convierte en HYPE y se quema.
La documentación del L1 lo describe así: «It converts trading fees to HYPE in a fully automated manner as part of the L1 execution. HYPE in the assistance fund is burned, removing the tokens permanently from the circulating and total supply».
Ese mecanismo ya funciona y ya se aplicó a otras rondas de actividad, como cuando Hyperliquid quemó el 5% de su oferta. La diferencia es que ahora la quema dependería, en parte, de una red que Kinetiq opera y cuyas comisiones no pasan por el L1.
La aritmética de los 110 millones
La tesis de valor de Kinetiq no se apoya en las comisiones de liquidación, que la propia empresa califica de pequeñas por diseño. Se apoya en AQAv2, el acuerdo por el que Coinbase actúa como depositario de tesorería del USDC y Circle como depositario técnico, y por el que cerca del 90% del rendimiento de reserva ajustado por costes se comparte con el protocolo.
El blog de Kinetiq lo formula como escenario: si Elysium atrajera una cantidad de USDC nativo similar a la que hoy tiene Base, con un supuesto conservador de rendimiento del 3%, el ingreso anual incremental para Hyperliquid superaría los 110 millones de dólares.
La aritmética se puede reconstruir. Para generar 110 millones con un 90% de reparto y un 3% de rendimiento, la base elegible tendría que rondar los 4.070 millones de dólares: 110 dividido entre 0,9 y entre 0,03.
Ahí aparece la primera tensión. DefiLlama atribuye a Hyperliquid L1 un circulante de stablecoins de 6.607 millones de dólares, por encima de los 5.206 millones de Base. El listón que el escenario usa como referencia ya está superado a nivel de cadena, aunque no todo ese circulante sea USDC nativo elegible para AQAv2.
Si se aplicara el mismo 3% a los 6.607 millones, el rendimiento bruto serían unos 198 millones y el 90% compartido rondaría los 178 millones, por encima del escenario de 110. La diferencia sugiere que la base elegible es menor que el circulante total o que los supuestos no son idénticos.
Kinetiq no detalla esa base en el texto público, y sin las liquidaciones de AQAv2 no es posible verificar cuánto se repartió realmente.
La conclusión provisional es más modesta que el titular: el mecanismo existe y está documentado, pero el tamaño del flujo depende de capital nuevo que entre a Hyperliquid, no de igualar a Base.
Lo que el precio ya descontó
HYPE cotizaba a 74,80 dólares al cierre de esta edición, con una caída del 3,72% en 24 horas y del 14,81% en siete días, según datos de CoinGecko. Su capitalización era de 17.910 millones y el volumen de 669,8 millones en el mismo periodo.
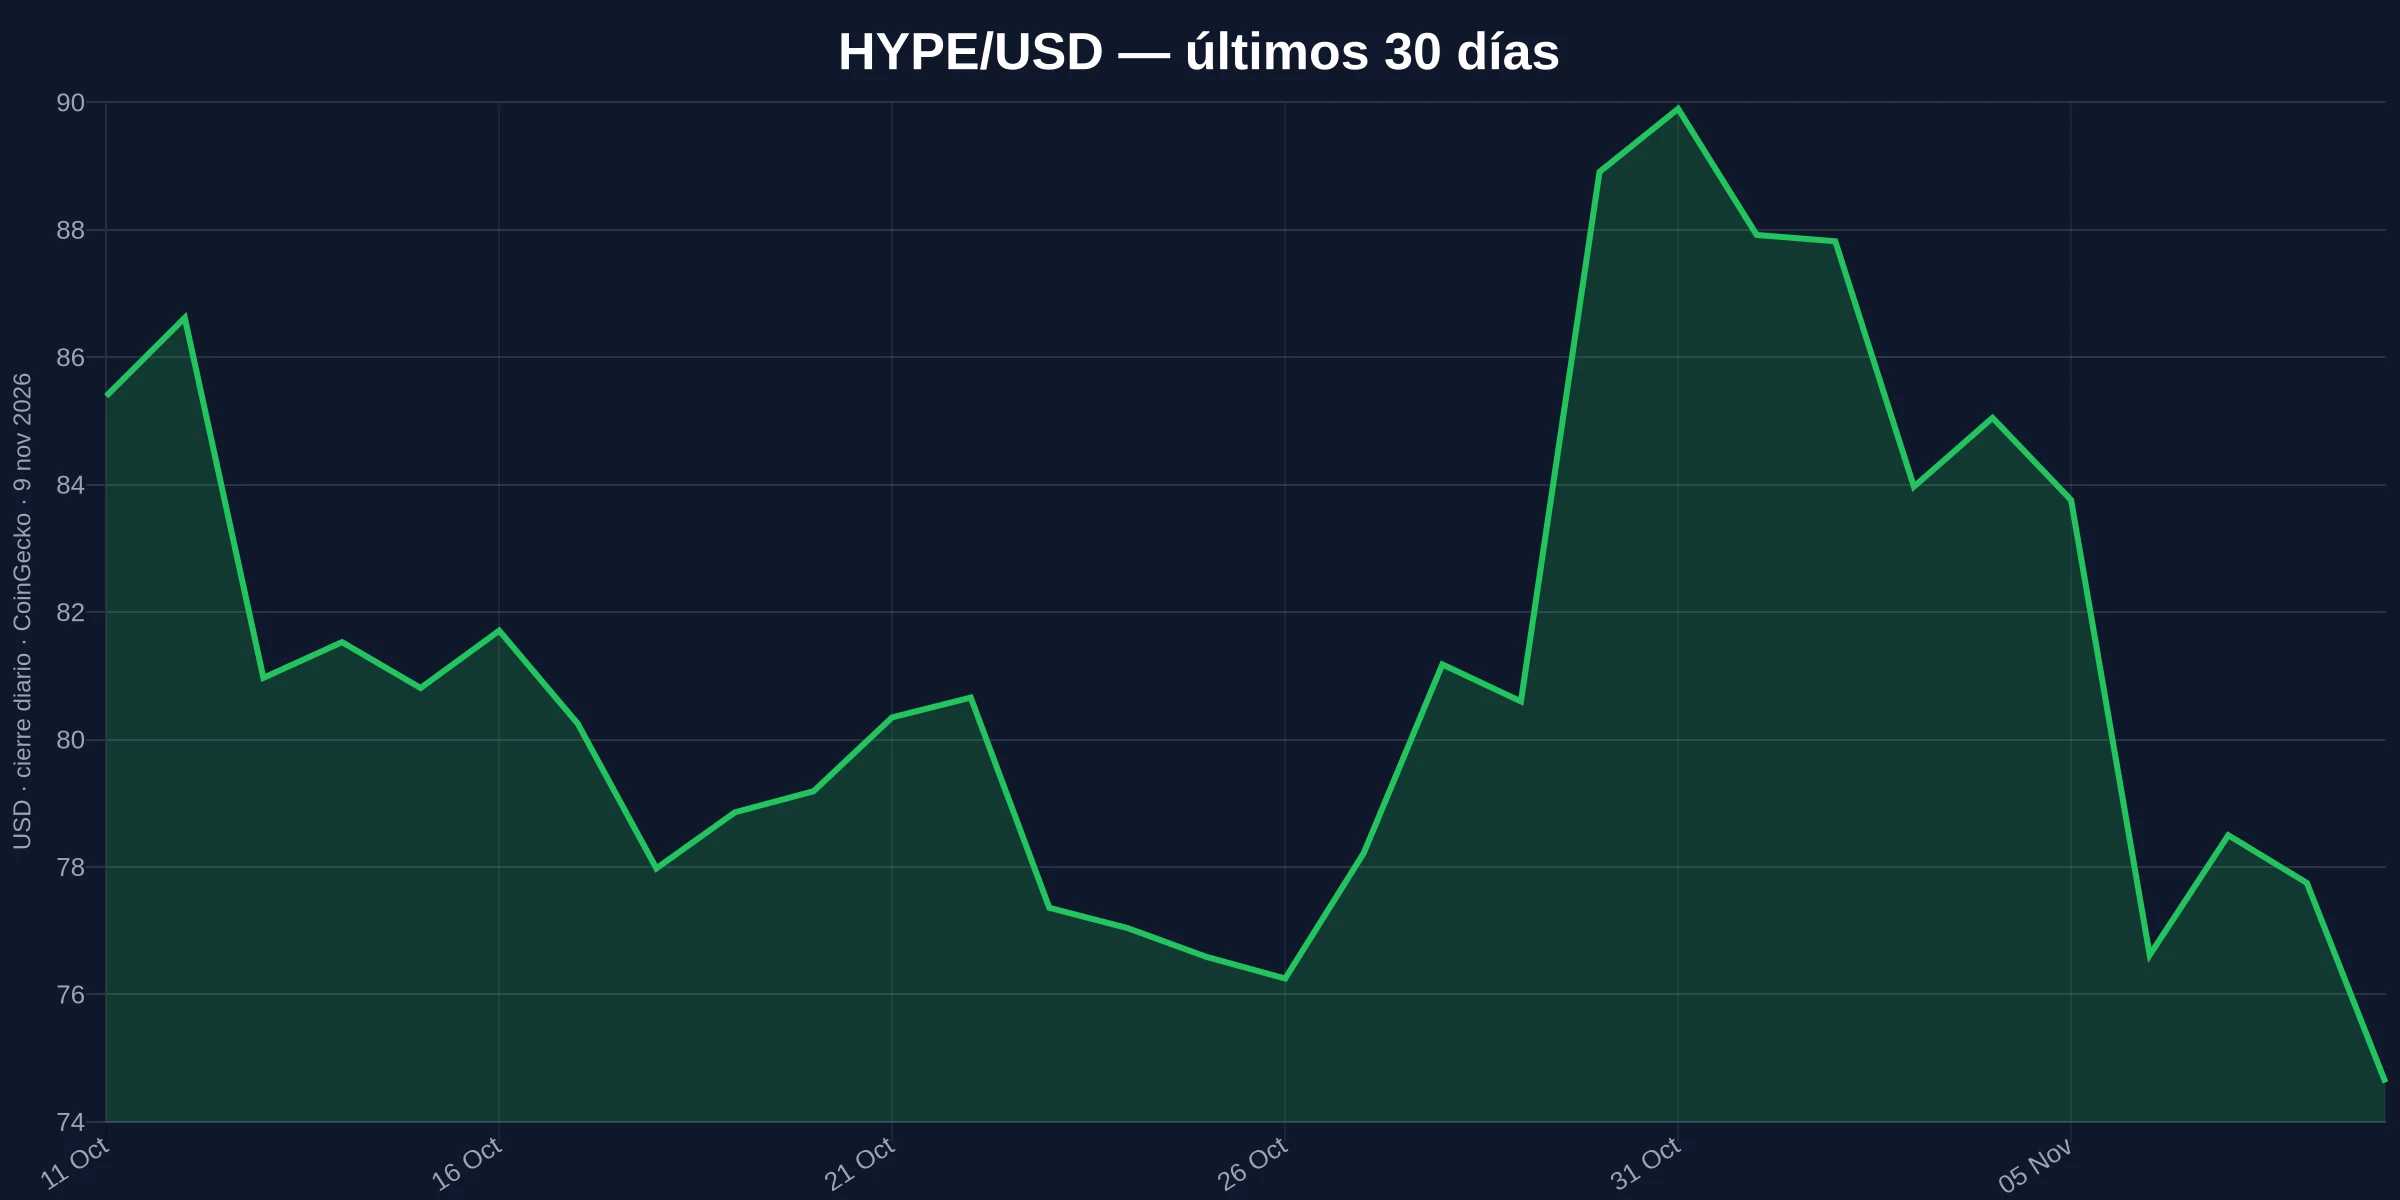
La comparación con la tesis de los 110 millones es incómoda. Con el precio de hace siete días, 87,80 dólares, la capitalización rondaba los 21.020 millones. La diferencia son unos 3.110 millones de valor borrados en una semana, aproximadamente 28 veces el ingreso anual incremental que Elysium promete en su escenario más citado.
El mercado, en otras palabras, no está valorando un flujo de comisiones. Está descontando otra cosa: liquidez, riesgo de dilución y el apetito general por activos de riesgo en una semana en la que bitcoin cayó a 74.907 dólares y ether a 2.136.
La dilución merece un párrafo aparte. HYPE tiene 239,4 millones de tokens en circulación sobre un suministro total de 951,5 millones. La capitalización completamente diluida, 71.180 millones, es 3,97 veces la capitalización actual. Cualquier cálculo de valor por token que ignore ese 74,8% pendiente de emitir llega a una conclusión demasiado optimista.
Los riesgos que la propia documentación admite
La ficha técnica de Elysium es inusualmente explícita sobre sus compromisos de descentralización, y conviene citarla antes de que cualquier resumen la convierta en una red madura.
Al lanzamiento hay un solo secuenciador. Hay un único servidor de disponibilidad de datos operado por Conduit, con el comité descrito como pendiente. Los retiros siguen el modelo optimista con periodo de desafío. Y la propia documentación advierte que las especificaciones pueden cambiar: «Specifications, parameters, and timelines may be refined before mainnet».
Para un usuario, el riesgo práctico no es teórico. Un secuenciador único puede censurar o reordenar transacciones; un único servidor de datos concentra la confianza en un operador; y el periodo de desafío implica que sacar fondos de vuelta a HyperEVM no es instantáneo.
Hay un contrapeso que también conviene decir: HyperEVM ya existe y ya funciona para buena parte de lo que Elysium promete. La L2 compite por los mismos desarrolladores y la misma liquidez, y su ventaja es la capacidad de ejecución, no una capacidad que Hyperliquid no tenga. Si los equipos no migran, la red queda como una autopista vacía con peajes baratos.
La competencia por atención tampoco es solo interna. Hyperliquid ya atrae operadores regulados, como Payward, la matriz de Kraken, que será el primer deployer regulado por la CFTC en el L1. Una red nueva tiene que convencer a esos mismos equipos de que el traslado añade algo además de bloques más rápidos.
El incentivo para migrar es el 25% de las comisiones para desarrolladores y la posibilidad de desplegar con herramientas EVM estándar. El coste es una capa adicional de confianza y una liquidez que empieza de cero. Para un equipo pequeño, el cálculo puede salir; para un protocolo con TVL asentado en HyperEVM, el traslado no es evidente.
Qué mirar en las primeras 72 horas
El lanzamiento se puede auditar con datos públicos si Kinetiq publica el explorador y el RPC como prometió. Estas son las señales que separan una red en uso de una red con fecha cumplida.
Primero, el puente. Cuánto HYPE y cuánto USDC cruzan desde HyperEVM hacia Elysium en las primeras horas. Un puente vacío indica curiosidad; un puente con depósitos sostenidos indica que los equipos ya tenían integraciones preparadas.
Segundo, las comisiones del secuenciador y su destino. Si el 50% se convierte en recompras de KNTQ, el flujo será visible en el token de gobernanza de Kinetiq antes que en HYPE.
Tercero, el saldo del fondo de asistencia de Hyperliquid. Si la actividad de Elysium genera volumen en HyperCore, la quema debería reflejarlo. Es la única vía por la que el lanzamiento se traduce en menos HYPE en circulación.
Cuarto, el precompilado de HyperCore. Hasta que llegue, Elysium es una L2 EVM con gas en HYPE, no una extensión operativa de los libros de Hyperliquid. La diferencia entre esas dos cosas es la diferencia entre una promesa de arquitectura y un producto terminado.
Kinetiq tiene un historial que sirve de contexto: su protocolo de staking líquido y sus mercados ya operan sobre Hyperliquid, y su token de gobernanza se usa para canalizar recompras. El lanzamiento de Elysium es el paso más grande que ha intentado, y también el más fácil de medir: o hay bloques, puentes y comisiones, o hay una fecha.
Para el lector que sigue Hyperliquid, la pregunta relevante no es si Elysium es rápido. Es si su actividad termina en el fondo de asistencia del L1 o se queda en el token de Kinetiq. Los primeros días de datos responderán eso mejor que cualquier hoja de ruta.
Aviso: este artículo no constituye asesoramiento de inversión. El contenido se publica con fines educativos e informativos.
Sobre el autor
Samuel es un redactor profesional especializado en criptomonedas, tecnología blockchain y análisis de mercado. Ofrece análisis detallados sobre las tendencias emergentes y los últimos avances del sector, creando contenido riguroso y atractivo que facilita la comprensión de temas complejos tanto a principiantes como a profesionales experimentados.