

- 1. Qué se emitió y qué sigue igual
- 2. Una clase tokenizada no es un ETF ni un token nuevo
- 3. CACEIS y la pieza que sostiene la operación
- 4. De efectivo a índices: la secuencia que el comunicado describe
- 5. Ether a 2.235 dólares: por qué el anuncio no mueve el precio
- 6. Quién puede comprar y qué falta por saber
- 7. El marco regulatorio que el comunicado no menciona
- 8. Las tres pruebas que separarían un envoltorio de un mercado
- 9. Qué mirar en los próximos trimestres
- 10. Preguntas frecuentes
Amundi emitió el 5 de noviembre una clase de acción tokenizada de su fondo Amundi Core STOXX Europe 600, la estrategia de renta variable europea que la gestora usa como bloque de construcción de carteras, sobre la blockchain pública de Ethereum. La clase se apoya en la infraestructura de CACEIS y convive con las clases tradicionales del mismo fondo, que sigue distribuyéndose por los canales habituales. El comunicado de la gestora no indica el tamaño inicial de la clase, sus comisiones ni qué tipo de inversor puede suscribirla.
Amundi se describe en ese mismo documento como «European leading asset manager and ETF provider», con una nota al pie que remite al ranking IPE «Top 500 Asset Managers» publicado en junio de 2026 y calculado con los activos bajo gestión a 31 de diciembre de 2025. Es la primera vez que la gestora lleva a la cadena una exposición de renta variable de amplio mercado, después de haber tokenizado participaciones de un fondo monetario y de haber abierto la suscripción con stablecoins.
Qué se emitió y qué sigue igual
El texto del anuncio es preciso en un punto que suele perderse en la cobertura: no se creó un fondo nuevo. Lo que existe desde el 5 de noviembre es una clase adicional de un fondo que ya operaba, emitida como tokens en Ethereum y desarrollada con CACEIS. La gestora lo formula así: «It remains fully integrated into the fund’s existing operating model, and the fund continues to be available also through traditional channels».
Esa frase tiene consecuencias prácticas. El inversor que llegue por la vía tokenizada compra la misma exposición al índice que el que entra por la vía tradicional, con el mismo gestor y el mismo vehículo. Lo que cambia es el formato de la participación y el canal de distribución, no la política de inversión. El comunicado no menciona ninguna rebaja de comisiones asociada al nuevo formato, y tampoco anuncia un mercado secundario donde esos tokens puedan negociarse fuera del propio fondo.
Una clase tokenizada no es un ETF ni un token nuevo
La distinción importa para cualquiera que lea el titular y asuma otra cosa. Un ETF cotiza en bolsa y se compra y vende en un libro de órdenes; una clase tokenizada es una representación digital de participaciones de un fondo que se suscribe y se reembolsa según las reglas del fondo. El token no crea una unidad de valor independiente: representa una participación en el patrimonio del fondo.
Por eso el éxito de esta arquitectura depende del registro. Si el token no está conciliado uno a uno con las participaciones emitidas en el registro del fondo, la clase tokenizada deja de ser una clase del fondo y pasa a ser una promesa. Amundi afirma que la integración es completa con su modelo operativo existente; el comunicado no detalla qué registro, qué depositario ni qué procedimiento de conciliación sostienen esa afirmación en la práctica.
CACEIS y la pieza que sostiene la operación
CACEIS no es un proveedor menor en esta historia. En su propia descripción corporativa se presenta como «the dedicated asset servicing arm of the Crédit Agricole Group» y sitúa en 2024 la creación de una línea de negocio dedicada a activos digitales. El comunicado de Amundi atribuye a esa entidad la tecnología y la infraestructura para tokenizar las participaciones del fondo: «the solution leverages CACEIS’s technology and infrastructure for the tokenisation of fund units».
El reparto de papeles es el habitual en este tipo de lanzamientos: la gestora aporta el fondo y la marca, y el proveedor de servicios de valores aporta el riel técnico y la operativa. Que la infraestructura venga de una entidad supervisada del grupo Crédit Agricole, y no de una empresa cripto nativa, reduce el riesgo de contraparte tecnológica, pero traslada la pregunta al terreno de siempre: quién controla el registro y qué ocurre si la cadena falla.
De efectivo a índices: la secuencia que el comunicado describe
El anuncio enumera los pasos anteriores de la estrategia sin fecharlos uno por uno. Ordenados, dibujan una progresión que va del efectivo al riesgo de mercado, y que es la parte del documento con más valor analítico:
| Hito | Fecha que da el comunicado | Qué se llevó a la cadena | Infraestructura |
|---|---|---|---|
| Primera clase tokenizada de un fondo monetario | «en los últimos meses», sin fecha | Participaciones de un fondo de liquidez | No detallada |
| Suscripción mediante stablecoins | Sin fecha | El medio de pago de la suscripción | No detallada |
| Clase tokenizada de índice de renta variable | 5 de noviembre de 2026 | Amundi Core STOXX Europe 600 | CACEIS sobre Ethereum público |
El salto de un fondo monetario a un índice de renta variable no es cosmético. Un fondo de liquidez tokenizado resuelve un problema de tesorería: liquidación rápida, saldos visibles, suscripciones programables. Un índice de renta variable añade volatilidad, ventanas de negociación y cálculo de valor liquidativo sobre un activo cuyo precio se mueve durante todo el día. Es la prueba de que la tokenización puede sostener un producto con riesgo de mercado y no solo un aparcamiento de efectivo.
La secuencia también ubica a Amundi en una tendencia más amplia que este medio ha cubierto en las últimas semanas, desde la tokenización de deuda de mercados emergentes por parte de Schroders en Solana hasta la puesta en marcha del servicio de tokenización del DTCC con 20 firmas de Wall Street. Lo distintivo del caso Amundi no es la tecnología: es que una gestora europea de gran escala lleve a la cadena su producto de renta variable de referencia, no un fondo piloto de nicho.
Ether a 2.235 dólares: por qué el anuncio no mueve el precio
A las 07:45 UTC del 8 de noviembre, ether cotizaba a 2.235,63 dólares y bitcoin a 75.800 dólares en el mercado al contado de Coinbase. Con esos dos precios, un ether equivalía a 0,0295 BTC, una ratio que sitúa a la segunda criptomoneda en su zona baja del año frente a la primera.
El gráfico de las últimas 60 sesiones en Coinbase Exchange muestra el recorrido que hay detrás del titular institucional: el cierre del 10 de septiembre fue de 2.437,36 dólares, el máximo de cierre del periodo llegó a 2.775,58 el 21 de septiembre y el cierre del 8 de noviembre quedó en 2.238,22. La caída desde ese máximo es del 19,4%, equivalente a 537 dólares por ether. El mínimo intradía del periodo, 2.170,03 dólares, se registró el 30 de octubre.
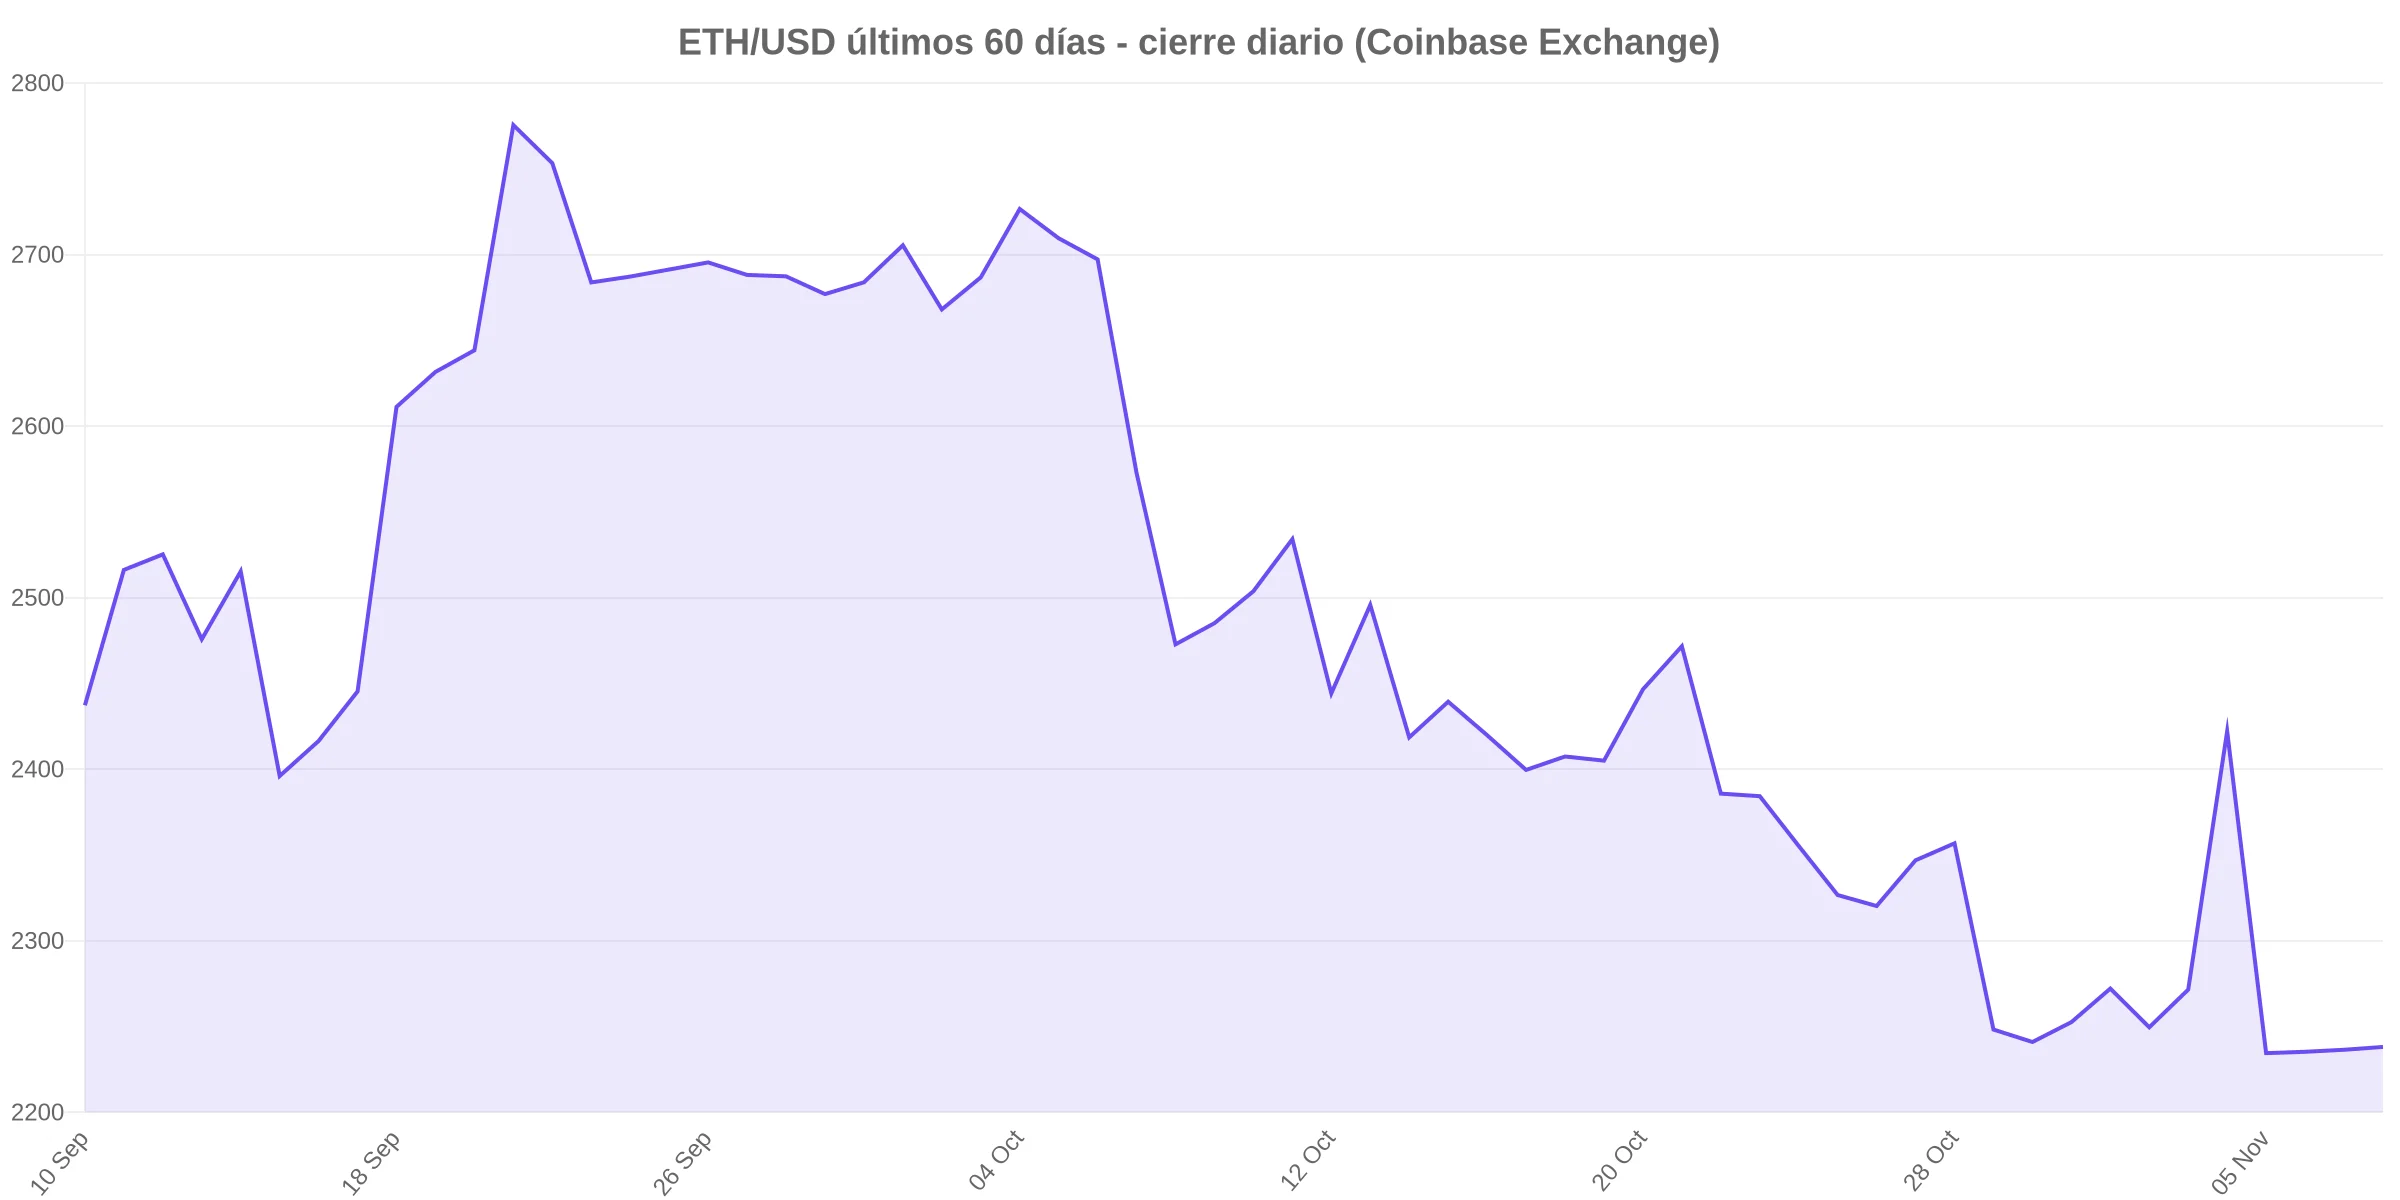
La coincidencia temporal no demuestra causalidad en ninguna dirección. El anuncio de Amundi no aparece asociado a un movimiento de precio verificable en ether, y la caída acumulada del 19,4% desde septiembre se explica mejor por el tono general del mercado que por la decisión de una gestora europea. Lo que el dato sí permite afirmar es más incómodo para el relato: la infraestructura institucional para activos tokenizados sigue construyéndose mientras el activo que la sostiene cotiza muy por debajo de sus máximos del ciclo. La demanda que crece es la de los rieles, no necesariamente la del token.
Quién puede comprar y qué falta por saber
El comunicado no identifica jurisdicciones, mínimos de suscripción ni canales concretos. Sí enmarca el producto en una ambición declarada: «to progressively develop a range of tokenised funds to respond to the evolving needs of institutional clients and digital platforms». La frase delimita el público a clientes institucionales y plataformas digitales, y no anuncia distribución minorista en ningún país.
Para un inversor en España o en América Latina la lectura práctica es que no hay, con la información publicada, una vía abierta para comprar esta clase. El fondo sigue accesible por los canales tradicionales, con las clases y los intermediarios de siempre. Cualquier plataforma que anuncie acceso minorista a esta clase antes de que la gestora lo confirme estaría vendiendo algo distinto de lo que el documento describe.
El marco regulatorio que el comunicado no menciona
El anuncio no cita MiCA ni el régimen piloto DLT de la Unión Europea. La omisión no es un descuido menor, porque determina qué normas se aplican. Las participaciones de un fondo son instrumentos financieros y quedan fuera del ámbito de MiCA, que regula criptoactivos que no sean instrumentos financieros; el marco de MiCA que publica ESMA separa ambos mundos. Un fondo tokenizado no se convierte en criptoactivo por emitirse en Ethereum.
La otra pieza, el régimen piloto DLT, permite operar infraestructuras de mercado basadas en tecnología de registro distribuido bajo condiciones temporales y con límites de volumen. El comunicado no dice si la clase de Amundi opera bajo ese paraguas, bajo la normativa nacional del fondo o fuera de ambos. Es la pregunta que un supervisor haría primero y la que el documento deja abierta.
Las tres pruebas que separarían un envoltorio de un mercado
La primera es el tamaño. Una clase tokenizada que no capta activos es una demostración técnica con logo. El comunicado no da cifra alguna, y la gestora tampoco la incluyó en el anuncio del lanzamiento, algo que sí suelen hacer los emisores cuando el volumen inicial es relevante.
La segunda es la liquidez. Tokenizar una participación no crea por sí solo un mercado secundario: sin compradores y vendedores fuera del fondo, el token sigue dependiendo de las ventanas de suscripción y reembolso del vehículo. La tercera es la distribución. El valor de estas clases aparece cuando una plataforma digital puede ofrecer un fondo europeo a un cliente que hoy no tiene acceso a él, y eso exige acuerdos que el comunicado no enumera.
El contraargumento es razonable: Amundi no necesita que esta clase sea grande para que el proyecto tenga sentido. La gestora está construyendo capacidad operativa para un mercado que aún no existe a escala, y lo hace con un producto de bajo perfil mediático para no exponerse a un fallo público. Visto así, el lanzamiento es una inversión en infraestructura, no una apuesta comercial, y su éxito debería medirse en trimestres, no en días.
La limitación de esta lectura es que el documento no permite distinguir entre preparación y compromiso. Un fondo monetario tokenizado y una suscripción con stablecoins se explican por eficiencia de tesorería; un índice de renta variable exige algo más: la convicción de que habrá demanda institucional para comprar exposición de largo plazo en formato digital.
Qué mirar en los próximos trimestres
La primera señal será cualquier dato de activos en la clase tokenizada, que hoy no existe públicamente. La segunda, un anuncio de distribución con una plataforma concreta, con nombre y jurisdicción. La tercera, la extensión del modelo a otra categoría de activo: si Amundi tokeniza renta fija o un producto multiactivo, la secuencia hacia el índice habrá sido el paso intermedio y no el destino.
El comunicado cierra con una frase que funciona como hoja de ruta: «As market infrastructure and regulatory frameworks continue to develop, tokenised fund shares will create new opportunities for digital distribution and applications across asset classes». Es una declaración de intenciones, no un resultado. Y en un año en el que las gestoras han anunciado más tokenizaciones de las que han explicado en detalle, la diferencia entre ambas cosas es la única que un lector puede verificar.
Aviso: este artículo no constituye asesoramiento de inversión. El contenido y los materiales publicados en esta página tienen fines educativos.
Preguntas frecuentes
¿Puede un inversor particular comprar esta clase de Amundi?
El comunicado no anuncia distribución minorista. Enmarca el producto en las necesidades de clientes institucionales y plataformas digitales, sin indicar países ni mínimos de suscripción. El fondo sigue disponible por los canales tradicionales.
¿Es un ETF tokenizado?
No. Es una clase de acción de un fondo existente, representada como tokens en Ethereum. No cotiza en bolsa como un ETF ni introduce un token con precio propio: representa una participación en el patrimonio del fondo.
¿Qué diferencia hay entre esta clase y la suscripción con stablecoins?
La suscripción con stablecoins afecta al medio de pago de la operación. La clase tokenizada afecta al formato en que se emite y se registra la participación. Amundi ha desarrollado ambas cosas en fases separadas, según la secuencia que describe su propio comunicado.
¿Qué ocurre si la blockchain de Ethereum tiene problemas?
El comunicado no detalla el procedimiento de contingencia. Afirma que la clase está integrada en el modelo operativo del fondo, lo que sugiere que el registro y la operativa tradicional siguen siendo la referencia, pero no describe qué pasa con los tokens en caso de interrupción de la red.
Sobre el autor
Jide Idowu es un hábil redactor freelance con experiencia en tecnología blockchain, criptomonedas y finanzas digitales. Conocido por su capacidad para descomponer temas complejos en contenido claro y atractivo, Jide elabora artículos, posts de blog y análisis que resuenan tanto con principiantes como con profesionales experimentados. Su trabajo abarca una amplia gama de temas, desde las tendencias emergentes del mundo cripto hasta exploraciones en profundidad de las innovaciones en blockchain. Con gran atención al detalle y pasión por educar a los lectores, Jide es una voz fiable en el mundo en rápida evolución de los activos digitales.