

- 1. Cómo se mide el flujo neto y qué entró el 21 de octubre
- 2. De la entrada de dinero al precio de bitcoin: el mecanismo
- 3. Bitcoin contra Ethereum: una brecha de 35 a 1 en la demanda
- 4. Lo que una entrada de 524,8 millones no demuestra
- 5. Los datos del 22 de octubre que confirmarían o invalidarían la divergencia
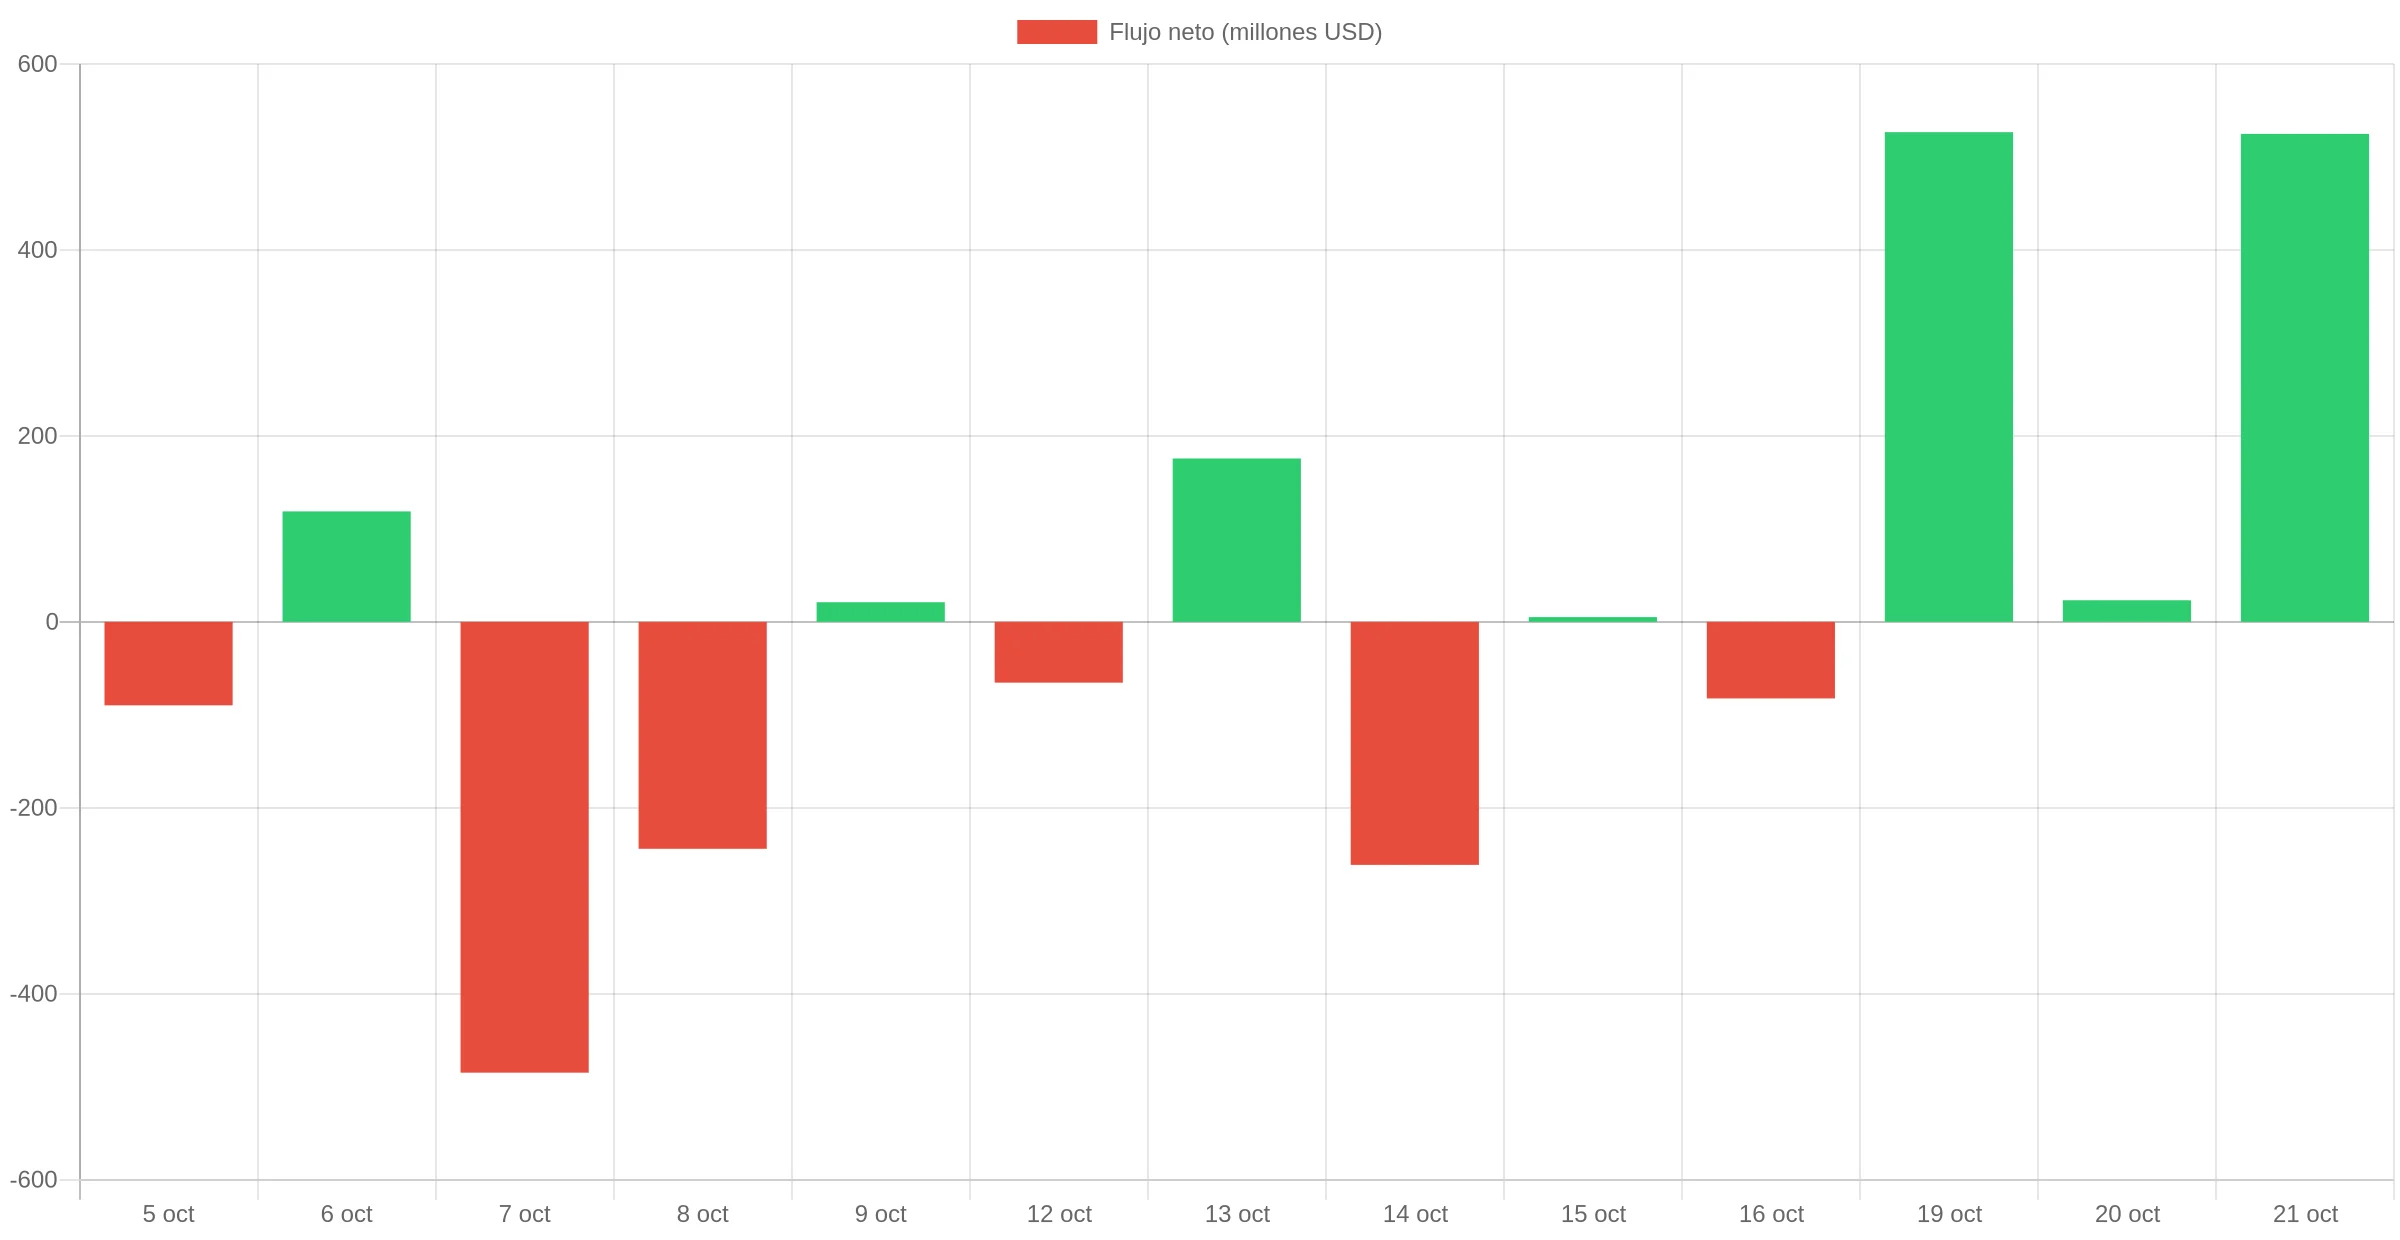
Los ETF de bitcoin al contado que cotizan en Estados Unidos captaron una entrada neta de 524,8 millones de dólares el 21 de octubre, la segunda jornada por encima de los 500 millones en tres sesiones, según la tabla de flujos diarios de Farside Investors. El dato no se tradujo en un precio más alto: a las 05:00 UTC del 22 de octubre, bitcoin cotizaba en torno a 82.900 dólares, por debajo del máximo intradía de 84.898 dólares que marcó durante la sesión estadounidense anterior, según datos de mercado de CoinGecko.
La cifra no es un espejismo de un único proveedor. CoinGlass, que sigue los mismos fondos, contabilizó un «flujo neto total diario de +524,80 millones de dólares y +6,32K BTC» con corte a las 23:50 UTC del 21 de octubre. La pregunta que abre el análisis es por qué una demanda de ese tamaño no empujó el precio, y la respuesta exige separar lo que mide un flujo de ETF de lo que mueve el mercado al contado.
Cómo se mide el flujo neto y qué entró el 21 de octubre
El flujo neto diario de un ETF de bitcoin es la diferencia entre las participaciones creadas y las reembolsadas ese día, expresada en dólares o en bitcoins. No mide la compraventa en el mercado secundario, donde los inversores intercambian participaciones ya existentes entre sí; mide la creación neta de nuevas participaciones, que es el único canal por el que el dinero entra o sale del fondo. Esa distinción es la que evita leer cada entrada como una orden de compra directa.
Con esa definición sobre la mesa, el desglose del 21 de octubre muestra una entrada repartida entre siete de los doce fondos, con los cinco restantes en cero:
| Fondo | Emisor | Flujo neto (US$M) |
|---|---|---|
| IBIT | BlackRock | +235,0 |
| FBTC | Fidelity | +212,7 |
| GBTC | Grayscale | +32,6 |
| BITB | Bitwise | +19,2 |
| ARKB | ARK 21Shares | +9,8 |
| BTC | Grayscale Mini | +8,2 |
| EZBC | Franklin | +7,3 |
| Total | +524,8 |
La concentración, aun así, es alta. Los dos fondos mayores —iShares Bitcoin Trust (IBIT) de BlackRock y Wise Origin Bitcoin Fund (FBTC) de Fidelity— aportaron 235,0 y 212,7 millones respectivamente. Sumados representan 447,7 millones, es decir, el 85,3% del total de 524,8 millones: un cálculo que la fuente no presenta, pero que sus propios números permiten derivar. BlackRock, que domina esa franja, acaba de ampliar su familia de productos con el tercer ETF de bitcoin con protección a la baja, lo que refuerza su peso en la demanda institucional de bitcoin.
De la entrada de dinero al precio de bitcoin: el mecanismo
El paso del flujo al precio no es directo. Cuando un participante autorizado —un banco o creador de mercado con acuerdo con el emisor— crea nuevas participaciones, puede entregar el bitcoin en especie (in-kind) o el efectivo equivalente (in-cash), según el modelo que autorice cada fondo. En ambos casos existen puntos de fricción que explican por qué una entrada fuerte puede no reflejarse de inmediato en la cotización.
Primero, la creación in-kind no genera presión compradora en el mercado al contado: el participante entrega bitcoin que ya poseía o que obtuvo fuera del mercado visible. Segundo, en las creaciones in-cash, el participante puede cubrir su exposición con futuros o derivados mientras reúne el bitcoin, lo que desplaza parte del efecto al mercado de derivados. Tercero, el flujo se reporta al cierre de la sesión, mientras el precio del día ya incorporó la demanda de horas antes. La ampliación de la inversión in-kind en los ETP de Grayscale es precisamente uno de los cambios que altera cuánto de un flujo toca el mercado al contado.
El resultado observable encaja con ese mecanismo. El 21 de octubre el precio subió durante la sesión hasta 84.898 dólares y luego retrocedió hasta la zona de 82.900 dólares a primera hora del 22, mientras el flujo neto seguía siendo positivo. El mercado ya había pagado la demanda antes de que el dato se publicara; lo que quedó fue un precio que se movió por delante del flujo, no detrás de él.
Bitcoin contra Ethereum: una brecha de 35 a 1 en la demanda
El contraste con los ETF de Ethereum agranda el cuadro. El mismo 21 de octubre, los fondos de ether al contado captaron apenas 14,9 millones de dólares, según Farside. La proporción es de 35 a 1 a favor de bitcoin (524,8 frente a 14,9), y no es una jornada aislada: en las tres sesiones del 19, 20 y 21 de octubre, los ETF de bitcoin sumaron 1.074,7 millones de dólares de entradas netas (526,7 + 23,2 + 524,8), mientras los de ether perdieron 114,5 millones netos (−103,3 − 26,1 + 14,9).
Esa asimetría tiene una lectura de estructura, no de sentimiento puntual. Los ETF de bitcoin acumulan 58.024 millones de dólares en entradas netas desde su lanzamiento, según el total de la tabla de Farside, y SoSoValue cifra sus activos netos totales en 107.470 millones de dólares al 21 de octubre. Los de ether, con un ecosistema de staking que compite con el propio vehículo de inversión, no han generado la misma tracción. La concentración en IBIT y FBTC —el 85,3% del flujo del día— refuerza además que la demanda institucional se canaliza por dos vehículos concretos, no por una docena de fondos por igual.
Lo que una entrada de 524,8 millones no demuestra
Conviene ser explícito sobre los límites de la lectura alcista. Primero, una sola jornada no es una racha: el flujo del 21 sigue a un 20 de octubre casi plano (23,2 millones) y a un octubre que arrancó con salidas, incluida la de 484,9 millones del 7 de octubre, la mayor en un solo día del mes. Segundo, el flujo neto no prueba causalidad: que un fondo cree participaciones no significa que esa demanda se compre en el mercado al contado sin cobertura. Tercero, el precio de bitcoin ya cayó por debajo de 87.000 dólares en 2026 durante una semana de entradas récord, un precedente que advierte contra leer cada dólar de flujo como una orden de compra.
El arco completo de octubre ayuda a situar el dato. Tras cerrar septiembre con una semana de entradas récord, los fondos de bitcoin encadenaron salidas durante la primera quincena de octubre —la mayor, los 484,9 millones del 7 de octubre— y solo en las tres últimas sesiones han vuelto a terreno positivo. Ese vaivén, y no el número de un solo día, es lo que determinará si la demanda institucional está girando o simplemente recomponiendo posiciones después de una corrección.
La limitación metodológica es la misma que afecta a cualquier cifra de flujos: Farside, CoinGlass y SoSoValue parten de los mismos datos primarios, pero pueden diferir en el momento de corte o en la atribución por fondo. La cifra de 524,8 millones es sólida porque dos proveedores independientes coinciden en el total; las cifras fondo a fondo, en cambio, deben leerse con ese margen.
Los datos del 22 de octubre que confirmarían o invalidarían la divergencia
La prueba de la hipótesis llega con los próximos datos. Si el flujo neto del 22 de octubre vuelve a ser alto y el precio sigue sin recuperar los 84.898 dólares, la divergencia entre demanda de fondos y precio al contado se profundiza y apunta a cobertura en derivados. Si el flujo cae a terreno plano o negativo, la lectura cambia: el 21 fue una jornada de absorción puntual, no el inicio de una tendencia.
Los niveles a vigilar son concretos. Una recuperación de los 84.900 dólares con volumen validaría que la demanda sí llega al contado; una pérdida del mínimo de 82.635 dólares con flujos positivos reforzaría el desacoplamiento. El 20 de octubre, de hecho, dejó una señal intermedia: entradas de 23,2 millones y un precio que no se movió, el patrón exacto que convierte un dato fuerte en una pregunta abierta.
Descargo de responsabilidad: este artículo no constituye asesoramiento de inversión. El contenido y los materiales que se muestran en esta página tienen fines educativos únicamente.