

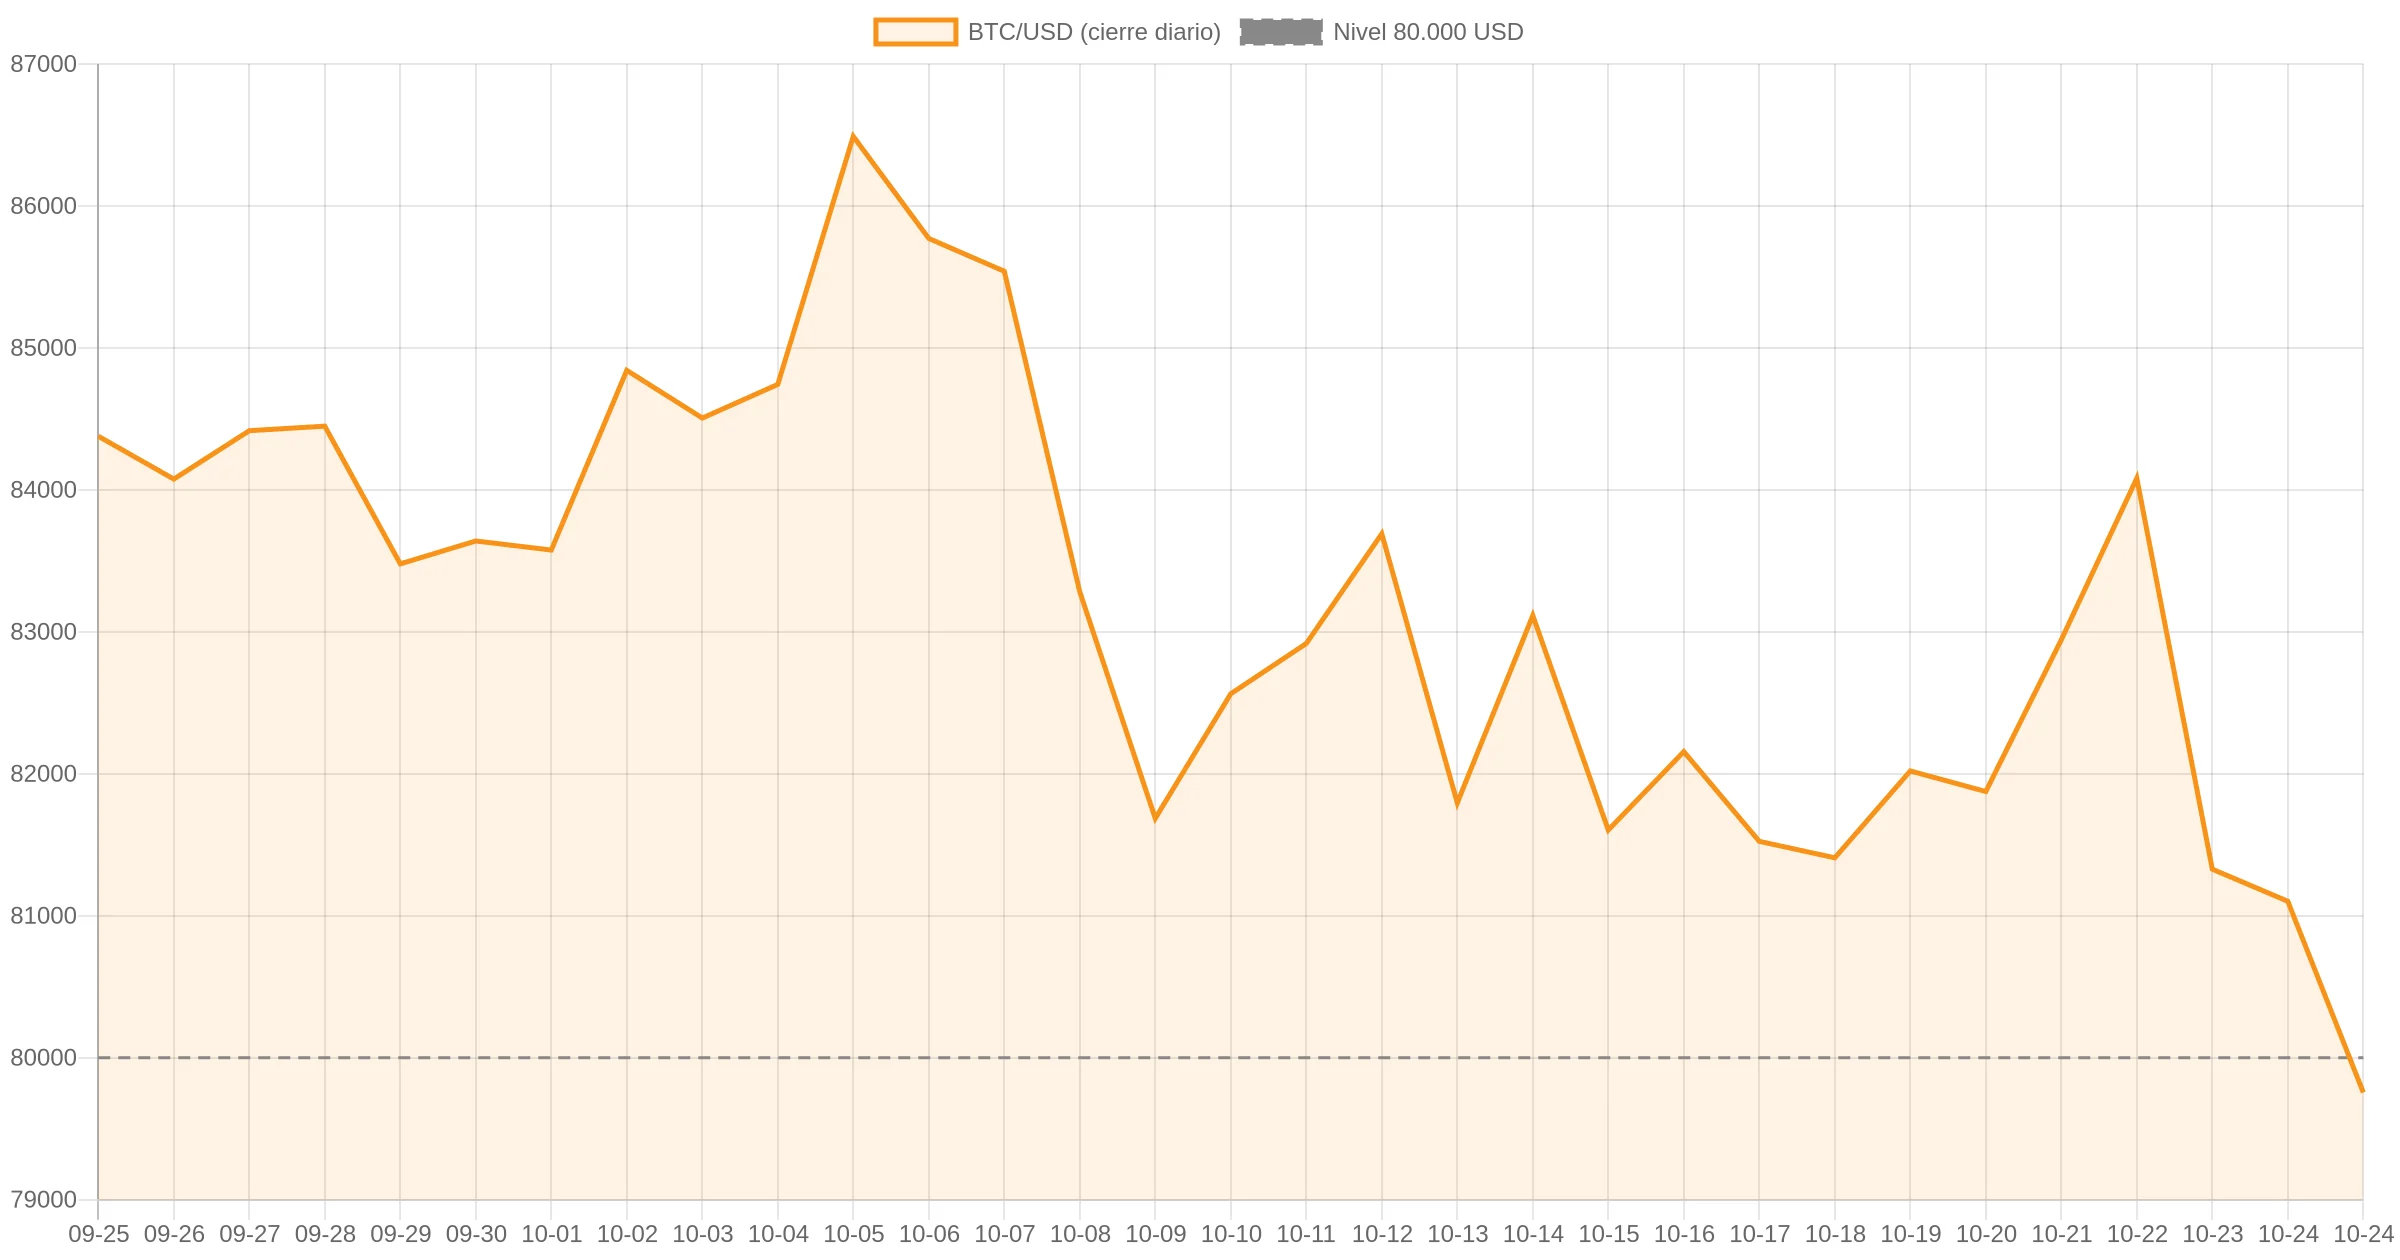
- 1. Bitcoin pierde el soporte de los 80.000 dólares
- 2. La aritmética de las capitalizaciones: cuánto tendría que subir cada activo
- 3. Ondo: 4.000 millones en activos tokenizados y un token que vale menos que su plataforma
- 4. El contrapunto: el suministro pendiente y la caída del precio
- 5. Preguntas frecuentes
Bitcoin despidió el 23 de octubre en 81.328 dólares y este viernes ya opera por debajo de la barrera de los 80.000: a las 16:14 UTC cotiza en 79.823 dólares, un 2,12% menos en 24 horas, según datos de CoinGecko. La pregunta que abre este artículo es directa: ¿cuál es la mejor criptomoneda para comprar hoy? La respuesta no es una sola moneda, depende del riesgo. Bitcoin sigue siendo el activo más líquido para comprar en la caída, y Ondo es la apuesta de mayor convicción entre los activos de mediana capitalización: su plataforma acaba de superar los 4.000 millones de dólares en activos tokenizados, mientras su token cotiza por debajo de la mitad de esa cifra.
Bitcoin pierde el soporte de los 80.000 dólares
El descenso no es un movimiento aislado de bitcoin. Todo el tablero de grandes capitalizaciones cotiza en rojo: Ethereum cede un 3,93% hasta 2.308 dólares, Solana baja un 4,27% hasta 100,03 dólares, BNB retrocede un 3,38% hasta 721,95 dólares y XRP pierde un 2,89% hasta 1,27 dólares. La excepción más elocuente es Dogecoin, que cae un 5,12% hasta 0,0759 dólares, la mayor de la franja. El mercado espera la decisión de tipos de la Reserva Federal del 28 de octubre y, mientras tanto, la renta variable marca el ritmo.
El dato que conviene aislar es la velocidad del giro. Hace apenas dos sesiones, el 22 de octubre, bitcoin cerraba en 84.082 dólares. El 23 ya valía 81.328 y hoy se asoma por debajo de los 80.000. Son dos jornadas consecutivas de recorte que han devuelto el activo a la zona donde, desde mediados de octubre, se ha concentrado el coste de entrada de los compradores recientes.
La aritmética de las capitalizaciones: cuánto tendría que subir cada activo
Antes de elegir una moneda conviene traducir los precios a capitalización de mercado, porque es el número que mide cuánto dinero nuevo tendría que entrar para mover cada activo. Bitcoin vale 1,60 billones de dólares; Ethereum, 281.880 millones; BNB, 94.910 millones; XRP, 80.290 millones; y Solana, 58.960 millones.
El cálculo que la fuente no hace es el que más le importa al inversor. Ondo cotiza con una capitalización de 1.942 millones de dólares, es decir, menos de la mitad de los 4.000 millones que su plataforma tiene en valor bloqueado. Su valoración totalmente diluida, de 3.988 millones, queda prácticamente empatada con ese TVL. Y un ejemplo de la magnitud de un «10x»: si ONDO se multiplicara por diez, su capitalización alcanzaría los 19.420 millones de dólares, lo que lo situaría entre los doce mayores criptoactivos, por delante de Hyperliquid. La aritmética no es una promesa: es la medida del capital que cada escenario exige.
Ondo: 4.000 millones en activos tokenizados y un token que vale menos que su plataforma
Aquí es donde la historia se vuelve concreta. Según el anuncio de Ondo del 14 de octubre, el valor bloqueado de todos sus productos superó los 4.000 millones de dólares: más de 1.300 millones en acciones y ETF tokenizados, y más de un millón de tenedores acumulados. La compañía se describe como la mayor plataforma de bonos del Tesoro tokenizados y cita datos de RWA.xyz que sitúan ese mercado en unos 3.000 millones de dólares.
El motor del crecimiento es Ondo Stocks, la línea que ha tokenizado más de 450 acciones y ETF para inversores elegibles fuera de Estados Unidos. Sobre esa base, Ondo lanzó el 24 de septiembre sus Intelligent Portfolios, y el 20 de octubre anunció que esos portafolios ya habían superado los 20 millones de dólares en valor bloqueado en menos de un mes.
El mecanismo es lo que separa este producto de un simple token que copia un índice. «Los tres primeros portafolios se basan en estrategias desarrolladas por BlackRock para Ondo, lo que marca la primera vez que la exposición a ese tipo de estrategias se pone a disposición de los inversores onchain», explica el blog oficial de Ondo. En el anuncio de la expansión a siete portafolios, la empresa añade: «Cada portafolio combina múltiples activos en un único token onchain, con tenencias transparentes y un rebalanceo pragmático». El inversor no elige las acciones ni las proporciones: acuña un token y los contratos inteligentes ejecutan el rebalanceo según reglas fijas.
Ondo Finance has achieved an impressive TVL of over $20 million across its Intelligent Portfolios product range in just 30 days.
— Ondo (@Ondo) October 20, 2026
El contexto que el lector necesita para leer esa cifra es el tamaño de la tokenización como sector. La renta variable tokenizada pasó de menos de 1.000 millones a más de 3.000 millones de dólares de capitalización onchain en ocho meses, según el blog de Ondo, y la SEC ya publicó la lista de plataformas que quieren operar mercados de valores tokenizados. En ese terreno, Ondo compite con BlackRock: su producto USDY ronda los 2.330 millones de dólares, ligeramente por delante del fondo BUIDL de BlackRock, que se acerca a los 2.200 millones. Esa es la batalla que mide el artículo: no si la tokenización crece, sino quién se queda con el mercado.
El contrapunto: el suministro pendiente y la caída del precio
El matiz es importante y conviene decirlo con precisión: ONDO cae un 7,02% en 24 horas, a 0,399 dólares, y un 9,91% en siete días, pese a los hitos de su plataforma. Dos razones estructurales explican el desacople. La primera es el suministro: de un máximo de 10.000 millones de ONDO, solo circulan unos 4.870 millones, menos de la mitad, de modo que más de 5.000 millones de tokens todavía deben desbloquearse. La segunda es la competencia: la cuota de Ondo en el mercado de acciones tokenizadas ha bajado de cerca del 56% a principios de año a en torno al 26% en la primera semana de octubre, según los datos que cita la propia compañía. El crecimiento de la plataforma es real, pero el mercado se ha llenado de rivales.
En otras palabras: el producto crece, pero el token descuenta un horizonte de emisión pendiente y una cuota que se reparte. Quien compre ONDO hoy no está comprando directamente los 4.000 millones de activos de la plataforma; está apostando a que la tokenización sigue creciendo, a que Ondo mantiene el liderazgo en bonos del Tesoro y a que el desbloqueo de suministro se absorbe sin hundir el precio. Esa apuesta tiene lógica, pero es una apuesta, no un hecho contable. La llegada de JPMorgan a la tokenización de fondos muestra que la infraestructura institucional del sector se está construyendo ahora, y que la competencia no vendrá solo de proyectos nativos.
Preguntas frecuentes
¿Cuál es la mejor criptomoneda para comprar hoy?
Depende del riesgo. Bitcoin es el activo más líquido para comprar en la caída, por debajo de los 80.000 dólares; Ondo ofrece un catalizador fundamental fechado —4.000 millones en activos tokenizados— con más volatilidad y un suministro pendiente mayor.
¿Por qué cae bitcoin por debajo de los 80.000 dólares?
El mercado de grandes capitalizaciones cotiza en rojo mientras espera la decisión de tipos de la Reserva Federal del 28 de octubre. Bitcoin cerró el 22 de octubre en 84.082 dólares y ha encadenado dos sesiones de recorte hasta los 79.823 dólares.
¿Qué es Ondo Finance y qué ha alcanzado ahora?
Ondo tokeniza activos del mundo real: bonos del Tesoro, acciones y ETF. El 14 de octubre superó los 4.000 millones de dólares en valor bloqueado, con más de 1.300 millones en acciones y ETF y más de un millón de tenedores.
¿Cuánto tendría que subir ONDO para multiplicarse por diez?
ONDO vale 1.942 millones de dólares de capitalización. Multiplicarse por diez exige alcanzar 19.420 millones, lo que lo situaría entre los doce mayores criptoactivos, por delante de Hyperliquid.
¿Qué riesgo invalida la tesis de compra en Ondo?
El desbloqueo de suministro: solo circula el 49% de los 10.000 millones de ONDO, y la cuota de la compañía en acciones tokenizadas ha caído del 56% al 26% este año. Un repunte de ventas de tokens desbloqueados debilitaría la tesis.
Aviso: este artículo no constituye asesoramiento de inversión. El contenido y los materiales de esta página tienen fines exclusivamente educativos.