

- 1. Lo que el acta dice sobre diciembre
- 2. La inflación volvió por la energía, y la IA añadió presión
- 3. Dos disidentes y una mediana que ya descuenta la subida
- 4. La aritmética de un cuarto de punto
- 5. El mercado llega a diciembre en capitulación
- 6. El contraargumento: subir contra el mercado
- 7. Qué significa para quien tiene cripto
- 8. Las fechas que importan
Las actas de la reunión del 27 y 28 de octubre, publicadas el 18 de noviembre, dejan al Comité Federal de Mercado Abierto en una posición incómoda: el rango objetivo se mantuvo en 3,75% a 4%, pero dos de sus miembros votaron por subirlo 25 puntos base ese mismo día, y el personal del banco central calculó que la inflación PCE había llegado a 3,6% en septiembre. Tres semanas después, la pregunta ya no es si el ciclo terminó, sino cuándo empieza la siguiente subida.
El documento no es una decisión ni un compromiso. Es el registro de lo que se discutió, y su valor está en las frases que no aparecen en el comunicado del 28 de octubre: la inflación subyacente en 3,1%, la referencia explícita a los precios de la energía, una mención al despliegue de inteligencia artificial como presión sobre los bienes de consumo y una advertencia sobre las expectativas de inflación a largo plazo. Nada de eso apareció en el anuncio de la Reserva Federal del día de la decisión.
Lo que el acta dice sobre diciembre
El pasaje más relevante para el mercado describe la reunión de diciembre. Según el acta, «las expectativas de endurecimiento implícitas en el mercado para diciembre y para el próximo año eran en general coherentes» con la evaluación de los participantes, y «varios vieron esta alineación como una reducción de los riesgos asociados con mantener el rango objetivo sin cambios en esta reunión».
La frase importa por lo que implica: una parte del comité consideró que no subir en octubre era defendible precisamente porque el mercado ya descuenta la subida en diciembre. El acta también recoge la encuesta del Desk de la Reserva de Nueva York, cuya mediana espera «una subida en diciembre y otra en marzo de 2027, seguidas de un recorte a comienzos de 2028».
La inflación volvió por la energía, y la IA añadió presión
El diagnóstico del personal es concreto: la inflación medida por el cambio a doce meses del índice de precios del gasto en consumo personal (PCE) «subió a 3,6% en septiembre, impulsada por un aumento rápido de los precios de la energía al consumidor». La inflación subyacente, que excluye energía y alimentos, «se estimó en 3,1%», también al alza.
El acta añade un detalle que la discusión pública casi no ha recogido: entre las presiones sobre los precios de los bienes de consumo, el personal identificó una «presión al alza asociada al despliegue de la IA». El mismo ciclo de inversión en centros de datos que sostiene parte del empleo y del crédito corporativo aparece en el documento como factor inflacionario. Para el comité, eso complica el recorte: bajar tipos con inflación de 3,6% y presión de demanda en bienes exige explicar por qué.
La preocupación de fondo está escrita sin ambigüedad: los participantes señalaron «la posibilidad de que las expectativas de inflación a largo plazo se hubieran desanclado tras cinco años de inflación elevada» como un riesgo destacado.
Dos disidentes y una mediana que ya descuenta la subida
La votación no fue unánime. El acta registra que «dos miembros votaron en contra de la decisión de mantener el rango objetivo de los tipos de los fondos federales, prefiriendo un aumento de 25 puntos base en esta reunión». No es una disidencia simbólica: marca el punto de partida del debate de diciembre con dos votos ya comprometidos con el endurecimiento.
Ese debate no es nuevo. En agosto, cuando el mercado discutía si la Fed se atrevería con una subida que entonces parecía improbable, la apuesta de Citadel chocaba con los analistas de bitcoin, que veían el endurecimiento como un riesgo para el precio y no como una señal de fortaleza económica. El acta de octubre confirma que la discusión se movió hacia la tesis de Citadel.
La mediana del Desk y la senda implícita en el mercado coinciden en la dirección, y esa coincidencia es el argumento que el acta usa para justificar la pausa de octubre. También explica por qué el comunicado se leyó como una pausa y no como un final de ciclo: el documento interno trataba diciembre como el mes en el que la decisión se vuelve binaria.
La aritmética de un cuarto de punto
Un cuarto de punto parece poco hasta que se aplica a un balance. Sobre el rango actual de 3,75% a 4%, una subida de 25 puntos base lo lleva a 4,00%-4,25%. Para una posición financiada con 100 millones de dólares, ese cuarto de punto son 250.000 dólares anuales adicionales de interés simple, antes de cualquier diferencial de crédito. En un mercado donde el apalancamiento se paga con colateral, el costo se propaga por toda la estructura.
La comparación con el precio de los activos ayuda a dimensionar el problema. Bitcoin cotizaba a 62.773 dólares a las 03:28 UTC del 19 de noviembre; necesitaría subir 100,9% para volver a su máximo de 126.080. Ethereum, en 1.774,19 dólares, está 64,1% por debajo de su máximo histórico. Con ese punto de partida, cada 25 puntos base de tipos compiten contra un activo que tiene que duplicarse para recuperar su nivel previo.
El mercado llega a diciembre en capitulación
Los datos de las últimas semanas describen una retirada, no una rotación. La capitalización total del mercado cripto era de 2,17 billones de dólares, con una caída de 4,7% en 24 horas y una dominancia de bitcoin de 58,0%. El flotante combinado de USDT y USDC bajó a 243.400 millones desde 256.520 millones el 22 de agosto: 13.120 millones menos, un 5,1% en tres meses, equivalentes al 0,6% de la capitalización total del mercado. Ese flotante representa hoy el 11,2% de todo el mercado cripto.
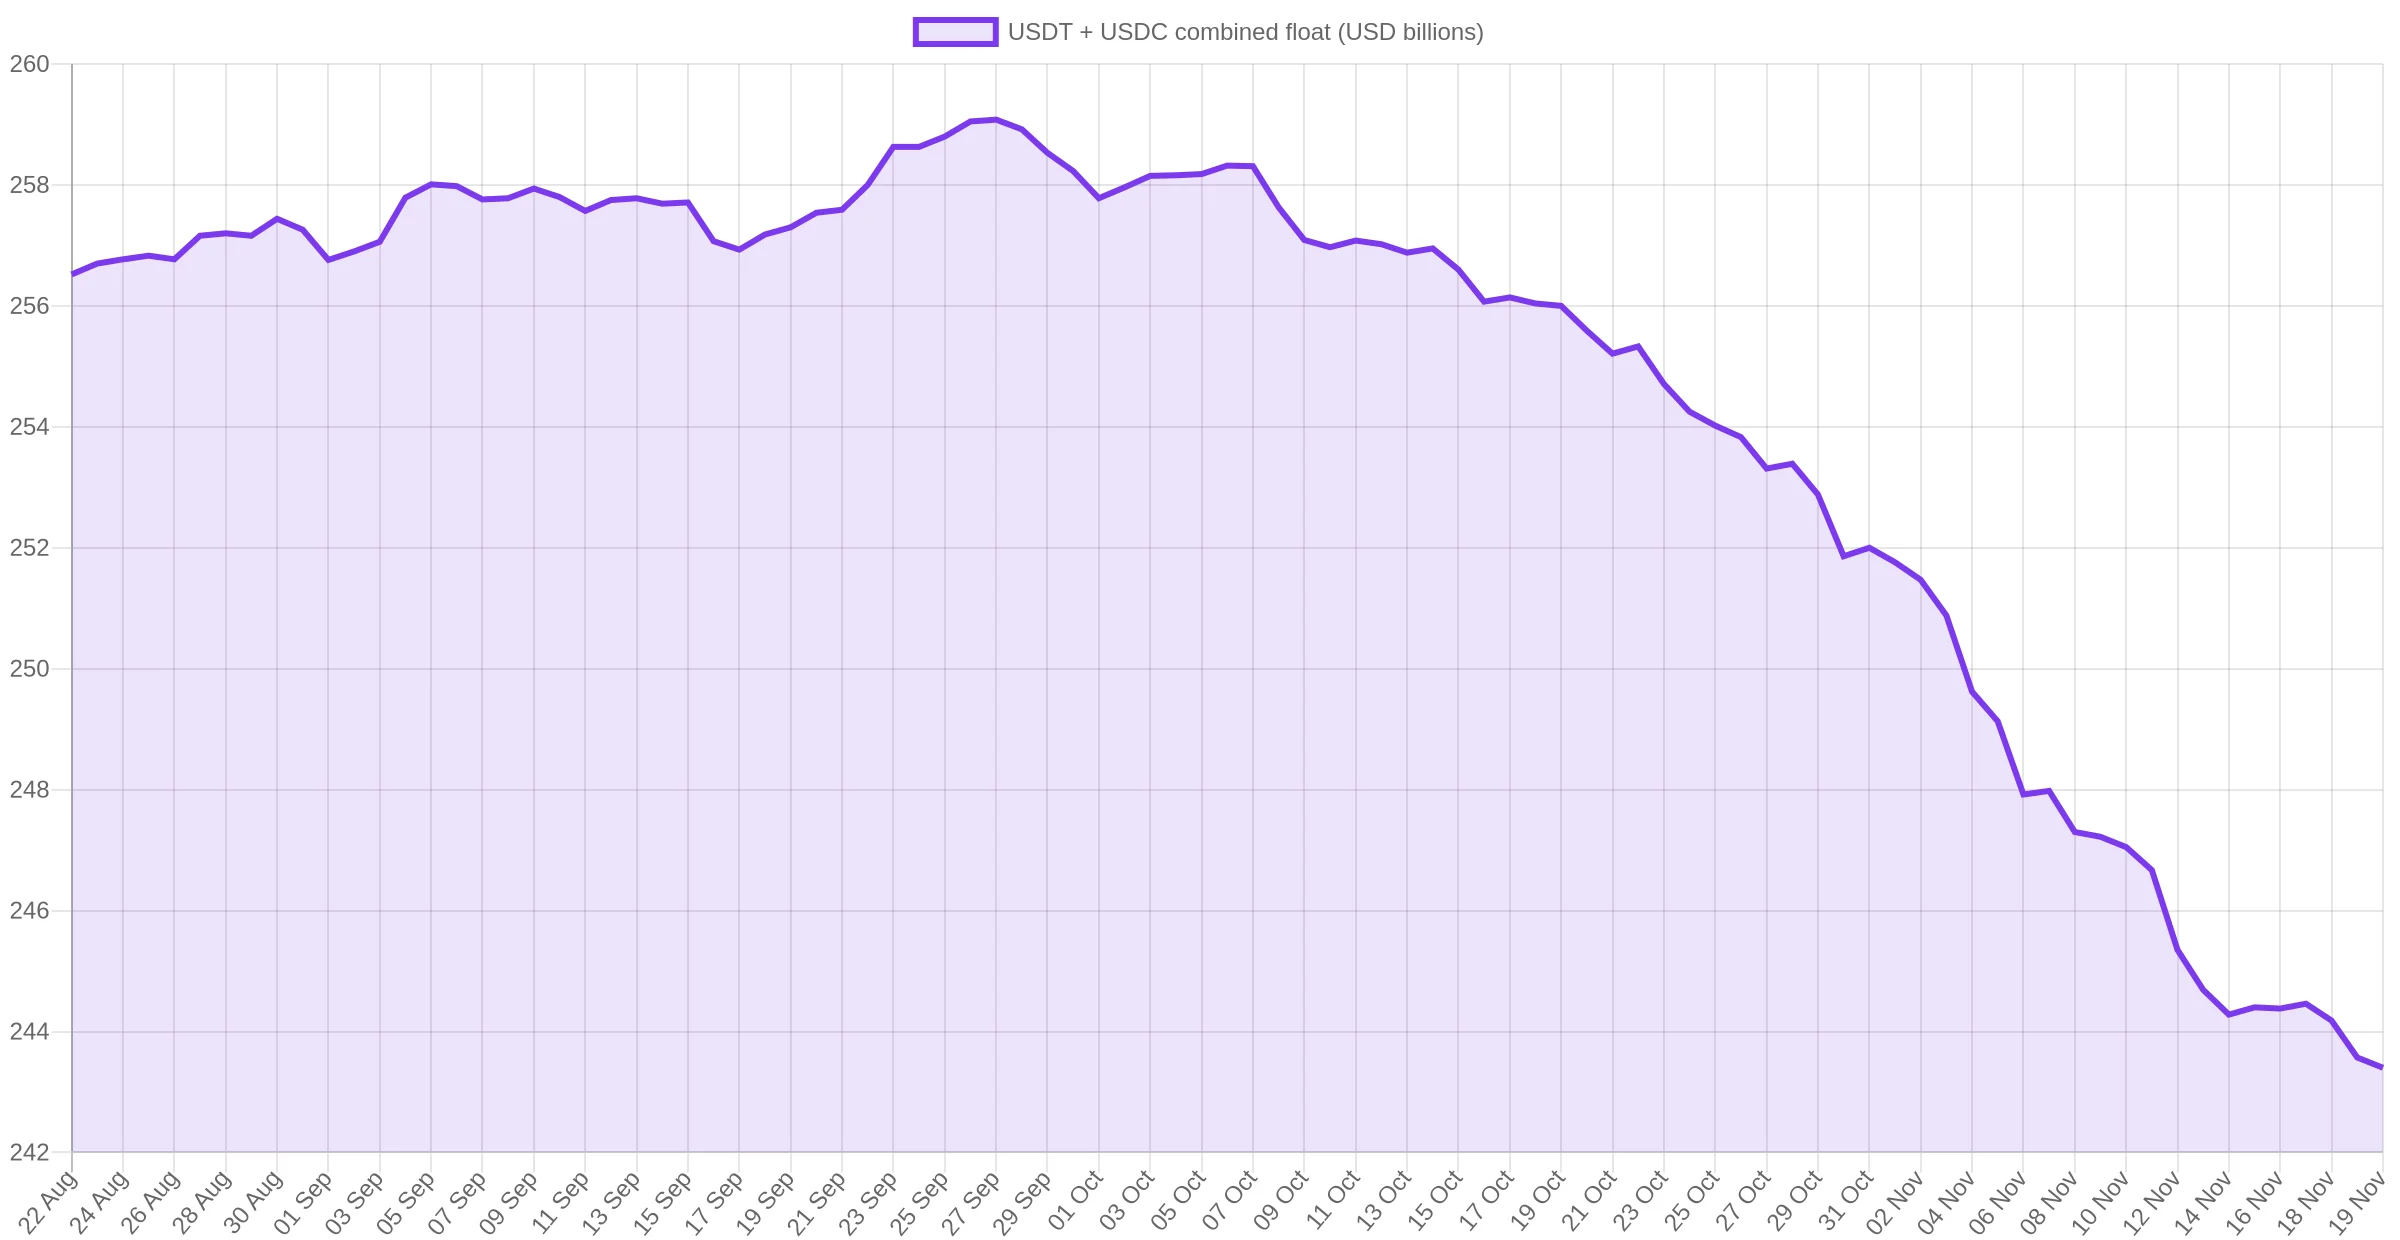
Esa contracción es la variable que un inversor debería vigilar más que el titular del acta. Si el dinero tokenizado se retira, la capacidad de comprar en caídas se reduce, y la misma subida de tipos que el comité discute encarece el crédito que sostiene las posiciones. No hay evidencia de que las actas hayan causado el movimiento —el mercado ya caía 15,1% en siete días—, pero la dirección del flujo y la dirección de la política apuntan al mismo lado.
Datos: CoinGecko (precios y capitalizaciones, 03:28 UTC del 19 de noviembre de 2026).
El contraargumento: subir contra el mercado
Hay una objeción razonable y no es menor. Subir tipos con bitcoin un 50,2% por debajo de su máximo y con el flotante de stablecoins contrayéndose implica apretar una economía que ya se está enfriando. Quienes defendieron mantener el rango en octubre podrían leer el mismo acta al revés: si el mercado ya descuenta la subida, el comité puede esperar los datos de noviembre antes de ejecutarla, y el costo de equivocarse en diciembre es mayor que el de esperar a marzo.
También conviene recordar el estatus del documento. Un acta no es una decisión: describe lo que se pensaba hace tres semanas, antes de los datos de empleo e inflación de noviembre. El comité tiene doce votantes y su composición rota en enero, lo que introduce otra fuente de incertidumbre que el acta no puede resolver.
Qué significa para quien tiene cripto
Para un inversor con posiciones apalancadas, el escenario base del acta es el peor de los dos: tipos altos por más tiempo, con una senda que el mercado ya incorpora y sin margen para sorpresas positivas. Para un tenedor sin deuda, el efecto es indirecto pero real: el rendimiento libre de riesgo compite con el staking y con los fondos de mercado monetario tokenizados, y ese diferencial explica parte de la caída del flotante de stablecoins.
El riesgo operativo se suma al financiero. En la misma semana, Michael Barr advirtió que los agentes de inteligencia artificial pueden acelerar corridas de depósitos en minutos: dos gobernadores describiendo, desde ángulos distintos, un sistema donde la liquidez se mueve más rápido que los controles que la supervisan. Para un emisor de stablecoins o un fondo tokenizado, la conclusión práctica es que el colateral y los reembolsos deben resistir un escenario de retirada acelerada, no solo una subida de 25 puntos base.
Los niveles que importan no son técnicos sino de financiamiento: el costo del colateral, la tasa de financiación de los perpetuos y el rendimiento de los fondos del mercado monetario compiten por el mismo capital. Un rango de 4,00%-4,25% cambia ese cálculo para todos los participantes a la vez.
Las fechas que importan
El siguiente hito es la reunión de diciembre del FOMC, donde el comité decidirá si ejecuta la subida que el acta insinúa. Antes llegan los datos de inflación y empleo de noviembre, que el documento no podía incorporar. Después, en enero, cambia la composición del comité votante, un detalle de procedimiento que en un ciclo tan ajustado puede pesar más que un discurso.
Hasta entonces, el acta deja una conclusión verificable: el rango se mantuvo con dos votos en contra en la dirección del endurecimiento, la inflación PCE estaba en 3,6% y el mercado ya descuenta la subida. La pregunta de diciembre no es qué hará la Reserva Federal, sino cuánto de esa subida está ya en el precio.
Este artículo no es asesoramiento financiero. Las criptomonedas son activos volátiles y pueden perder valor.
Sobre el autor
Jide Idowu es un hábil redactor freelance con experiencia en tecnología blockchain, criptomonedas y finanzas digitales. Conocido por su capacidad para descomponer temas complejos en contenido claro y atractivo, Jide elabora artículos, posts de blog y análisis que resuenan tanto con principiantes como con profesionales experimentados. Su trabajo abarca una amplia gama de temas, desde las tendencias emergentes del mundo cripto hasta exploraciones en profundidad de las innovaciones en blockchain. Con gran atención al detalle y pasión por educar a los lectores, Jide es una voz fiable en el mundo en rápida evolución de los activos digitales.