

- 1. Cómo se votó y qué documentos lo prueban
- 2. Dos procedimientos que no conviene mezclar
- 3. Por qué los criptoactivos están dentro del texto
- 4. Cuántos bitcoines caben en 100.000 euros
- 5. Qué significa que el origen «no sea plausible»
- 6. La objeción que quedó en el acta
- 7. Qué observar a partir del 1 de enero
- 8. Preguntas frecuentes
El Bundestag aprobó el 12 de noviembre de 2026 la ley que faculta a la aduana alemana para asegurar y confiscar criptoactivos cuando el origen lícito del patrimonio no resulte plausible. El umbral es de 100.000 euros. El texto, bautizado Zollfinanzgerechtigkeitsgesetz (ZFG), no exige una condena penal previa: si el titular no acredita en un plazo de dos años un uso lícito del bien, la autoridad puede decomisarlo y venderlo en subasta pública.
La norma se adoptó en segunda y tercera lectura el jueves 12 de noviembre y entra en vigor el 1 de enero de 2027, salvo los artículos que el propio texto escalona. La referencia documental es el dictamen del comité de finanzas, Drucksache 21/9136, que el pleno convirtió en la versión aprobada del proyecto gubernamental 21/8282. El nombre completo de la ley es largo y administrativo: «Gesetz für mehr Gerechtigkeit durch die Stärkung der Zollverwaltung und die Bekämpfung der Finanzkriminalität», es decir, una ley para reforzar la administración de aduanas y combatir la delincuencia financiera.
Para un tenedor de criptomonedas, el detalle relevante no es el nombre. Es que el texto define los criptoactivos como un derecho patrimonial susceptible de embargo, fija un umbral en euros y traslada al titular la tarea de explicar de dónde salió el dinero.
Cómo se votó y qué documentos lo prueban
La votación se resolvió por signos, sin recuento nominal. Según el protocolo taquigráfico de la sesión 108, votaron a favor las fracciones de CDU/CSU, SPD y AfD; en contra, Die Linke; y se abstuvo Bündnis 90/Die Grünen. La mayoría es amplia, pero no transversal: el apoyo de la ultraderecha fue explícito y la abstención verde quedó registrada en el acta.
El vehículo parlamentario fue el dictamen del Finanzausschuss (7. Ausschuss) fechado el 11 de noviembre, un día antes del pleno. Ese dictamen no solo recomendaba aprobar el proyecto: introdujo cuatro enmiendas de la coalición que endurecen el régimen. La primera lleva la decisión sobre el decomiso al principio de senado del tribunal financiero. La segunda añade las declaraciones falsas del afectado como criterio expreso para valorar el origen del patrimonio. La tercera mantiene el aseguramiento cuando el expediente pasa al proceso penal. La cuarta refuerza la protección de menores y de víctimas de acoso en el registro de transparencia.
El dictamen también recoge el contexto que la coalición usó para defender el texto: la evaluación del Grupo de Acción Financiera Internacional (FATF) prevista para 2028, el riesgo de que Alemania aparezca como jurisdicción deficiente en materia de blanqueo y la constatación de que los instrumentos del proceso penal llegan tarde cuando el patrimonio ya se ha ocultado.
Dos procedimientos que no conviene mezclar
El ZFG no crea una única vía de intervención, sino dos que operan con relojes distintos. Confundirlas lleva a error sobre cuánto tiempo puede retener el Estado un activo antes de decidir.
La primera es la investigación patrimonial administrativa, que se incorpora al nuevo régimen de la Oficina de Investigación Aduanera (ZollkrimBG). Su artículo 56 permite a la autoridad competente «asegurar e intervenir estos bienes hasta por 30 días para esclarecer su origen». Ese plazo puede prorrogarse una sola vez, y no por la propia aduana: hace falta una decisión del tribunal financiero (Finanzgericht), que puede añadir 150 días. La prórroga se resuelve por un juez único, sin vista oral y mediante una resolución que el texto califica de inapelable. En total, la fase de esclarecimiento administrativo no supera los 180 días.
La segunda vía es la del aseguramiento clásico del Zollfahndungsdienstgesetz, el cuerpo normativo que regula la investigación aduanera. Su artículo 40, en la redacción aprobada, autoriza a pignorar no solo cosas, sino también derechos patrimoniales, y aclara que entre esos derechos están los criptoactivos. El artículo 42 fija después el calendario largo: el titular dispone de dos años desde el aseguramiento para demostrar un uso del bien que no genere peligro; el plazo admite una prórroga de seis meses y, en casos justificados, otra más. Si no lo consigue, procede el decomiso, con dos particularidades que importan: contra esa decisión no cabe reclamación administrativa y la demanda contenciosa no suspende la ejecución. Los bienes decomisados se venden en subasta pública, incluida la plataforma zoll-auktion.de, salvo el efectivo y los saldos en cuentas.
La diferencia práctica es esta: la aduana puede retener un activo durante medio año mientras investiga, y puede convertir esa retención en pérdida definitiva si en dos años el titular no explica el origen. Entre una fase y otra hay control judicial, pero el control no congela la medida.
El precedente más cercano en el mundo anglosajón muestra el mismo patrón con otro vocabulario. En Estados Unidos, las autoridades han perseguido el decomiso de 25 millones de dólares en criptomonedas vinculados a estafas románticas y de inversión, con una diferencia procesal relevante: allí la vía habitual pasa por un tribunal civil o penal, no por un procedimiento administrativo con plazos propios.
Por qué los criptoactivos están dentro del texto
El proyecto no menciona «bitcoin» ni «criptomoneda» en su articulado principal. Usa una fórmula técnica que cubre ambos: los criptoactivos tal como los define el artículo 3, apartado 1, número 5, del Reglamento (UE) 2023/1114, la norma conocida como MiCA. A esa definición añade «otras representaciones digitales comparables de un valor o de un derecho», una cláusula abierta que alcanza a tokens, participaciones registradas en cadena y derechos tokenizados.
El segundo filtro es el umbral. Un bien se considera «bedeutsam», es decir, significativo, cuando su valor supera los 100.000 euros. El listón baja a 50.000 euros si existe obligación de inscribir el bien en un registro público, y el texto enumera los ejemplos: el registro de vehículos del organismo federal de transporte, los libros inmobiliarios de los juzgados, los registros de buques y el registro de aeronaves. El valor puede estimarse, lo que en la práctica resuelve el problema de valorar un activo volátil en el momento del aseguramiento.
Con esa arquitectura, un monedero con más de un bitcoin y medio entra en el ámbito de la norma. Y ese cálculo no es estático.
El enfoque alemán no nace aislado. En la revisión de MiCA, la autoridad europea de valores pidió poderes para congelar criptoactivos y bloquear sitios fraudulentos, una discusión que se mueve en el mismo terreno: quién puede inmovilizar un activo digital y con qué control judicial. La diferencia es de grado. Congelar es temporal; decomisar cambia la titularidad.
Cuántos bitcoines caben en 100.000 euros
El umbral está en euros y el precio del bitcoin, en dólares, así que la conversión importa. El tipo de referencia del Banco Central Europeo del 13 de noviembre de 2026 situaba el euro en 1,1052 dólares, de modo que 100.000 euros equivalen a 110.520 dólares. Con el bitcoin a 65.387 dólares (CoinGecko, 15 de noviembre, 11:23 UTC), ese umbral se alcanza con 1,69 BTC.
La cifra cambia según el momento en que se mira. En el máximo de los últimos 90 días, 86.596,74 dólares, los mismos 110.520 dólares habrían cubierto 1,28 BTC. La caída del precio en el último mes, del orden del 20%, no reduce la capacidad de intervención del Estado: la amplía. El mismo umbral en euros abarca ahora un 32,4% más de bitcoines que en el pico de septiembre. Quien tenía 1,3 BTC en septiembre quedaba por debajo del listón; hoy está por encima.
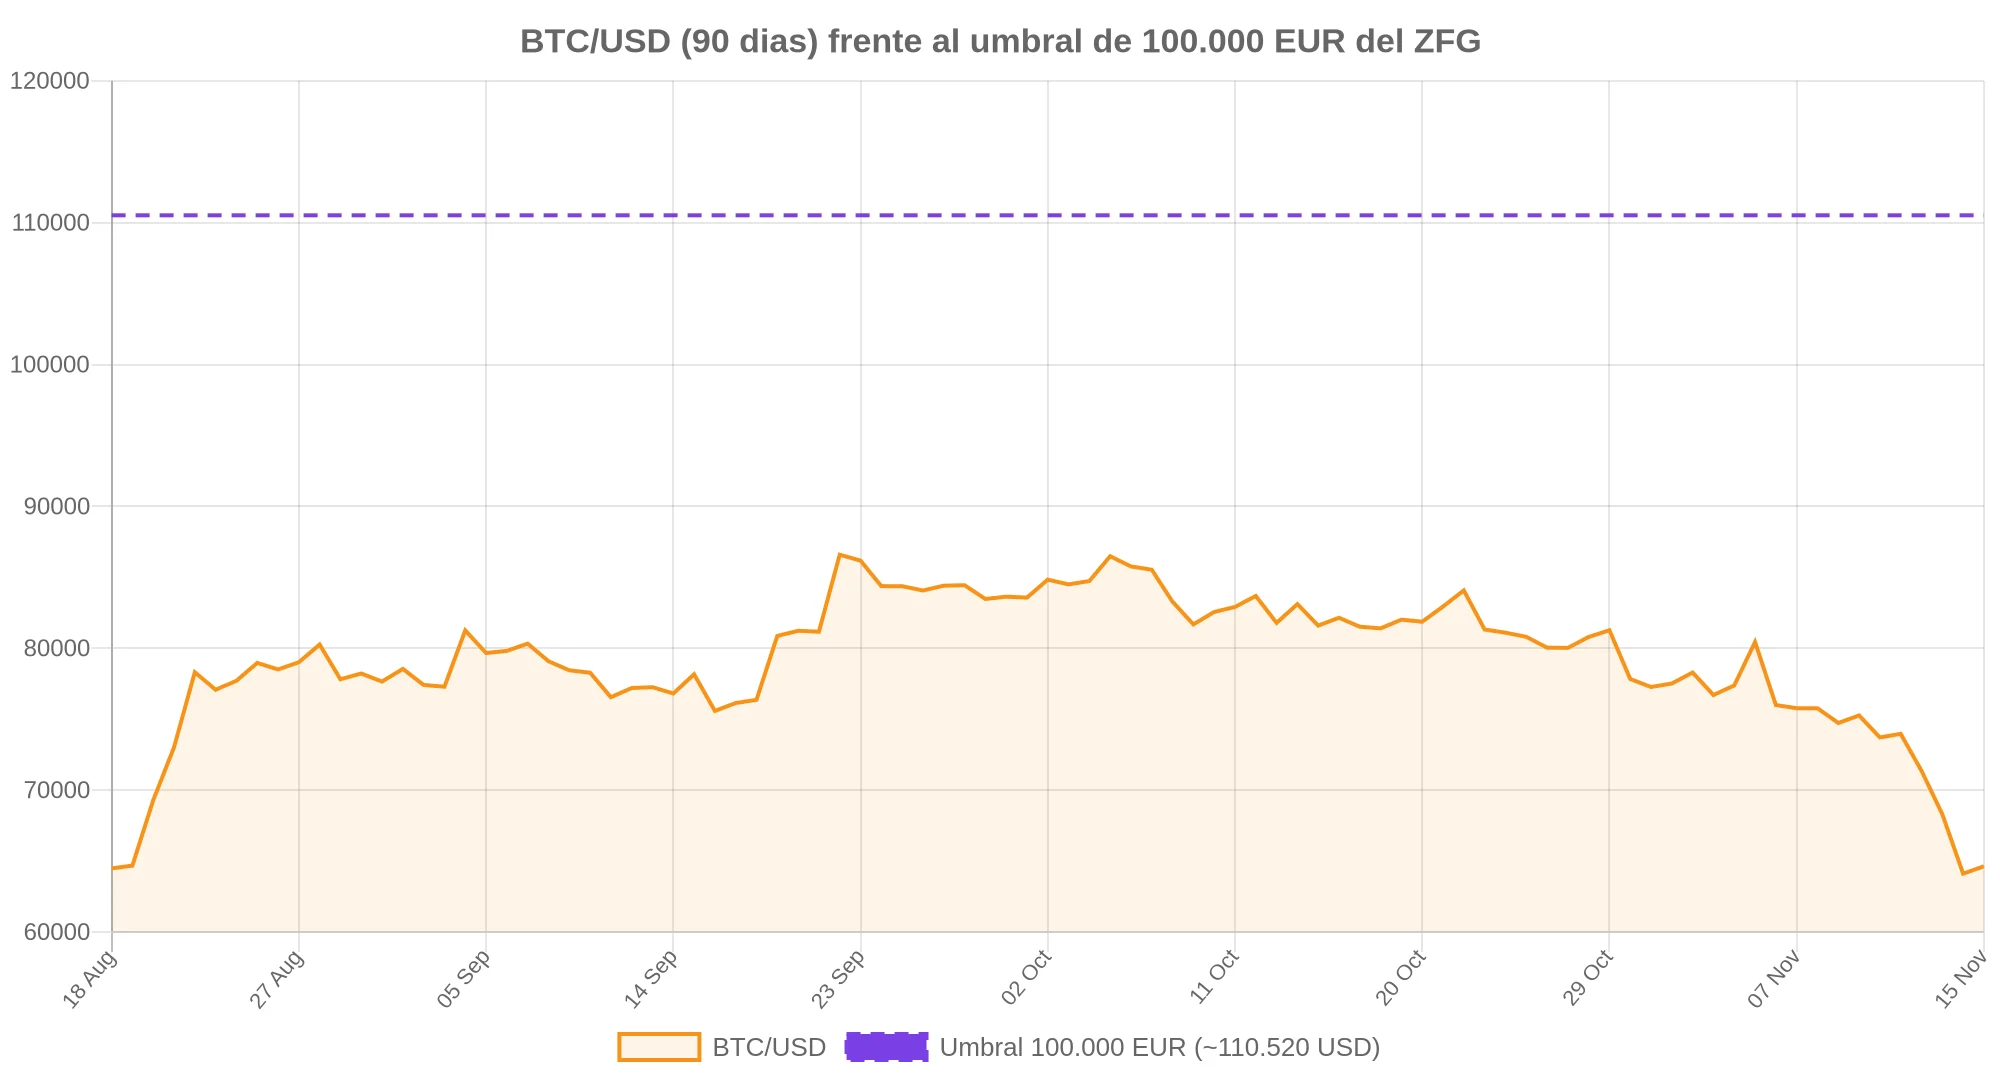
Ese detalle tiene una consecuencia para la lectura de la ley. El legislador no fijó un umbral en bitcoin porque quería un límite estable en moneda nacional. Al hacerlo, el alcance de la norma en unidades de bitcoin se mueve con el mercado, y se mueve en la dirección que amplía el universo de patrimonios sujetos a escrutinio cuando el precio cae.
Qué significa que el origen «no sea plausible»
El texto no exige prueba de un delito. Exige una valoración de plausibilidad, y la describe como una «Gesamtschau», una consideración conjunta de todas las circunstancias relevantes. Hay dudas fundadas sobre el origen lícito cuando, vistas en conjunto, ni la adquisición lícita del bien ni su adquisición con medios de origen lícito resultan plausibles.
Los criterios que la norma enumera son concretos. Se compara la situación de ingresos y patrimonio del titular con el valor del bien. Se examina si existe transparencia sobre quién es el propietario y el beneficiario efectivo. Se valora si el bien está en posesión o a disposición de una persona previamente condenada por un delito patrimonial o por un delito de especial gravedad, o de una organización criminal. Y, tras las enmiendas del comité, se toman en cuenta de forma expresa las declaraciones falsas del afectado.
La revisión judicial existe, pero tiene una forma precisa. La decisión sobre el decomiso corresponde al tribunal financiero y, por la enmienda número 1 de la coalición, se adopta bajo el principio de senado, no por un juez único. Es un cambio técnico que responde a una crítica previsible: la decisión más gravosa del procedimiento no queda en manos de una sola persona. Lo que no cambia es el efecto suspensivo: el artículo 42, apartado 3, dice, literalmente, que «contra el decomiso no procede reclamación administrativa» y que «la demanda contenciosa no tiene efecto suspensivo».
La limitación más seria es que no hay jurisprudencia. La ley crea un instrumento nuevo en el ordenamiento alemán, y el propio dictamen lo reconoce al incluir una cláusula de evaluación: el mecanismo debe revisarse antes de mediados de 2029, con la experiencia de 2027 y 2028 como base. Hasta entonces, la interpretación de qué es «plausible» dependerá de los primeros tribunales financieros que resuelvan casos concretos.
La objeción que quedó en el acta
La crítica no vino de fuera del hemiciclo. Katharina Beck, de Bündnis 90/Die Grünen, explicó la abstención de su grupo con una frase que resume el problema: «En conjunto nos abstenemos, porque nos habríamos deseado más». Su argumento fue que el texto refuerza la coordinación entre administraciones, pero deja fuera la evasión fiscal y no crea una estructura de investigación con competencias reales.
Die Linke votó en contra. La objeción de fondo es la que cualquier abogado plantea al leer el artículo 42: un decomiso sin condena, decidido en vía administrativa y sin efecto suspensivo, invierte de hecho la carga de la prueba sobre el origen del patrimonio. La coalición responde con dos argumentos. El primero es que el procedimiento no sustituye al penal, sino que cubre el espacio previo, cuando existe sospecha pero todavía no hay prueba. El segundo es que el texto incorpora garantías: umbral alto, plazos, control judicial de la prórroga y decisión por senado en el decomiso.
Philipp M. A. Hoffmann, de CDU/CSU, defendió el enfoque con una fórmula que el acta recoge: «La ley sigue un hilo conductor claro, y ese hilo se llama: “Follow the Money”». En el mismo discurso sostuvo que la norma cierra una laguna y, a la vez, protege derechos fundamentales: «Con ello creamos una vía para una lucha eficaz contra la criminalidad y para la protección de los derechos fundamentales». El ejemplo que usó fue doméstico: el vehículo de lujo que no cuadra con los ingresos declarados y desaparece antes de que llegue la orden judicial.
La AfD apoyó el texto después de que la coalición aceptara cambios vinculados al artículo 14 de la Ley Fundamental, que protege la propiedad. Ese detalle es relevante para leer el resultado: la mayoría que aprobó la ley no comparte un mismo diagnóstico sobre los derechos en juego, y el texto final es el producto de ese ajuste, no de un consenso previo.
Qué observar a partir del 1 de enero
El primer hito es formal: la publicación en el Bundesgesetzblatt. El artículo 26 fija la entrada en vigor el 1 de enero de 2027 para el conjunto, con excepciones escalonadas para artículos técnicos, entre ellas la que depende de que la Dirección General de Aduanas complete su estructura interna.
El segundo hito es jurisprudencial. La pregunta abierta no es si la aduana puede asegurar un activo, sino qué estándar exigirán los tribunales financieros para considerar que el origen «no es plausible» en un caso concreto. Ahí se decidirá si el instrumento funciona como una herramienta contra el crimen organizado o como una carga difícil de rebatir para un tenedor minorista con documentación incompleta.
El tercero es de interacción procesal. La enmienda que mantiene el aseguramiento cuando el expediente pasa al proceso penal evita la devolución automática del bien, pero también crea la pregunta de qué ocurre si el proceso penal termina sin condena y el procedimiento administrativo sigue su curso.
Para un titular afectado, la consecuencia práctica es de archivo, no de mercado: conservar comprobantes de compra, rutas de fondos y declaraciones fiscales deja de ser una precaución contable y pasa a ser el material probatorio del plazo de dos años. La ley no grava la tenencia de criptoactivos ni la prohíbe. Autoriza al Estado a retenerlos y, si nadie explica su origen, a venderlos.
Preguntas frecuentes
¿Desde cuándo puede la aduana alemana confiscar criptomonedas?
Desde el 1 de enero de 2027, según el artículo 26 del texto aprobado el 12 de noviembre de 2026, una vez publicada la ley en el Bundesgesetzblatt. Algunos artículos técnicos tienen entrada en vigor escalonada.
¿La ley exige una condena penal para decomisar un criptoactivo?
No. El procedimiento es administrativo. La aduana puede asegurar el bien, y el decomiso procede cuando el titular no acredita en dos años un uso lícito. La decisión de decomiso corresponde al tribunal financiero bajo principio de senado.
¿A partir de qué importe se aplica?
Cuando el bien supera los 100.000 euros, o los 50.000 euros si existe obligación de inscribirlo en un registro público como el de vehículos, el inmobiliario, el de buques o el de aeronaves.
¿Cuánto tiempo puede retener la aduana un activo antes de decidir?
Hasta 30 días en la fase de esclarecimiento, prorrogables una sola vez por 150 días mediante decisión del tribunal financiero. En la vía del aseguramiento clásico, el titular dispone de dos años, ampliables seis meses y otros seis en casos justificados.
¿Se puede recurrir el decomiso?
Sí, ante el tribunal financiero, pero el artículo 42, apartado 3, excluye la reclamación administrativa y precisa que la demanda contenciosa no tiene efecto suspensivo, por lo que la medida sigue ejecutándose durante el litigio.
¿Esto es un impuesto sobre las criptomonedas?
No. La ley no crea un tributo ni grava la tenencia. Regula la investigación patrimonial, el aseguramiento y el decomiso de bienes cuyo origen lícito no resulte plausible, y su producto se obtiene por subasta pública.
Este artículo es informativo y no constituye asesoramiento financiero ni jurídico. Las cifras de precio corresponden al momento indicado y cambian con el mercado.
Sobre el autor
Jide Idowu es un hábil redactor freelance con experiencia en tecnología blockchain, criptomonedas y finanzas digitales. Conocido por su capacidad para descomponer temas complejos en contenido claro y atractivo, Jide elabora artículos, posts de blog y análisis que resuenan tanto con principiantes como con profesionales experimentados. Su trabajo abarca una amplia gama de temas, desde las tendencias emergentes del mundo cripto hasta exploraciones en profundidad de las innovaciones en blockchain. Con gran atención al detalle y pasión por educar a los lectores, Jide es una voz fiable en el mundo en rápida evolución de los activos digitales.