

- 1. El resultado nació en la línea de valor razonable
- 2. 43.514 bitcoins y ninguna compra neta en nueve meses
- 3. El descuento del 29% que la dirección pone sobre la mesa
- 4. El colateral que la empresa no puede tocar
- 5. El contraargumento: un descuento puede ser racional
- 6. Lo que el informe no dice
- 7. La señal que importa en el cuarto trimestre
Twenty One Capital presentó el 13 de noviembre su carta trimestral con una utilidad neta de 1.087 millones de dólares. De esa cifra, 1.092,9 millones corresponden a la revalorización contable de sus bitcoins; la operación del negocio dejó una pérdida de 4,8 millones. La compañía que cotiza en la Bolsa de Nueva York con el símbolo XXI no vendió licencias ni cobró comisiones para llegar a ese resultado. Mantiene 43.514 bitcoins y los marca a precio de mercado al cierre de cada trimestre.
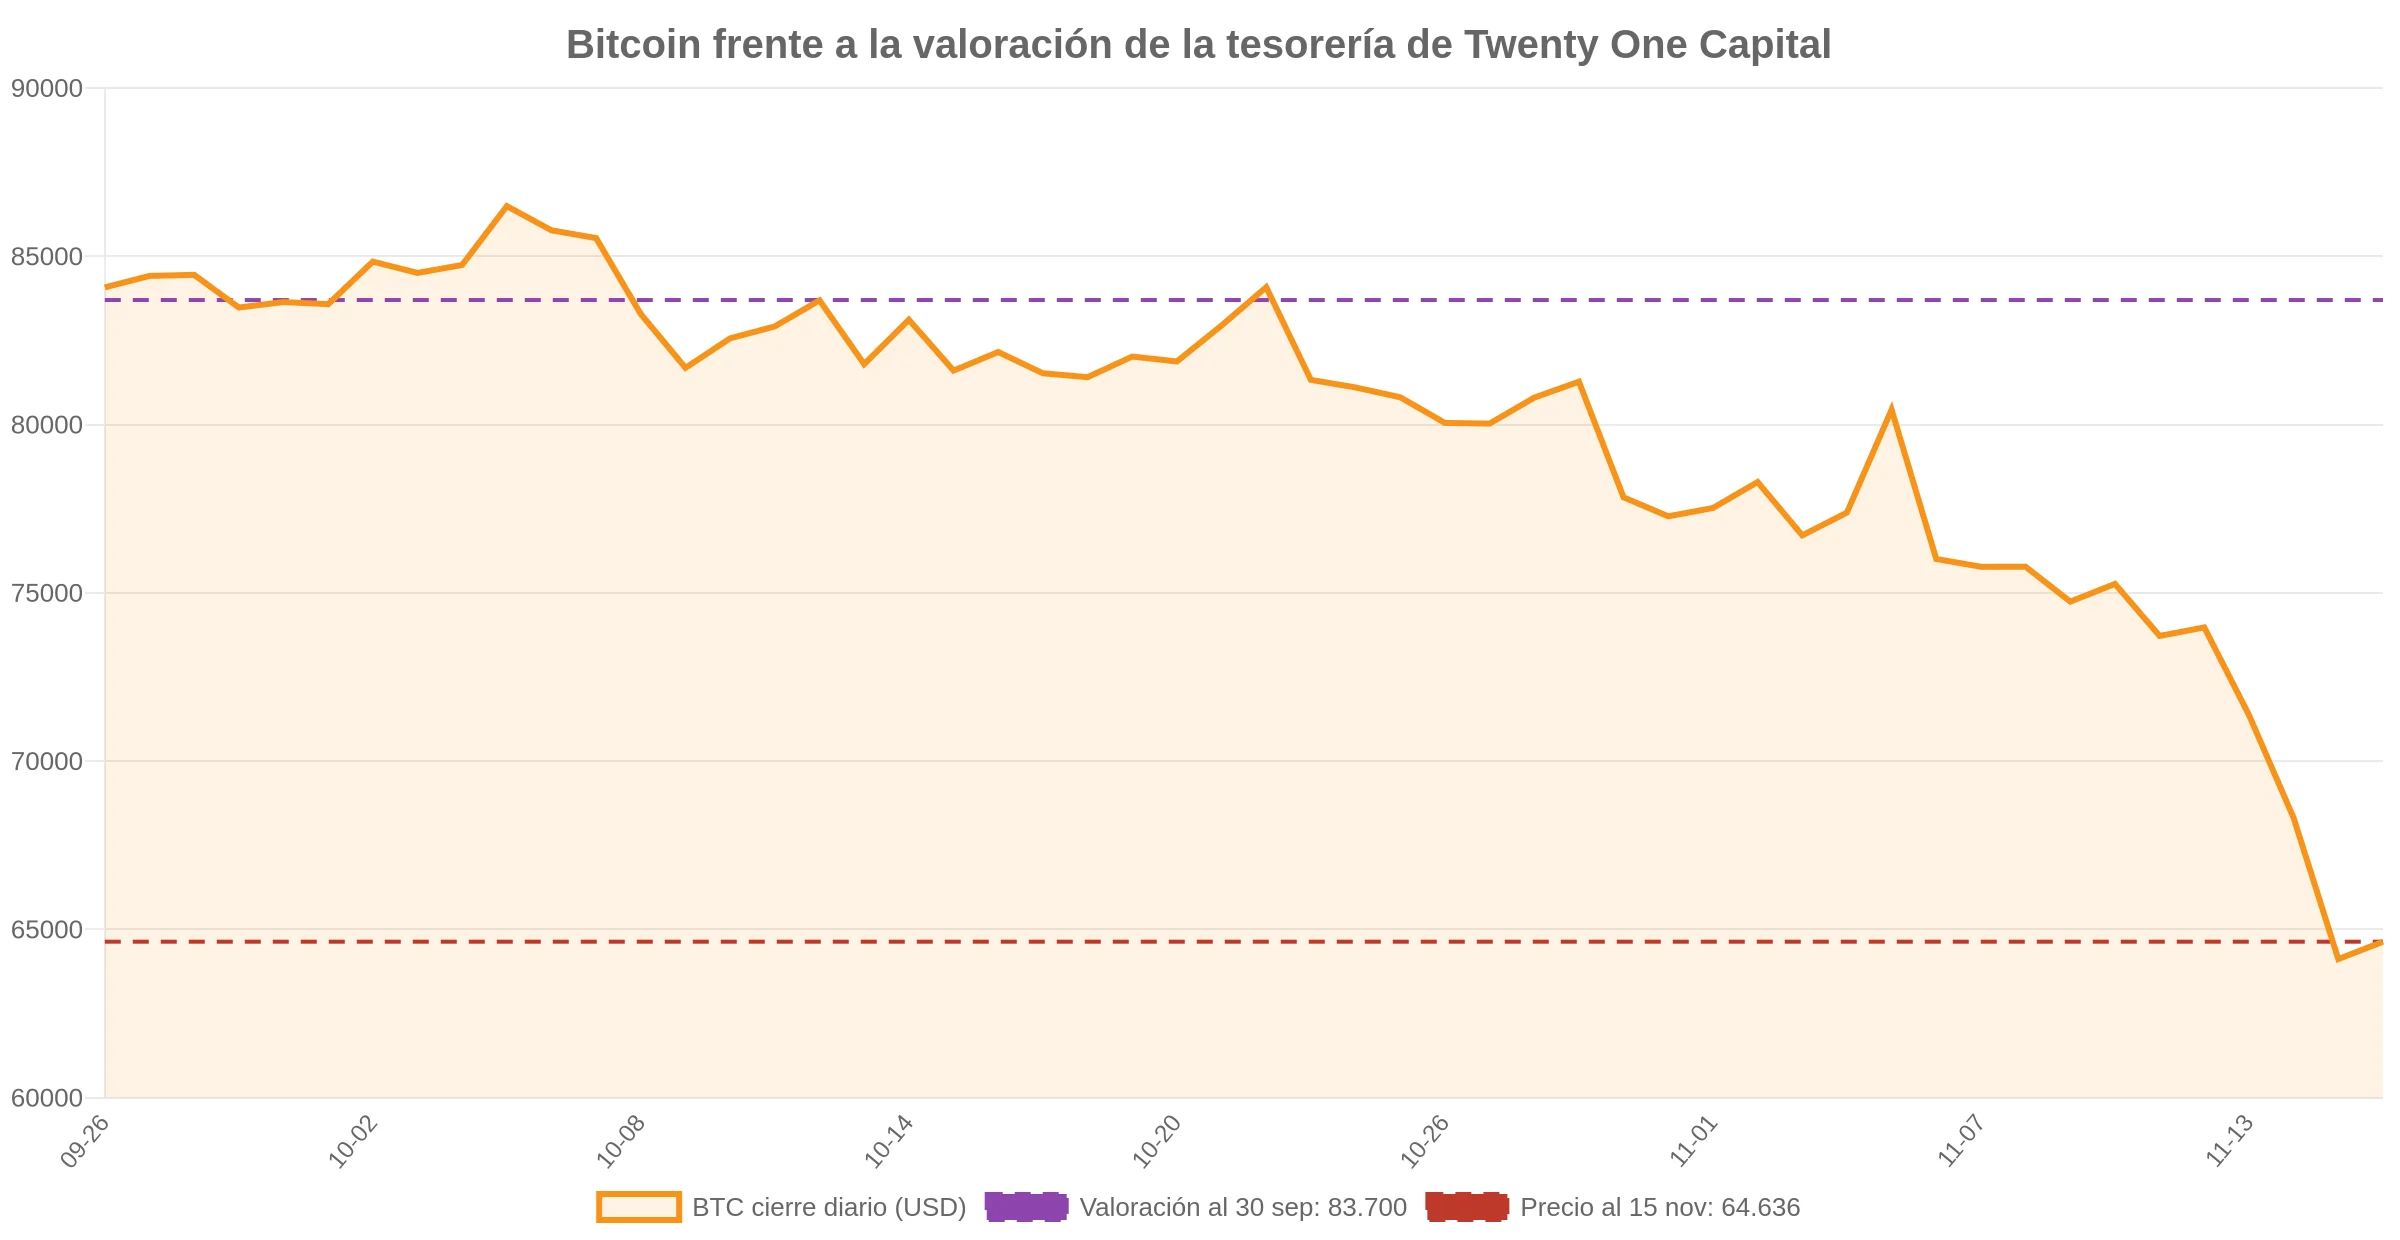
La distinción no es semántica. El precio que sostiene la utilidad se movió. Al 30 de septiembre, Twenty One valoró su tesorería en 3.643,1 millones de dólares, a 83.700 dólares por bitcoin. Este domingo, con el bitcoin en 64.636 dólares según la serie diaria de CoinGecko que acompaña este artículo, la misma tenencia vale 2.812,6 millones: 829,6 millones menos. Ese deterioro equivale al 75,9% de la ganancia de valor razonable que la empresa acaba de reportar, y no aparece en el comunicado porque ocurrió después del cierre del periodo.
El resultado nació en la línea de valor razonable
Los números del formulario 10-Q presentado ante la SEC dejan poco margen a la interpretación. En el trimestre, los gastos generales y administrativos sumaron 4,793 millones, el gasto financiero 1,34 millones y el cambio de valor razonable de los activos digitales aportó 1.092,918 millones. El resultado neto fue de 1.086,750 millones, con una ganancia básica por acción de 3,13 dólares y una diluida de 2,85.
En los nueve meses acumulados la misma línea cambia de signo: el cambio de valor razonable resta 156,377 millones y el resultado neto es una pérdida de 186,482 millones, que se suma a un déficit acumulado de 449,9 millones. La diferencia entre un trimestre de utilidad récord y nueve meses de pérdida es el precio del bitcoin en dos fechas distintas, no un cambio en la capacidad de la empresa para generar caja.
El propio consejero delegado, Rapha Zagury, separó ambas cosas en la carta a los accionistas: «Celebramos la apreciación de Bitcoin. Pero las ganancias de un activo que poseemos no son lo mismo que las ganancias de negocios que operamos». Y abrió el documento con una frase que resume el problema de valoración que arrastra el sector: «Una hoja de balance no es un negocio. Es nuestro punto de partida».
43.514 bitcoins y ninguna compra neta en nueve meses
La tenencia apenas se movió. Al 31 de diciembre de 2025 la compañía tenía 43.515 bitcoins; al 30 de septiembre, 43.514. Un bitcoin menos en nueve meses, según la tabla de activos digitales del 10-Q. La carta no anuncia compras nuevas y describe la estrategia como una evaluación de oportunidades en minería, préstamo, tesorería y energía, sin nombrar objetivos ni precios.
Con 346.659.785 acciones Clase A en circulación al 9 de noviembre, cada título representa 12.552 satoshis, equivalentes a 8,11 dólares de bitcoin al precio actual. Es la métrica que la dirección llama BPS y que el propio 10-Q advierte que no mide valor contable ni capacidad de pago: los tenedores de deuda tienen reclamaciones preferentes sobre esos bitcoins.
Zagury fue explícito sobre el listón que se impuso: «Cerramos el trimestre con 43.514 bitcoins, valorados en aproximadamente 83.700 dólares por moneda». También advirtió que no piensa comprar por comprar: «La actividad no es progreso. Una mala adquisición puede destruir años de creación de valor». La frase importa porque la tesis de la compañía depende de encontrar negocios operativos que generen caja cuando el bitcoin no sube, y el trimestre no aportó ninguno.
El descuento del 29% que la dirección pone sobre la mesa
La acción cerró el viernes en 4,955 dólares, según el cierre informado por Nasdaq, dentro de un rango de 52 semanas de 4,15 a 12,51 dólares. Con esa cotización, el valor de mercado de las acciones Clase A es de 1.717,7 millones. Los bitcoins, el efectivo de 102,8 millones y la deuda de 486,5 millones arrojan un valor neto de activos de 2.428,9 millones, o 7,01 dólares por título. El mercado paga 0,71 dólares por cada dólar de activos, un descuento del 29,3%.
Frente al precio de referencia de la fusión con Cantor Equity Partners, fijado en 10 dólares por acción para los inversores públicos, la caída supera el 50%. Y frente al bitcoin solo, la capitalización equivale a 0,61 veces el valor de los 43.514 bitcoins, antes de descontar deuda.
Zagury no esquivó la cuestión: «Cuando nuestras acciones cotizan por debajo del valor de los activos que les son atribuibles, las recompras merecen una consideración seria», escribió, con la condición de que exista liquidez, aprobaciones y no haya restricciones aplicables. El 10-Q registra una sola recompra en el periodo: 226.860 acciones a 5,23 dólares en agosto, por 1,19 millones, vinculadas a la salida del anterior consejero delegado, Jack Mallers. No hay un programa abierto con monto ni calendario.
El colateral que la empresa no puede tocar
La deuda son notas convertibles al 1,0% con vencimiento en 2030 y un principal de 486,5 millones. Están garantizadas con aproximadamente 16.116 bitcoins, el 37% de toda la tesorería. A 64.636 dólares, ese colateral vale 1.041,4 millones y cubre la deuda 2,14 veces; al 30 de septiembre, con el bitcoin a 83.700, la cobertura era de 2,77 veces. El porcentaje de deuda sobre garantía pasó del 36,1% al 46,7% en seis semanas y media, sin que la empresa haya emitido un comunicado al respecto.
El 10-Q es claro sobre la consecuencia práctica: «El bitcoin que sirve como colateral de las notas convertibles no puede usarse como fuente de liquidez para la compañía». Es decir, 16.116 de los 43.514 bitcoins están inmovilizados. Los otros 27.398, valorados en 1.771,2 millones, siguen disponibles, aunque la dirección afirmó que no prevé venderlos en los próximos doce meses salvo circunstancias excepcionales.
La liquidez corriente no es el problema inmediato. La empresa tenía 102,8 millones en efectivo y equivalentes al cierre del trimestre, con un consumo operativo de 13,251 millones en nueve meses y un gasto trimestral de 4,828 millones. Al ritmo actual, la caja cubre unas 21 veces el costo operativo de un trimestre, y los intereses de las notas ascienden a unos 4,9 millones al año. La dirección concluyó que su posición alcanza para al menos doce meses más.
El contraargumento: un descuento puede ser racional
Comprar a 4,955 dólares un vehículo que declara 7,01 dólares de activos netos por acción parece un arbitraje sencillo. No lo es. Ese activo neto está concentrado en un solo instrumento que cayó 22,8% desde el 30 de septiembre, y el descuento puede reflejar tres cosas que la aritmética no captura.
La primera es la ausencia de un negocio. El trimestre mostró 4,828 millones de gastos y cero ingresos operativos; el valor que la empresa promete crear hacia adelante depende de adquisiciones que todavía no ocurrieron. La segunda es la estructura de control: 215,7 millones de acciones Clase B, sin derechos económicos, concentran el voto y limitan la capacidad de los accionistas Clase A de forzar un cambio de rumbo. La tercera es la dilución: la ganancia diluida por acción (2,85 dólares) quedó por debajo de la básica (3,13), y cualquier conversión futura de las notas ampliaría la base accionarial.
También hay un argumento a favor del tenedor paciente. Las notas vencen en 2030 con un cupón del 1,0%, de modo que no existe un acreedor que obligue a vender bitcoins a estos precios. Un descuento del 29% sobre activos que no están en venta forzada suele estrecharse cuando el precio del activo sube o cuando la dirección demuestra que puede desplegar capital. Las dos condiciones son hoy hipótesis, no hechos.
Lo que el informe no dice
La carta describe categorías de inversión, no transacciones. No nombra una minera, un prestamista ni una planta de energía; no indica cuánto está dispuesta a pagar ni en qué plazo. Tampoco fija el tamaño de una eventual recompra. Cualquier lectura que convierta «evaluamos oportunidades» en un plan concreto va más allá de lo que el documento sostiene.
Hay un límite adicional de tipo contable. La utilidad de 1.087 millones es un asiento de valor razonable bajo la norma ASU 2023-08, que obliga a remarcar los activos cripto al precio de cierre del periodo. No representa caja generada ni capacidad demostrada de ganar dinero con la operación. El resultado del cuarto trimestre, que se conocerá con el próximo 10-Q, incorporará por definición la caída desde 83.700 hasta el precio de cierre de diciembre, sea cual sea.
La señal que importa en el cuarto trimestre
El contexto macro no ayuda a la valoración. El rendimiento del bono del Tesoro a diez años cerró el viernes en 5,15%, según la curva oficial del Tesoro, un nivel que compite directamente con activos que no pagan cupón. El ether cotiza en 1.807 dólares y el bitcoin cae 4% en 24 horas. En ese régimen, una tesorería apalancada al 46,7% sobre su garantía se vuelve una posición más frágil que la que describía el comunicado del 13 de noviembre.
Quedan tres verificaciones concretas. La primera es si la empresa ejecuta recompras con la caja disponible o si conserva los 102,8 millones. La segunda es si aprovecha precios 23% más bajos para aumentar los satoshis por acción, algo que no hizo en los nueve meses anteriores: la tenencia quedó plana en 43.514 bitcoins. La tercera es el comportamiento del colateral: por debajo de 60.000 dólares, la deuda equivaldría al 50,3% de los 16.116 bitcoins empeñados, y el 10-Q no describe umbrales de margen ni llamadas de garantía públicas.
Mientras tanto, la etiqueta que mejor describe el trimestre es la que usó el propio consejero delegado al hablar de su estrategia: un punto de partida. La utilidad existe en el estado de resultados, pero su origen es el mismo activo que hoy vale 829,6 millones menos que cuando se contabilizó. Para el lector que compara el precio de la acción con el bitcoin por acción, la pregunta relevante no es cuánto ganó Twenty One entre julio y septiembre, sino cuánto de esa ganancia sobrevive al cuarto trimestre.
La empresa publica sus estados financieros y sus cartas en su página de inversores. El sector ya tiene precedentes de tensión entre tesorería y deuda: BTCS vendió ether por debajo de su costo para sostener un préstamo de 63 millones en Aave, y las principales empresas cotizadas acumulan más de 79.000 millones de dólares en bitcoin. Twenty One es hoy el caso donde el descuento y el colateral se pueden medir con números públicos.
Sobre el autor
Emprendedor y redactor freelance afincado en Nakuru, Kenia. Escribo sobre criptomonedas, tecnología blockchain y finanzas. Me apasiona transformar incluso las ideas más sencillas en palabras que lleguen al corazón de los lectores y les ayuden a descubrir cómo las criptomonedas están revolucionando el mundo tal como lo conocemos. Creo en la capacidad de transformar el mundo, una palabra a la vez.