

- 1. Lo que el 10-Q dice sobre las ventas de ether
- 2. El precio implícito: 2.684 dólares por ether al cierre del trimestre
- 3. Por qué se vende colateral por debajo del costo
- 4. El beneficio de 54,5 millones que no es caja
- 5. Acciones a 0,87 dólares y un valor contable de 1,81
- 6. Lo que el informe no revela y el calendario hasta el 15 de diciembre
- 7. Preguntas frecuentes
BTCS Inc. vendió ether por debajo de su costo original para mantener los niveles de colateral de sus préstamos en protocolos DeFi, según su informe trimestral presentado el 12 de noviembre. El documento cifra los préstamos a protocolos DeFi en 63,0 millones de dólares al 30 de septiembre, frente a 36,0 millones tres meses antes.
También identifica 46.607 tokens aEthWETH como colateral de esas posiciones, con un valor razonable de 125.097.651 dólares. La compañía que cotiza en el Nasdaq cerró el trimestre con un beneficio neto de 54,5 millones de dólares.
De esa cifra, 58,3 millones corresponden a ganancias no realizadas en activos digitales, es decir, a la revalorización contable del ether que la empresa mantiene en su balance. La venta de colateral por debajo del costo no aparece en el titular del comunicado de resultados; aparece en las notas del Form 10-Q.
Lo que el 10-Q dice sobre las ventas de ether
El informe explica el aumento de las pérdidas realizadas con dos causas. La primera son las ventas de ether para gestionar niveles de colateral y amortizar préstamos de sus acuerdos DeFi. La segunda es la baja en libros del ether depositado en fondos de liquidez, una operación contable que reconoce el activo como una posición distinta.
El texto del documento es explícito sobre el precio de esas ventas: «Sales of ETH were executed at prices below their original cost basis as part of the Company’s active management of collateral levels and health factors associated with DeFi borrowing arrangements». En castellano: las ventas se hicieron por debajo de la base de costo porque la empresa estaba administrando su colateral y su factor de salud.
La nota sobre los préstamos añade un detalle relevante para cualquier tenedor de ether. La deuda está denominada principalmente en stablecoins vinculadas al dólar, como USDT y GHO, no en ether. La obligación de BTCS es devolver unidades de stablecoin más los intereses del protocolo, no una cantidad fija de ETH.
| Dato (30 de septiembre de 2026) | Cifra |
| Colateral en aEthWETH | 46.607 tokens |
| Valor razonable del colateral | 125.097.651 dólares |
| Préstamos a protocolos DeFi | 63.007.700 dólares |
| Activos totales | 176,1 millones de dólares |
| Pasivos totales | 80,0 millones de dólares |
| Beneficio neto del trimestre | 54,5 millones de dólares |
| Ganancias no realizadas en activos digitales | 58,3 millones de dólares |
| Acciones en circulación | 53,1 millones |
El precio implícito: 2.684 dólares por ether al cierre del trimestre
El 10-Q no publica a qué precio se vendió cada lote de ether. Sí publica dos cifras que permiten reconstruir la valoración que la empresa aplicó a su colateral: 46.607 tokens y 125.097.651 dólares de valor razonable. La división da 2.684,10 dólares por ether.
Ese número no es una estimación suelta. CoinGecko situó el ether en 2.677,38 dólares en su serie diaria del 30 de septiembre, un 0,25% por debajo del valor implícito en el informe. La coincidencia confirma que el colateral está valorado a mercado y que la cifra de tokens corresponde a posiciones reales, no a una agregación aproximada.
Desde entonces el ether cayó a 1.961,15 dólares, un 26,8% por debajo del nivel del 30 de septiembre, según el precio de CoinGecko a las 12:49 UTC del 13 de noviembre. Aplicado al mismo número de tokens, el colateral valdría hoy unos 91,4 millones de dólares.
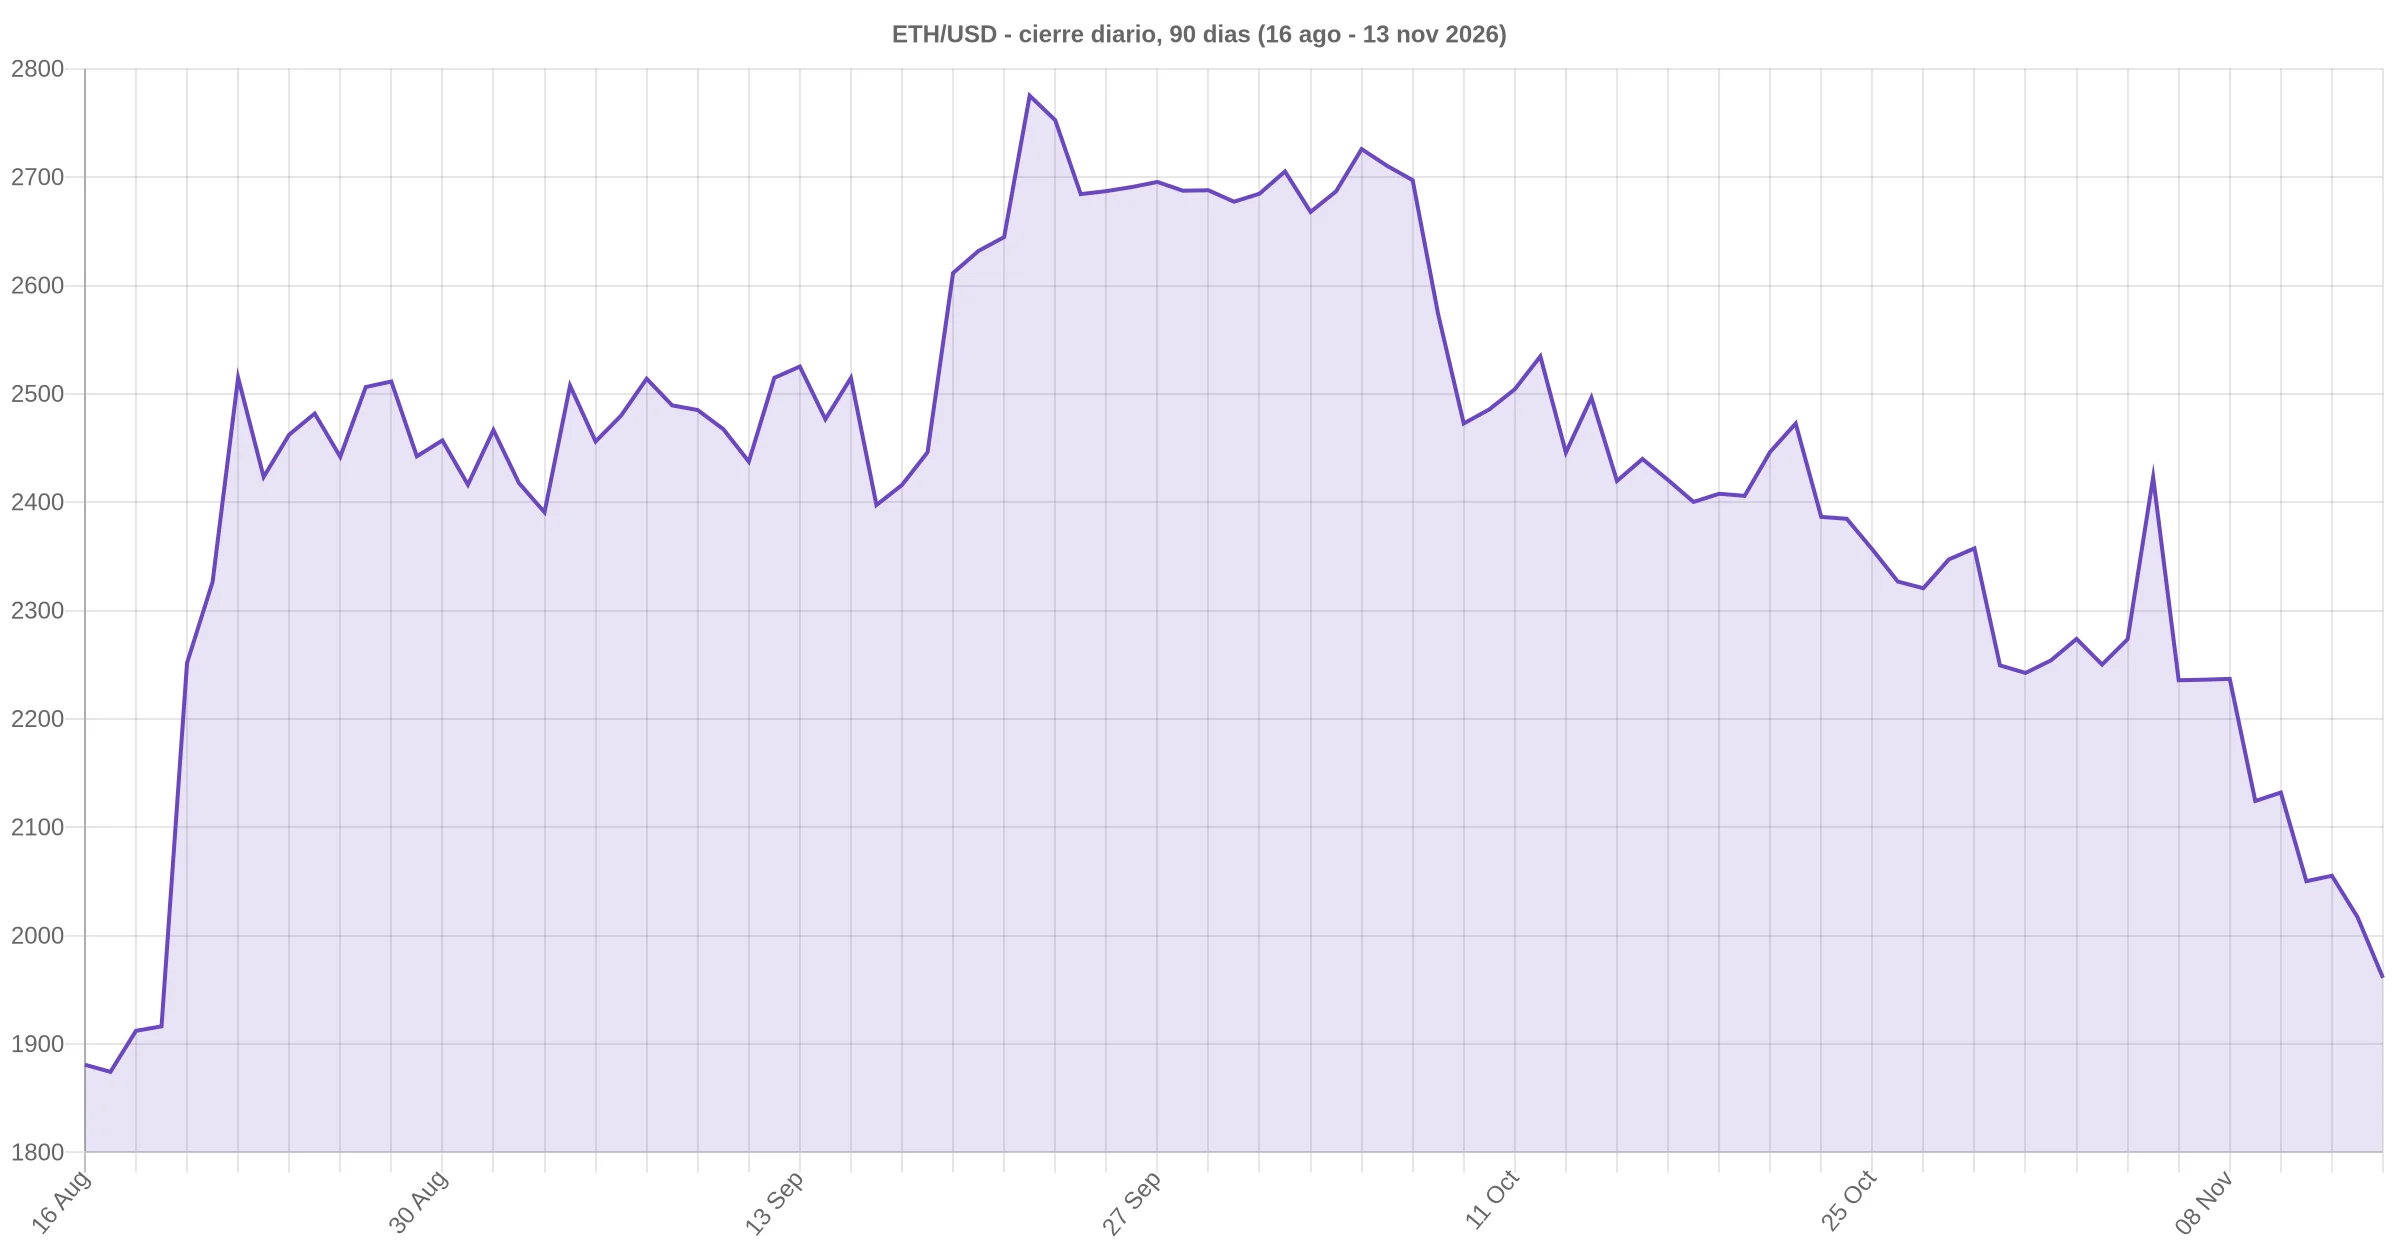
La relación entre deuda y colateral pasó del 50,4% al 69,0% sin que la empresa pidiera un dólar adicional. No es una cifra que BTCS reporte; es la división de los 63,0 millones de préstamo entre el valor del colateral en cada fecha.
Ese porcentaje tiene un límite de interpretación. El factor de salud de Aave no usa el valor del colateral en bruto: lo pondera por el umbral de liquidación de cada activo, que es inferior al 100%.
La definición del propio protocolo lo dice: «A health factor below 1» activa la liquidación, un proceso en el que un tercero paga la deuda y recibe el colateral más una prima. Por eso el 69,0% calculado aquí es un proxy, no el factor de salud exacto. El margen real es menor que el que sugiere la resta.
Con los mismos 46.607 tokens, el colateral igualaría los 63,0 millones de deuda si el ether cayera a 1.351,89 dólares, un 31,1% por debajo del precio actual. A partir de ahí, cualquier liquidación dependería de los umbrales del protocolo y de si la empresa añade colateral o amortiza deuda antes.
Por qué se vende colateral por debajo del costo
Vender un activo por debajo del precio de compra suena a capitulación. En una posición apalancada con deuda en stablecoins, la lógica es distinta. La deuda no baja cuando el ether baja; el colateral sí. Si el factor de salud se acerca a 1, la empresa tiene tres salidas: aportar más colateral, devolver parte del préstamo o esperar.
BTCS eligió devolver préstamo con ventas de ether. El costo contable de esa decisión es una pérdida realizada. El beneficio es que la deuda baja y el factor de salud se aleja del umbral de liquidación. Una liquidación forzosa por el protocolo suele ser más cara que una venta ordenada: entrega el colateral a un tercero y añade una prima de liquidación.
El propio comunicado de resultados enumera el riesgo con lenguaje de advertencia. Entre los factores que pueden afectar al precio de la acción figuran «risks related to the Company’s use of leverage and collateralization requirements, including increased DeFi protocol borrowings and the risk of liquidation of collateral».
La empresa también señala «the significant contribution of unrealized gains on digital assets to the Company’s net income, which may reverse in future periods». La frase importa porque describe exactamente lo que sostuvo el beneficio del trimestre.
El contexto del sector ayuda a leer la operación. Otras tesorerías cotizadas de ether atraviesan una presión parecida: SharpLink declaró 751,4 millones de ganancia trimestral mientras el valor de su tesorería de ether caía 526 millones.
La revisión de índices de MSCI sobre empresas no operativas también afectó a compañías cuya capitalización depende de sus tenencias: Strategy encabezó la lista de 22 valores señalados.
El beneficio de 54,5 millones que no es caja
El resultado del trimestre se sostiene sobre una marca contable. BTCS reportó un beneficio neto de 54,5 millones de dólares frente a una pérdida neta de 34,9 millones en el trimestre anterior. El comunicado atribuye la cifra a 58,3 millones de ganancias no realizadas en activos digitales, 3,6 millones de ganancias realizadas y 5,7 millones de deterioro de activos intangibles.
La resta es simple y el comunicado no la hace: 54,5 menos 58,3, menos 3,6, más 5,7 deja un resultado negativo de 1,7 millones de dólares antes de las revalorizaciones. Es decir, el negocio operativo, sin las marcas del ether, cerró el trimestre en pérdida.
Lo que sí es caja o se acerca a serlo es la operación de liquidez. Los ingresos totales subieron un 67% trimestre a trimestre hasta 4,1 millones, y el beneficio bruto llegó a 3,5 millones con un margen del 86%.
El CEO Charles Allen lo describió así en el comunicado de resultados: «BTCS delivered a record $3.5 million in gross profit at an 86% gross margin, surpassing our full-year gross profit target of $6 million with a full quarter remaining in 2026».
El director financiero Michael Prevoznik añadió: «This quarter showed what Imperium can do at scale. Gross profit more than doubled quarter-over-quarter and our gross margin expanded to 86%, as DeFi revenues grew to represent the large majority of our total revenue».
Imperium, la línea de fondos de liquidez de la empresa, pasó de unos 8 millones a 40,9 millones en posiciones durante el trimestre. También se expandió a Base, la red de capa 2 de Coinbase, en septiembre.
Hay una asimetría que conviene retener. El negocio de liquidez genera millones por trimestre; la marca del ether generó 58,3 millones en tres meses y puede revertirse con la misma facilidad. El precio del ether cayó 26,8% desde el cierre del trimestre. Ese movimiento todavía no aparece en el 10-Q; aparecerá en el informe del cuarto trimestre.
Acciones a 0,87 dólares y un valor contable de 1,81
Entre el 1 de octubre y el 9 de noviembre, BTCS recompró y retiró 158.220 acciones a un precio medio de 0,87 dólares. El desembolso ronda los 137.651 dólares y quedaban 45,86 millones disponibles en la autorización de recompra.
Con 176,1 millones de activos y 80,0 millones de pasivos, el patrimonio contable asciende a 96,1 millones. Repartido entre 53,1 millones de acciones, equivale a 1,81 dólares por título. La recompra se hizo, por tanto, a cerca de 0,48 veces el valor contable.
La lectura tiene dos caras. Comprar acciones por debajo de su valor contable beneficia a quien se queda, porque el mismo patrimonio se reparte entre menos títulos. Pero ese valor contable está sostenido, en buena parte, por ether valorado a mercado, y el mercado aplica un descuento por dos razones: la deuda de 63,0 millones y la dependencia del precio del activo.
En paralelo, la empresa abrió el 26 de octubre una oferta de compra sobre hasta 500.000 dólares de sus acciones preferentes Serie V, con un rango de 0,04 a 1,00 dólares por título y un procedimiento de subasta holandesa modificada. La oferta vence el 15 de diciembre.
Al 11 de noviembre había 15.671.405 acciones Serie V en circulación. La empresa prevé financiar la operación con caja, stablecoins, «proceeds from the sale of digital assets» o ventas de acciones ordinarias bajo su programa ATM.
Lo que el informe no revela y el calendario hasta el 15 de diciembre
El 10-Q no cuantifica cuántos ether se vendieron ni a qué precios. Solo indica la causa y la dirección: ventas por debajo del costo. Tampoco desglosa cuánto del colateral de 125,1 millones corresponde a posiciones de liquidez y cuánto a préstamos, más allá de los 46.607 tokens identificados como colateral de las posiciones DeFi.
El informe también aclara un punto que suele confundirse. En septiembre, Imperium completó los pasos de cumplimiento para proveer liquidez a acciones tokenizadas bajo la exención para firmas cubiertas de la SEC. Pero BTCS «has not yet commenced or committed capital» a esa actividad. La preparación regulatoria no equivale a un negocio en marcha.
Los próximos datos que pueden mover la lectura son tres. Primero, el resultado de la oferta sobre las preferentes Serie V, que vence el 15 de diciembre. Segundo, cualquier venta adicional de ether que la empresa deba reportar si el precio sigue cayendo.
Tercero, el 10-Q del cuarto trimestre, donde se verá el efecto de la caída del 26,8% del ether desde el cierre de septiembre sobre las marcas contables y sobre la relación entre deuda y colateral.
Para el lector que sigue el mercado del ether, la señal útil no es la pérdida realizada en sí. Es la dirección de la deuda: 36,0 millones en junio, 63,0 millones en septiembre, con el colateral concentrado en un activo que cayó 26,8% en seis semanas. Mientras esa relación siga creciendo, cada caída del ether obliga a la empresa a elegir entre vender, aportar colateral o reducir posiciones.
Preguntas frecuentes
¿Por qué BTCS vendió ether por debajo de su costo?
Según su 10-Q, para gestionar los niveles de colateral y los factores de salud de sus préstamos en protocolos DeFi. Al bajar el precio del ether, el mismo colateral sostiene menos deuda, y vender parte del activo reduce el préstamo antes de que el protocolo pueda liquidar la posición.
¿Cuánta deuda tiene BTCS en protocolos DeFi?
63.007.700 dólares al 30 de septiembre de 2026, frente a 36,0 millones al 30 de junio. La deuda está denominada principalmente en stablecoins como USDT y GHO, respaldada por 46.607 tokens aEthWETH con un valor razonable de 125.097.651 dólares en esa fecha.
¿Qué pasa si el ether sigue cayendo?
El colateral vale menos y la relación entre deuda y colateral sube. Con los datos del 30 de septiembre, el colateral igualaría la deuda si el ether bajara a 1.351,89 dólares. Antes de ese nivel, la empresa puede vender más ether, aportar colateral o amortizar deuda.
¿El beneficio de 54,5 millones fue en efectivo?
No. Incluye 58,3 millones de ganancias no realizadas por la revalorización del ether, que son contables y reversibles. Sin esas marcas, el resultado del trimestre habría sido una pérdida de aproximadamente 1,7 millones de dólares.
Este artículo es informativo y no constituye asesoramiento de inversión. Las cifras provienen del Form 10-Q y del comunicado de resultados presentados por BTCS ante la SEC el 12 de noviembre de 2026, y del precio de ether publicado por CoinGecko el 13 de noviembre de 2026 a las 12:49 UTC.
Sobre el autor
Jide Idowu es un hábil redactor freelance con experiencia en tecnología blockchain, criptomonedas y finanzas digitales. Conocido por su capacidad para descomponer temas complejos en contenido claro y atractivo, Jide elabora artículos, posts de blog y análisis que resuenan tanto con principiantes como con profesionales experimentados. Su trabajo abarca una amplia gama de temas, desde las tendencias emergentes del mundo cripto hasta exploraciones en profundidad de las innovaciones en blockchain. Con gran atención al detalle y pasión por educar a los lectores, Jide es una voz fiable en el mundo en rápida evolución de los activos digitales.