

- 1. 13,5 millones de ingresos y 751,4 millones de resultado
- 2. Nueve meses que el trimestre no alcanzó a tapar
- 3. El ether en libros se compró a 3.952 dólares
- 4. Cinco semanas y media de precio: 526 millones menos
- 5. El mercado paga 0,69 dólares por cada dólar de tesorería
- 6. El único motor que produce ether: 2,84% anual
- 7. Las condiciones que no aparecen en el titular
SharpLink, Inc. (Nasdaq: SBET) publicó el 9 de noviembre sus resultados del tercer trimestre. El titular del comunicado es una cifra: 751,4 millones de dólares de beneficio neto, 3,45 por acción diluida, frente a 104,3 millones y 0,62 dólares en el mismo trimestre de 2025. Los ingresos del periodo fueron 13,5 millones.
El beneficio equivale a 55,8 veces la facturación. La explicación está en el propio documento enviado a la SEC: 676,7 millones fueron ganancias no realizadas por el cambio de valor razonable del ether y 75,2 millones, ganancias realizadas, principalmente por canjes de tokens de staking líquido. El resultado operativo declarado, 753,0 millones, incluye esos 751,9 millones de ganancias por criptoactivos. Sin esa línea, el trimestre deja 1,1 millones de dólares.
La empresa, con sede en Miami, se describe en el comunicado como una de las mayores tesorerías corporativas de ether del mundo: 892.708 ETH al 30 de septiembre y 895.117 al 2 de noviembre, según el comunicado de resultados remitido a la SEC. Su consejero delegado, Joseph Chalom, presentó el trimestre como prueba de la estrategia: «Nuestros sólidos resultados del tercer trimestre reflejan nuestro avance en la ejecución de la estrategia de tesorería en ether y el fortalecimiento de nuestra plataforma de tesorería de grado institucional».
13,5 millones de ingresos y 751,4 millones de resultado
El desglose del trimestre deja tres capas muy distintas. La primera es el negocio de staking, que facturó 13,1 millones, un 27% más que los 10,3 millones de hace un año. La segunda es el marketing de afiliación, un remanente de la etapa anterior de la compañía, con 0,4 millones. La tercera son las ganancias por criptoactivos, que no dependen de ningún cliente.
Los gastos generales y administrativos bajaron un 8%, a 11,0 millones. El deterioro de criptoactivos registrados a coste fue de solo 1,0 millones en el trimestre, frente a 7,0 millones un año antes, porque la mayor parte de ese deterioro ya se había contabilizado en trimestres anteriores.
| Concepto (millones de dólares) | 3T 2026 | 3T 2025 |
|---|---|---|
| Ingresos por staking | 13,1 | 10,3 |
| Ingresos totales | 13,5 | 10,8 |
| Ganancia realizada en criptoactivos | 75,2 | 6,3 |
| Ganancia no realizada (valor razonable) | 676,7 | 107,3 |
| Gastos generales y administrativos | 11,0 | 12,0 |
| Resultado operativo declarado | 753,0 | 104,9 |
| Beneficio neto | 751,4 | 104,3 |
| Beneficio por acción diluida | 3,45 | 0,62 |
Chalom añadió una frase que resume el modelo: «Creemos que el ether debe gestionarse como un activo operativo productivo y no simplemente mantenerse a la espera de una apreciación». El trimestre, sin embargo, se sostuvo sobre la apreciación, no sobre la operación.
Nueve meses que el trimestre no alcanzó a tapar
El comunicado destaca el trimestre. El formulario 10-Q muestra el año completo, y el cuadro cambia de signo. Entre enero y septiembre, la compañía acumuló una pérdida no realizada de 151,0 millones por el valor razonable de su ether, un deterioro de 268,8 millones en los tokens de staking líquido registrados a coste y un resultado operativo negativo de 325,0 millones.
La propia dirección lo escribe sin adornos en el informe: «Las pérdidas no realizadas reflejan cambios en el valor razonable de los criptoactivos durante el periodo de nueve meses; las ganancias no realizadas del tercer trimestre no compensaron del todo las pérdidas registradas antes en 2026».
La conclusión aritmética es incómoda para el titular. El trimestre de 751,4 millones sirvió para reducir un agujero, no para cerrarlo. Al 30 de septiembre, el resultado antes de impuestos de los nueve meses seguía siendo negativo en 324,1 millones de dólares.
El ether en libros se compró a 3.952 dólares
El anexo de la nota 3 del 10-Q permite reconstruir el precio al que está sentada la tesorería. Los 602.361 ETH nativos figuran con un coste de 2.380,6 millones, es decir, 3.952 dólares por unidad. Su valor razonable al cierre del trimestre era de 1.615,2 millones, o 2.681 dólares por unidad. La diferencia son 765,4 millones de dólares de pérdida latente sobre el ether nativo.
El resto de la posición, unos 290.347 ETH equivalentes en LsETH de Liquid Collective, weETH de ether.fi y wstETH de Lido, se contabiliza por la norma ASC 350-30, no por la ASC 350-60 que rige para el ether nativo. Eso significa coste menos deterioro acumulado, sin reversión posterior. En libros valen 482,0 millones; su valor de mercado al 30 de septiembre era de 749,8 millones. El exceso de mercado sobre el valor contable es de 267,8 millones que el balance no reconoce.
El 10-Q lo dice con precisión: «La base de coste de nuestros criptoactivos a coste no se ajustará al alza por ningún incremento posterior de valor razonable». El deterioro de 268,8 millones de los nueve meses queda registrado para siempre; la recuperación, no. Esa asimetría explica por qué el beneficio del trimestre no es simétrico con las pérdidas del año.
Cinco semanas y media de precio: 526 millones menos
El 30 de septiembre, el ether cerró a 2.677,38 dólares, según CoinGecko. El 11 de noviembre, a las 07:00 UTC, cotizaba a 2.054,12. La caída es del 23,3% en menos de seis semanas.
Aplicada a la tesorería, la resta es directa. Al cierre del trimestre, el valor de mercado de todos los criptoactivos de SharpLink era de 2.364,9 millones: 1.615,2 millones en ether a valor razonable más 749,8 millones en tokens de staking líquido. Hoy, los 895.117 ETH de la compañía valen 1.838,6 millones. Son 526,3 millones menos, un 22,2%.
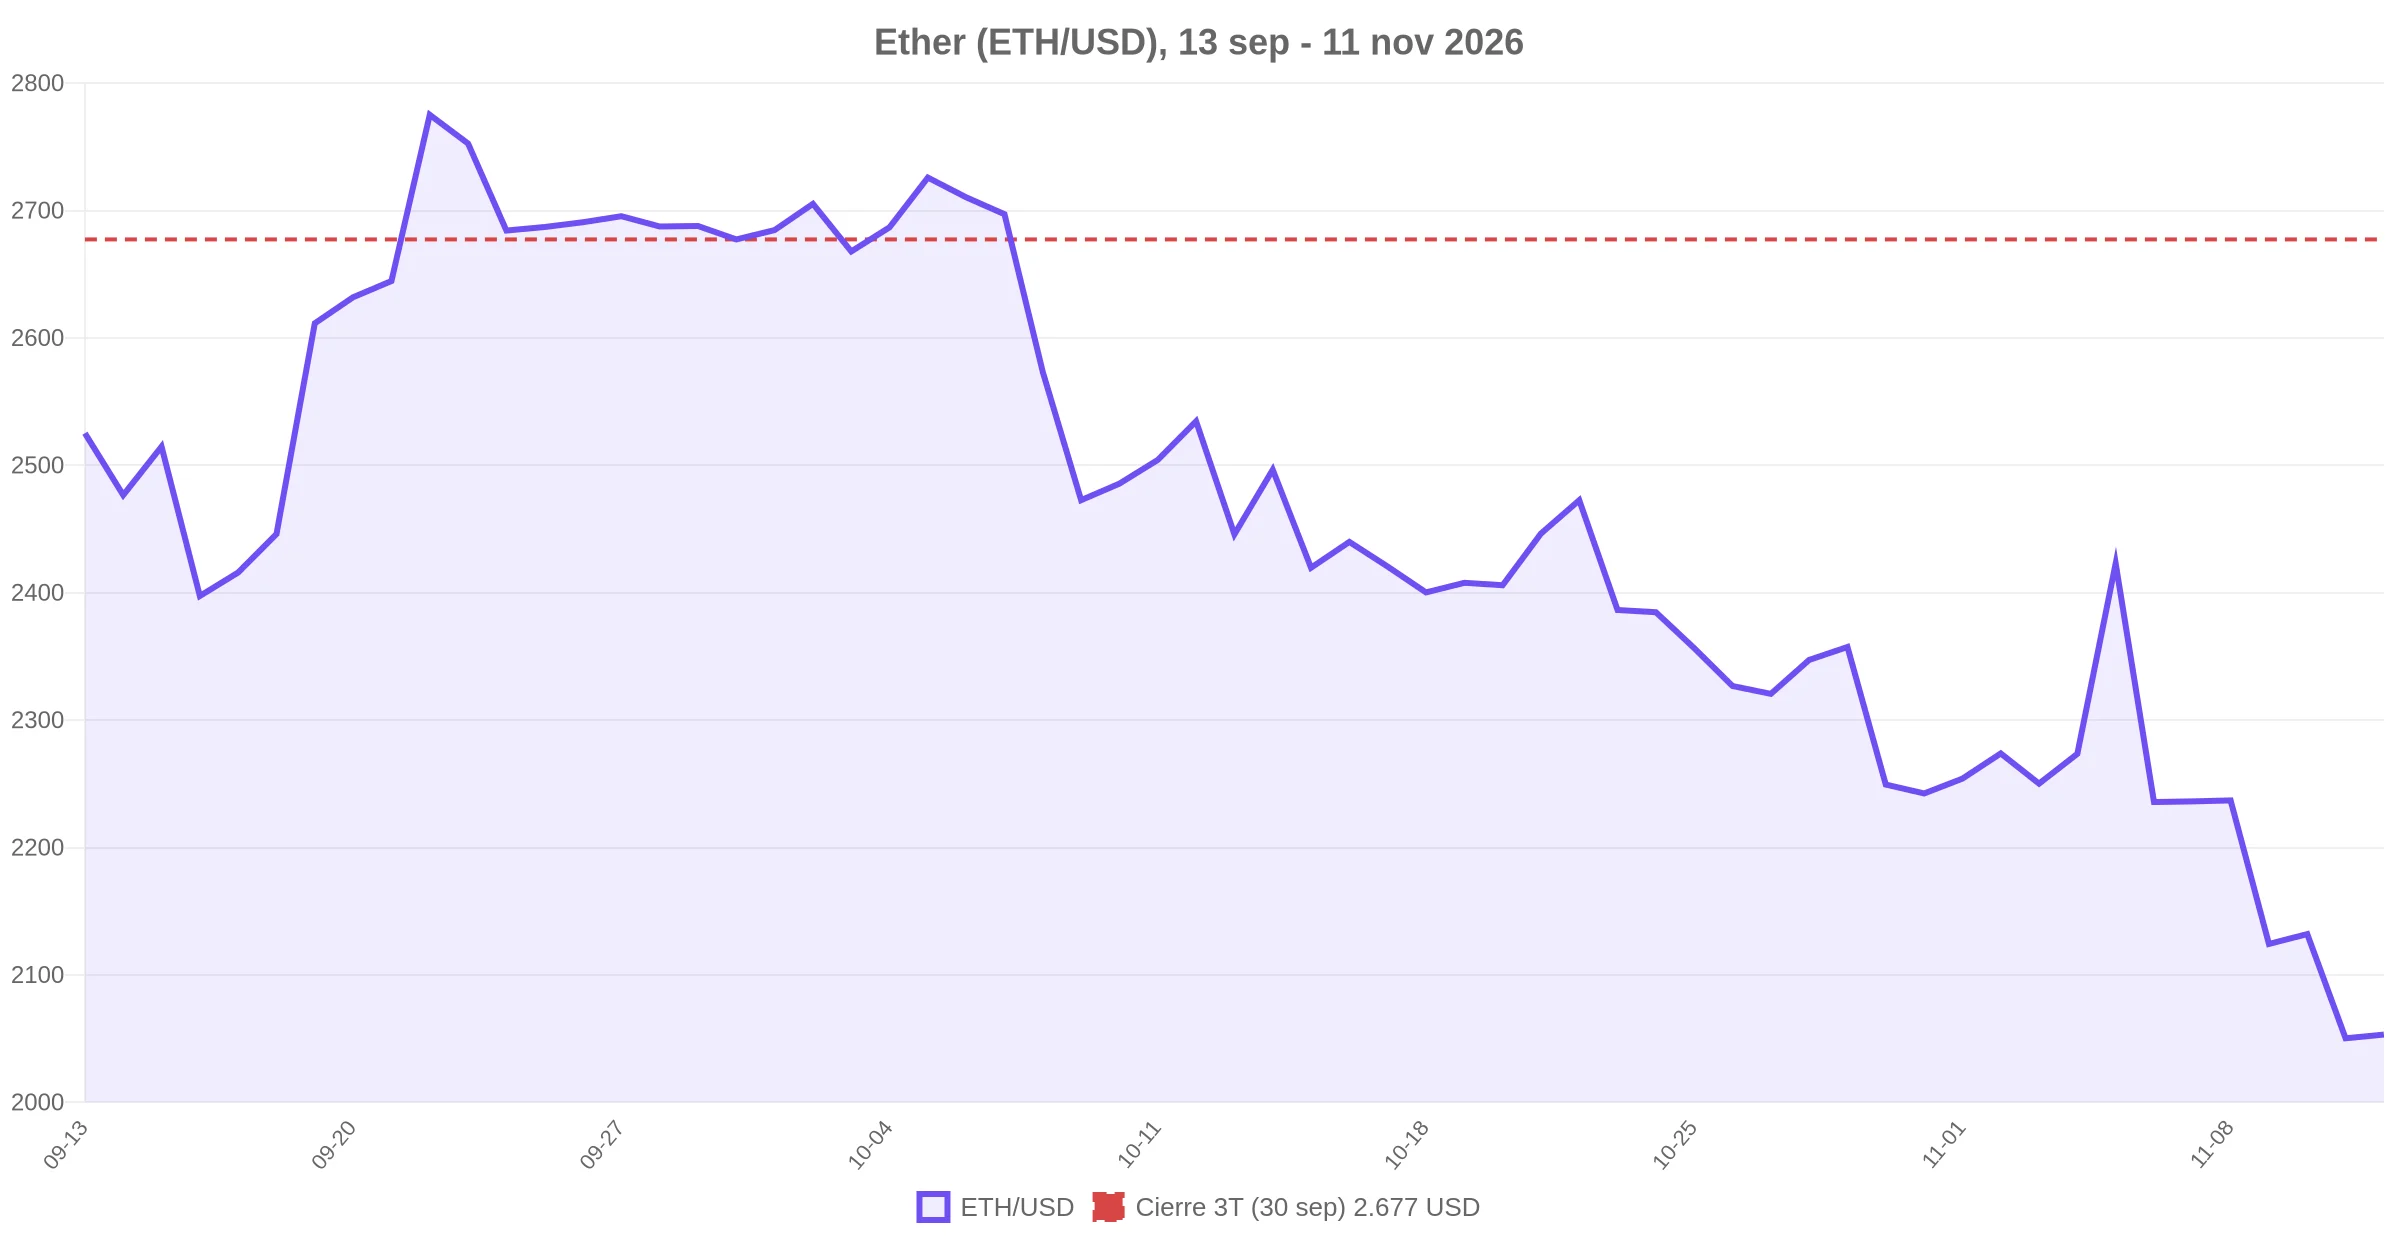
La cifra no implica una venta. Las tenencias incluso subieron en 2.409 ETH desde el 30 de septiembre, hasta 895.117 al 2 de noviembre, según el comunicado. La caída es de precio, no de posición. Solo una venta convertiría esa marca en pérdida realizada, y la compañía no ha anunciado ninguna.
El mercado paga 0,69 dólares por cada dólar de tesorería
La acción cerró el 10 de noviembre en 5,85 dólares, un 18% por debajo del cierre de una semana antes y cerca del mínimo de 52 semanas de 4,46 dólares. Con 217.346.200 acciones en circulación al 3 de noviembre, según la portada del 10-Q, la capitalización ronda los 1.271,5 millones.
Frente a un valor de tesorería de 1.838,6 millones, el mercado paga 0,69 dólares por cada dólar de ether. Cada acción representa 0,00412 ETH, unos 8,46 dólares al precio actual, y la acción cotiza un 31% por debajo de ese valor.
Ese descuento admite dos lecturas. La primera es que el mercado descuenta el coste de mantener la estructura: 11,0 millones de gastos trimestrales frente a 13,1 millones de ingresos por staking, más los compromisos contractuales que se describen abajo. La segunda es que el descuento no prueba por sí solo una mala gestión: si el ether recupera el nivel del 30 de septiembre, las marcas se revierten y el beneficio por acción vuelve a moverse con el precio subyacente. Ninguna de las dos lecturas se puede demostrar con el precio de una sola jornada.
El único motor que produce ether: 2,84% anual
El negocio real de SharpLink consiste en poner el ether a trabajar. Los 13,1 millones de ingresos por staking de un trimestre, repartidos entre 895.117 ETH, equivalen a 14,6 dólares por ETH cada tres meses. Anualizado sobre el valor de mercado actual, es una rentabilidad bruta del 2,84%.
La estructura de costes se come casi todo. Después de los 11,0 millones de gastos generales y administrativos y los 0,3 millones de coste del negocio de afiliación, el trimestre deja 1,1 millones de resultado operativo real. Sobre una tesorería de 1.838,6 millones, eso es un 0,06% trimestral, o un 0,24% anualizado. El resto de lo que el accionista ve en la cuenta de resultados procede del precio.
La compañía ha ido ampliando esa capa operativa. El 28 de septiembre completó una asignación de 200 millones de dólares en staking con Lido, de la que recibió wstETH, y el acuerdo con Lido le obliga a mantener esos tokens durante un año. También tiene comprometidos 200 millones en weETH desplegados en Linea, según las notas de riesgos del 10-Q. El Galaxy SharpLink Onchain Yield Fund, lanzado en agosto con 125 millones, de los cuales 100 millones aporta SharpLink y 25 millones Galaxy Digital, empezó a desplegar capital en el trimestre y ya había llamado 11,2 millones el 28 de agosto. El vehículo llega mientras el staking dentro de los ETF de ether sigue en construcción: VanEck retiró su ETF de ether apostado con stETH un año después de presentarlo.
El presidente de la compañía, Joseph Lubin, cofundador de Ethereum, enmarcó la estrategia en la tokenización: «Desde la expansión del token de depósito institucional de JPMorgan a la red principal de Ethereum hasta la creciente tokenización de activos financieros por parte de los principales gestores globales, estos desarrollos confirman el papel creciente de Ethereum en pagos, gestión de activos e infraestructura de mercados financieros». El mismo movimiento se ve en Europa: Amundi emitió en Ethereum una clase tokenizada de su fondo de renta variable europeo el 8 de noviembre.
Las condiciones que no aparecen en el titular
Hay tres restricciones que el comunicado no destaca y que sí condicionan el cuarto trimestre. La primera es la obligación de mantener los wstETH del acuerdo con Lido durante un año: ese ether no puede venderse para cubrir gastos sin romper el contrato. La segunda es el mínimo de 200 millones en weETH desplegados en Linea. La tercera es que el fondo de rendimiento opera con préstamos garantizados por colateral en ether aportado por la propia SharpLink, lo que añade una capa de riesgo de contraparte sobre el mismo activo que ya concentra todo el balance.
Tampoco conviene leer el 10-Q como una tesis regulatoria. El documento recuerda que la interpretación conjunta de la SEC y la CFTC de agosto de 2026 identifica al ether como ejemplo de «mercado digital», y que la propuesta de Regulación de Criptoactivos de la SEC, publicada el 18 de agosto, sigue siendo una propuesta: el periodo de comentarios cerró el 20 de octubre y puede no adoptarse, o adoptarse con cambios materiales. Nada de eso protege el precio del ether en el cuarto trimestre.
La sensibilidad es fácil de calcular. Cada movimiento de 100 dólares en el ether mueve el valor de mercado de la tesorería en 89,5 millones. Si el precio promedia cerca de los 2.050 actuales hasta el 31 de diciembre, las marcas del cuarto trimestre revertirán aproximadamente los 526 millones ya contabilizados, y el beneficio anual volverá al terreno negativo. Si el ether recupera los 2.680 dólares del cierre del tercer trimestre antes de esa fecha, el efecto desaparece. Las dos condiciones son verificables con datos públicos.
El próximo 10-Q llegará en febrero. Para entonces, la cuenta de resultados de SharpLink volverá a decir menos sobre su negocio de staking y más sobre el precio del ether, que es exactamente lo que la compañía dice querer evitar con su estrategia de rendimiento. Los 751,4 millones del tercer trimestre ya están escritos. El contrapeso también: 526 millones, a los precios del 11 de noviembre.
Aviso: este artículo no constituye asesoramiento de inversión. El contenido y los materiales de esta página tienen fines educativos e informativos.
Sobre el autor
Samuel es un redactor profesional especializado en criptomonedas, tecnología blockchain y análisis de mercado. Ofrece análisis detallados sobre las tendencias emergentes y los últimos avances del sector, creando contenido riguroso y atractivo que facilita la comprensión de temas complejos tanto a principiantes como a profesionales experimentados.