

- 1. Qué obliga a hacer la directiva 7438-У
- 2. El 22 de noviembre no es una fecha de lanzamiento
- 3. Los dos relojes: 17 de noviembre y 22 de noviembre
- 4. El límite que no se ve en la cotización
- 5. Qué falta para que la ventana se convierta en mercado
- 6. Por qué la secuencia rusa se parece a otras y en qué se diferencia
- 7. Qué mirar en las próximas tres semanas
- 8. Preguntas frecuentes
El Banco de Rusia abrió el calendario de la negociación bursátil de criptomonedas. Su directiva 7438-У, firmada el 8 de septiembre, registrada por el Ministerio de Justicia el 3 de noviembre con el número 89019 y publicada oficialmente el 11 de noviembre, fija el 22 de noviembre de 2026 como la fecha desde la cual las bolsas pueden lanzar negociación organizada con monedas digitales. La condición viene en la misma frase: antes deben acordar con el regulador las reglas con las que van a operar. El comunicado del Banco de Rusia lo dice sin rodeos y sin nombrar a ninguna bolsa en concreto.
La directiva no crea un mercado nuevo ni autoriza a un intermediario específico. Modifica el reglamento 437-П sobre actividad de negociación organizada y extiende a las monedas digitales y a los derechos digitales un conjunto de obligaciones que el mercado ruso ya aplica a acciones y bonos: registro de participantes, registros de órdenes y operaciones, vigilancia de la ejecución y cálculo de precios de referencia. Es un cambio de infraestructura, no una campaña de marketing, y su alcance real depende de un trámite que todavía no tiene lista pública: la aprobación de las reglas de cada plaza.
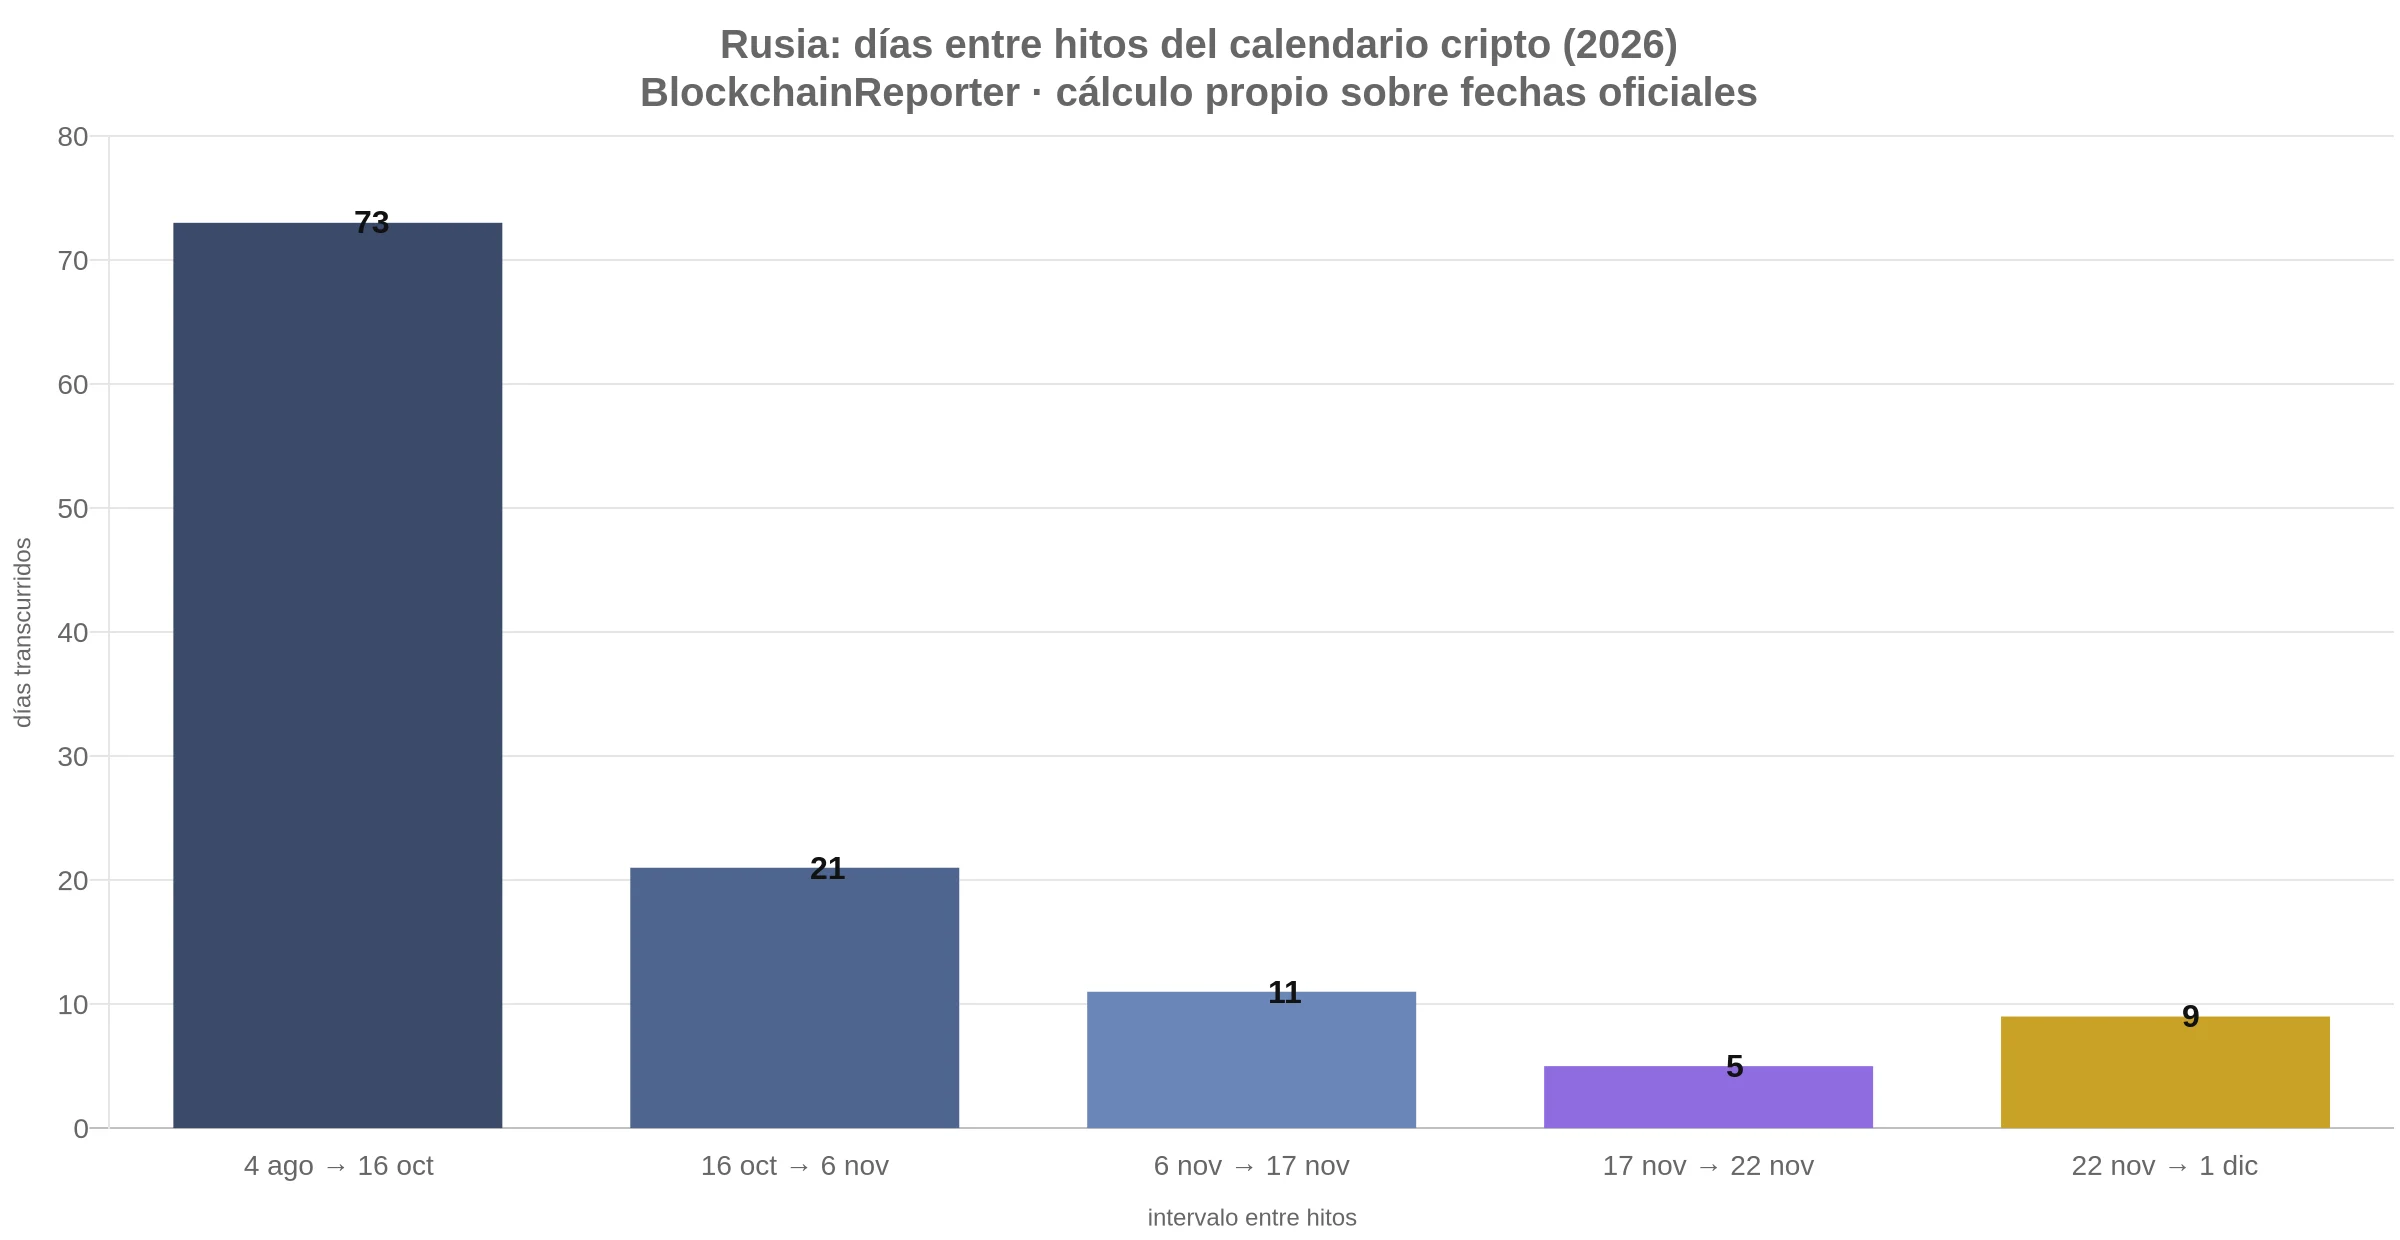
Para un lector que sigue el expediente ruso desde fuera, la fecha importa menos que la secuencia. El 17 de noviembre entra en vigor la directiva anterior, la que limita a los inversores no cualificados a bitcoin, ether y USDT. El 22 de noviembre se abre la ventana para que las bolsas negocien. Entre ambas fechas hay cinco días, y en esos cinco días se decide si Rusia tiene un mercado bursátil de criptomonedas en 2026 o solo un permiso firmado.
Qué obliga a hacer la directiva 7438-У
El comunicado del regulador enumera las obligaciones en tres bloques. El primero es el registro de participantes: las bolsas tendrán que inscribir a brókeres, gestores fiduciarios y contrapartes centrales que operen con criptomonedas. El segundo es el registro documental: llevar libros de órdenes y de operaciones y vigilar cómo se ejecutan. El tercero es el reporte de precios y de actividad al propio Banco de Rusia, con el mismo procedimiento que ya usan para el resto de activos.
«Las bolsas deberán registrar a los participantes en la negociación con criptomonedas —brókeres, gestores fiduciarios, contrapartes centrales—, llevar registros de órdenes y operaciones y vigilar la ejecución de las operaciones», según la traducción del comunicado publicado el 11 de noviembre.
El detalle que suele pasarse por alto es el de los precios. La directiva exige calcular cuatro indicadores distintos: precio actual, precio medio ponderado, precio de mercado y precio de cierre. No es un requisito cosmético. Un mercado que publica un precio de cierre definido por regla puede servir de referencia para valorar carteras, calcular garantías y liquidar derivados; uno que solo publica el último precio negociado no puede. Ese cuarto precio es el que convierte una cotización en un dato contable utilizable por bancos y fondos.
«Los organizadores de la negociación también deben calcular indicadores de precio: precio actual, medio ponderado, de mercado y de cierre», añade el mismo texto.
La directiva tampoco introduce un régimen sancionador propio ni cambia los requisitos de capital de los participantes. Esas piezas ya existían en el corpus normativo que el Banco de Rusia publicó entre septiembre y octubre: la directiva 7442-У sobre recursos propios de los depositarios digitales, la 7451-У sobre el registro contable de operaciones con monedas digitales por parte de los bancos y la 7441-У sobre el cálculo del valor agregado de las compras de residentes no cualificados. La 7438-У es la pieza que faltaba para que la infraestructura de negociación tuviera reglamento.
El 22 de noviembre no es una fecha de lanzamiento
La diferencia entre «puede» y «va a» es toda la historia. El comunicado emplea el verbo ruso «вправе», que equivale a tener derecho o estar facultado, no a estar obligado ni a tener todo listo. No hay constancia pública, al 12 de noviembre, de que alguna bolsa rusa haya publicado las reglas acordadas con el regulador, y el Banco de Rusia no ha difundido qué plazas cuentan ya con la aprobación. Sin ese trámite cerrado, el 22 de noviembre es una fecha de habilitación legal, no de primera operación.
La Bolsa de Moscú, la plaza con más capacidad técnica para hacerlo, ya había fijado su propio calendario antes de que se publicara esta directiva. Su plan, confirmado por Boris Blokhin, director gerente sénior de ventas y desarrollo de negocio, es abrir el 1 de diciembre con bitcoin, ether y USDT, reutilizando la licencia de organizador de negociación que ya tiene y la infraestructura del mercado de valores. Blokhin detalló que la sesión cubriría «de la 06:50 a la 23:50 hora de Moscú», diecisiete horas de negociación continua, y que la liquidación pasaría por un depositario digital asociado y no por la propia bolsa.
Esa diferencia de nueve días entre la habilitación regulatoria y el plan de la plaza principal es la medida más honesta del estado del proyecto: el permiso llega antes que la operación. Y explica por qué el 22 de noviembre conviene leerlo como el inicio de una ventana, no como el día en que Rusia tendrá un precio de cierre de bitcoin fijado por una bolsa regulada.
Los dos relojes: 17 de noviembre y 22 de noviembre
Las dos directivas regulan cosas distintas y conviene no mezclarlas. La del 6 de noviembre, cuyo comunicado se publicó ese mismo día, define qué criptomonedas pueden ofrecerse a inversores no cualificados y con qué límites. La del 11 de noviembre define cómo se organiza la negociación. La primera se refiere al producto y al cliente; la segunda, al mercado y a su infraestructura.
El contenido de la primera es más restrictivo de lo que sugiere el titular. Solo tres activos quedaron en la lista: bitcoin, ether y el tether de Tether (USDT). El criterio de selección no fue una votación: el regulador aplicó los parámetros de la ley, que incluyen capitalización de mercado, volumen medio diario de negociación y una historia de formación de precios en plazas extranjeras de al menos cinco años. La lectura práctica es que un token lanzado en 2023 no puede entrar, por mucha liquidez que tenga, hasta que cumpla ese quinquenio.
«El límite de compra a través de un solo intermediario es de no más de 300 mil rublos al año», señala el comunicado del 6 de noviembre. «Antes de la operación, el inversor, independientemente de su estatus, debe pasar una prueba y conocer los riesgos de invertir en criptomonedas».
La aritmética de ese límite merece un cálculo que el comunicado no hace. Con el tipo de cambio oficial del Banco de Rusia del 12 de noviembre, 82,6617 rublos por dólar, 300.000 rublos equivalen a 3.629 dólares. Si el mismo inversor usa los tres canales que la norma permite —bróker, gestor y criptointercambio—, el techo teórico asciende a 900.000 rublos, unos 10.888 dólares al año. No es un límite por persona en sentido estricto: es un límite por intermediario, y esa diferencia es la que determinará cuánto dinero minorista puede entrar de verdad al mercado.
El límite que no se ve en la cotización
Hay una restricción adicional que afecta más al uso real que al volumen: el comprador no puede llevarse los activos a su propio monedero. El Banco de Rusia prohibió en octubre las retiradas de criptomonedas desde cuentas de operadores rusos hacia monederos de autocustodia y fijó el fin del mercado entre particulares para 2027, un cambio que redefine qué significa comprar criptomonedas en Rusia. Lo que se compra en una bolsa rusa es una posición custodiada dentro del perímetro regulado, no un activo transferible a una wallet propia.
Para el mercado, ese diseño tiene una consecuencia medible: la demanda que llegue será de exposición, no de uso. Servirá para tomar posición en bitcoin o ether con fines de inversión, y no para pagar, para participar en DeFi o para mover valor entre jurisdicciones. Es un mercado de valores con subyacente cripto, no un mercado de criptomonedas en el sentido en que se entiende fuera de Rusia.
Qué falta para que la ventana se convierta en mercado
El primer hueco es la lista de reglas aprobadas. El comunicado no dice cuántas bolsas han presentado sus reglas, en qué estado están ni cuándo se resolverán. El segundo es el perímetro: la directiva habla de organizadores de negociación, y en Rusia eso incluye a la Bolsa de Moscú y a la Bolsa de San Petersburgo, pero también a plataformas con licencia de organizador que no son bolsas tradicionales. Sin un registro público, cualquier cálculo sobre el número de plazas activas en diciembre es especulación.
El tercer hueco es el de los estándares. Entre el 10 y el 13 de noviembre el Banco de Rusia recibe propuestas de organizaciones autorreguladas sobre qué representantes suyos se incorporan al comité de estándares de las entidades que intercambian monedas digitales. Ese comité no existe todavía como órgano operativo, y su primera tarea será precisamente la que falta: convertir los requisitos de la directiva en procedimientos verificables para los participantes. Hasta que ese trabajo termine, cada bolsa interpretará por su cuenta qué significa vigilar la ejecución de una operación o cómo se calcula un precio medio ponderado en un mercado con dos docenas de participantes.
El cuarto hueco es la liquidez. Un mercado con tres activos, un techo de compra por intermediario, prueba obligatoria y prohibición de retirada a autocustodia no es un mercado con incentivos para creadores de liquidez internacionales. La Bolsa de Moscú anunció en septiembre la puesta en marcha de futuros perpetuos sobre bitcoin, ether, solana, XRP y tron, lo que muestra capacidad técnica y apetito institucional, pero un derivado no requiere la misma infraestructura de custodia ni el mismo registro de participantes que una operación al contado.
Por qué la secuencia rusa se parece a otras y en qué se diferencia
El modelo ruso comparte con el europeo la idea de que la criptomoneda entra al perímetro regulado por la puerta de la infraestructura existente: se usan licencias, depositarios y reglas de mercado que ya existen. Se diferencia en el resultado. MiCA construyó un régimen de emisores y proveedores de servicios con pasaporte europeo; Rusia construyó un régimen de negociación bursátil con tres activos permitidos para minoristas y una prohibición de autocustodia. El primero busca un mercado integrado; el segundo, un mercado contenido.
Para las bolsas internacionales que siguen el expediente, la lectura útil no está en la fecha del 22 de noviembre sino en el orden de las piezas: primero la ley (las 282-ФЗ y 283-ФЗ del 4 de agosto), después el producto (la lista de tres activos), después la infraestructura (la directiva de negociación organizada) y al final la operación (el plan de la Bolsa de Moscú para el 1 de diciembre). Ese orden es el que permite predecir el siguiente paso: si una plaza quiere operar antes de que existan los estándares del comité, tendrá que hacerlo con procedimientos propios, y eso es exactamente lo que la directiva deja en manos de la negociación con el regulador.
Qué mirar en las próximas tres semanas
Tres fechas concentran la información. El 17 de noviembre entra en vigor la lista de activos y el límite de 300.000 rublos: es el día en que se sabrá si los brókeres tienen sus procesos de prueba y de registro listos. El 22 de noviembre se abre la habilitación para negociar: si ninguna bolsa publica reglas aprobadas ese día, la fecha pasará sin mercado. Y el 1 de diciembre es el objetivo declarado de la Bolsa de Moscú: si la plaza principal no abre, el cronograma completo se mueve al primer trimestre de 2027 y con él la primera referencia de precio de cierre rusa.
Hay un cuarto elemento que no tiene fecha y que puede pesar más que los tres anteriores: la lista de participantes autorizados. La directiva obliga a registrarlos, pero no publica el registro. Mientras ese documento no exista, la única forma de comprobar quién puede operar será preguntar a cada bolsa, y esa asimetría de información es la clase de detalle que separa un mercado que arranca de un mercado que solo fue autorizado.
Preguntas frecuentes
¿Desde cuándo se puede operar con criptomonedas en una bolsa rusa?
Desde el 22 de noviembre de 2026, según la directiva 7438-У publicada el 11 de noviembre. No es una fecha de lanzamiento automático: cada bolsa debe acordar antes sus reglas de negociación con el Banco de Rusia, y esa aprobación no tiene un calendario público.
¿Qué criptomonedas estarán disponibles para inversores no cualificados?
Solo tres: bitcoin, ether y USDT. La lista entró en vigor el 17 de noviembre y se cerró con criterios de capitalización, volumen medio diario e historial de precios en plazas extranjeras de al menos cinco años.
¿Cuánto puede comprar un inversor minorista ruso?
Hasta 300.000 rublos al año por cada intermediario, unos 3.629 dólares al tipo oficial del 12 de noviembre. Con bróker, gestor y criptointercambio el techo teórico llega a 900.000 rublos, cerca de 10.888 dólares.
¿Se podrá retirar lo comprado a un monedero propio?
No. El Banco de Rusia prohibió las retiradas hacia monederos de autocustodia en octubre y fijó el fin del mercado entre particulares para 2027. La posición queda custodiada dentro del perímetro regulado.
¿Qué hará la Bolsa de Moscú y cuándo?
Planea abrir el 1 de diciembre con bitcoin, ether y USDT, usando su licencia actual de organizador de negociación y una sesión de 06:50 a 23:50 hora de Moscú. La liquidación pasaría por un depositario digital asociado.
¿Qué puede retrasar la apertura?
Tres cosas: la ausencia de reglas aprobadas y publicadas, la falta de un registro de participantes autorizados y la inexistencia operativa del comité de estándares que el Banco de Rusia empezó a formar el 10 de noviembre.
Este artículo es informativo y no constituye asesoramiento de inversión. Las fechas, obligaciones y límites provienen de los comunicados y del registro normativo del Banco de Rusia consultados el 12 de noviembre de 2026; las conversiones a dólares usan el tipo de cambio oficial de esa misma fecha.
Datos: registro normativo del mercado de monedas digitales (Banco de Rusia), directiva 7438-У (texto oficial), tipo de cambio oficial del Banco de Rusia, 12/11/2026.
Sobre el autor
Jide Idowu es un hábil redactor freelance con experiencia en tecnología blockchain, criptomonedas y finanzas digitales. Conocido por su capacidad para descomponer temas complejos en contenido claro y atractivo, Jide elabora artículos, posts de blog y análisis que resuenan tanto con principiantes como con profesionales experimentados. Su trabajo abarca una amplia gama de temas, desde las tendencias emergentes del mundo cripto hasta exploraciones en profundidad de las innovaciones en blockchain. Con gran atención al detalle y pasión por educar a los lectores, Jide es una voz fiable en el mundo en rápida evolución de los activos digitales.