

El Tax Collector del condado de Miami-Dade, Dariel Fernandez, anunció el 9 de noviembre que su oficina comenzó a aceptar bitcoin como forma de pago del impuesto sobre la propiedad, tanto en línea como en persona. La respuesta corta a la pregunta que muchos propietarios se harán esta semana es que sí, se puede pagar con bitcoin, pero el condado no recibe bitcoin: la transacción se convierte a dólares antes de llegar a la oficina, que no custodia, no invierte y no administra criptomonedas. El pago entra al sistema contable ordinario del condado como cualquier otro, y el propietario sigue teniendo derecho al descuento del 4% si paga antes del 30 de noviembre.
La distinción no es menor. Miami-Dade no está construyendo una reserva en bitcoin ni aceptando volatilidad en sus libros. Está habilitando una pasarela de pago que liquida en dólares, con un intermediario que aún no ha identificado públicamente, y registrando el resultado dentro de su proceso de conciliación existente. Es una decisión de política de cobro, no de tesorería, y conviene leerla con esa precisión porque la diferencia entre «aceptar bitcoin» y «mantener bitcoin» es la diferencia entre un cambio operativo y un cambio financiero.
Qué acepta la oficina y qué no cambia
Según el comunicado de la oficina, el propietario que elige esta opción puede seleccionarla durante el proceso de pago en línea o solicitarla al pagar en persona. El sistema permite conectar una cuenta de exchange compatible o una billetera digital y autorizar el pago. Después, la transacción se convierte a dólares antes de que los fondos lleguen a la oficina recaudadora.
«Government must keep up with the times and the needs of the people we serve«, dijo Fernandez en el anuncio. Y añadió: «Innovation is about making government more accessible, efficient, and convenient. By accepting Bitcoin as a payment option, we are giving property owners another way to pay their taxes, whether online or in person, while continuing to offer the traditional payment methods they already know and trust«.
Lo que el comunicado descarta explícitamente es igual de importante: «La Oficina del Recaudador de Impuestos no posee, invierte ni administra criptomonedas. Todos los pagos se reciben en dólares estadounidenses a través del proceso de liquidación y reporte existente», señala el texto, que subraya que la oficina recibe «el monto completo de los impuestos adeudados independientemente de las fluctuaciones en los precios de las criptomonedas».
Hay un detalle de redacción que un lector atento notará: el titular del comunicado habla de bitcoin, mientras que el cuerpo del texto menciona «monedas digitales compatibles» sin publicar la lista. La oficina tampoco informó qué procesador o exchange intermediario ejecuta la conversión, ni si cobra una comisión por el servicio. Son tres datos que cualquier propietario necesitaría antes de decidir, y que el anuncio deja abiertos.
El descuento del 4% pesa más que la moneda
La opción de pago llega en medio de la campaña «Save the Max», que la oficina lanzó el 30 de octubre, dos días antes del inicio tradicional de la recaudación el 1 de noviembre. El calendario de descuentos por pago anticipado que fija la ley de Florida es el siguiente: 4% si se paga antes del 30 de noviembre de 2026; 3% antes del 31 de diciembre; 2% antes del 31 de enero de 2027; 1% antes del 28 de febrero de 2027. En marzo de 2027 no hay descuento, y los impuestos se vuelven morosos el 1 de abril de 2027, con intereses, cargos y penalidades adicionales.
La escala es progresiva y el costo de esperar es tangible. El propio comunicado de la campaña ofrece un ejemplo: un propietario con una factura elegible de 5.000 dólares ahorra 200 dólares simplemente por pagar dentro del periodo del 4%. La oficina recauda en 13 ubicaciones del condado, en unidades móviles del programa T-Connect y en línea las 24 horas.
El tamaño del universo que podría usar la nueva opción es grande. La estimación del tasador de la propiedad para 2026 sitúa el valor imponible del condado en 540.700 millones de dólares, un 5,5% más que en 2025, sobre un rollo certificado el 16 de octubre de este año. Ese valor no es la recaudación, pero mide la base sobre la que se reparte el impuesto.
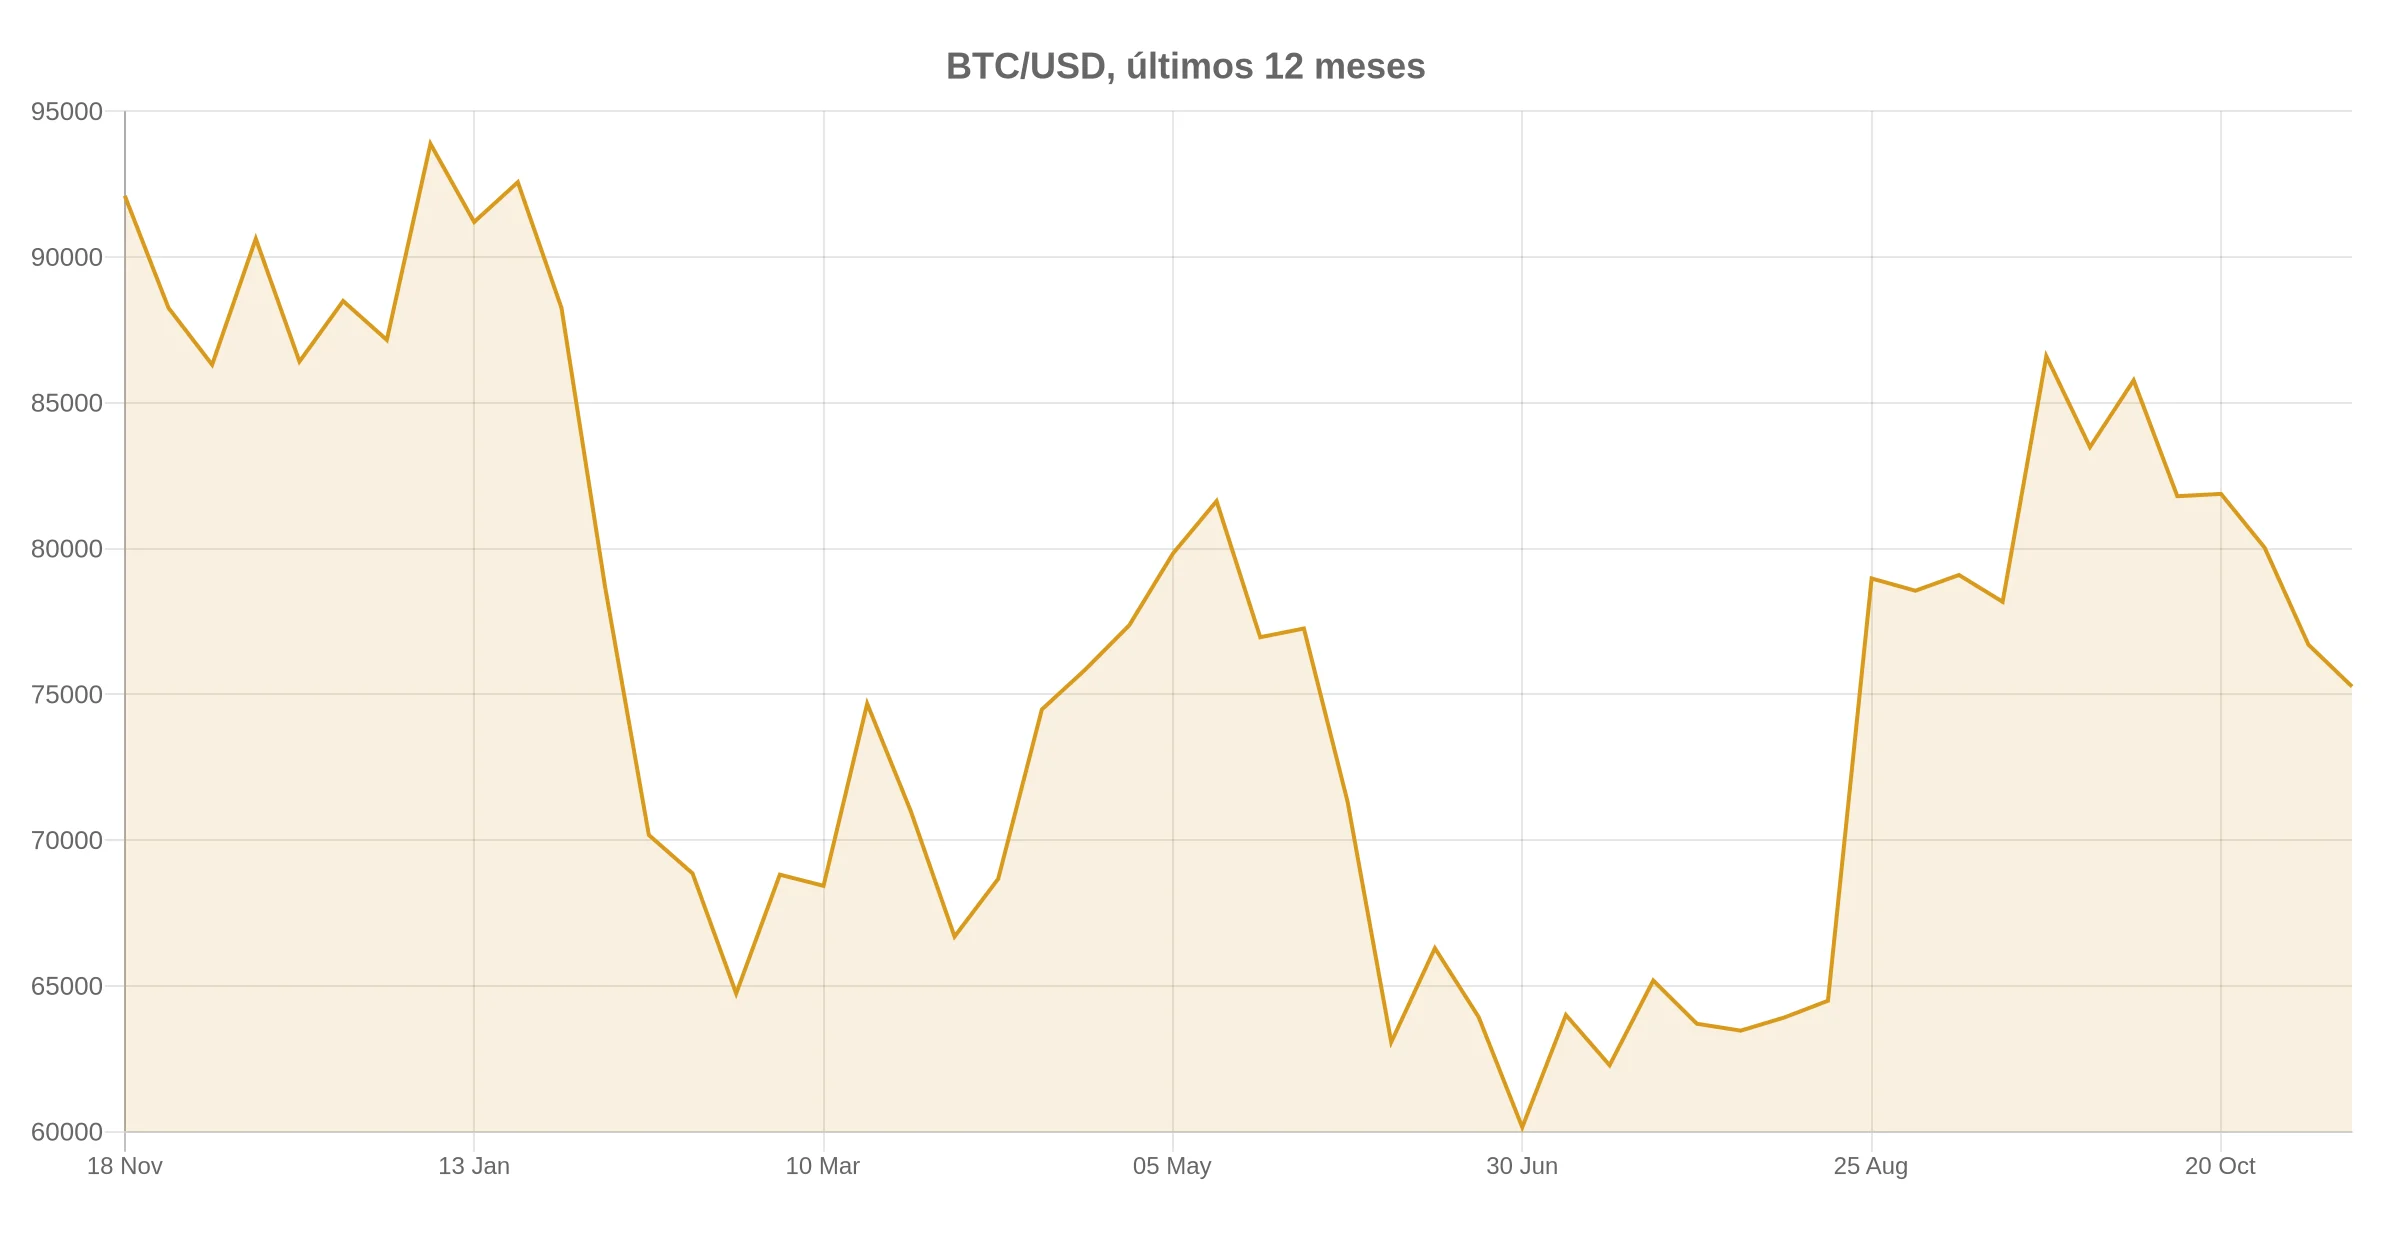
Aquí aparece la primera cuenta que el anuncio no hace. A un precio de 74.431 dólares por bitcoin, según CoinGecko a las 10:00 UTC del 10 de noviembre, una factura de 5.000 dólares equivale a 0,067176 BTC. El descuento del 4%, esos 200 dólares, equivale a 0,002687 BTC. En otras palabras: quien paga en noviembre entrega un 4% menos de bitcoin que quien paga en marzo, siempre que el tipo de cambio se mueva a su favor en ese intervalo. Si el precio de bitcoin sube, el ahorro en dólares se mantiene pero el costo de oportunidad en coins aumenta; si baja, ocurre lo contrario.
El costo fiscal que el comunicado no menciona
El pago con bitcoin no es una operación neutral para el contribuyente. El IRS trata los activos digitales como propiedad, no como moneda, y usar ese activo para pagar bienes o servicios cuenta como una disposición: genera ganancia o pérdida de capital que debe reportarse, con base en el valor de mercado en el momento de la transacción y el costo de adquisición de las unidades entregadas. Pagar el impuesto de propiedad, por lo tanto, puede producir un hecho imponible distinto del impuesto que se está pagando.
La magnitud depende de cuándo se compró. Bitcoin cotizaba en 104.610 dólares el 10 de noviembre de 2025 y en 74.431 dólares el 10 de noviembre de 2026, una caída del 28,85% en doce meses. Un propietario que compró los 0,067176 BTC necesarios para cubrir una factura de 5.000 dólares hace un año desembolsó 7.027 dólares por esas unidades. Al usarlas hoy para pagar la factura, realiza una pérdida de 2.027 dólares, es decir, entrega monedas cuyo costo fue un 40,5% superior al impuesto que cancela.
Ese cálculo cambia el sentido del descuento. Los 200 dólares que se ahorran por pagar en noviembre representan apenas el 9,9% de la pérdida realizada en ese escenario. Para un propietario que compró bitcoin por debajo de 74.431 dólares, en cambio, el pago genera una ganancia sujeta a impuesto, y el resultado neto depende de su tasa y de si la tenencia superó el año. El descuento del condado es fijo; el efecto fiscal, no. El anuncio de la oficina no aborda este punto, y no tiene por qué hacerlo: su competencia es recaudar, no asesorar.
La dimensión federal sí conviene tenerla presente porque el tratamiento del pago como disposición es el mismo que se aplica a cualquier compra con criptoactivos. Nuestro archivo sobre el proyecto de ley de impuestos a las criptomonedas que avanzó un comité de la Cámara en septiembre cubre el debate legislativo en curso; lo que no ha cambiado es la regla vigente: la propiedad se grava al disponerse de ella.
Miami-Dade llega después de Colorado, y el matiz importa
El comunicado de la oficina no afirma ser el primero del país, y es correcto que no lo haga. El Departamento de Rentas de Colorado acepta criptomonedas para todos los impuestos estatales desde el 1 de septiembre de 2022, incluidos el impuesto sobre la renta individual y corporativo, el impuesto sobre ventas y uso, las retenciones y los impuestos selectivos. El proceso de Colorado convierte la criptomoneda a dólares a través de PayPal y remite el efectivo al departamento, con una comisión de servicio de 1,00 dólar más 1,83% del monto del pago, y no emite reembolsos en criptomoneda.
La comparación sirve para dos cosas. Primero, para ubicar la novedad donde corresponde: el precedente estatal existe desde hace más de cuatro años, de modo que lo nuevo aquí es la escala municipal y la aplicación al impuesto sobre la propiedad, no la categoría. Segundo, para poner número a la comisión que Miami-Dade no publica. Si la oficina aplicara un esquema equivalente al de Colorado, una factura de 5.000 dólares pagada con cripto costaría 92,50 dólares en comisiones (1,83% más 1,00 dólar), y el ahorro neto del descuento del 4% bajaría de 200 a 107,50 dólares. Es una hipótesis, no un dato sobre Miami-Dade, pero muestra cuánto puede comerse una comisión no divulgada de un descuento que sí está publicado.
Ohio ofrece el otro antecedente relevante, y su historia es más instructiva que su éxito. El estado lanzó en septiembre la billetera Buckeye Billfold, que permite pagar a agencias estatales con conversión instantánea a dólares, un diseño casi idéntico al de Miami-Dade: el estado nunca mantiene el activo volátil en sus libros. Antes, Ohio había intentado algo parecido con OhioCrypto.com en 2019, un servicio para impuestos comerciales que no prosperó. Los dos episodios comparten el mismo supuesto: aceptar cripto sin custodiarla es administrativamente viable si la conversión es inmediata y el riesgo de precio no toca el balance público.
Lo que falta para saber si la opción se usa
La oficina no publicó volumen esperado, número de contribuyentes que podrían usar la opción, ni métricas de adopción. Tampoco dijo cuántos de los pagos del ciclo actual se harán en bitcoin. Sin esos datos, la única afirmación sostenible es que la opción existe desde el 9 de noviembre y que su uso es voluntario.
Hay razones para un escepticismo razonable. El impuesto sobre la propiedad es una obligación anual, no recurrente, y el descuento por pago anticipado recompensa pagar pronto en dólares; quien tiene bitcoin y quiere conservarlo no gana nada convirtiéndolo para una factura que puede pagar con efectivo. El incentivo real para usar la opción aparece en dos casos concretos: propietarios que ya tienen una posición en cripto y prefieren liquidar sin pasar por una venta previa, y propietarios que quieren reducir su exposición sin ejecutar una orden en un exchange. Para el resto, la comodidad y el descuento siguen siendo los factores dominantes.
La señal a seguir no es el anuncio, sino el reporte. Si la oficina publica antes del cierre del ciclo, el 31 de marzo de 2027, cuántos pagos se hicieron en cripto y qué comisión se aplicó, el debate dejará de ser sobre intenciones. Si no lo hace, la iniciativa quedará como una capacidad habilitada sin evidencia de uso, que es exactamente el resultado que tuvo el intento anterior de Ohio.
Cómo se paga, paso a paso
Para quien decida usar la opción, el procedimiento descrito por la oficina es este: iniciar el pago en línea o presentarse en una de las 13 oficinas o en una unidad móvil T-Connect; seleccionar la opción de criptomoneda en el proceso de pago o solicitarla en persona; conectar una cuenta de exchange compatible o una billetera digital; autorizar la transacción. La conversión a dólares ocurre antes de que los fondos lleguen a la oficina, y el pago se registra en el sistema estándar de reporte.
Antes de hacerlo conviene verificar tres cosas por cuenta propia: la comisión exacta que aplica el procesador, la lista de activos aceptados, y el valor de mercado que se usará para la conversión. Ninguna de las tres aparece en el comunicado del 9 de noviembre. Para el contribuyente con tenencia de más de un año, además, la conversación con su asesor fiscal sobre la base de costo debería preceder al pago, no seguirlo.
Preguntas frecuentes
¿Se puede pagar el impuesto de propiedad de Miami-Dade con bitcoin?
Sí. Desde el 9 de noviembre de 2026, la Oficina del Recaudador de Impuestos del condado acepta bitcoin como opción adicional para el impuesto sobre la propiedad, tanto en el pago en línea como en persona. Las demás formas de pago siguen disponibles y la opción es enteramente voluntaria.
¿La oficina se queda con los bitcoin del contribuyente?
No. La transacción se convierte a dólares antes de llegar a la oficina, que declaró que no posee, invierte ni administra criptomonedas. El pago se recibe en dólares por el proceso de liquidación y reporte que ya utiliza el condado.
¿Hay una comisión por pagar con criptomonedas?
El comunicado del 9 de noviembre no informa comisiones ni nombra al procesador que ejecuta la conversión. El propietario debe confirmar ese dato en el momento del pago, porque una comisión no divulgada puede reducir el beneficio del descuento por pago anticipado.
¿Cuánto se ahorra pagando en noviembre de 2026?
El 4% si el pago se realiza antes del 30 de noviembre de 2026. La oficina cita el caso de una factura de 5.000 dólares, que ahorra 200 dólares. El descuento baja a 3% en diciembre, 2% en enero de 2027 y 1% en febrero; en marzo no hay descuento y en abril comienzan los recargos por mora.
¿El pago con bitcoin genera un impuesto adicional?
Puede generarlo. Para el IRS los activos digitales son propiedad, y usarlos para pagar un bien o servicio cuenta como disposición: hay que reportar la ganancia o pérdida de capital según la base de costo de las unidades entregadas. No es un impuesto nuevo, sino el mismo tratamiento que se aplica a cualquier venta de criptoactivos.
¿Se puede pagar con otra criptomoneda además de bitcoin?
El anuncio menciona en su cuerpo «monedas digitales compatibles», pero no publica la lista de activos aceptados. La referencia del titular es bitcoin. Cualquier otra moneda debe confirmarse con la oficina antes de iniciar el pago.
Fuentes primarias: comunicado de la Oficina del Recaudador de Impuestos de Miami-Dade (9 de noviembre de 2026), calendario de descuentos «Save the Max», Departamento de Rentas de Colorado e IRS, activos digitales. Datos de precio y valor imponible: CoinGecko y Tasador de la Propiedad de Miami-Dade. Este artículo no constituye asesoramiento financiero ni fiscal.
Sobre el autor
Jide Idowu es un hábil redactor freelance con experiencia en tecnología blockchain, criptomonedas y finanzas digitales. Conocido por su capacidad para descomponer temas complejos en contenido claro y atractivo, Jide elabora artículos, posts de blog y análisis que resuenan tanto con principiantes como con profesionales experimentados. Su trabajo abarca una amplia gama de temas, desde las tendencias emergentes del mundo cripto hasta exploraciones en profundidad de las innovaciones en blockchain. Con gran atención al detalle y pasión por educar a los lectores, Jide es una voz fiable en el mundo en rápida evolución de los activos digitales.