

- 1. 850.364 bitcoines que costaron 64.160 millones
- 2. La última compra, seis días antes del desplome
- 3. El efectivo alcanza para catorce trimestres de dividendos
- 4. MSCI y el descuento del sector
- 5. El caso contrario: deuda sin garantías y un calendario a favor
- 6. Qué tendría que pasar para cerrar la brecha
- 7. Preguntas frecuentes
Durante nueve meses, cada lunes trajo la misma noticia: Strategy había comprado más bitcoin. El informe del 9 de noviembre añadió 1.036 monedas a un precio medio de 79.012 dólares. Seis días después, el bitcoin cerró en 64.347 dólares y esas mismas monedas valían un 18,6% menos. Por primera vez en este ciclo, la mayor tesorería corporativa de bitcoin opera con una pérdida latente: sus 850.364 bitcoines costaron 64.160 millones de dólares y hoy valen 54.720 millones, una diferencia de 9.440 millones, el 14,7% del costo.
La cifra sale de cruzar dos documentos públicos. El formulario 8-K presentado el 9 de noviembre detalla la tenencia y el costo agregado al 8 de noviembre; el precio de CoinGecko a las 06:54 UTC del 15 de noviembre fija el valor de mercado. Para volver al equilibrio, el bitcoin tendría que subir 17,3% hasta 75.456 dólares.
850.364 bitcoines que costaron 64.160 millones
El 8-K es una actualización semanal del programa de compras. La tabla publicada el 9 de noviembre tiene dos columnas que rara vez se leen juntas: la cantidad acumulada y el precio medio pagado. La primera dice 850.364 bitcoines; la segunda, 75.456 dólares por unidad, con un desembolso agregado de 64.160 millones, comisiones incluidas.
| Concepto | Cifra |
|---|---|
| Bitcoines en tesorería (8 de noviembre de 2026) | 850.364 |
| Costo agregado de compra | 64.160 millones USD |
| Costo medio por bitcoin | 75.456 USD |
| Valor de mercado (15 de noviembre, 06:54 UTC) | 54.720 millones USD |
| Pérdida latente | -9.440 millones USD (-14,7%) |
| Subida necesaria para el equilibrio | +17,3% |
| Deuda convertible neta (30 de septiembre) | 6.715 millones USD |
| Efectivo e inversiones corrientes (30 de septiembre) | 5.905 millones USD |
| Dividendos de las preferentes en el tercer trimestre | 419,6 millones USD |
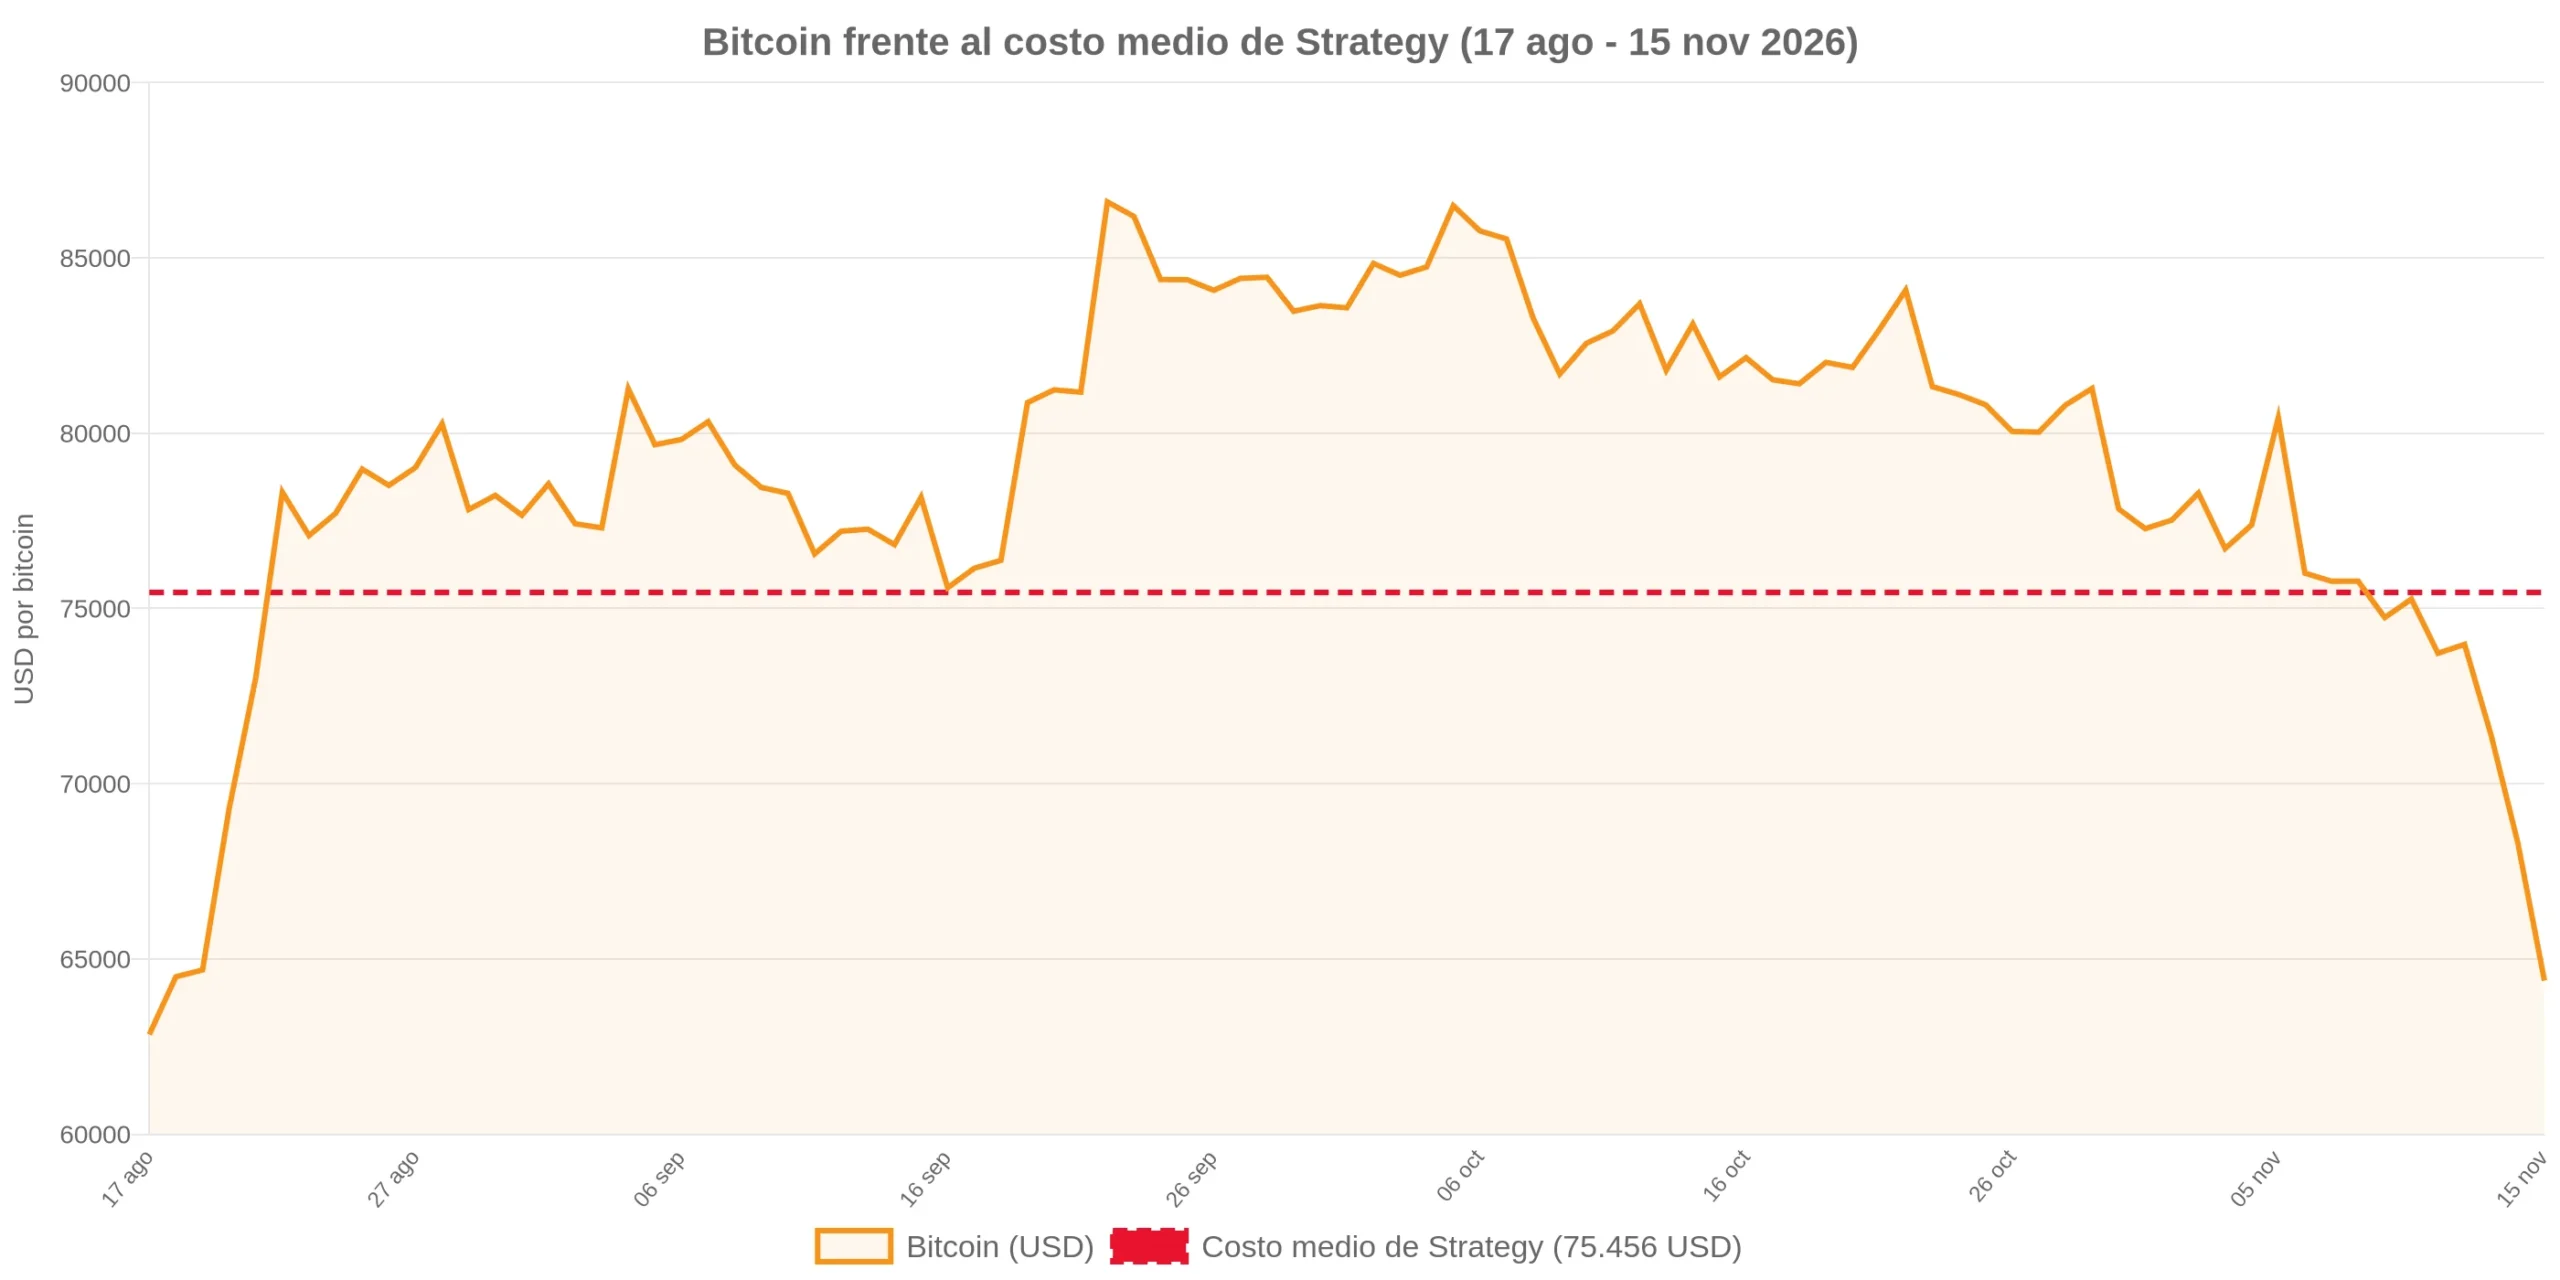
El contraste con el cierre del trimestre es el dato que la compañía todavía no ha publicado. Al 30 de septiembre, sus activos digitales figuraban en el balance por 70.824 millones de dólares, según el formulario 10-Q del tercer trimestre. Con el precio de esta mañana, la misma tenencia vale 54.720 millones: 16.100 millones menos, una caída de 22,7% que aparecerá en el informe del cuarto trimestre si el bitcoin no recupera terreno antes del 31 de diciembre.
Ese ajuste no es una opinión sobre el futuro. Es la mecánica contable que la empresa adoptó con la norma ASU 2023-08: los bitcoines se marcan a valor razonable cada trimestre y el cambio pasa por resultados. En el tercer trimestre la línea de activos digitales aportó una ganancia de 20.912 millones de dólares y sostuvo un beneficio neto de 19.533 millones, según el estado de resultados del 10-Q. En los nueve meses la misma línea acumula una pérdida de 1.858 millones. El cuarto trimestre empieza con el signo contrario y con una base de comparación incómoda.
La misma mecánica explica el resultado del segundo trimestre, cuando Strategy registró pérdidas de 8.200 millones de dólares por la caída del bitcoin.
La última compra, seis días antes del desplome
El detalle más incómodo está en la fila semanal del 8-K: 1.036 bitcoines comprados entre el 2 y el 8 de noviembre a un precio medio de 79.012 dólares, por 81,9 millones. Con la cotización actual, esa compra vale 66,7 millones, una pérdida de 15,2 millones en menos de una semana, el 18,6% del desembolso.
El origen del dinero explica el resto del modelo. La compañía vendió 2.051.348 acciones clase A dentro de su programa a mercado y obtuvo 283,8 millones netos. De esa suma, solo 81,9 millones se destinaron a bitcoin. Los otros 188,3 millones financiaron la recompra de 1.887.464 acciones preferentes STRC. El 8-K lo dice con precisión: «The bitcoin purchases were made using net proceeds from MSTR Stock sales», y añade que «$81.9 million in net proceeds from MSTR Stock sales were used to fund bitcoin purchases, $188.3 million in net proceeds from MSTR Stock sales were used to fund repurchases of STRC Stock».
La proporción importa. En esa semana, la empresa destinó 2,3 veces más capital a retirar preferentes que a comprar el activo que define su tesis. El patrón ya se había visto en el informe anterior, cuando destinó 3,2 veces más a recomprar preferentes que a bitcoin, y sugiere que el programa de emisión dejó de ser una máquina de acumulación para convertirse, al menos en parte, en una herramienta de gestión del pasivo.
El efectivo alcanza para catorce trimestres de dividendos
La pregunta que sigue a cualquier pérdida latente es si el tenedor se ve obligado a vender. En este caso, la respuesta documentada es no. La deuda de Strategy es convertible y no está garantizada con los bitcoines: al 30 de septiembre tenía 6.715 millones netos en notas convertibles, con vencimientos repartidos entre 2028 y 2030, y 8.654 millones de pasivos totales, de los cuales 1.404 millones son impuestos diferidos.
La relación entre deuda y tenencia es la métrica que ordena el riesgo. Con 6.715 millones de deuda neta y 54.720 millones de bitcoines a precio de mercado, el apalancamiento implícito es del 12,3%. No hay cláusulas de margen sobre el bitcoin ni un prestamista que pueda ejecutar la posición por una caída de precio.
El costo real está en el otro lado del balance. En el tercer trimestre la compañía descontó 419,6 millones de dólares de su beneficio para pagar dividendos de las acciones preferentes, una carga recurrente que se suma a los intereses de las notas. Frente a eso tiene 2.501 millones en efectivo y 3.404 millones en inversiones corrientes: unos 5.905 millones que cubren catorce trimestres de dividendos al ritmo actual, sin contar intereses ni gastos operativos.
Ese colchón es la diferencia entre una pérdida contable y una insolvencia. También es el argumento que la dirección ha usado para defender el modelo: el bitcoin no genera flujos, pero tampoco exige pagos. El propio 10-Q lo reconoce sin adornos: «Holding bitcoin does not generate any cash flows and involves custodial fees and other costs».
MSCI y el descuento del sector
El problema de Strategy no es solo el precio del bitcoin. El 30 de noviembre la compañía saldrá de los índices de MSCI junto a otras 24 empresas señaladas por su carácter no operativo, una decisión que ya cubrimos cuando MSCI publicó la revisión que señaló a Strategy entre las empresas no operativas. La salida obliga a los fondos indexados a vender y reduce la base de inversores que compraban la acción sin mirar el activo subyacente.
El mercado ya descuenta parte de ese efecto en los pares del sector. Twenty One Capital, la segunda mayor tesorería de bitcoin, cotiza 29% por debajo del valor de sus bitcoines, como mostró su carta trimestral del 13 de noviembre. Cuando el mercado paga menos de un dólar por cada dólar de activos, el modelo de acumulación financiado con equity deja de funcionar: emitir acciones para comprar bitcoin destruye valor en lugar de crearlo.
Strategy no publica una prima o descuento oficial frente al valor de sus bitcoines, y sin esa cifra no puede afirmarse que el mercado ya le aplique el mismo castigo que a Twenty One. Lo que sí muestra el 8-K es que la emisión sigue siendo su fuente de financiación: vendió 2,05 millones de acciones en una semana y colocó 283,8 millones. La pregunta es cuánto tiempo puede sostener ese ritmo con la posición en pérdidas y el índice retirándola.
El caso contrario: deuda sin garantías y un calendario a favor
El argumento a favor del modelo no es despreciable. Las notas convertibles tienen vencimientos escalonados entre 2028 y 2030 y dos de las series se emitieron con cupón cero, lo que significa que la empresa no paga intereses por ellas hasta el vencimiento o la conversión. La recompra de 188,3 millones en preferentes STRC en una semana muestra que la dirección prefiere reducir el costo del pasivo antes que acelerar las compras, una decisión defensiva que también protege el balance.
También hay un argumento temporal. La pérdida de 9.440 millones es latente: no se realiza mientras no haya venta, y los 8-K semanales de la compañía no registran ventas de bitcoines en el periodo. Para una estructura de pasivo que vence entre 2028 y 2030, un año de cotización por debajo del costo medio no altera los pagos contractuales. El propio 10-Q advierte, en sentido contrario, que «a significant decrease in the price of bitcoin would adversely affect the Company’s financial condition», una frase estándar de factores de riesgo que conviene leer tal como está escrita: habla de la condición financiera, no de una quiebra inminente.
La objeción más sólida a la tesis del aguante es el costo de oportunidad. Una empresa que emite acciones para comprar un activo que cae y, al mismo tiempo, paga 419 millones al trimestre en dividendos preferentes está financiando la posición con capital cada vez más caro. Si la prima sobre el valor de los bitcoines desaparece, la máquina se detiene por aritmética, no por convicción.
Qué tendría que pasar para cerrar la brecha
El primer umbral es aritmético: 75.456 dólares por bitcoin, un 17,3% por encima del precio actual. Ese nivel no tiene nada de técnico; es el costo medio declarado por la empresa y, por tanto, la línea en la que la posición vuelve a cero en términos contables.
El segundo es el calendario de informes. La compañía publica actualizaciones semanales de su programa cuando hay movimiento, y el próximo 8-K dirá si siguió comprando durante el desplome. Comprar a 64.000 dólares bajaría el costo medio y reduciría la pérdida por unidad; dejar de comprar sería la señal contraria.
El tercero es la fecha del 30 de noviembre. La salida de los índices de MSCI es un evento con fecha fija cuyos efectos de flujo se ven en los días previos, no después. Si la acción aguanta esa semana sin ampliar el descuento frente a sus bitcoines, el modelo conserva su principal fuente de financiación.
El cuarto es el cierre del año. El 31 de diciembre fija el valor razonable con el que se reportará el cuarto trimestre, y con el bitcoin en 64.347 dólares el ajuste pendiente supera los 16.000 millones frente al valor contable de septiembre. Ninguna de esas piezas convierte a Strategy en una compra o en una venta por sí sola. Juntas describen el punto exacto en el que el mayor experimento de tesorería corporativa en bitcoin deja de ser una historia de apreciación y pasa a ser una prueba de resistencia financiera.
Preguntas frecuentes
¿Cuánto bitcoin tiene Strategy y a qué precio lo compró?
Al 8 de noviembre de 2026 tenía 850.364 bitcoines con un costo agregado de 64.160 millones de dólares y un costo medio de 75.456 dólares por moneda, según su 8-K del 9 de noviembre.
¿Cuánto pierde Strategy con el bitcoin a 64.347 dólares?
La posición vale 54.720 millones frente a un costo de 64.160 millones: una pérdida latente de 9.440 millones, el 14,7% del desembolso. Es una pérdida contable, no realizada, porque la empresa no ha vendido.
¿A qué precio vuelve a estar en equilibrio?
A 75.456 dólares por bitcoin, su costo medio. Desde 64.347 dólares supone una subida de 17,3%. Ese nivel es aritmético y no una resistencia técnica.
¿Puede verse obligada a vender por la caída?
No por contrato. Su deuda son notas convertibles sin garantía sobre los bitcoines, con vencimientos entre 2028 y 2030, y tenía 5.905 millones en efectivo e inversiones corrientes al 30 de septiembre frente a 419,6 millones de dividendos preferentes en el trimestre.
¿Qué pasa con Strategy en MSCI el 30 de noviembre?
Sale de los índices de MSCI junto a otras empresas señaladas por su carácter no operativo. La salida obliga a los fondos indexados a vender la acción y reduce la base de inversores pasivos.
¿Sigue comprando bitcoin Strategy?
En la semana del 2 al 8 de noviembre compró 1.036 bitcoines por 81,9 millones, financiados con venta de acciones. La misma semana destinó 188,3 millones a recomprar preferentes STRC, 2,3 veces más que a bitcoin.
Este artículo es información periodística y no asesoramiento financiero. Los precios citados corresponden al 15 de noviembre de 2026, 06:54 UTC, y cambian durante la sesión. Lee nuestra política de contenido.
Sobre el autor
Samuel es un redactor profesional especializado en criptomonedas, tecnología blockchain y análisis de mercado. Ofrece análisis detallados sobre las tendencias emergentes y los últimos avances del sector, creando contenido riguroso y atractivo que facilita la comprensión de temas complejos tanto a principiantes como a profesionales experimentados.