

El Banco de Inglaterra, la Autoridad Monetaria de Singapur (MAS) y el Banco de Tailandia publicaron el 13 de noviembre los resultados de Project Meridian FX APAC, la prueba en la que un operador externo coordinó la liquidación de divisas entre tres sistemas de pago construidos de forma distinta. Un RTGS simulado en Londres, una red tokenizada en Bangkok y un libro mayor compartido en Singapur cerraron las dos patas de cada operación juntas, o no las cerraron. La cifra que dimensiona el ejercicio aparece en una nota al pie del comunicado conjunto y no en el titular: 1,4 billones de dólares diarios, el 10% de la liquidación media de divisas de abril de 2025, se cierra en bilateral bruto, sin pago contra pago y con el principal expuesto por completo, según la encuesta trienal del BIS que el propio documento cita.
Los hallazgos ocupan tres documentos publicados ese mismo día: la introducción con el resumen ejecutivo, un informe técnico y un informe de política. Juntos responden a una pregunta que hasta ahora se discutía en abstracto: si dos bancos centrales pueden volver atómica la liquidación de una operación de divisas sin adoptar el mismo libro mayor. La respuesta es que sí. Y que el obstáculo que queda no es tecnológico.
Tres arquitecturas y un operador en medio
El diseño se apoya en una figura que el Reino Unido lleva años definiendo: el operador de sincronización. No es un banco central, no emite dinero y, en el modelo base que describe el informe de política, tampoco custodia fondos ni mantiene cuentas de liquidación. Su trabajo consiste en recibir las instrucciones de las dos partes de una operación, emparejarlas, pedir a cada sistema que reserve los fondos de su pata y, solo cuando las dos reservas están confirmadas, ordenar la liquidación. Si algo falla antes de ese punto, las reservas se liberan y la operación muere completa.
Ese proceso tiene cuatro etapas idénticas en los tres entornos: instrucción, emparejamiento, solicitud de reserva y solicitud de liquidación. Lo que cambió fue el sistema que había debajo. El Synchronisation Lab del Banco de Inglaterra es un entorno de prueba montado sobre un RTGS simulado, con una capacidad prototipo para reservar efectivo y coordinar la liquidación. Project SAN, del Banco de Tailandia, es un prototipo de pagos tokenizados con una capa de interoperabilidad que enruta las instrucciones hacia el motor de liquidación. El SGD Testnet de la MAS es un libro mayor compartido donde solo las billeteras de los bancos pueden custodiar dólares de Singapur de banco central.
Para que un solo operador hablara con los tres, el prototipo necesitó una capa de adaptadores específica por sistema. Ahí está el hallazgo que el comunicado resume en una línea y que el informe técnico desarrolla: la sincronización funcionó, pero el grado de esfuerzo dependió de capacidades concretas, sobre todo del acceso autorizado de terceros y de la posibilidad de apartar fondos. Donde esas capacidades no existían, la prueba las replicó con soluciones propias de cada sistema. Partior, la firma que el comunicado identifica como socio técnico del proyecto, construyó y configuró el prototipo del operador para el experimento.
Tom Mutton, director ejecutivo de Pagos, Innovación y Fintech del Banco de Inglaterra, resumió el resultado con la cautela habitual de la institución: “Innovation has the greatest impact when it addresses real world challenges. Project Meridian FX APAC provides practical evidence of how synchronised settlement could help reduce risk and improve efficiency in cross-border FX transactions. The results provide a strong foundation for further collaboration as we explore how this approach could be developed towards real-world use”.
El escrow que reveló dónde está el hueco
En el entorno británico el operador reservó fondos directamente en las cuentas de los participantes. En Tailandia los fondos se colocaron en escrow dentro del propio arreglo de Project SAN y se liberaron de forma condicional, sin que el operador tomara custodia. En Singapur no hubo forma de evitarlo: el operador tuvo que gestionar una billetera de escrow técnica, autorizada por firmas digitales del participante, para emular una reserva que el sistema no ofrecía de serie.
El resumen ejecutivo se adelanta a la objeción y aclara que esa solución respondía al diseño del entorno de prueba y no es una característica inherente a la sincronización ni un modelo propuesto para un operador futuro. La precisión importa, porque si un operador acaba custodiando fondos aunque sea unos segundos, su perfil de riesgo cambia y con él la conversación regulatoria. El propio informe señala que las adaptaciones necesarias para suplir capacidades ausentes amplían las responsabilidades del operador cuando se implementan en producción.
Atomicidad técnica no es firmeza legal
El informe de política es el documento menos citado y probablemente el más importante. Analiza al operador con cinco lentes: acceso y aseguramiento; perímetro regulatorio y supervisión; firmeza de la liquidación; gobernanza y rendición de cuentas; y datos e intercambio de información. Su conclusión es que los marcos existentes ofrecen piezas útiles, pero no un modelo listo para usar.
La distinción central del informe es jurídica, no informática. Que dos sistemas muevan fondos de forma coordinada no crea por sí solo un resultado de liquidación reconocido legalmente en dos jurisdicciones distintas: “co-ordinating payment legs so that they settle atomically does not by itself establish a common, legally recognised settlement outcome across separate domestic systems and jurisdictions”. Un arreglo en producción tendría que decidir qué ley rige cada pata, quién responde si una de las dos no se completa y qué efecto tienen las acciones del operador en cada sistema nacional.
De las cinco lentes, tres se resuelven dentro de cada país: el acceso a la infraestructura doméstica, el perímetro regulatorio y el aseguramiento del operador. Las otras dos, la firmeza legal y la cooperación entre autoridades, nacen precisamente de coordinar sistemas que pertenecen a jurisdicciones diferentes. Los bancos centrales observadores, el Banco de la Reserva de Australia y el Bangko Sentral ng Pilipinas, aportaron la perspectiva de países que no liquidaron en la prueba.
La aritmética que ordena el problema
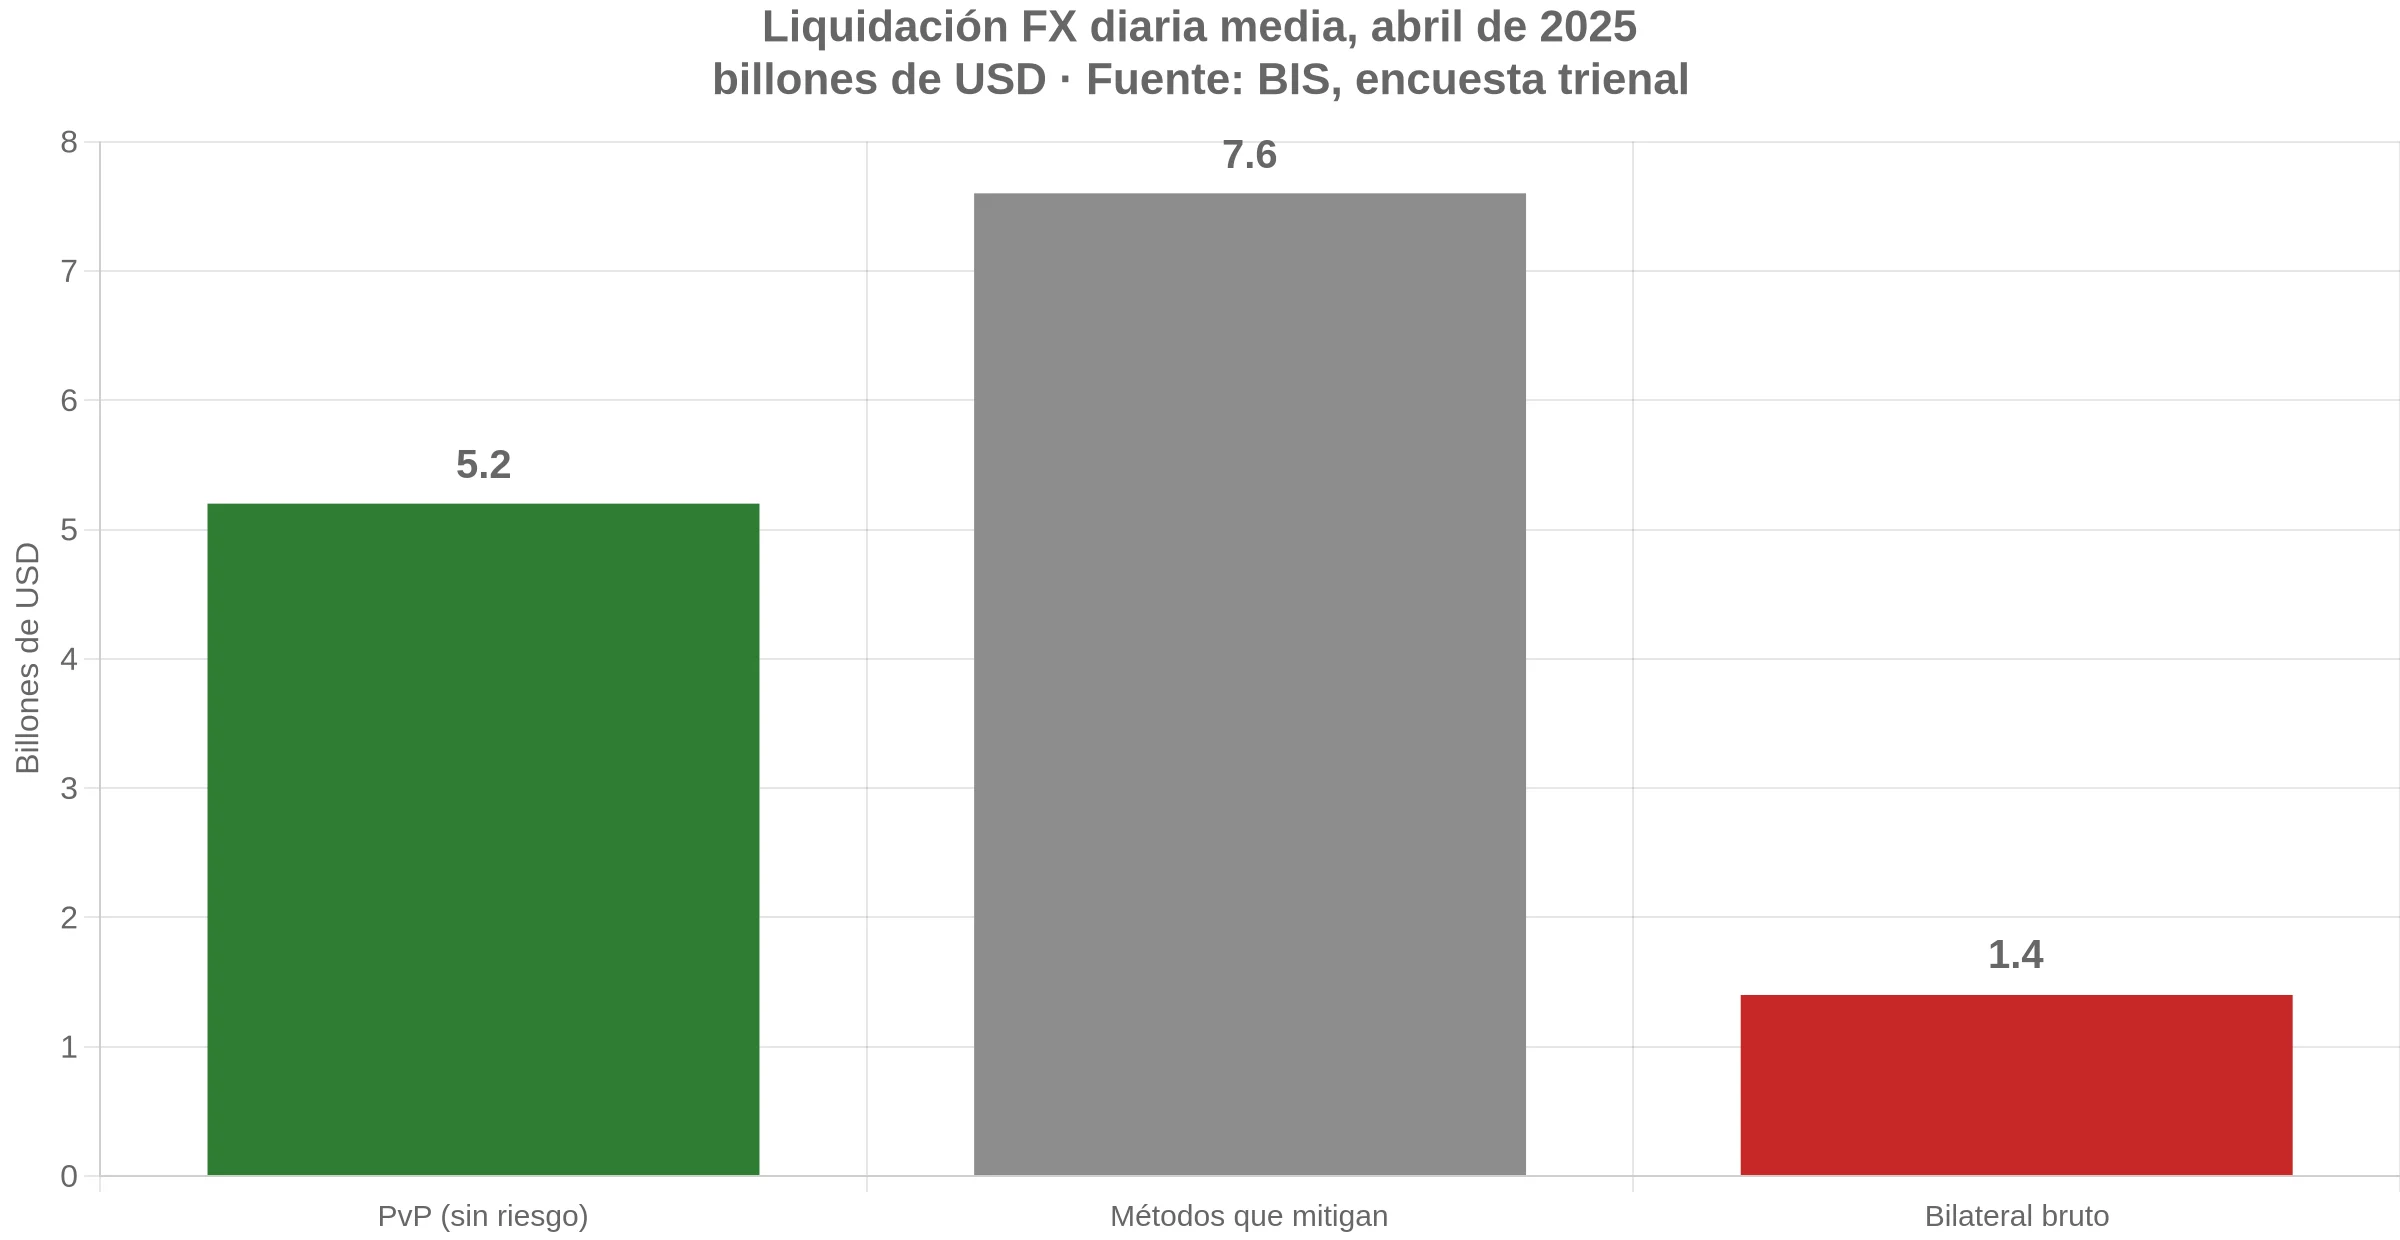
El BIS desglosó en abril de 2025 cómo se liquida el mercado de divisas y el resultado explica por qué un proyecto tan técnico tiene prioridad política. Del total, 5,2 billones de dólares diarios, el 36%, pasaron por sistemas de pago contra pago, que eliminan el riesgo de liquidación. Otros 7,6 billones, el 54%, se liquidaron con mecanismos que lo mitigan pero no lo eliminan: neteo previo, liquidación intragrupo o cuentas con controles de horario. Y 1,4 billones, el 10%, quedaron en bilateral bruto, con las dos partes expuestas al valor completo de la operación hasta que la segunda pata llega.
La suma de los tres tramos, 14,2 billones de dólares diarios, no aparece en el documento y es aritmética propia a partir de las cifras publicadas. Sobre esa base, el tramo expuesto equivale al 9,9% del total y al 27% de lo que ya se liquida con pago contra pago. Anualizado a 252 días hábiles, el bilateral bruto mueve unos 352,8 billones de dólares al año, una cifra que el BIS no publica y que sirve solo para dimensionar el orden de magnitud. La encuesta también explica la causa: la razón principal para usar bilateral bruto fue que la contraparte no tenía acceso a un sistema de pago contra pago, o que el par de divisas o el tipo de operación no eran elegibles.
Ahí encaja el experimento. El tramo expuesto de 1,4 billones existe porque hay pares y participantes fuera de los sistemas existentes, y la sincronización no exige construir un sistema nuevo: exige que los sistemas que ya existen puedan coordinarse. La prueba añadió una segunda pieza, el neteo multilateral entre tres sistemas, que el informe ejecutivo describe como técnicamente viable y capaz de reducir necesidades de liquidez. Los bancos centrales no publicaron cuánto ahorra ese neteo, y sin ese dato el argumento de eficiencia sigue siendo cualitativo.
Lo que la sincronización no resuelve
El caso escéptico tiene historia. El riesgo de liquidación de divisas lleva nombre propio desde 1974, cuando la quiebra del Bankhaus Herstatt dejó a sus contrapartes con marcos entregados en Fráncfort y sin dólares a cambio. La respuesta del sector tardó casi tres décadas: CLS arrancó en 2002 y hoy liquida por pago contra pago el tramo que el BIS contabiliza en esos 5,2 billones diarios. La sincronización se propone cubrir lo que CLS no alcanza, no reemplazarlo.
El BIS recuerda además que el pago contra pago elimina el riesgo de principal pero no el de coste de reemplazo ni el de liquidez: una parte puede cumplir y aun así quedarse sin la divisa que esperaba recibir cuando la necesita. Y la prueba dejó fuera condiciones que en producción son la norma: horarios que no se solapan, diferencias de zona horaria, expiración de reservas y caídas prolongadas de un sistema. Los entornos eran simulados, sin participantes reales ni dinero real, y el propio informe reconoce que no reprodujo el ciclo completo de una operación de divisas.
Hay un tercer límite, de estructura. Un operador que coordina la liquidación entre varios sistemas se convierte en un punto único de dependencia para todos ellos. El informe de política lo aborda cuando discute gobernanza, rendición de cuentas y concentración, y cuando sugiere que unos principios internacionales podrían dar un criterio común de evaluación. La conclusión práctica es menos ambiciosa de lo que suena: la infraestructura no converge, la supervisión sí tendría que hacerlo.
El calendario que va de 2023 a 2028
Project Meridian empezó en 2023 con un caso inmobiliario: liquidación coordinada entre un RTGS y un registro digital de propiedad. En 2025, Project Meridian FX probó la interfaz entre el RTGS británico y libros mayores del Eurosistema, incluidos los basados en tecnología de registro distribuido, para operaciones de libra contra euro. La variante APAC, anunciada en noviembre de 2025, añadió monedas distintas y sistemas con relojes distintos.
La ruta hasta producción aparece en el plan del Banco de Inglaterra: una capacidad de sincronización en RT2, el RTGS renovado, con una interfaz alineada con ISO 20022 y un Synchronisation Lab que opera durante 2026 para que operadores candidatos demuestren modelos de negocio. El Banco confirmó en el comunicado que planea lanzar la interfaz en producción en 2028, y que los resultados de esta prueba alimentarán ese diseño. La misma nota fija un límite que conviene no pasar por alto: la participación de la MAS y del Banco de Tailandia no implica un compromiso equivalente de implementación ni una dirección de política.
Kenneth Gay, director de Fintech de la MAS, describió el problema en términos de diseño: “Cross-border settlement increasingly takes place across systems built on different technologies and operating models. Project Meridian FX APAC has shown how synchronisation could help enable PvP settlement across these diverse environments, reducing settlement risk while supporting greater interoperability”. Pucktada Treeratpituk, director del departamento de política de sistemas de pago del Banco de Tailandia, añadió la pieza que su país probó: “Project Meridian FX APAC successfully demonstrated that synchronisation can work across diverse wholesale settlement systems, making cross-border FX safer and more efficient while preserving trust in central bank money”.
Qué mira el mercado cripto en todo esto
La conexión no es retórica. El dinero que estos sistemas mueven compite por el mismo flujo transfronterizo que los depósitos tokenizados y las stablecoins reguladas, y la elección de arquitectura decide quién queda dentro. En octubre, la MAS incorporó a Malasia y Tailandia a BLOOM, su iniciativa público-privada de dinero digital transfronterizo, con Partior, Circle, Coinbase y Ripple entre los participantes. Meridian FX APAC es la capa de liquidación que ese tipo de iniciativa necesita para no depender de un único libro mayor.
El patrón técnico también resulta familiar para quien viene de las redes públicas. Un operador que verifica el estado de dos ledgers distintos antes de ejecutar ambas patas es la versión institucional de lo que un cliente ligero hace al verificar una prueba criptográfica: la diferencia es que un protocolo como IBC resuelve la confianza entre cadenas sin un árbitro, y aquí el árbitro existe, se llama operador de sincronización y tendrá que ser supervisado. Los bancos centrales eligieron la versión conservadora: no emiten una moneda nueva, no adoptan una cadena común y no respaldan stablecoins. Coordinan el dinero que ya existe.
Para un lector de este mercado, la ruta que abre importa más que la prueba. Si la capacidad del Banco de Inglaterra llega a producción en 2028, la liquidación de un bono tokenizado o de un depósito tokenizado contra libras de banco central dejará de ser un piloto y pasará a ser un servicio con tarifa, y las plataformas que ya operan esos activos tendrán que decidir si se conectan como operadores, como participantes o como ninguno de los dos.
Los siguientes datos observables son concretos. Primero, qué sale del Synchronisation Lab durante 2026: qué operadores lo usan y con qué casos. Segundo, si la MAS o el Banco de Tailandia publican su propio calendario, porque hoy el compromiso de 2028 es solo británico. Tercero, si el trabajo de política convierte las cinco lentes en principios internacionales o se queda en recomendaciones nacionales. Y cuarto, si la siguiente fase del experimento incorpora entrega contra pago y condiciones de liquidez menos favorables, que es donde la sincronización se juega su utilidad real.
El resultado de esta semana es más estrecho de lo que sugiere la palabra interoperabilidad y más sólido de lo que sugiere una prueba de laboratorio. Tres bancos centrales demostraron que pueden coordinar la liquidación sin renunciar a sus propios sistemas. Lo que no demostraron es que el marco legal de tres países acepte el resultado como final, ni cuánto cuesta operarlo. Esas dos preguntas no se resuelven con código.
Aviso: este artículo no constituye asesoramiento de inversión. El contenido y los materiales que aparecen en esta página tienen fines exclusivamente informativos y educativos.
Sobre el autor
Emprendedor y redactor freelance afincado en Nakuru, Kenia. Escribo sobre criptomonedas, tecnología blockchain y finanzas. Me apasiona transformar incluso las ideas más sencillas en palabras que lleguen al corazón de los lectores y les ayuden a descubrir cómo las criptomonedas están revolucionando el mundo tal como lo conocemos. Creo en la capacidad de transformar el mundo, una palabra a la vez.