

- 1. Seis precios a la misma hora
- 2. El funding paga a los cortos con el precio 9% arriba
- 3. Lo que se vota antes del lunes
- 4. Los 3,5 millones que el DAO se queda
- 5. StakeWise y Rocket Pool piden quedarse fuera
- 6. El caso contrario: 2.800 millones de TVL menos
- 7. Los niveles que definen la sesión
- 8. Preguntas frecuentes
AAVE cotiza a 109,47 dólares a las 23:49 UTC del 15 de noviembre, un 9,02% por encima del precio de hace 24 horas y 13,09% arriba del mínimo de la sesión en 96,80. Sube el mismo día en que su gobernanza lleva a votación dos cambios que tocan directamente al protocolo: congelar 1.330 millones de dólares de colateral en Aave V3 Core y elevar los factores de reserva en 54 mercados para sumar 3,5 millones anuales al DAO. Ese par de decisiones, con fecha y responsable, es el catalizador más concreto de la sesión y la razón por la que AAVE encabeza esta selección. No es una recomendación de compra.
El razonamiento tiene tres partes y conviene separarlas. La primera es el precio: el rebote existe y está medido. La segunda es el posicionamiento: el funding sigue negativo en las tres mayores plataformas de perpetuos, lo que significa que el movimiento no se financió con largos apalancados. La tercera es el catalizador: dos propuestas de gobernanza con números concretos que se votan en horas, no un rumor de listado ni una promesa de hoja de ruta.
Seis precios a la misma hora
| Activo | Precio (USD) | 24 h | 7 d | 30 d | Desde el máximo |
|---|---|---|---|---|---|
| Bitcoin (BTC) | 65.293 | +2,18% | -11,92% | -20,15% | -48,21% |
| Ether (ETH) | 1.834,78 | +4,16% | -13,97% | -24,40% | -62,90% |
| BNB | 596,17 | +2,78% | -12,31% | -17,43% | -56,48% |
| Solana (SOL) | 72,62 | +4,07% | -15,62% | -30,57% | -75,24% |
| XRP | 0,9763 | +7,70% | -12,46% | -25,76% | -73,22% |
| Aave (AAVE) | 109,47 | +9,02% | -12,78% | -29,18% | -83,46% |
Fuente: CoinGecko, lectura de las 23:49 UTC del 15 de noviembre. La última columna mide la distancia al precio más alto registrado por cada activo.
AAVE lidera la subida de 24 horas del grupo y, a la vez, es el que más ha perdido en 30 días y el que está más lejos de su máximo histórico: 661,69 dólares el 18 de mayo de 2021, un 83,46% por encima del precio actual. Volver a ese nivel exige multiplicar por 6,04. Esa asimetría explica por qué la pregunta «qué comprar hoy» no se responde con «lo que más sube», sino con «lo que tiene un catalizador verificable y un posicionamiento limpio». De los seis, los tres que más suben hoy (AAVE, XRP y ether) están entre los cuatro peores del mes, y Solana, el peor del mes con -30,57%, sube menos de la mitad que AAVE. Rebote no es tendencia. Y hay una referencia reciente para medirlo: el 5 de noviembre AAVE cotizaba a 129,98 dólares, el día en que Payward, la matriz de Kraken, anunció compras de AAVE en el mercado secundario. Once días después vale un 15,8% menos.
El funding paga a los cortos con el precio 9% arriba
En un rebote normal, los largos pagan. Aquí ocurre lo contrario. En la última lectura de contratos del 15 de noviembre, el funding del contrato AAVEUSDT de Binance estaba en -0,00002794% por intervalo de ocho horas, el de Bybit en -0,00007047% y el de OKX en -0,0001031%. Anualizados con tres intervalos diarios, esos tipos equivalen a -3,06%, -7,72% y -11,29% (cálculo de BlockchainReporter). El interés abierto sumaba 379.403 AAVE en Binance y 372.148 AAVE en Bybit, unos 40,7 millones de dólares en el segundo caso al precio de 109,42.
El contrato también cotiza por debajo del índice: Binance marcaba 109,46 frente a un índice de 109,54, un descuento de 0,07%. Un perpetuo con descuento y funding negativo indica que la posición corta está pagando por mantenerse, no que haya demanda apalancada por el lado largo. Es consistente con un cierre de cortos, aunque el dato no identifica quién compró ni demuestra que esa sea la causa del movimiento. Lo que sí se puede afirmar es lo contrario de la hipótesis más habitual: no hay señal de que el rebote venga de nuevos largos con apalancamiento.
El volumen acompaña sin exagerar. Binance registró 110,46 millones de dólares negociados en el par en 24 horas y Bybit 32,24 millones, cifras normales para un domingo de mercado débil. Los libros delgados del fin de semana amplifican el movimiento en las dos direcciones, y esa es la primera advertencia sobre la calidad del precio de hoy.
Lo que se vota antes del lunes
LlamaRisk publicó el 10 de noviembre la propuesta «Repositioning Aave V3 Core Around Established & Liquid Collateral», un ARFC que reordena qué activos pueden usarse como garantía en el mercado principal del protocolo. El 15 de noviembre a las 13:54 UTC, el mismo equipo escribió en el hilo: «The ARFC to formalize Repositioning Aave V3 Core Around Established & Liquid Collateral has been raised to Snapshot. Voting will begin in less than 24 hours.»
El alcance está medido en el documento: rsETH, osETH, LBTC, tBTC y rETH en Core, más un grupo de reservas de menor exposición. «As of 9 November 2026 these assets held $1.33B of collateral backing $1.03B of debt», dice el resumen. Son 1,29 dólares de garantía por cada dólar de deuda (cálculo propio), un colchón razonable en términos estáticos y una pregunta abierta en términos de liquidez bajo estrés.
La medida inicial es una congelación: se detiene el suministro nuevo y el LTV pasa a cero, pero las posiciones existentes no se tocan. Las reservas congeladas que sigan siendo prestables y mantengan más de 20.000 dólares de deuda suben su factor de reserva al 99%. Después viene una migración ordenada con cada emisor y con los mayores prestatarios, y solo si esa migración no ocurre en los próximos meses se aplican los controles de la segunda fase: reducciones escalonadas del umbral de liquidación y, al final, ajustes de tipos con reembolsos dirigidos.
Conviene ser preciso con el procedimiento. Una votación en Snapshot es una señal de la DAO, no una ejecución: no mueve fondos ni cambia parámetros del contrato. La congelación existe cuando se apruebe y se ejecute el AIP correspondiente on-chain. Hoy no hay nada congelado, y la propia propuesta describe la medida como el primer paso de una secuencia, no como el resultado final.
Los 3,5 millones que el DAO se queda
El segundo documento es de TokenLogic, publicado el 12 de noviembre: «[Direct-to-AIP] Reserve Factor Updates Across Aave V3 and V2 Markets». Cubre 54 reservas en 12 instancias de Aave V3 y el mercado V2 de Ethereum. El resumen lo dice con números del 9 de noviembre: «the changes add about $3.5M of annualised revenue to the DAO and raise the blended RF from 12.0% to 12.7%».
| Reserva (Ethereum Core) | Factor de reserva | Deuda prestada | Ingreso anual añadido |
|---|---|---|---|
| WBTC | 50% → 100% | 51.959.854 USD | 81.503 USD |
| cbBTC | 50% → 100% | 9.318.184 USD | 13.293 USD |
| wstETH | 35% → 100% | 30.915.857 USD | 3.766 USD |
| weETH | 45% → 100% | 114.545 USD | 634 USD |
Fuente: TokenLogic, propuesta de factores de reserva del 12 de noviembre de 2026, con saldos y tipos del 9 de noviembre.
El factor de reserva no cambia el tipo que paga el prestatario: reparte el interés ya generado entre el proveedor de liquidez y el DAO. Pasar del 12,0% al 12,7% eleva un 5,83% la porción que retiene el protocolo (cálculo propio). Los 3,5 millones anuales equivalen al 0,21% de la capitalización de AAVE, 1.690 millones de dólares, y al 0,34% de los 1.030 millones de deuda que la otra propuesta pone en revisión. Son cifras pequeñas en términos de valoración y relevantes en términos de dirección: el protocolo está subiendo el precio del riesgo que asume.
Hay una limitación que el documento no discute y que el lector debería tener presente. Ese dinero entra en la tesorería del DAO, no en el bolsillo del tenedor de AAVE. El token no tiene derecho automático a los ingresos del protocolo; hace falta una decisión de gobernanza que los distribuya, los queme o los reinvierta. Sin ese paso, la conexión entre 3,5 millones de ingresos y el precio del token es indirecta: mejora la capacidad de la tesorería y, con ella, la opción de sostener gasto o recompras, no el flujo de caja del inversor.
StakeWise y Rocket Pool piden quedarse fuera
Dos emisores afectados respondieron en el hilo. El fundador de StakeWise, que firma como tsudmi, pidió separar su activo: «we respectfully ask LlamaRisk and the Aave DAO to move the proposed osETH freeze to a separate vote». Su argumento es que osETH lleva dos años y medio como colateral en Aave sin incidentes y que sus contratos son inmutables, sin dependencias de terceros para devolver el ETH prestado.
Rocket Pool, por medio del usuario langers, fue más lejos y pidió sacar rETH del alcance: «rETH backs around $82M of collateral across 317 borrowing positions», escribió, y añadió que el tope de suministro de 35.000 tokens no se mueve desde el 6 de noviembre, así que el activo no puede crecer en Core aunque la demanda lo pida.
Otro participante, Foreshock, introdujo una pregunta técnica que el marco de riesgo tendría que responder igual: el tipo de cambio de rETH no se lee de la beacon chain, lo publica on-chain el Oracle DAO de Rocket Pool, un quórum permissionado. Si el activo se evalúa por separado, esa es la mitad del expediente que falta.
Ese detalle importa para el voto. Un ARFC se puede enmendar antes de ejecutarse, y las dos peticiones piden exactamente eso: excluir activos del paquete para evaluarlos por separado. Si alguna se acepta, el alcance de 1.330 millones baja y el ingreso extra de la otra propuesta también, porque varias de esas reservas son las que pasan al 99% de factor de reserva.
El caso contrario: 2.800 millones de TVL menos
La objeción más fuerte no viene de los emisores, sino del tamaño. Según DefiLlama, el valor bloqueado en Aave era de 17.949 millones de dólares el 17 de octubre y de 15.151 millones el 15 de noviembre: 2.798 millones menos, un 15,59% en menos de un mes. Frente al 9 de noviembre, la caída es de 1.435 millones, un 8,65%.
Ese crédito no es abstracto. El 13 de noviembre, BTCS vendió ether por debajo de su costo para sostener 63 millones de dólares en Aave, un caso que muestra cómo las tesorerías corporativas usan el protocolo como línea de liquidez y por qué una congelación de colateral cambia decisiones reales de balance, no solo parámetros de contrato.
Si Core pierde colateral, pierde también demanda de préstamo, y con ella la base sobre la que se calcula el interés que el DAO retiene. Los 3,5 millones añadidos por el factor de reserva son pequeños al lado de 2.798 millones de TVL que ya se fueron. La capitalización de AAVE equivale al 11,2% del TVL (cálculo propio): el mercado ya descuenta una parte importante del negocio, y esa es la razón por la que el token cotiza un 83,46% por debajo de su máximo.
El contraargumento es razonable. Subir el factor de reserva mejora el ingreso por unidad de riesgo, y trasladar los activos más exóticos a Aave V4 mantiene la actividad dentro del protocolo en lugar de expulsarla. Si la migración funciona, el resultado es un Core más limpio con la misma huella total y menos colas de riesgo. Lo que no se puede saber todavía es cuánto de ese colateral se queda, cuánto se va a un competidor y a qué velocidad. Esa incertidumbre es el precio real de la propuesta.
Los niveles que definen la sesión
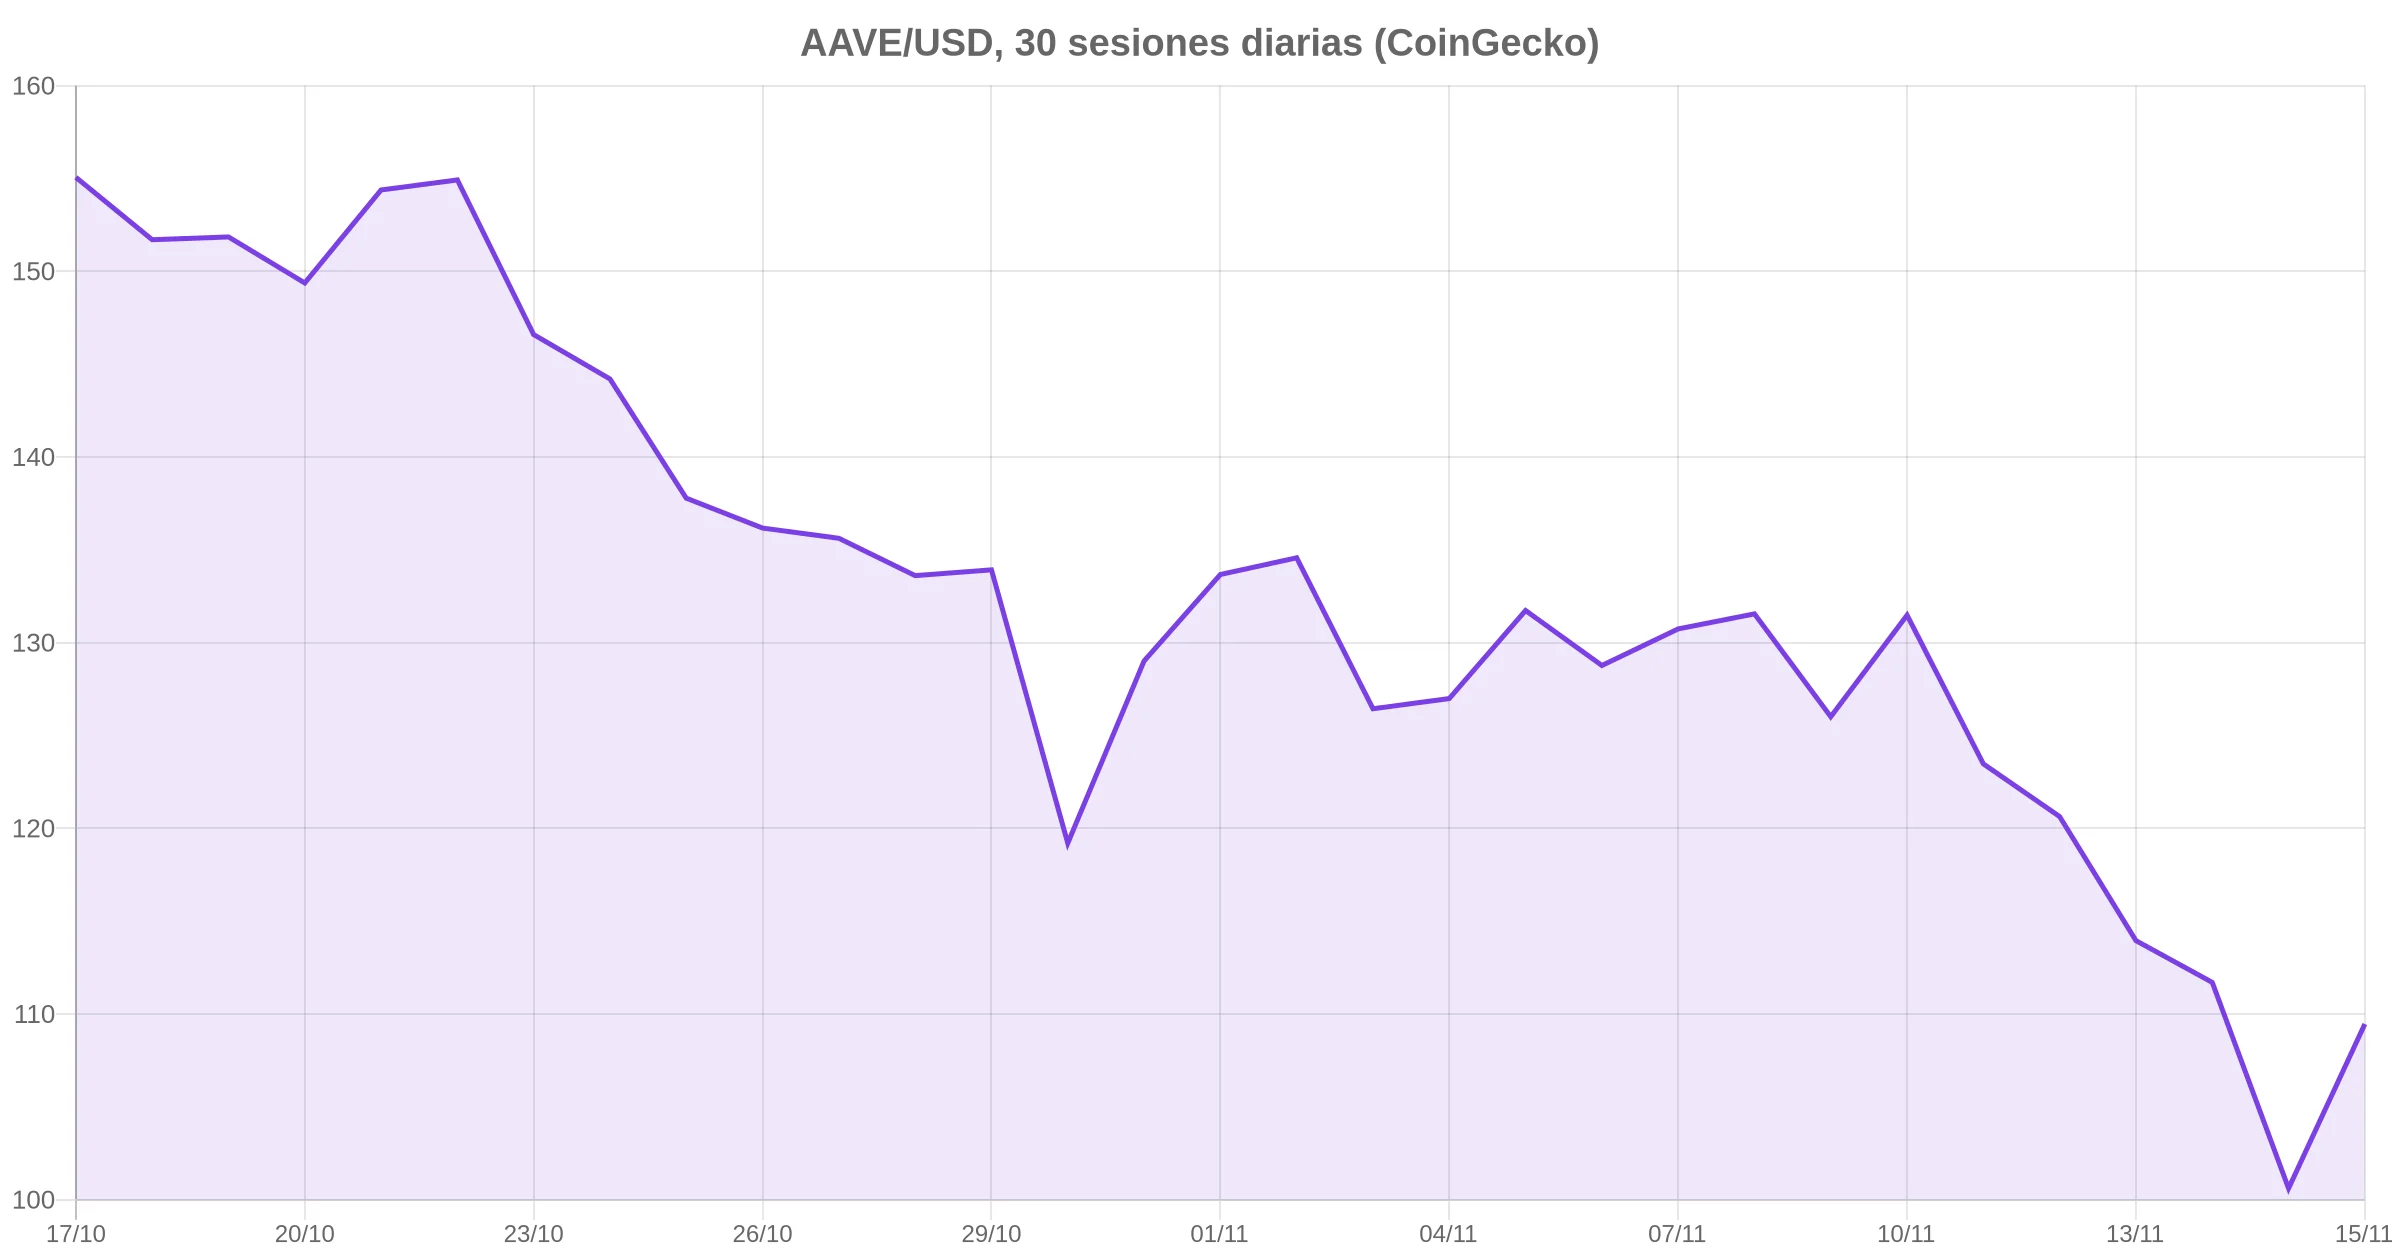
Soporte: 96,80 dólares, el mínimo de las últimas 24 horas en CoinGecko, y 96,51 en Bybit. Un cierre diario por debajo de esa zona invalida la lectura de rebote y devuelve el precio a la serie descendente que viene desde octubre, cuando cotizaba a 155,06.
Resistencia inmediata: 109,93 en CoinGecko y 110,08 en Binance, los máximos de 24 horas. Por encima, la referencia es la media de las últimas 20 sesiones diarias, en 124,88 dólares, un 14,07% por encima del precio actual (cálculo propio). El precio lleva doce sesiones cerrando por debajo de esa media, así que recuperarla sería el primer cambio estructural y no solo un rebote.
Las tres condiciones que sostendrían el escenario constructivo: que el voto de Snapshot llegue sin recortes al alcance, que el funding siga negativo mientras el precio aguanta por encima de 100 dólares, y que la TVL deje de caer en la próxima lectura de DefiLlama. Si las tres fallan, el movimiento queda como un rebote de domingo sobre libros delgados, con el mismo perfil que los tres anteriores del mes: subida de un día y cierre por debajo del nivel de partida una semana después.
Preguntas frecuentes
¿Por qué sube AAVE hoy?
El precio pasó de 96,80 a 109,47 dólares en 24 horas (+9,02%) coincidiendo con la elevación a Snapshot de la propuesta de LlamaRisk y con la publicación de la propuesta de factores de reserva de TokenLogic. El funding negativo en Binance, Bybit y OKX indica que el movimiento no se apoyó en largos apalancados. La coincidencia está documentada; la causalidad no está probada.
¿Qué se vota exactamente en Aave?
Dos cosas distintas. La propuesta de LlamaRisk congela rsETH, osETH, LBTC, tBTC y rETH en Aave V3 Core, con 1.330 millones de colateral y 1.030 millones de deuda al 9 de noviembre, y sube el factor de reserva al 99% en las reservas congeladas con más de 20.000 dólares de deuda. La de TokenLogic ajusta el factor de reserva de 54 reservas en 12 instancias de V3 y en V2 Ethereum para añadir 3,5 millones anuales.
¿Qué pasa si la congelación se aprueba?
Los proveedores de esos cinco activos dejan de poder depositar y el LTV baja a cero, así que el colateral nuevo no permite pedir prestado. Las posiciones abiertas siguen funcionando hasta que se ejecuten los controles posteriores previstos: reducciones escalonadas del umbral de liquidación y, en última instancia, ajustes de tipos con reembolsos. Nada de eso se aplica hasta que exista un AIP ejecutado.
¿Los 3,5 millones cambian el tipo que pago como prestatario?
No. El factor de reserva reparte el interés ya generado entre el proveedor de liquidez y el DAO; el tipo del préstamo lo fija la utilización del mercado. Lo que cambia es cuánto de ese interés se queda el protocolo, que pasa del 12,0% al 12,7% ponderado en las reservas incluidas.
¿Dónde se puede comprar AAVE?
AAVE cotiza al contado y en perpetuos en Binance, Bybit, OKX y otros exchanges principales. Los datos de esta nota salen de los libros de Binance, Bybit y OKX y de la serie diaria de CoinGecko. Antes de operar conviene revisar la profundidad del libro y el funding del contrato elegido, porque ambos cambian cada ocho horas.
Los cálculos de funding anualizado, ratios de colateral, peso sobre la capitalización y medias móviles son de BlockchainReporter a partir de los datos de CoinGecko, DefiLlama, Binance, Bybit y OKX citados en el texto.
Aviso: este artículo no constituye asesoramiento financiero. El contenido es educativo y los datos de mercado son una foto fija que cambia después de la publicación.
Sobre el autor
Analista de blockchain especializado en el impacto regulatorio de las políticas gubernamentales sobre la industria cripto. Conocido por su investigación exhaustiva y su escritura clara y atractiva, Emmanuel ofrece análisis perspicaces sobre las últimas tendencias, movimientos del mercado e innovaciones cripto emergentes. Su trabajo busca educar e informar tanto a lectores noveles como experimentados, ofreciendo perspectivas expertas sobre el mundo de los activos digitales en rápida evolución. Con pasión por mantenerse a la vanguardia, Ogwu es una voz de confianza en el espacio de las criptomonedas y el blockchain.