

- 1. La diferencia entre «presentado» y «suministrado» no es un formalismo
- 2. La resta que el comunicado no hace
- 3. Un cupón del 0% cambia el sentido económico de la recompra
- 4. La caja cubre el 44,5% del canje, y la garantía ya no llega al nominal
- 5. Por qué el 30 de noviembre ordena el calendario
- 6. Qué no dice el comunicado
- 7. Preguntas frecuentes
Trump Media & Technology Group recompró 100 millones de dólares de sus notas convertibles senior garantizadas, emitidas con cupón del 0,00% y vencimiento el 29 de mayo de 2028, según el formulario 8-K que la compañía presentó ante la Comisión de Bolsa y Valores (SEC) el 17 de noviembre de 2026. La operación se ejecutó «a un descuento sobre el valor nominal» y se financió con caja disponible, de acuerdo con el comunicado adjunto como Exhibición 99.1.
Después de la recompra quedan en circulación aproximadamente 883,5 millones de dólares en notas, lo que el texto describe como «una reducción ligeramente superior al diez por ciento» del principal. Y una fecha queda por delante: el 30 de noviembre de 2026, cuando cualquier tenedor puede exigir el reembolso en efectivo al 100% del principal más los intereses devengados.
La operación no es una amortización ordinaria. Es una compra anticipada de una obligación que los inversores pueden hacer exigible en doce días, ejecutada por una compañía cuya principal garantía es bitcoin, un activo que ha caído un 48,9% desde su máximo histórico de 126.080 dólares, según datos de CoinGecko. El propio comunicado, el 8-K y el informe trimestral permiten reconstruir la aritmética completa. Lo que no permiten es saber a qué precio se cerró la compra.
La diferencia entre «presentado» y «suministrado» no es un formalismo
El 8-K encuadra el anuncio en el punto 7.01, la regla de divulgación del Reglamento FD, y no en el 8.01 de sucesos materiales. El propio formulario advierte que la información «no se considerará «presentada» a los efectos del artículo 18 de la Ley de Bolsa de Valores de 1934» ni quedará incorporada por referencia a otros registros, salvo mención expresa.
Para el lector eso tiene una consecuencia concreta: la compañía eligió el canal de divulgación voluntaria, con menor exposición legal, para una operación que por tamaño sí importa. Cien millones de dólares sobre un principal vivo inferior a 1.000 millones no es una nota al pie, y el texto lo presenta como coherente con divulgaciones previas y autorizado por el consejo de administración.
El comunicado añade dos frases que conviene retener. La primera es del consejero delegado interino, Kevin McGurn: «Nuestro sólido balance nos da la flexibilidad que necesitamos para atender nuestras obligaciones con los bonos». La segunda completa la intención: «Tenemos la intención de usar la caja disponible y el crédito para limpiar nuestra estructura de capital, sin emitir capital adicional, y la recompra de ayer es una parte de esa estrategia».
La declaración es explícita en lo que excluye: no habrá ampliación de capital para pagar la deuda. También es explícita en lo que no dice: no menciona ventas de bitcoin, no cuantifica el descuento obtenido y no detalla cuánto efectivo queda en la cuenta tras la operación.
La resta que el comunicado no hace
La nota 10 del informe trimestral describe la emisión original con precisión: 1.000 millones de dólares en notas convertibles senior garantizadas al 0,00% con vencimiento en mayo de 2028, colocadas con un descuento de emisión original del 4,00%, lo que dejó ingresos brutos de 960 millones.
Si tras recomprar 100 millones quedan 883,5 millones, el principal vivo antes de la operación era de unos 983,5 millones, no de 1.000. La diferencia, 16,5 millones, no aparece explicada en el comunicado. La compañía no aclara si esa porción se retiró en una operación anterior, si corresponde a amortizaciones parciales o si el «aproximadamente» del texto absorbe el ajuste.
El cálculo, en todo caso, sirve para verificar la magnitud que el comunicado redondea: 100 millones sobre 983,5 equivalen a una reducción del 10,17%, coherente con la expresión «ligeramente superior al diez por ciento». Es una comprobación pequeña, pero es la única que el lector puede hacer con los números que la propia empresa publica.
Un cupón del 0% cambia el sentido económico de la recompra
Con un cupón del 0,00% no hay intereses que ahorrar, porque no se pagan intereses. El beneficio de comprar deuda propia por debajo del nominal es otro: cada dólar de principal retirado a menos de 100 centavos genera una ganancia por extinción equivalente a la diferencia entre el nominal y el precio pagado. Si la compañía pagó 95 centavos, la ganancia ronda los 5 millones. Si pagó 90, los 10 millones. Si pagó 99, menos de un millón.
El comunicado no revela el precio, de modo que la cifra exacta no puede calcularse desde fuera. Lo que sí puede calcularse es el punto de partida contable: al 30 de septiembre, las notas figuraban como pasivo por 976,8 millones de dólares frente a un principal de 983,5 millones.
Hay una segunda asimetría que el texto deja pasar. La opción de reembolso del 30 de noviembre se paga al 100% del principal. Recomprar hoy con descuento equivale, por tanto, a retirar una obligación que en dos semanas podría costar el nominal completo. Cuanto mayor sea el descuento, mayor es la ganancia contable y menor es la exposición al canje. La empresa no publica ni lo uno ni lo otro.
La caja cubre el 44,5% del canje, y la garantía ya no llega al nominal
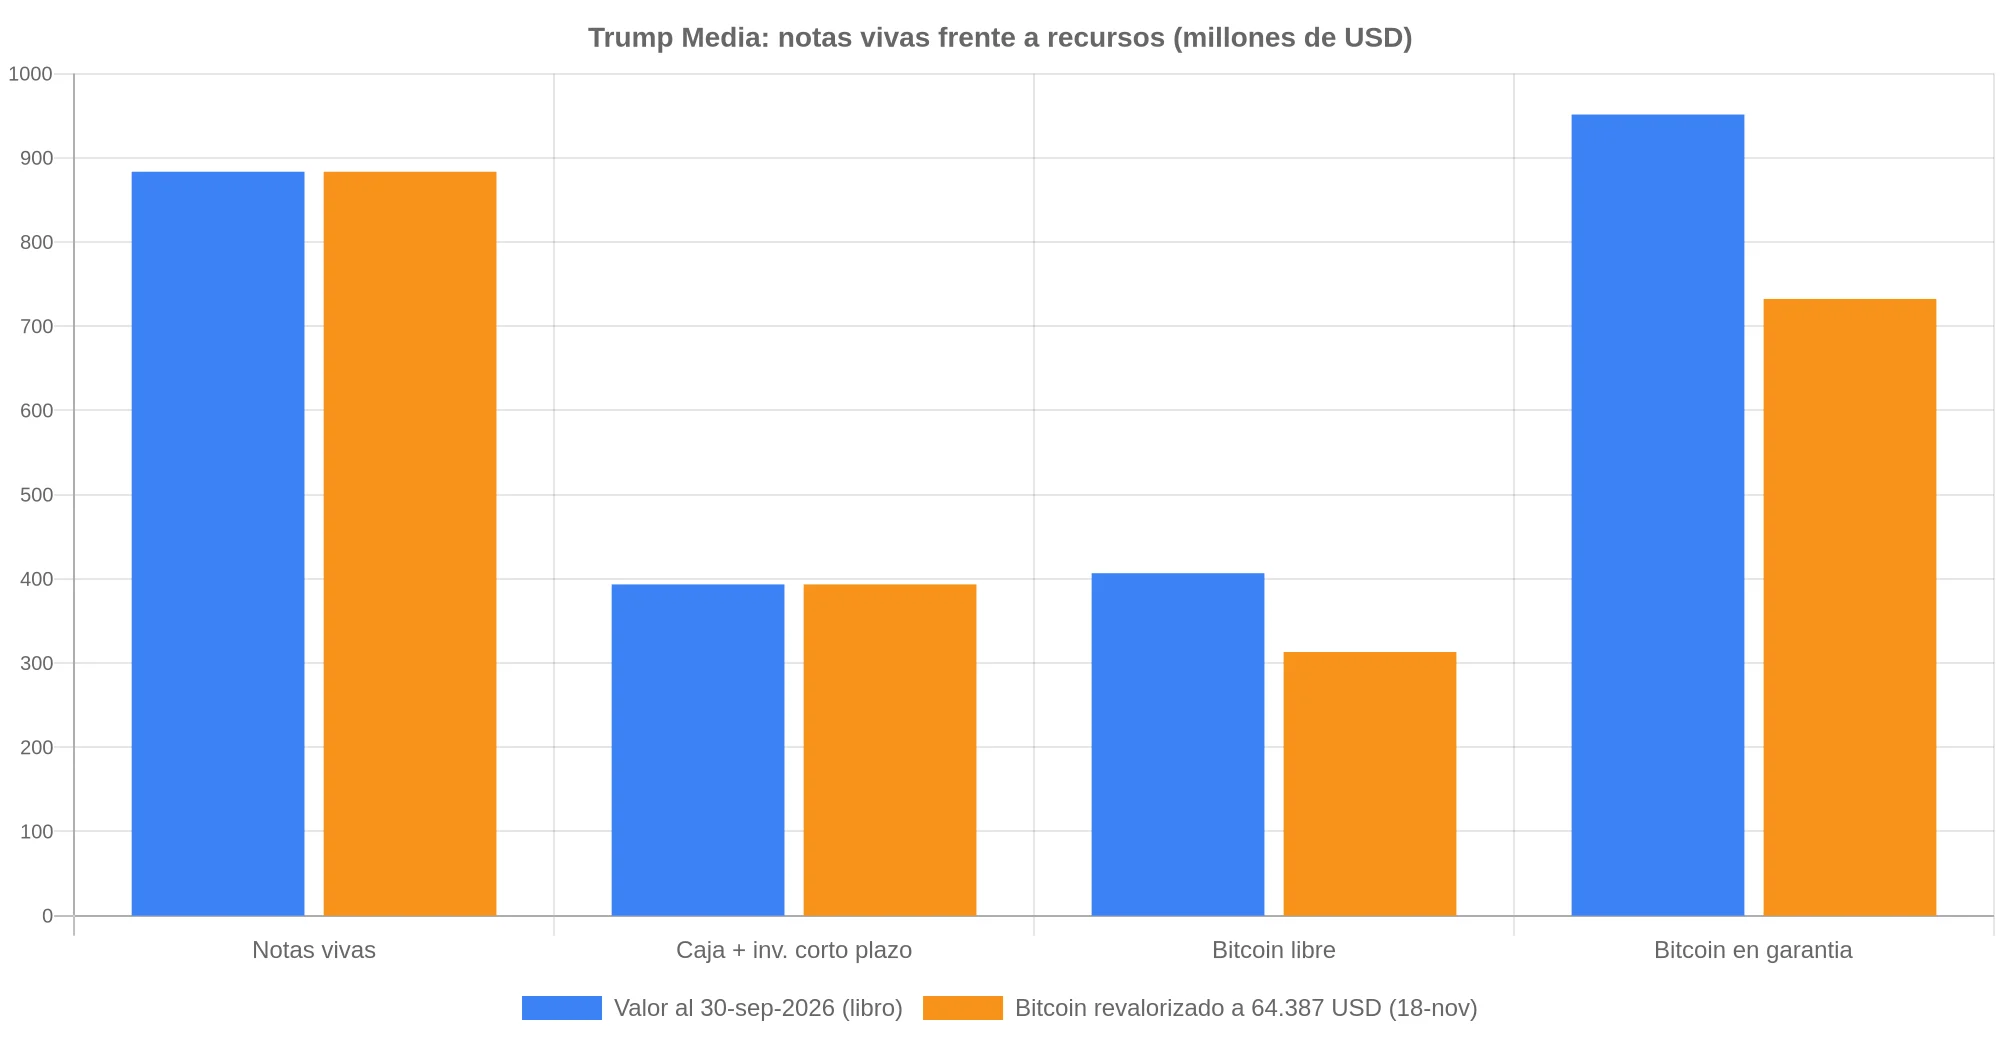
El balance del tercer trimestre ofrece el resto de la ecuación. Al 30 de septiembre, Trump Media tenía 182,3 millones en caja y equivalentes, 31,0 millones en caja restringida y 211,1 millones en inversiones a corto plazo. Caja e inversiones líquidas suman 393,4 millones. Frente a 883,5 millones de notas vivas, esa cifra cubre el 44,5% de una ejecución total del canje.
La compañía tiene más activos: 333,2 millones en valores de renta variable y 406,7 millones en activos digitales no pignorados. Si se suman caja, inversiones y el bitcoin libre valuado en libros, la cobertura llega al 90,6%. Pero el bitcoin no vale hoy lo que valía al cierre del trimestre. Con 64.387 dólares por unidad, el precio de CoinGecko el 18 de noviembre, ese mismo saldo valdría unos 313,1 millones y la cobertura caería al 80,0%.
El cálculo de la garantía es más incómodo. El informe trimestral registra 951,4 millones en activos digitales pignorados como colateral de las notas. Revalorizados al precio actual, equivalen a unos 732,4 millones. Frente a 883,5 millones de principal, la garantía cubre el 83% de la deuda y el cociente préstamo-garantía se sitúa en 1,21. El contrato menciona el umbral de 1,0 como condición para liberar garantía, no como causa de incumplimiento, y el informe trimestral no describe ese nivel como un evento de impago.
La estimación asume que la cantidad de bitcoin no cambió desde el 30 de septiembre, algo que el 8-K no confirma, y aplica el precio de mercado a un saldo contable. Es una aproximación, no una cifra auditada. Aun así, el orden de magnitud es el que importa: la garantía que respalda las notas ha dejado de cubrir su nominal.
Por qué el 30 de noviembre ordena el calendario
El informe trimestral lo dice sin adornos: «Cada tenedor de las notas tiene derecho, a su opción, a exigirnos que recompremos sus notas en efectivo el 30 de noviembre de 2026, a un precio de recompra equivalente al 100% del principal de las notas que se recompren, más los intereses devengados y no pagados».
En la sección de factores de riesgo, la compañía es más directa: «Los tenedores de nuestras notas pueden exigirnos que recompremos sus notas en efectivo el 30 de noviembre de 2026, lo que podría reducir materialmente nuestra liquidez y nuestros recursos de capital».
El mismo documento enumera la respuesta prevista: crecer en Truth Social, ampliar Truth+, buscar adquisiciones y «potencialmente refinanciar nuestras notas convertibles si los tenedores optan por ejercer su derecho al reembolso en efectivo en noviembre de 2026».
Hay dos cláusulas más que conviene tener a mano. La tasa de conversión es de 28,8 acciones por cada 1.000 dólares de principal, equivalente a un precio de conversión de 34,72 dólares por acción. Y la compañía conserva el derecho a forzar la conversión desde el 29 de noviembre de 2025 si se cumplen las condiciones del contrato.
El contexto del trimestre ayuda a leer la recompra. La compañía registró una ganancia no realizada de 107,5 millones en activos digitales y otra de 200,8 millones en activos pignorados en los nueve meses hasta septiembre, según el mismo informe, y mantiene un pasivo de 41,2 millones por opciones cubiertas sobre bitcoin. Ese programa de opciones explica por qué parte del bitcoin figura como pignorado: las primas se reciben en bitcoin y se rehipotecan de inmediato, según el texto.
La evolución de la tesorería ya había sido cubierta en este medio: Trump Media registró 409,7 millones de ganancia contable por sus bitcoins en el tercer trimestre y anunció un régimen de tesorería más estricto. La recompra del 17 de noviembre es el siguiente capítulo de esa secuencia, y no una operación aislada. En el mismo periodo, otras tesorerías cotizadas afrontan el mismo problema de valoración: Strategy acumula 9.440 millones de pérdida latente sobre sus 850.364 bitcoines.
Qué no dice el comunicado
Cuatro ausencias importan más que lo publicado. La primera es el precio: «a un descuento sobre el valor nominal» no permite calcular ni la ganancia por extinción ni el ahorro efectivo. La segunda es la caja resultante: con 182,3 millones al cierre del trimestre y un desembolso de hasta 100 millones, el saldo posterior queda entre 82,3 y 182,3 millones, un rango demasiado amplio para juzgar la liquidez de diciembre.
La tercera es el origen exacto de los fondos. El comunicado dice «caja disponible», lo que descarta una venta de bitcoin para esta operación, pero no aclara si la compañía recurrió a líneas de crédito o a la reinversión de garantías. La cuarta es la participación: no se indica cuántos tenedores vendieron ni qué proporción representan del principal total.
Tampoco hay una cifra de cierre para el canje. La compañía advierte de que «puede, en cualquier momento y de forma periódica, continuar recomprando notas adicionales», lo que deja abierta la posibilidad de nuevas operaciones antes del 30 de noviembre. Si esas recompras se producen con caja, la cobertura del canje se estrecha; si se financian con deuda nueva, el calendario se alarga pero el pasivo no baja.
La conclusión que sostiene la evidencia disponible es estrecha y conviene formularla así: Trump Media redujo su principal en algo más del 10% y pagó por ello con efectivo, en un momento en que su garantía en bitcoin vale menos que la deuda que respalda y su caja cubre menos de la mitad de un canje que los tenedores pueden exigir en doce días. Nada de eso constituye un impago, y la compañía afirma tener acceso a crédito para refinanciar. Pero el margen entre lo que tiene y lo que puede deber el 30 de noviembre es la variable que el próximo comunicado tendrá que despejar.
Preguntas frecuentes
¿Cuánta deuda le queda a Trump Media tras la recompra?
Aproximadamente 883,5 millones de dólares en notas convertibles senior garantizadas al 0,00% con vencimiento el 29 de mayo de 2028, según el comunicado del 17 de noviembre. Representa una reducción algo superior al 10% del principal, que antes de la operación era de unos 983,5 millones.
¿Qué ocurre el 30 de noviembre de 2026?
Es la fecha en la que cada tenedor de las notas puede exigir a la compañía que las recompre en efectivo al 100% del principal más los intereses devengados. El derecho está recogido en el contrato de emisión y descrito en el informe trimestral del tercer trimestre.
¿Con qué pagó Trump Media la recompra?
Con caja disponible, según el comunicado. La compañía tenía 182,3 millones de dólares en caja y equivalentes al 30 de septiembre. El texto no revela el precio exacto pagado, solo que fue inferior al valor nominal.
¿Por qué importa el precio del bitcoin en esta operación?
Porque parte del bitcoin de la compañía está pignorado como garantía de las notas. Al 30 de septiembre ese colateral figuraba en 951,4 millones de dólares; con el bitcoin a 64.387 dólares, equivaldría a unos 732,4 millones, por debajo del principal vivo.
¿Está Trump Media en impago?
No. El informe trimestral no describe un impago ni una duda sobre la continuidad del negocio. Lo que recoge es un derecho de reembolso a favor de los tenedores y la intención de la compañía de usar caja, crédito y una posible refinanciación para atenderlo.
Precios de bitcoin verificados con CoinGecko el 18 de noviembre de 2026. Las citas del comunicado y del informe trimestral están traducidas del original en inglés.
Sobre el autor
Jide Idowu es un hábil redactor freelance con experiencia en tecnología blockchain, criptomonedas y finanzas digitales. Conocido por su capacidad para descomponer temas complejos en contenido claro y atractivo, Jide elabora artículos, posts de blog y análisis que resuenan tanto con principiantes como con profesionales experimentados. Su trabajo abarca una amplia gama de temas, desde las tendencias emergentes del mundo cripto hasta exploraciones en profundidad de las innovaciones en blockchain. Con gran atención al detalle y pasión por educar a los lectores, Jide es una voz fiable en el mundo en rápida evolución de los activos digitales.