

- 1. Cómo funcionaría el fork: cinco saldos a cero y dos carteras de recuperación
- 2. Los números de cada incidente, dirección por dirección
- 3. Por qué la lista de bloqueo dejó de ser suficiente
- 4. Lo que el fork no toca: la clase B, los contratos inteligentes y el USDT
- 5. El precedente: cinco condiciones y un rechazo explícito
- 6. Qué falta y en qué orden
- 7. Qué dice el precio de POL y qué no
70.489.329,34 POL. Esa es la cifra exacta que la propuesta de mejora publicada el 4 de noviembre en el foro de gobernanza de Polygon pide mover con un hard fork de Polygon PoS: 23.862.736,07 POL repartidos en cuatro direcciones ligadas al incidente de Polymarket del 29 de octubre y 46.626.593,27 POL en una sola dirección ligada al hackeo de Binance de esa misma semana. Valorados a 0,0924 dólares por token, el propio documento los estima en unos 6,5 millones de dólares. La propuesta PIP presentada en el foro comunitario no es un ajuste técnico menor: pide a los validadores que acepten una regla que pone a cero saldos sin la clave de su dueño.
El texto, firmado en el foro por el usuario Parvez03 y con Polymarket y Binance identificados como proponentes, describe el problema en una frase seca: «Los fondos no pueden moverse, pero nada en la configuración actual permite devolverlos tampoco» (traducción del original en inglés). Los productores de bloques ya congelaron esas direcciones. Lo que no existe es un mecanismo para devolver el saldo a sus dueños sin una modificación del consenso.
La presentación está agendada para la llamada de gobernanza del protocolo (PPGC) del 5 de noviembre a las 14:30 UTC. A partir de ahí, el calendario depende de un voto, de un ensayo en la testnet Amoy y de que una mayoría de stake actualice su cliente. El nombre del fork y el bloque de activación siguen sin definir en el documento.
Cómo funcionaría el fork: cinco saldos a cero y dos carteras de recuperación
La especificación es más estrecha de lo que sugiere la palabra hard fork. En el bloque de activación F, antes de ejecutar cualquier transacción de ese bloque, el cliente Bor recorrería las direcciones de la clase A una por una: leería el saldo existente en el estado posterior al bloque F-1, lo fijaría en cero y acreditaría la misma cantidad en una dirección de recuperación designada por la víctima correspondiente. El suministro total no cambia. Heimdall, el StakeManager y los contratos del puente quedan intactos.
Las direcciones de destino son públicas desde la publicación de la propuesta: 0x3dcE0a29139A851Da1dFCa56Af8e8a6440b4D952 para Polymarket y 0xd9fd39103674cb061d64d9c3b73b878dbe610b80 para Binance. Antes de la activación, cada proponente debe publicar la dirección en el hilo, demostrar su control con una firma o una transferencia de prueba verificada por Polygon Labs y confirmar por escrito que la cartera es suya. El documento advierte que, si hay multifirma, sus firmantes se harán públicos.
Ese detalle importa porque la operación no crea tokens ni quema ninguno: reasigna saldos concretos. Un titular de POL que no esté en las tablas del PIP no verá cambiar su balance ni el suministro circulante. La contrapartida es que la cadena deja de ser un registro inmutable de resultados de transacciones en un punto exacto de su historia, y el propio texto lo asume: «Es una acción extrema que no debería reproducirse con frecuencia».
Los números de cada incidente, dirección por dirección
El bloque de Polymarket se apoya en dos transferencias nativas registradas el 29 de octubre a las 18:30:34 y 18:35:59 UTC, por 3.282.275,71 POL cada una, desde 0xe4C4…1EC6 hacia 0x3f70…1Ffa. Los productores de bloques bloquearon cuatro direcciones que, en conjunto, retienen 23.862.736,07 POL de los aproximadamente 28 millones implicados. El mayor saldo congelado, 15.331.308,29 POL, corresponde a la dirección de origen; le siguen 4.295.442,00 y 4.235.982,73 POL en dos carteras intermedias, más 3,05 POL en la de destino.
El bloque de Binance es más concentrado. En el bloque 96.406.484, una cartera caliente de la exchange envió 46.626.589,6 POL y 6.185.900,1 USDT a 0x5227…2f8c. Tether congeló los USDT, de modo que el saldo en riesgo es el token nativo, leído en 46.626.593,27 POL en el bloque 96.413.185. La división del total es desigual: el 66,15% del monto afectado corresponde a Binance y el 33,85% a Polymarket. En dólares de hoy, con POL a 0,0979, son 4,56 millones y 2,34 millones respectivamente.
Conviene separar dos flujos que suelen confundirse. El informe posterior al incidente de Polymarket cifra en 3,9 millones de dólares lo devuelto a operadores: 2,7 millones por carteras drenadas y 1,2 millones por pérdidas durante la pausa del mercado, con el 95% de las carteras afectadas ya reembolsadas. Es dinero propio de la plataforma. Los 23,86 millones de POL bloqueados son fondos en poder del atacante, y su recuperación, si el fork se aprueba, equivaldría a cerca del 60% de lo que Polymarket ya pagó por su cuenta.
Por qué la lista de bloqueo dejó de ser suficiente
La primera respuesta de la red fue administrativa. A petición de las partes afectadas, los productores de bloques anonymous-91 a anonymous-94 añadieron las direcciones a la lista negra de transacciones de Bor. El resultado fue una congelación efectiva: ningún movimiento ha salido de esas carteras desde entonces. Pero el mecanismo tiene tres fisuras que el propio PIP enumera: cada productor lee su lista solo al arrancar, de modo que cualquier cambio exige un despliegue y un reinicio de Bor o una rotación de span; las entradas no caducan solas; y el filtro cubre únicamente remitentes externos y autoridades EIP-7702, no todos los caminos posibles de salida.
El atacante ha seguido presionando. El documento registra una transacción pendiente observada el 30 de octubre que ofrecía una comisión de 219.450 POL, a 10,45 POL por unidad de gas, equivalente a unos 21.474 dólares al precio actual y al 0,31% del saldo bloqueado. También consigna que el atacante contactó a validadores ofreciendo pago en efectivo por ayudar a desbloquear una transacción, y que Polymarket abrió un canal de recuperación on-chain mediante el safe de SEAL Safe Harbor sin obtener respuesta.
De ahí la conclusión del proponente: «Dejar 70M POL bloqueados indefinidamente no es un estado final estable ni una devolución de fondos a sus dueños». La alternativa de esperar tampoco es neutra. Cada reinicio de un productor es un punto de fallo operativo, y el incentivo del atacante por encontrar un bypass crece con el tiempo.
Lo que el fork no toca: la clase B, los contratos inteligentes y el USDT
El alcance excluye deliberadamente una parte del problema. Solo se vacían las direcciones de la clase A, vinculadas en el propio PIP a transferencias verificables desde carteras de las víctimas. Las de clase B, entre ellas la cartera caliente 34 de Binance, no se tocan. La razón es técnica: se trata de una cartera de contrato inteligente que acepta UserOperations ERC-4337, y un filtro basado en el remitente no puede detener ese tipo de operación.
Tampoco entra en el fork el USDT. El token en 0x5227…2f8c ya está congelado por Tether y queda fuera del alcance, que se limita al saldo nativo de POL, el token de gas expuesto en la dirección 0x0000000000000000000000000000000000001010. La propuesta mantiene Heimdall, el StakeManager y los contratos del puente sin cambios, y no altera ningún estado anterior al bloque F.
El riesgo que el documento señala con más claridad es el de atribución errónea: si una de las direcciones de la clase A no estuviera controlada por el atacante, el fork movería un saldo legítimo. Esa es, precisamente, la razón por la que las direcciones de la clase B no se barren. También se contempla la posibilidad de que alguien envíe POL a una dirección bloqueada antes de F: la regla de saldo completo movería ese importe, aunque los montos esperados son pequeños y los saldos se releen en el bloque de instantánea.
El precedente: cinco condiciones y un rechazo explícito
La propuesta no se presenta como una herramienta general. Su sección de condiciones exige que el PIP se apruebe por el proceso de gobernanza, que los informes posteriores de las víctimas sigan publicados y coincidan con el registro on-chain, que las listas de bloqueo sigan vigentes hasta la activación y que los saldos de la clase A se relean en el bloque de instantánea, publicando cualquier variación respecto a las tablas.
Entre las alternativas evaluadas, el documento rechaza crear un mecanismo permanente de congelación y recuperación en el protocolo, porque «sería un poder permanente sobre los fondos de los usuarios». La distinción que traza es la de una lista cerrada, fijada de antemano, atada a dos incidentes que cumplen condiciones verificables y sin efecto retroactivo sobre el estado anterior. Los proponentes añaden una advertencia para el futuro: una solicitud que no reúna esas condiciones no debería apoyarse en este PIP como precedente.
El coste técnico recae sobre los validadores. Cualquier nodo que no actualice seguirá una cadena distinta a partir del bloque F, lo que abre un riesgo de partición. El PIP prevé un ensayo en Amoy con cuentas de prueba que sustituyen a las direcciones de la clase A, una repetición del cambio sobre una bifurcación de mainnet y una prueba de que un nodo sin actualizar rechaza el bloque. También advierte que las herramientas que recalculan saldos a partir de transacciones, como exploradores e indexadores, tendrán que manejar el cambio, porque el estado posterior a F ya no se deduce solo de las transacciones de ese bloque.
Qué falta y en qué orden
El calendario del documento tiene cuatro hitos. El primero es la presentación en el PPGC del 5 de noviembre. El segundo, la aprobación por el proceso de gobernanza. El tercero, el desarrollo del cliente y el ensayo en Amoy, que los proponentes consideran viable en unas dos semanas tras la aprobación y ajustado en una. El cuarto es la activación en mainnet, con un bloque F todavía sin fijar y con la expectativa de que entre el 70% y el 80% del stake llegue rápido a la versión requerida tras el lanzamiento.
Después del bloque F queda trabajo de mantenimiento: publicar el cambio de saldos sin transacciones asociadas y el script de verificación, revisar las entradas de la lista de bloqueo y retirar las de clase B cuando Binance lo confirme. Nada de eso está garantizado. El voto puede fallar, un proponente puede no demostrar el control de su dirección de recuperación y una parte del stake puede no actualizar a tiempo. La propuesta es, por ahora, un documento con condiciones, no un cambio de reglas en vigor.
Qué dice el precio de POL y qué no
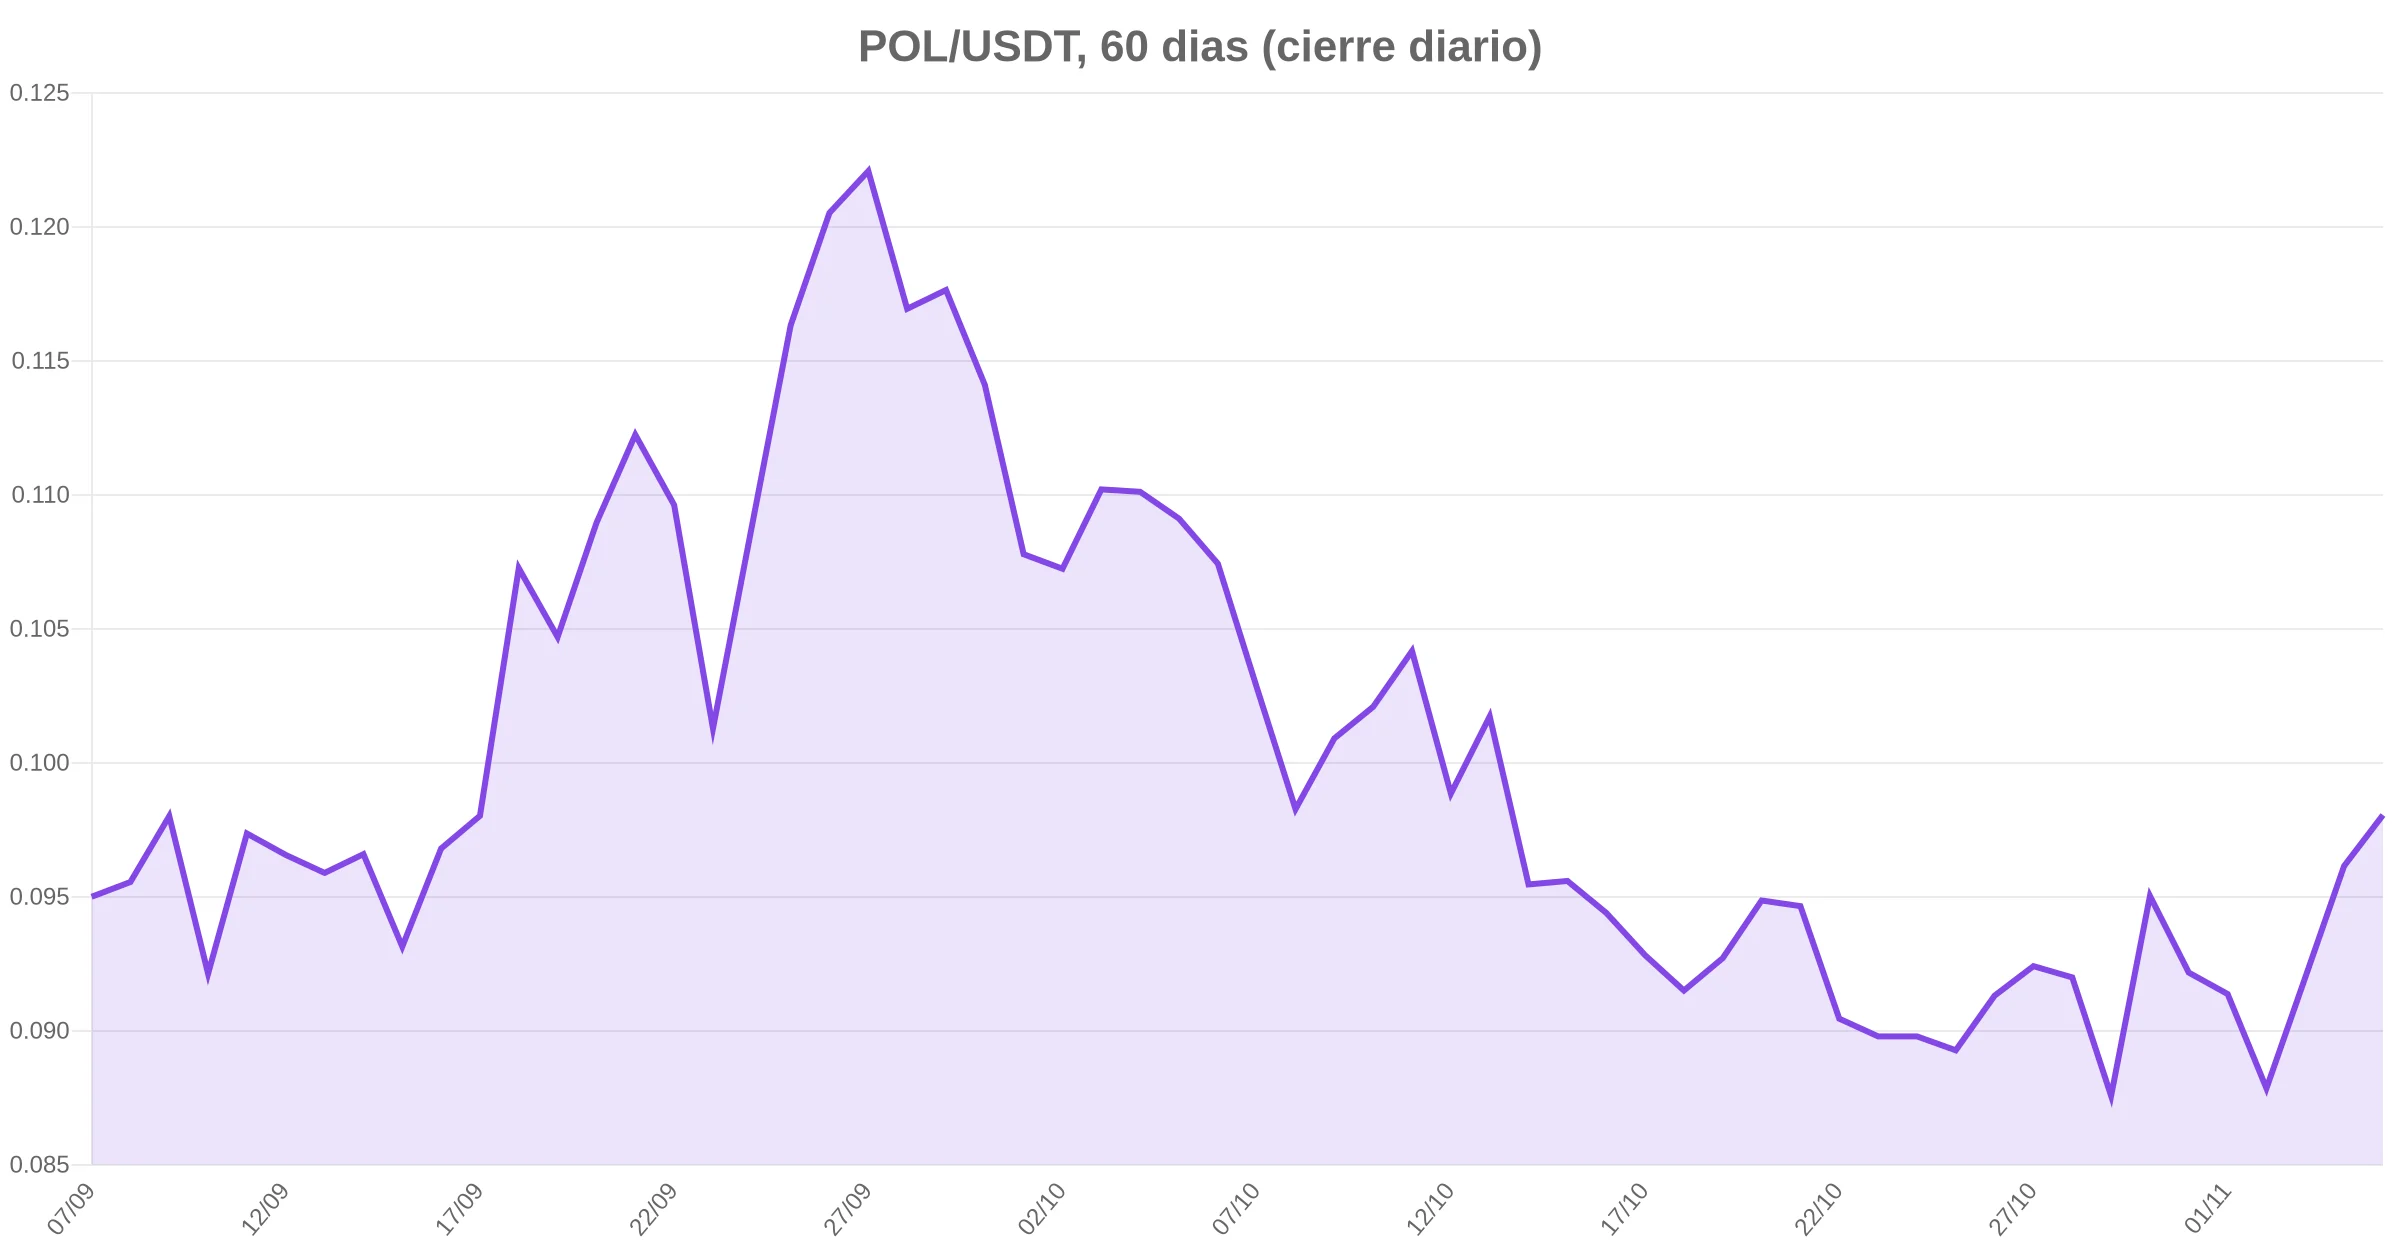
Al cierre de esta nota, POL cotizaba a 0,097855 dólares, un 4,85% más en 24 horas, con una capitalización de 1.041,6 millones y un volumen de 67,4 millones, según datos de CoinGecko de las 08:26 UTC del 5 de noviembre. En Binance, el par POL/USDT marcaba 0,09816 con un máximo intradía de 0,09826 y un mínimo de 0,09359. El token sigue un 92,4% por debajo de su máximo histórico de 1,29 dólares, registrado el 13 de marzo de 2024, y un 44,5% por encima de su mínimo de 0,0677 del 1 de julio de 2026.
La coincidencia con la publicación de la propuesta no demuestra causalidad. Bitcoin subía un 2,78% en la misma ventana, hasta 80.552 dólares, y la sesión fue alcista para el conjunto del mercado; ninguna de las fuentes consultadas atribuye el movimiento de POL al PIP. La propia propuesta no altera el suministro, así que no hay un canal de dilución ni de quema que explique una revalorización por fundamentales. Cualquier lectura del precio como aprobación del fork sería una inferencia sin evidencia.
Las proporciones ayudan a dimensionar el asunto. Los 70,49 millones de POL en disputa equivalen al 0,662% del suministro circulante de 10.644.373.122,99 tokens, y a 6,90 millones de dólares al precio actual, un 5,9% más que los 6,5 millones que calculó el PIP con el precio del 29 de octubre. La cifra equivale al 70,49% de los 100 millones de POL que Polygon acordó quemar en septiembre de 2026, pero el efecto económico es el opuesto: la quema eliminaba tokens del suministro, mientras que este fork solo cambia de manos un saldo existente.
El contexto regulatorio de las dos víctimas también pesa. Polymarket opera bajo escrutinio de la CFTC por sus contratos de eventos, un frente que la propia agencia abrió al integrar esos productos en las normas de swaps. Una recuperación por consenso, solicitada por una plataforma sujeta a supervisión, añade una capa de escrutinio que no existía cuando Ethereum ejecutó su fork de recuperación en 2016.
Para el lector que sigue el token, el dato relevante no es el precio de hoy sino el bloque de activación. Hasta que exista un número de bloque, una versión de cliente publicada y una demostración de control de las dos carteras de recuperación, la propuesta sigue siendo un texto en un foro. La primera prueba real llega el 5 de noviembre a las 14:30 UTC, cuando los validadores escuchen la presentación y el proceso de gobernanza empiece a contar.
Sobre el autor
Redactor freelance apasionado por las criptomonedas, ofrece contenido perspicaz y preciso sobre blockchain y fintech. Con gran habilidad para traducir conceptos complejos en contenido accesible, Eric produce artículos bien documentados, posts de blog y piezas de liderazgo de pensamiento que cubren las últimas tendencias y novedades del espacio de las finanzas digitales. Su escritura está orientada a educar e involucrar tanto a principiantes como a expertos del sector, ofreciendo perspectivas frescas sobre el mundo de las criptomonedas, las finanzas descentralizadas (DeFi) y las innovaciones en blockchain. La dedicación de Eric a la calidad y la precisión lo convierte en una voz de confianza en las comunidades fintech y cripto.