

- 1. Qué quedó operativo el 16 de noviembre
- 2. La ventana de tres horas que el comunicado no esconde
- 3. Un depósito tokenizado sigue dentro del balance del banco
- 4. Lo que Ant International compra: tesorería sin hora de corte
- 5. La aritmética de los 24 billones
- 6. Partior, BLOOM y el límite de la interoperabilidad
- 7. Por qué Swift sigue siendo el sistema por defecto
- 8. Tres cifras que decidirán si esto escala
El corredor que conecta dos de los mayores balances bancarios del mundo dejó de cerrar por horario. Desde el 16 de noviembre, los clientes institucionales de DBS y de la red de Depósitos Blockchain de Kinexys by J.P. Morgan pueden mover dólares entre cuentas basadas en blockchain en Estados Unidos y Singapur a cualquier hora, incluidos fines de semana y fuera del horario bancario tradicional. La liquidación la orquesta Partior. El primer cliente es Ant International, que opera en varios husos horarios y necesitaba administrar su tesorería sin esperar la apertura de cada plaza.
La novedad no es la prueba de concepto. El marco de interoperabilidad que ambos bancos anunciaron en noviembre de 2025 ya tiene un cliente en producción, un horario declarado y una excepción escrita: tres horas cada sábado por la tarde, entre las 15:00 y las 18:00 de Nueva York, en las que el dinero no puede cruzar entre una cuenta de depósito tradicional y su versión tokenizada. DBS describe la pieza como «industry-first», una primicia de la industria. Es su propia descripción del producto, no una verificación independiente, y conviene leerla con esa precisión.
Qué quedó operativo el 16 de noviembre
Lo que se conectó son dos sistemas separados. De un lado, DBS Token Services, la infraestructura del banco singapurense para representar depósitos en un libro permissionado. Del otro, el ecosistema de cuentas de depósito tokenizadas de Kinexys, la unidad de pagos blockchain de J.P. Morgan. Entre ambos opera Partior, la infraestructura de mercado que DBS y Kinexys ayudaron a fundar, que actúa como orquestador de la liquidación en lugar de ser un libro único compartido.
El comunicado sitúa a las dos entidades como el banco más grande del Sudeste Asiático y el más grande de Estados Unidos, respectivamente. También precisa el alcance: clientes institucionales de ambos bancos, transferencias en dólares estadounidenses, cuentas basadas en blockchain, operación continua. No menciona conversión de divisas, no menciona el dólar de Singapur y no menciona clientes minoristas. Un tesorero corporativo que quiera convertir SGD en USD sigue necesitando el mercado de divisas; lo que cambia es el tramo de movimiento de dólares ya existentes entre dos jurisdicciones.
El texto tampoco publica volúmenes, comisiones, número de clientes ni aprobaciones regulatorias específicas. Esa ausencia no es un defecto del anuncio, pero sí delimita lo que un lector puede concluir: hay un producto en producción con un cliente nombrado, y no hay todavía evidencia pública de escala.
La ventana de tres horas que el comunicado no esconde
La nota al pie número dos del comunicado contiene el dato más útil para entender el modelo. Las transferencias dentro de la red de Depósitos Blockchain de Kinexys se completan las 24 horas, los 365 días del año y el mismo día. Pero mover fondos entre una cuenta de depósito a la vista tradicional, alojada en sistemas heredados, y una cuenta de depósito blockchain tiene una interrupción de tres horas durante el fin de semana: de 15:00 a 18:00, hora del Este, cada sábado. El propio documento añade que hay una mejora en desarrollo.
Ese detalle importa más de lo que sugiere su tamaño. Tres horas sobre una semana de 168 equivalen al 1,79% del tiempo. Al año son 156 horas, o 6,5 días completos. La afirmación de operación continua es correcta dentro del libro tokenizado y se vuelve condicional en la frontera con el sistema anterior. Y la frontera es exactamente donde vive el riesgo operativo de una tesorería: el momento en que el dinero tiene que entrar o salir del nuevo raíl.
Para un responsable de liquidez, el runbook cambia poco en el caso normal y cambia todo en el caso extremo. Si un pago urgente debe salir un sábado a las 16:00 de Nueva York hacia un proveedor en Asia, la ruta tokenizada funciona siempre que los fondos ya estén dentro de la red. Si hay que fondeárla desde una cuenta tradicional en esa ventana, no funciona. La consecuencia práctica es que la operación continua empuja a mantener saldos preposicionados en el libro nuevo, lo que a su vez introduce un coste de liquidez ociosa que ningún comunicado de producto suele detallar.
Un depósito tokenizado sigue dentro del balance del banco
La diferencia con un stablecoin no es semántica. Un depósito tokenizado es una anotación de un pasivo del banco en un libro que el banco controla. El cliente no recibe un instrumento transferible en una cadena pública, sino el derecho sobre su depósito, registrado de forma que pueda moverse y liquidarse con lógica de blockchain dentro de una red permissionada. El dinero no sale del perímetro regulado del banco en ningún momento.
De ahí se derivan dos consecuencias opuestas. La primera es que desaparecen varias capas de riesgo que sí existen en un token emitido por un tercero: no hay reservas que atestiguar, no hay un puente que pueda ser explotado, no hay congestión de una cadena pública que retrase la liquidación. La segunda es que también desaparece la composabilidad: ese depósito no se puede usar en un protocolo de finanzas descentralizadas ni transferir a una contraparte que no esté dentro de la red. La contraparte sigue siendo el banco, con su balance, su calificación y su supervisión.
Esa arquitectura explica por qué la ola de dinero tokenizado bancario avanza por caminos distintos al de los stablecoins de emisores no bancarios. El comunicado no aclara si los depósitos tokenizados pueden transferirse fuera de las dos redes conectadas, y esa omisión es relevante: define si el producto es un sistema cerrado de liquidación entre dos bancos o el germen de un mercado secundario.
Lo que Ant International compra: tesorería sin hora de corte
Ant International no es un cliente decorativo. La compañía ya había colaborado con DBS en el lanzamiento de Treasury Tokens en 2024 y fue una de las primeras en Asia en integrarse con la red de Depósitos Blockchain de Kinexys para gestión de tesorería en tiempo real. Ahora usa el corredor para mover liquidez entre sus entidades en Estados Unidos y Singapur.
«Operar en mercados globales que se mueven rápido significa que necesitamos soluciones de tesorería con agilidad, velocidad y eficiencia las 24 horas para atender las necesidades de nuestros clientes», dijo Kelvin Li, gerente general de tecnología de plataforma y vicepresidente sénior de Ant International.
Lo que compra un tesorero en este arreglo es certidumbre de pago. En el modelo de banca corresponsal, una transferencia que pierde el corte de la plaza de origen espera al siguiente día hábil, y en un fin de semana eso puede significar 48 horas o más. Para una empresa de comercio electrónico que paga a proveedores en distintos países, ese retraso se convierte en capital de trabajo inmovilizado o en un proveedor que no despacha. La propuesta del corredor es que el corte desaparezca para el tramo tokenizado.
Lo que no compra, según el comunicado, es rendimiento sobre ese saldo ni cobertura de divisas. El documento no entra en la remuneración de las cuentas tokenizadas ni en el tratamiento contable de las mismas, dos cuestiones que en la práctica determinan si un director financiero mueve saldos operativos al libro nuevo o los deja donde están.
La aritmética de los 24 billones
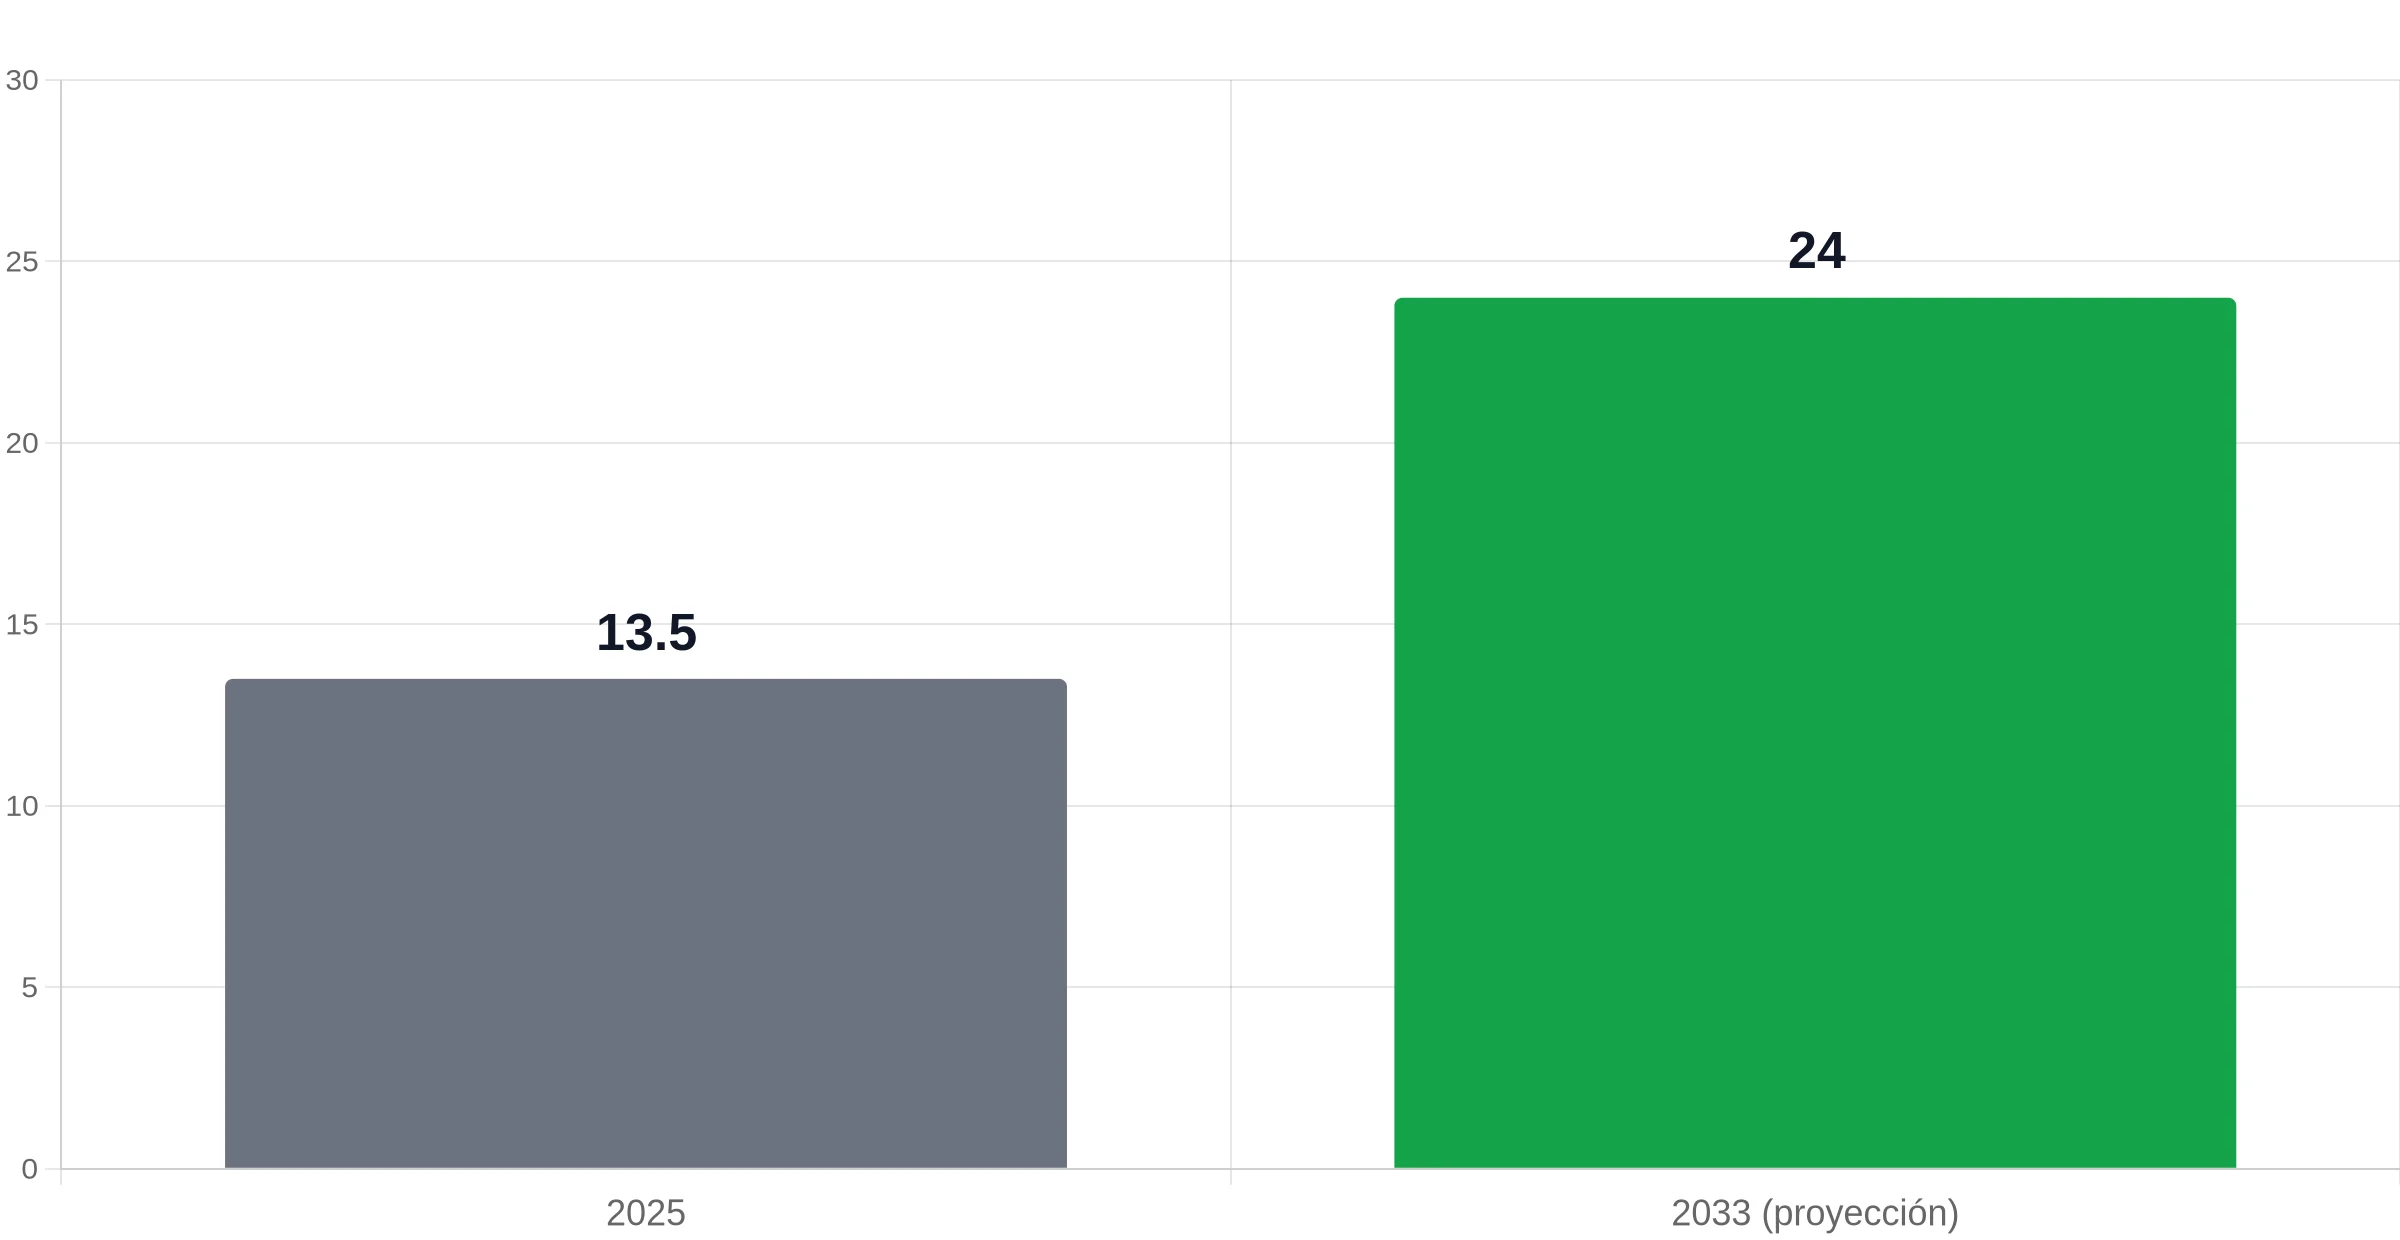
El comunicado sostiene la demanda con una proyección que conviene desarmar. Los pagos transfronterizos salientes de Asia ascenderían a 24 billones de dólares en 2033, casi el doble de los 13,5 billones de 2025. La cifra procede de un informe de FXC Intelligence y Money20/20 publicado en abril de 2026, citado en la nota al pie número tres.
La relación entre ambos números es de 1,78 veces, un crecimiento del 77,8% en ocho años. Eso equivale a una tasa compuesta anual del 7,46%, un ritmo alto para un agregado de pagos, pero lejos de una explosión. Traducido al argumento del producto: el corredor no necesita capturar una revolución, necesita capturar una fracción de un mercado que ya crece a dos dígitos bajos por año y en el que el cuello de botella es la ventana horaria, no el volumen.
El segundo dato del comunicado es más revelador. Según el informe de DBS «The Great Rewiring: Money in a new order», el 88% de las corporaciones ya está desplegando o pilotando casos de uso de dinero tokenizado, y más de la mitad ya adopta o planea adoptar depósitos tokenizados. Si esa mitad se refiere al 88% y no al total, el suelo real de adopción planificada ronda el 44% de las empresas consultadas. La distancia entre pilotar y operar en producción es, precisamente, el negocio que este corredor intenta capturar.
«El dinero tokenizado está pasando rápidamente de la experimentación a entregar valor tangible en vivo para los clientes», dijo Rachel Chew, directora de operaciones y coresponsable de activos digitales de Global Transaction Services en DBS. «Estamos impulsando la conectividad crítica que la industria necesita para transferir valor sin fricción entre ecosistemas bancarios».
Partior, BLOOM y el límite de la interoperabilidad
El diseño revela una decisión de fondo: los dos bancos no fusionaron sus libros. Mantienen infraestructuras separadas y colocan a Partior en el medio para coordinar la liquidación. Eso es un modelo de concentrador con radios, no un libro compartido, y la diferencia tiene consecuencias para cualquiera que evalúe la escalabilidad del arranque.
Un concentrador obliga a cada nuevo participante a integrarse con el orquestador, y a cada par de participantes a resolver sus propias reglas de finalidad legal, horarios y monedas. Un libro compartido resuelve eso de una vez, pero exige ceder soberanía sobre el registro, algo que ningún banco global ha estado dispuesto a hacer. El resultado es un avance real en conectividad y un problema abierto en estandarización.
El comunicado conecta el lanzamiento con Project BLOOM, la iniciativa liderada por la Autoridad Monetaria de Singapur para el uso seguro y escalable de dinero tokenizado. DBS y Kinexys colideran el grupo de trabajo de interoperabilidad de tokens dentro de ese proyecto. La semana pasada, esta redacción documentó cómo tres bancos centrales probaron la liquidación de divisas entre libros separados y uno de ellos tuvo que retener el dinero para cerrar la operación, un recordatorio de que la interoperabilidad entre registros distintos sigue siendo el problema técnico central del dinero tokenizado.
El calendario también dice algo. Del anuncio del marco, en noviembre de 2025, a la puesta en producción pasaron aproximadamente doce meses. Es rápido para los estándares de infraestructura bancaria y lento para los del sector cripto. Esa asimetría es la que hay que tener presente al leer promesas de adopción inmediata en cualquier otro proyecto de dinero tokenizado.
Por qué Swift sigue siendo el sistema por defecto
La tentación de leer este lanzamiento como el fin de la banca corresponsal es prematura. Swift mueve un volumen que ninguna red permissionada se acerca a igualar, y su ventaja no es tecnológica sino de red: miles de instituciones, reglas de finalidad legal probadas en tribunales y un mecanismo de mensajería que todos los departamentos de operaciones del mundo ya tienen integrado.
La capa incumbente también se está moviendo. En septiembre, DBS y Citi completaron el primer pago transfronterizo de fin de semana sobre el libro mayor de Swift, como documentó esta redacción en su momento. Si el sistema heredado cierra la brecha del fin de semana, el argumento diferencial del corredor tokenizado se reduce al tramo de liquidación y a la velocidad, no al horario.
«Es un paso tangible hacia una verdadera interconectividad del movimiento global de dinero sobre raíles de blockchain permissionados», dijo Zack Chestnut, responsable global de negocio de Kinexys by J.P. Morgan. «Estamos demostrando con nuestros clientes que el dinero tokenizado puede ser seguro, fluido y escalable hoy».
El escenario con mayor probabilidad no es sustitución, sino convivencia por segmentos. Los flujos corporativos de alto valor y alta urgencia, con contrapartes conocidas y moneda única, se mueven a raíles tokenizados. El resto, incluido el grueso de los pagos de bajo valor y las cadenas de corresponsales largas, sigue en el sistema existente porque el coste de migración no se justifica. Es la misma lógica por la que los pagos instantáneos domésticos convivieron con las transferencias tradicionales durante años.
Tres cifras que decidirán si esto escala
La primera es el número de clientes más allá de Ant International. El comunicado nombra uno y no ofrece una cartera. Un corredor con un solo cliente es un piloto comercial; con diez, es una ruta. La segunda es la aparición de una segunda moneda. Todo el anuncio está denominado en dólares, y la expansión a otras divisas es lo que convertiría el corredor en infraestructura de liquidación y no en un carril especializado.
La tercera es la ventana del sábado. El propio documento dice que hay una mejora en desarrollo. La desaparición de esas tres horas sería la señal más limpia de que el sistema heredado dejó de gobernar el borde de la red tokenizada, y también el indicador de que la integración con cuentas de depósito tradicionales alcanzó madurez operativa.
Mientras esas tres cifras no cambien, el lanzamiento es lo que el propio DBS dice que es: una pieza de infraestructura en producción, con un cliente real, dos balances grandes y un límite horario declarado con precisión inusual. En un ciclo en el que los precios de los criptoactivos dominan los titulares, la noticia relevante es que la capa de liquidación bancaria sigue construyéndose al margen de ese ciclo.
Sobre el autor
Emprendedor y redactor freelance afincado en Nakuru, Kenia. Escribo sobre criptomonedas, tecnología blockchain y finanzas. Me apasiona transformar incluso las ideas más sencillas en palabras que lleguen al corazón de los lectores y les ayuden a descubrir cómo las criptomonedas están revolucionando el mundo tal como lo conocemos. Creo en la capacidad de transformar el mundo, una palabra a la vez.