

- 1. El retiro tiene cuatro tramos y solo uno ocurre en la cadena
- 2. Por qué el mapa se abre hacia la salida y no hacia la entrada
- 3. Quién paga la ventanilla
- 4. El cumplimiento no viaja con el token
- 5. Cuánto pesa Solflare dentro de una red de medio millón de puntos
- 6. El corredor de remesas: dónde encaja y dónde no
- 7. El precedente: la tarjeta ya existía, faltaba la ventanilla
- 8. Lo que la nota de prensa no dice
- 9. Preguntas frecuentes
MoneyGram abrió este lunes 16 de noviembre una salida hacia el efectivo para los usuarios de Solflare. Desde la billetera de autocustodia de Solana se puede retirar USDC y recoger billetes en locales participantes de la red de pagos en más de 170 países y territorios, según el comunicado que la compañía publicó en la mañana. El recorrido es corto: se pulsa «Retirar» en el portafolio, se elige MoneyGram, se indica cuánto USDC se quiere sacar y el servicio conduce el resto de la operación hasta la ventanilla.
El gancho comercial tiene fecha de caducidad. Los retiros de usuarios de Solflare no pagan comisión hasta el 31 de diciembre de 2026, con condiciones de elegibilidad que la nota remite a los términos del servicio. Qué ocurre el 1 de enero no está publicado. Tampoco está publicado el tipo de cambio que se aplicará al convertir el dólar digital en pesos, soles o colones, que en este tipo de corredores es la partida donde suele esconderse el costo real.
La cifra que ordena la historia no es el cero, sino el alcance. MoneyGram dice operar en más de 200 países y territorios, con cerca de medio millón de puntos de atención y más de 60 millones de clientes activos. Su interfaz para billeteras, MoneyGram Ramps, permite ingresar efectivo en más de 25 países y retirarlo en más de 170. La empresa afirma además que el volumen de Ramps creció 113% interanual, sin publicar el monto absoluto sobre el que se calcula ese porcentaje.
El retiro tiene cuatro tramos y solo uno ocurre en la cadena
El usuario firma la transacción desde Solflare y el USDC sale de su saldo; el socio local de MoneyGram convierte el importe a la moneda del país; el agente entrega el efectivo. El comunicado describe el proceso desde la perspectiva del titular de la billetera y deja sin explicar el último tramo: no dice qué documento pide el agente, ni si la verificación de identidad se completa antes de iniciar la orden o en el mostrador.
Ese silencio no es un detalle menor. En una red de agentes sometida a normas de transmisión de dinero, identificar al cliente forma parte del servicio y no es un trámite accesorio de ventanilla. La billetera puede ser de autocustodia, pero el punto que entrega los billetes responde ante un supervisor local. La nota tampoco fija montos mínimos ni máximos por operación, ni aclara si el límite depende del país.
Por qué el mapa se abre hacia la salida y no hacia la entrada
La asimetría entre 170 países para retirar y 25 para ingresar equivale a 6,8 veces más mercados en una dirección que en la otra, una proporción que se desprende de las dos cifras que la propia compañía declara. La diferencia describe a quién sirve el producto hoy: a la persona que ya tiene dólares digitales y vive en una economía donde el día a día se paga en efectivo.
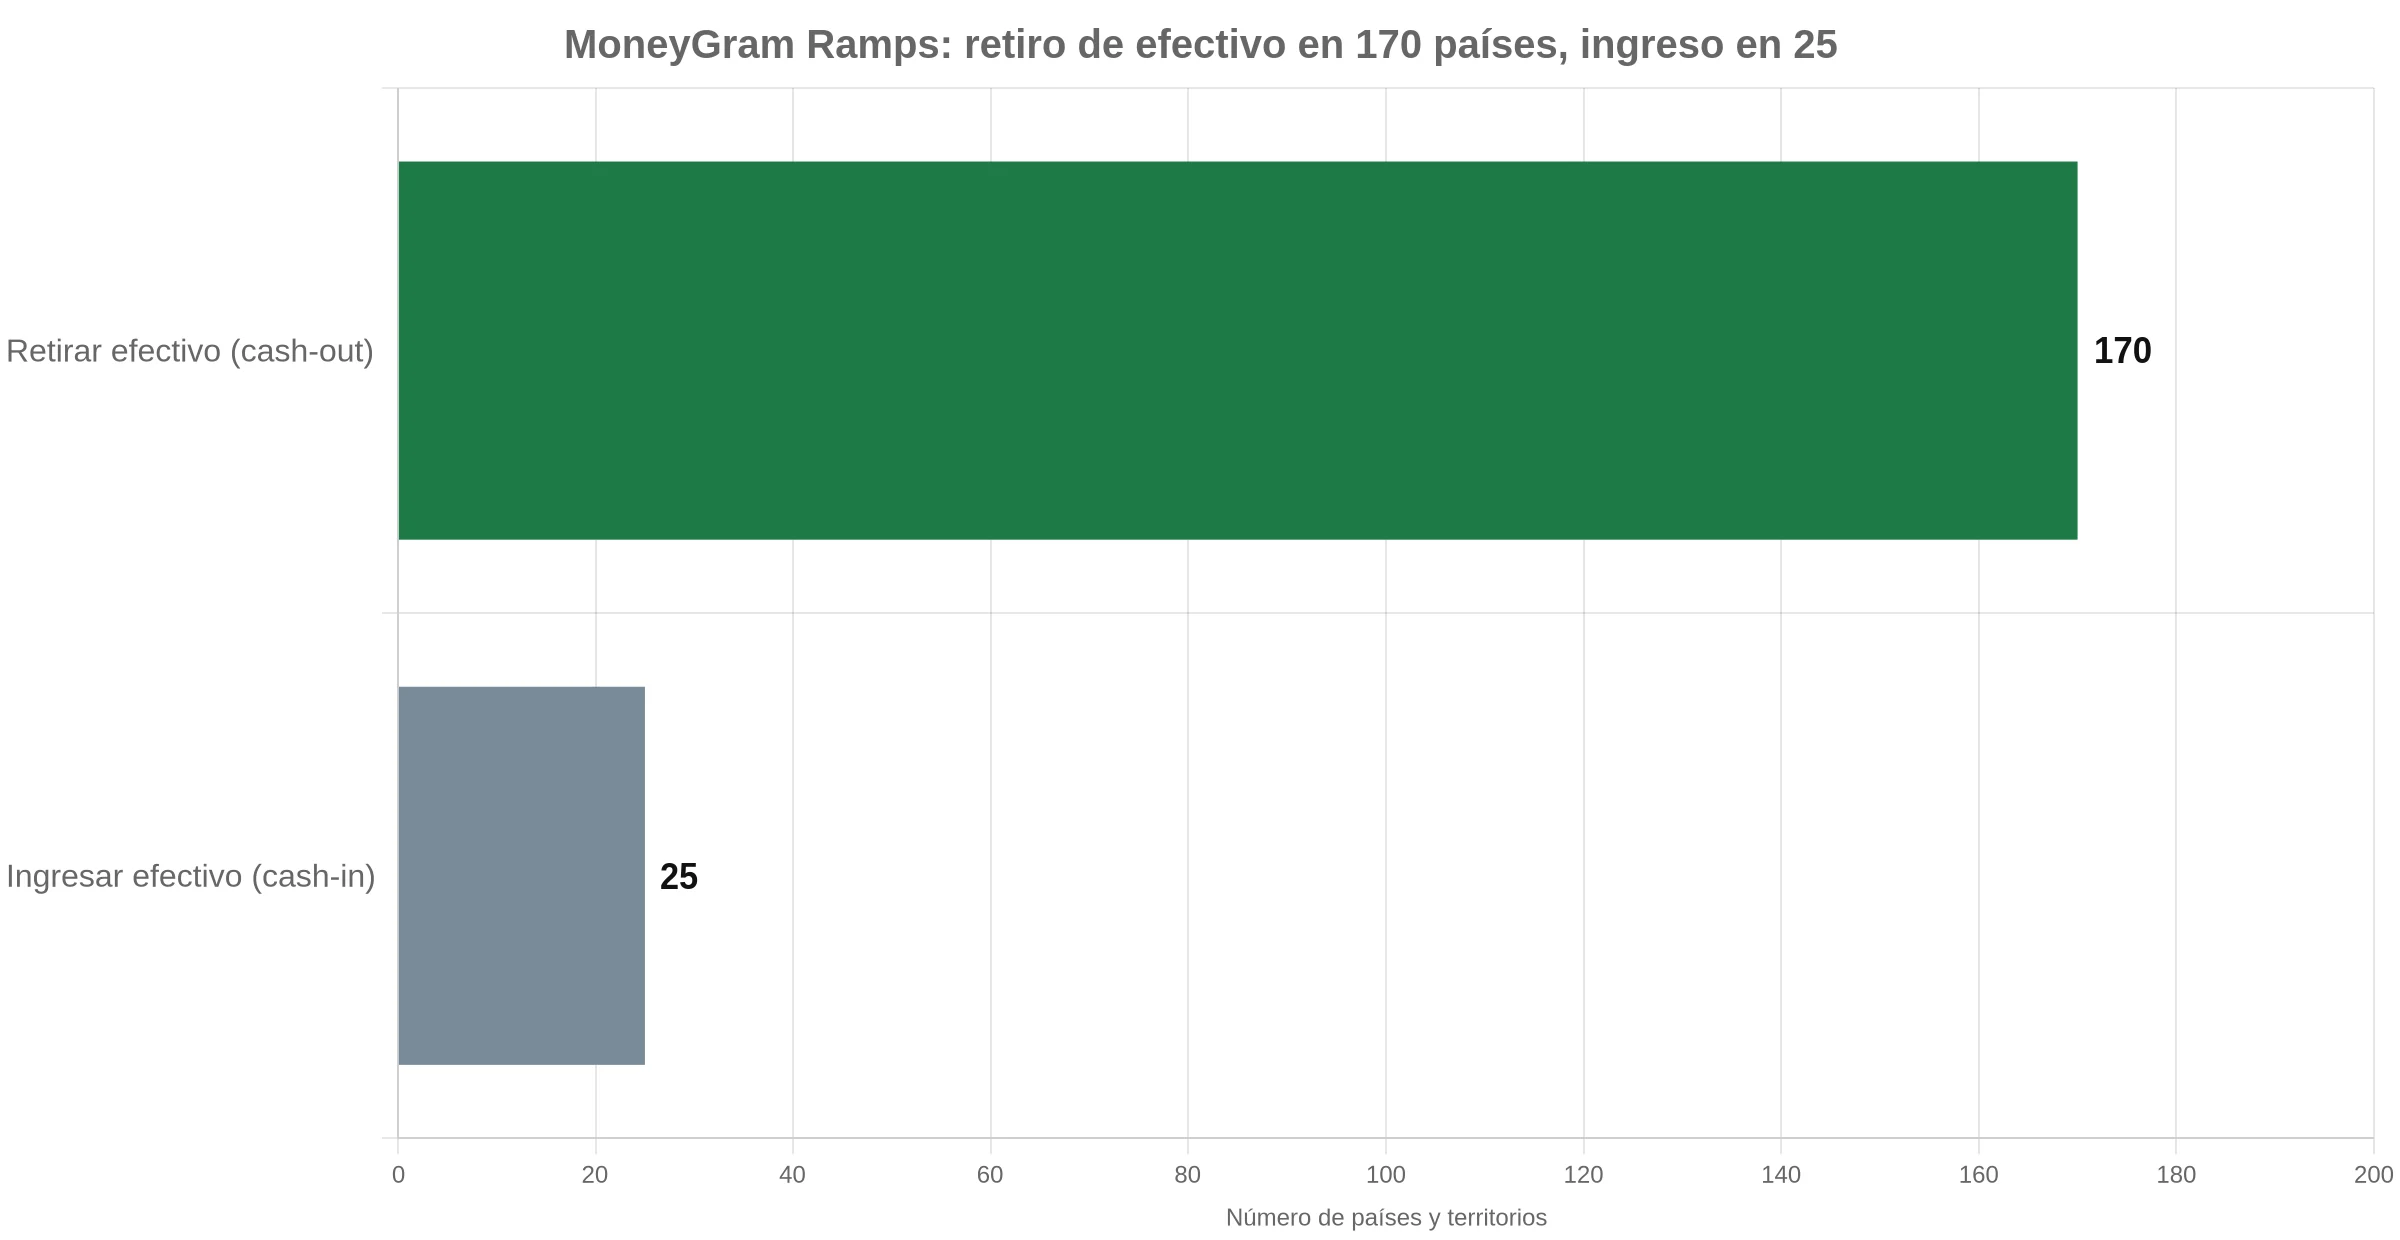
La lectura de producto es directa. Quien ya tiene USDC necesita convertirlo en algo que acepte el taxista; quien todavía no lo tiene dispone de una transferencia bancaria, una tarjeta o un exchange para entrar. El lado que la empresa construyó primero resuelve el problema del cliente que ya está dentro del ecosistema, no el del que aún debe entrar. Ingresar efectivo, además, exige una red de recaudación en cada país y compite con el depósito bancario tradicional, que es gratuito para el usuario en casi cualquier mercado.
La misma lógica explica por qué la integración se anuncia con una billetera y no con un exchange. Un exchange puede convertir USDC en moneda local mediante una cuenta bancaria, pero no tiene mostrador. La red de agentes aporta precisamente lo que falta: presencia física en ciudades donde la banca digital llega con retraso.
Quién paga la ventanilla
La comisión cero es una subvención de captación, no una estructura de costos. En los corredores de efectivo el ingreso rara vez está en la tarifa anunciada: aparece en el diferencial entre el tipo de cambio ofrecido y el de mercado, y en la comisión que el agente retiene por cada operación. La nota de prensa no publica ni una cosa ni la otra, de modo que el costo total para el usuario después del 31 de diciembre es, por ahora, desconocido.
El crecimiento que la empresa reporta, 113% interanual, equivale a un volumen 2,13 veces mayor que el del año anterior si se toma el porcentaje al pie de la letra. Es una cifra de la compañía, sin serie publicada ni base absoluta, y conviene tratarla como lo que es: una declaración del vendedor sobre su propio producto, no una medición independiente.
La densidad de la red también admite una cuenta propia. Si los cerca de 500.000 puntos de atención se reparten entre los más de 170 países donde Ramps permite retirar, el promedio sería de unos 2.941 locales por país. El promedio esconde la distribución real, que en una red de este tipo se concentra en los mercados con más volumen migratorio y se adelgaza en los demás. La nota no publica el desglose por país.
El cumplimiento no viaja con el token
Cada mercado tiene su propia autoridad y su propia definición legal de lo que significa transmitir dinero. El comunicado no identifica ninguna licencia, ningún supervisor ni la lista de países donde la función está activa. La frase que sostiene todo el anuncio es la menos visible: el servicio está disponible para «usuarios elegibles en mercados admitidos». Esa fórmula traslada al usuario la carga de comprobar si su país está dentro y si su cuenta cumple los requisitos.
Hay una consecuencia práctica que el anuncio no menciona. La billetera es de autocustodia, así que Solflare no custodia los fondos del usuario y el marco regulatorio que se aplica a la operación es el del socio que entrega el efectivo, no el de la aplicación. Eso protege al usuario de una quiebra de la billetera, pero no lo protege de un rechazo en ventanilla, de un límite por debajo del monto que necesita retirar ni de un tipo de cambio menos favorable que el que vio en pantalla antes de confirmar.
Cuánto pesa Solflare dentro de una red de medio millón de puntos
Solflare declara más de 4 millones de usuarios activos y más de 15.000 millones de dólares en activos bajo autocustodia. Divididos entre esos usuarios, el saldo medio implícito ronda los 3.750 dólares por cuenta, aunque la media está inflada por un número reducido de carteras grandes y no describe al usuario típico. Frente a los más de 60 millones de clientes activos que MoneyGram dice tener, la base de Solflare representa alrededor del 6,7%: pequeño para el gigante de pagos, decisivo para la billetera.
Para MoneyGram el indicador relevante no es el número de usuarios de una billetera concreta, sino cuántas billeteras integran su interfaz. Ramps es un producto para desarrolladores, y su economía mejora con cada integración que reutiliza la misma red física. Para Solflare la cuenta es la inversa: la utilidad de retirar efectivo en 170 países es una razón para no mover los fondos a otra aplicación, y esa retención se mide en saldo custodiado, no en comisiones de la operación.
El corredor de remesas: dónde encaja y dónde no
La comparación con las remesas aparece sola y es solo parcialmente correcta. En una remesa clásica el receptor no tiene billetera: cobra en efectivo lo que otra persona envía. Aquí, el flujo descrito exige que quien cobra sea el titular de la billetera que inició el retiro, porque es su propio saldo el que sale de la cadena. El producto monetiza ahorros y pagos propios, no transferencias familiares. Los corredores institucionales van por otro camino, como el que conecta la custodia del corredor México–Estados Unidos con MXNB, USDPT y USAT.
Esa diferencia importa para medir el impacto. Un trabajador que envía 300 dólares a su familia cada mes no puede usar esta función para que su madre cobre en efectivo, salvo que ella controle la billetera. Lo que sí resuelve es el problema del ahorrador que mantiene dólares en USDC y necesita pesos para pagar el alquiler, y ese perfil existe en economías donde la moneda local pierde poder de compra y el efectivo sigue siendo el medio de pago cotidiano.
El precedente: la tarjeta ya existía, faltaba la ventanilla
MoneyGram no llega a esta integración sin haber probado el terreno. En septiembre de 2026 presentó una tarjeta respaldada por stablecoins con pagos Visa y acceso a efectivo, un producto que apuntaba al mismo problema desde el otro extremo: pagar en un comercio y sacar dinero de un cajero. La integración con Solflare completa ese par. La tarjeta resuelve el gasto cotidiano; la ventanilla resuelve la conversión cuando el usuario ya no quiere sostener dólares digitales.
Leídas juntas, las dos piezas describen una estrategia de red antes que de producto. MoneyGram no compite por emitir el token ni por custodiar el saldo: alquila su infraestructura física a quien ya tiene la relación con el usuario cripto, y cobra por el tránsito entre el libro contable y el billete. Es un modelo de peaje, y su atractivo depende de que la red de agentes siga siendo difícil de replicar.
Lo que la nota de prensa no dice
Faltan cinco datos para juzgar el producto. El primero es la comisión que se aplicará a partir del 1 de enero de 2027. El segundo, el diferencial cambiario, que determina el costo efectivo incluso mientras la tarifa sea cero. El tercero, los límites por operación y por día. El cuarto, la lista de países donde la función está realmente activa frente a los 170 que se anuncian como alcance de la red. El quinto, el volumen absoluto de Ramps, sin el cual el 113% no dice nada sobre tamaño.
Ninguno de esos vacíos invalida el anuncio. Lo delimita. Una integración con fecha, un mecanismo descrito y cuatro portavoces citados por nombre son material verificable; el costo futuro y la cobertura real por país no lo son todavía. La diferencia entre ambas cosas es la que separa un lanzamiento de una promesa.
Hay además una precisión sobre las citas. Luke Tuttle, responsable de producto y tecnología de MoneyGram, resumió la tesis en una frase: «Mover dinero onchain es solo una parte de la ecuación. La gente todavía necesita poder usar ese dinero en el mundo real». Vidor Gencel, cofundador de Solflare, puso el acento en el punto donde las billeteras dejan de servir: «Si tienes USDC y necesitas efectivo en algún momento, ahí es donde la mayoría de las billeteras dejan de ser útiles». Maya Caddle, de la Solana Foundation, atribuyó la viabilidad a la infraestructura de la red, y Kash Razzaghi, de Circle, describió el USDC como un instrumento pensado para usarse fuera de la cadena. Ninguno de los cuatro habló de comisiones después de diciembre.
Preguntas frecuentes
¿Cómo retiro USDC en efectivo con Solflare?
Se abre la billetera, se elige «Retirar» en el portafolio y se selecciona MoneyGram. El usuario indica cuánto USDC quiere convertir y el servicio guía el resto de la operación hasta un local participante, donde recibe la moneda local en efectivo.
¿Cuánto cuesta el retiro?
Hasta el 31 de diciembre de 2026 la comisión es de cero dólares para los usuarios de Solflare, sujeta a términos y a requisitos de elegibilidad. La compañía no ha publicado la tarifa que se aplicará después de esa fecha.
¿En qué países está disponible?
MoneyGram afirma que su red de retiro con Ramps cubre más de 170 países y territorios, pero el comunicado no publica la lista. La disponibilidad depende de que el mercado esté admitido y de que el usuario cumpla los requisitos locales.
¿Tengo que vender mis USDC en un exchange?
No. El retiro se inicia desde la billetera de autocustodia y la conversión a moneda local la realiza el servicio en el punto de pago, sin que el usuario tenga que abrir una cuenta en una plataforma de intercambio.
¿Es lo mismo que enviar una remesa?
No. En el flujo descrito, quien cobra el efectivo es el titular de la billetera que inició el retiro, porque el saldo sale de su propia cuenta. Una remesa implica que el dinero lo cobre otra persona.
¿Qué pasa con el tipo de cambio?
El comunicado no detalla el tipo de cambio aplicado ni el margen que retiene el servicio. Ese dato es el que determina el costo real de la operación una vez que la comisión promocional termine.
Este artículo es informativo y no constituye asesoramiento financiero. Las cifras de cobertura, usuarios y volumen son las que la compañía declara en su comunicado y no han sido verificadas de forma independiente.
Sobre el autor
Jide Idowu es un hábil redactor freelance con experiencia en tecnología blockchain, criptomonedas y finanzas digitales. Conocido por su capacidad para descomponer temas complejos en contenido claro y atractivo, Jide elabora artículos, posts de blog y análisis que resuenan tanto con principiantes como con profesionales experimentados. Su trabajo abarca una amplia gama de temas, desde las tendencias emergentes del mundo cripto hasta exploraciones en profundidad de las innovaciones en blockchain. Con gran atención al detalle y pasión por educar a los lectores, Jide es una voz fiable en el mundo en rápida evolución de los activos digitales.